
Instituições: preço do ouro atingirá US$ 4.750 no quarto trimestre e US$ 5.250 no terceiro trimestre do próximo ano; preço do cobre também receberá benefícios de longo prazo.

Investing.com Brasil, 21 de setembro—— A mais recente estratégia de alocação da Société Générale da França indica que, no quarto trimestre, continuará com alta exposição em ações e commodities, reduzindo a exposição em títulos do governo, mantendo sua perspectiva otimista para o ouro e o cobre. Sob o pano de fundo de diversificação geopolítica, questionamentos sobre a credibilidade do dólar e a contínua compra de ouro pelos bancos centrais, há amplo espaço para a valorização do metal. A instituição estipulou um alvo máximo de 5.250 dólares/onça. Além disso, a demanda por cobre é puxada pela construção de infraestruturas de IA e pela oferta restrita no longo prazo, tornando provável uma alta constante dos preços do cobre. O risco de pagamento dos juros da dívida americana torna-se evidente, enfraquecendo ainda mais o valor dos títulos do tesouro e favorecendo ativos de commodities.
O processo de aumento das taxas de juros por vários bancos centrais ao redor do mundo continua, marcando o início de um novo ciclo de aperto monetário.
O time de pesquisa da Société Générale acredita que, mesmo com a continuidade do aperto da política monetária, será difícil suprimir rapidamente as pressões inflacionárias, dando ao ouro um sólido valor de alocação. O banco publicou
Rebalanceamento de Ativos: Aumentar a Exposição em Renda Variável e Commodities, Reduzir Títulos do Tesouro
A Société Générale destaca que, para a alocação de ativos no quarto trimestre, a proporção de ouro e commodities permanece em 10%, igual ao terceiro trimestre. A fatia de ativos de renda variável é ajustada de 55% para 58%, enquanto a participação em títulos do governo é reduzida de 15% para 12%, mantendo ainda 5% em títulos indexados à inflação e 5% em títulos corporativos.
Analistas do banco observam: “De 2026 até o momento, os desempenhos dos diversos ativos divergem fortemente, com ações e commodities se destacando e o mercado de renda fixa sob pressão. Nosso portfólio SGMAP, focado em renda variável e commodities, obteve retornos expressivos neste cenário. Para frente, commodities continuam essenciais para a proteção contra riscos geopolíticos e climáticos.
Múltiplas Lógicas em Sintonia: Ouro Mantém Perspectiva de Alta
No portfólio multiativos, o ouro continua tendo papel fundamental. A Société Générale acredita que os trades de depreciação das moedas estão retornando.
Analistas destacam: “Os bancos centrais continuam comprando ouro e vendendo títulos do Tesouro dos EUA. A fragmentação geopolítica e preocupações com a credibilidade fiscal e monetária intensificam a demanda por ativos alternativos de reserva.”
Além do suporte estrutural de compras constantes dos bancos centrais, fatores cíclicos positivos também se acumulam. O banco prevê que, na segunda metade do ciclo, a queda das taxas reais reduzirá o custo de oportunidade de ativos como o ouro, o enfraquecimento do dólar e a volta dos recursos para ETFs de ouro também impulsionarão os preços. Os estoques globais de ETFs de ouro já voltaram a quase 3.000 toneladas, evidenciando a recuperação da demanda de investimento.
Com base nisso,
Oferta e Procura de Cobre Aperta, Nova Capacidade Distante
O cobre também é uma das grandes apostas do banco. Analistas avaliam que a expansão massiva de centros de dados de inteligência artificial impulsionará de forma duradoura a demanda por cobre, essencial para a indústria, enquanto o lado da oferta dificilmente acompanhará esse crescimento. No primeiro semestre de 2026, a produção de minério de cobre pode recuar 1,1% na comparação anual, e este ano pode registrar a primeira queda anual de produção desde 2017. O problema estrutural deriva de uma década de investimentos insuficientes e escassez de novos projetos. O aumento de preços pode incentivar mais mineração, mas o aumento efetivo de capacidade é improvável antes de 2030.
As previsões de preço mostram que,
Preocupações com Dívida Americana Persistem, Juros Viram Novo Risco
O relatório também alerta para os riscos da dívida dos EUA. O problema não é apenas o déficit fiscal básico, mas também a pressão dos custos com juros. Segundo o Escritório de Orçamento do Congresso, embora o déficit básico esteja abaixo dos picos de crises passadas, com o aumento dos juros, até meados da década de 2030, os custos líquidos com juros poderão se aproximar de 5% do PIB, e o déficit fiscal geral permanecerá acima de 6% do PIB por um longo período.
A equipe de taxas do banco observa que,
Considerações Finais
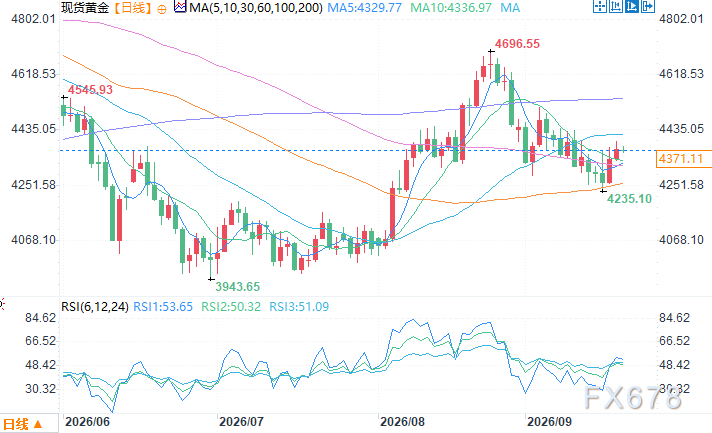
Gráfico diário do ouro spot Fonte: Investing.com Brasil
Horário de Brasília, 21 de setembro, 10:42 — Ouro spot cotado a 4.366,11 dólares/onça
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Após liberar reservas junto ao G7, Trump planeja nova ação para conter preço do petróleo antes das eleições: supostamente pretende flexibilizar restrições ao uso do “diesel vermelho” isento de impostos
Segundo relatos, o governo Trump deverá anunciar as propostas relevantes já nesta segunda-feira, e o uso do diesel vermelho pode ser expandido para veículos rodoviários. Na última sexta-feira, o G7 anunciou a liberação de 100 milhões de barris de reservas emergenciais de petróleo e o lançamento de grandes quantidades de diesel nos primeiros 20 dias. Depois, Trump declarou que os Estados Unidos não irão mais implementar a proibição de exportação de diesel. A Europa possui grandes estoques de diesel, e os Estados Unidos também aumentarão o fornecimento.
Venda de títulos do Tesouro dos EUA impulsiona rendimentos a níveis mais altos em décadas; Citadel: crescimento econômico e investimentos em IA intensificam a competição por capital
A Citadel Securities acredita que a recente venda de títulos do governo dos EUA, com os rendimentos atingindo níveis máximos em décadas, não é impulsionada principalmente pela preocupação do mercado com a deterioração adicional da inflação. Em vez disso, é resultado do crescimento econômico contínuo dos EUA, dos investimentos em inteligência artificial (IA) e do aumento do déficit governamental, que intensificam a disputa por capital.
A incerteza fiscal e política na França abala o setor financeiro! Os principais indicadores de risco de crédito dos três maiores bancos sobem, com aumento significativo no custo do seguro contra inadimplência de títulos
À medida que as preocupações do mercado sobre a situação fiscal e o cenário político da França se espalham para o mercado de crédito, os indicadores de risco de crédito dos títulos de grandes bancos franceses aumentaram significativamente.
Os títulos soberanos europeus soam o alarme, mas o mercado de ações continua resiliente! O diferencial entre França e Alemanha registra o maior aumento semanal em mais de 30 anos, e o Deutsche Bank alerta que esse descompasso pode não durar.
O mercado de títulos soberanos europeus enfrentou uma pressão significativa na semana passada, mas os mercados acionários europeus e o mercado de crédito corporativo reagiram de forma discreta, resultando em uma rara divergência entre diferentes classes de ativos.
Preços de criptomoedas
Mais


