
Como o BTC se comportou após as quatro eleições intermediárias anteriores?

Autor: Gemini, TechFlow (Deep Tide)
Em 3 de novembro, aproximam-se as eleições de meio de mandato nos Estados Unidos. Sempre que isso acontece, o mercado volta a discutir a chamada “maldição dos ativos de risco”.
Do ponto de vista macroeconômico, as eleições de meio de mandato de fato impactam os ativos de risco, principalmente devido à “incerteza política”. Quem controla o Congresso influencia diretamente questões essenciais como gastos fiscais, políticas tributárias, regulação e limite da dívida.
Essas expectativas são precificadas pelo mercado antes das eleições; quando a incerteza aumenta, o capital tende a ser cauteloso e a preferência ao risco diminui.
Hoje, o BTC já está amplamente integrado aos canais das finanças tradicionais, tornando-se cada vez mais um ativo de risco de alta Beta. Sua correlação com ações americanas, liquidez do dólar e apetite global por risco está nitidamente mais forte.
Portanto, as mudanças nas expectativas políticas trazidas pelas eleições de meio de mandato provavelmente se refletirão no preço do BTC; porém, é importante notar que isso não significa que o BTC esteja diretamente atrelado ao resultado das eleições, mas sim que nesta fase se percebe claramente que a sensibilidade do BTC ao risco macro aumentou ao máximo.
Então, qual é o verdadeiro impacto histórico desse choque macroeconômico das eleições de meio de mandato?
A ideia de queda garantida em eleições não se sustenta
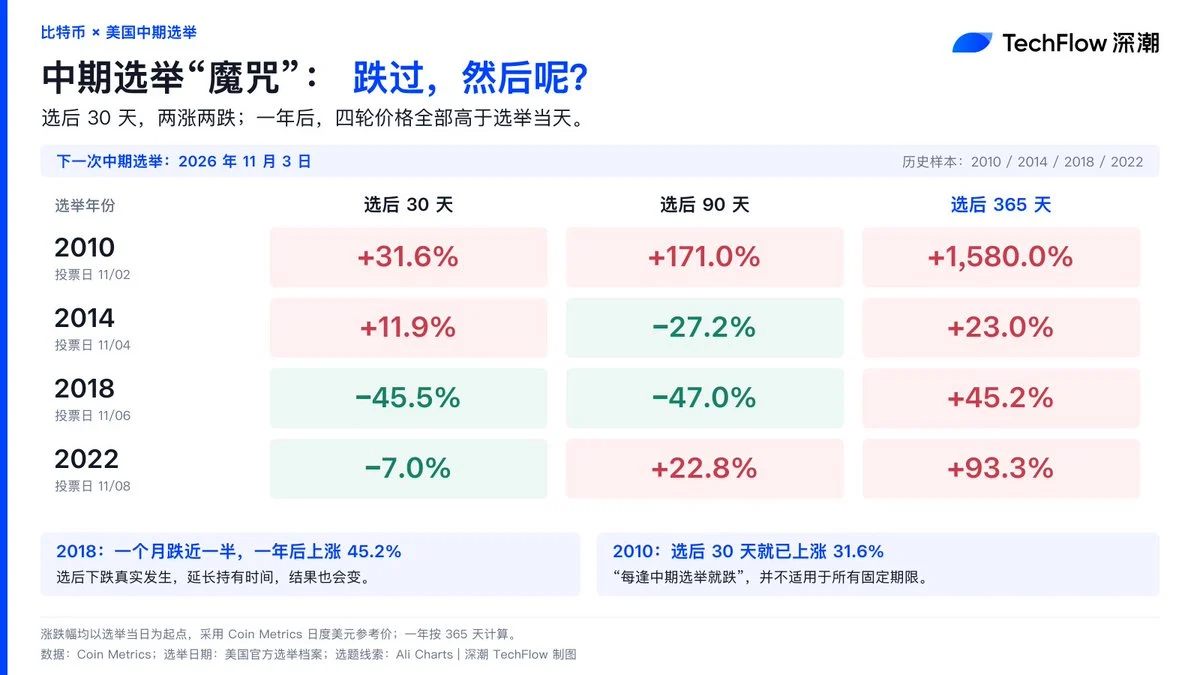
Analisámos os dados do comportamento do BTC antes e depois das últimas quatro eleições de meio de mandato nos EUA (2010, 2014, 2018, 2022) e descobrimos que, na prática, a ideia de “queda garantida em eleições” é um viés de percepção frente aos dados.
Analisando o efeito de curto prazo das eleições de meio de mandato, o BTC apresentou movimentos bruscos de correção e divergência.
Em 2018, um mês após as eleições, o BTC sofreu uma queda dramática, praticamente caindo pela metade com uma baixa mensal de 45,5%. Mas, por outro lado, em 2010, nos 30 dias após a eleição, subiu diretamente 31,6%.
“Toda eleição de meio de mandato resulta em queda” não se aplica a todos os períodos fixos. Isso mostra que, no curto prazo, as eleições não eliminam de imediato as divergências, mas intensificam a disputa entre comprados e vendidos.
Além disso, este é apenas um dos fatores; a cada ciclo de quatro anos, o tamanho de mercado, aceitação e condições macroeconômicas do BTC são diferentes.
No longo prazo, ao analisar o desempenho durante um ano após as eleições, o BTC praticamente sempre apresentou retorno positivo absoluto.
O menor ganho ocorreu em 2014 (+23,0%), e o maior em 2010 (+1580,0%). O caso mais emblemático é 2018: apesar da queda logo após as eleições, quem manteve posição por um ano obteve um retorno positivo de 45,2%.
Armadilha de liquidez e redistribuição das posições
Grandes volumes de capital não temem oscilações políticas de longo prazo; pelo contrário, a incerteza macroeconômica de curto prazo trazida pelas eleições é o cenário perfeito para a troca de posições.
Diante do clima de aversão ao risco antes e depois das eleições, alavancados com posições compradas e pequenos investidores apavorados são facilmente pressionados a vender, entregando suas posições em correções bruscas nos 30 dias após o pleito. Já o capital inteligente aproveita a “armadilha de liquidez” criada por esse ruído macroeconômico, absorvendo vendas de stop de pequenos investidores a preços baixos e acumulando posições de longo prazo.
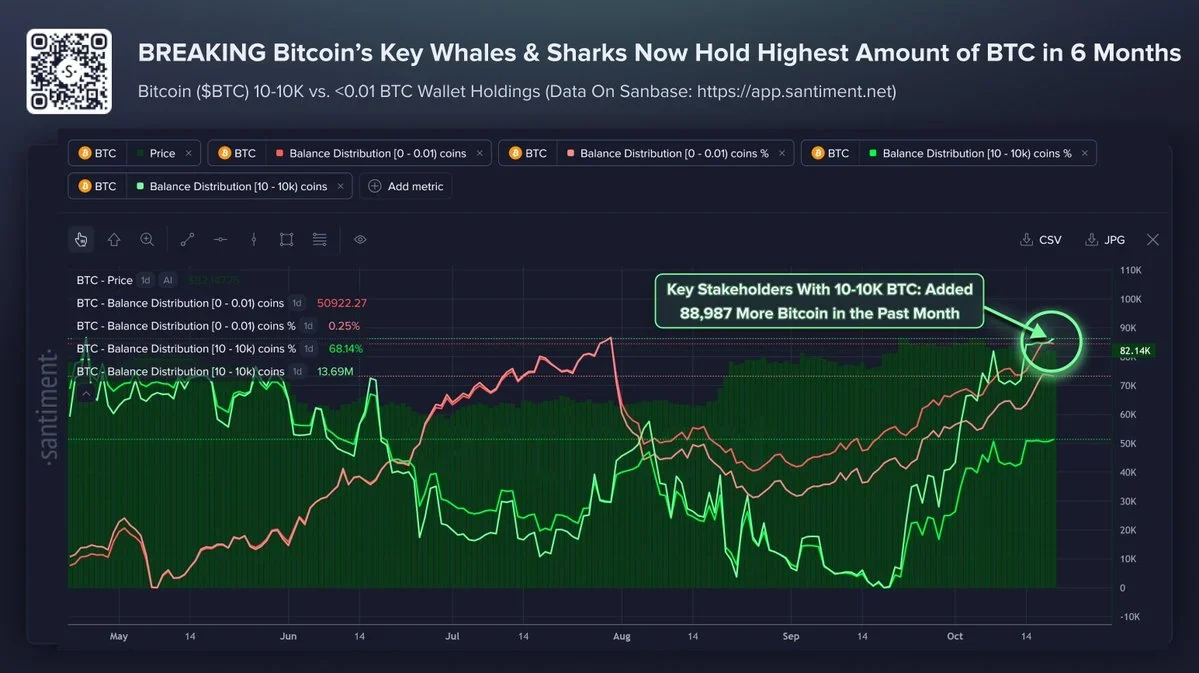
Em outro artigo, comentamos que o acúmulo de BTC por grandes baleias on-chain acelerou no último mês, atingindo até um novo pico desde fevereiro deste ano.
Para o BTC, a suposta “maldição das eleições de meio de mandato” é mais uma redistribuição de posições aproveitando o ruído macroeconômico. O capital que sai do mercado devido ao pânico macro de curto prazo frequentemente acaba virando o lucro extraordinário de outra pessoa um ano depois.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Preços de criptomoedas
Mais


