
Perspectiva dos resultados do terceiro trimestre da SK Hynix: Será que o aumento da produção do HBM4 e o aumento dos preços do DRAM podem reverter a tendência de queda das ações?
 2026/10/26 05:29
🔥 Radar de Destaques das Ações Americanas já está disponível! 3 principais temas das ações dos EUA + 6 ações selecionadas + 7 eventos importantes no calendário — onde estão as oportunidades desta semana nas bolsas norte-americanas? Clique no link para conferir os 22 principais movimentos→
1. Resumo dos Pontos de Investimento
SK Hynix (SKHY) divulgará os resultados do terceiro trimestre do ano fiscal de 2026 em 28 de outubro de 2026. O consenso de mercado espera uma receita de cerca de US$ 74,81 bilhões e um lucro por ação ajustado de US$ 6,25 (lucro GAAP por ação de US$ 6,12). O preço das ações caiu cerca de 28% desde a máxima histórica, e o mercado está altamente atento ao ritmo de produção em massa do HBM4, se os preços dos contratos de DRAM e NAND vão subir, à sustentabilidade das margens operacionais elevadas, e às orientações da administração para o quarto trimestre e à possibilidade de dividendos especiais.
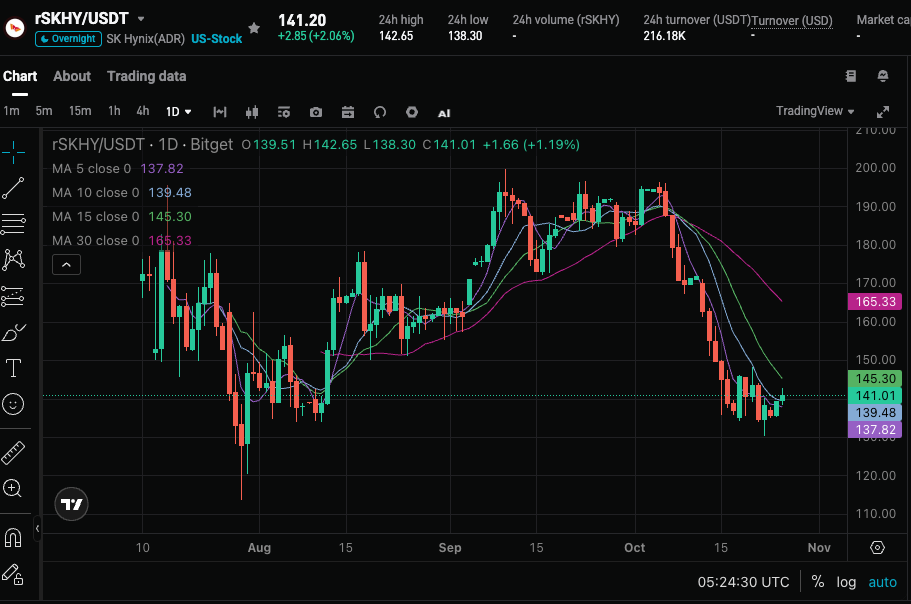
2. Quatro Principais Pontos de Atenção
Foco 1: Produção em Massa e Melhoria de Rendimento do HBM4
HBM continua sendo o principal motor de crescimento. A empresa iniciou a produção em massa do HBM4 de 12 camadas no segundo trimestre e já está enviando para clientes estratégicos, com rendimento e qualidade próximos ao nível maduro do HBM3E, e o foco agora é aumentar a capacidade de forma constante. A administração confirmou anteriormente que, no segundo semestre, o aumento nas entregas do HBM4 somado à maior remessa de DRAM tradicional de 1c nm impulsionarão o crescimento em bits e a melhora do preço médio misto. O mercado irá observar o volume real de embarques e a contribuição para a margem de lucro; se o aumento for consistente, pode apoiar revisões positivas dos ganhos futuros.
Foco 2: Realização dos Aumentos de Preço de DRAM e NAND
De acordo com dados da TrendForce, para o terceiro trimestre de 2026, o preço dos contratos de DRAM deve subir 13%-18% em relação ao trimestre anterior, e o preço dos contratos NAND subir 10%-15%; para o quarto trimestre, o preço de DRAM pode aumentar mais 20% na comparação trimestre a trimestre. No segundo trimestre, o preço médio misto de DRAM já aumentou 30% em relação ao trimestre anterior e o preço médio do NAND subiu mais de 50%. A empresa prevê um aumento de cerca de 10% nas remessas de bits de DRAM no terceiro trimestre. Caso haja aumentos nos preços e nas remessas, o desempenho de margens brutas altas será reforçado.
Foco 3: Sustentabilidade das Margens Altas e Impacto dos Contratos de Longo Prazo (LTA)
No segundo trimestre, a empresa atingiu cerca de US$ 45,2 bilhões em lucro operacional sobre uma receita de aproximadamente US$ 54,55 bilhões, resultando em uma margem EBIT de 76,3% em won coreano, superando TSMC e Micron no mesmo período. Cerca de **50%** das entregas estão garantidas por contratos plurianuais, com a empresa abrindo mão de parte da flexibilidade do mercado spot em troca de fluxo de caixa previsível, além de adiar parte dos embarques de produtos de alto valor para o segundo semestre. O mercado acompanha se a margem alta será mantida após o início da escala do HBM4 e o impacto real do LTA na transmissão de preços.
Foco 4: Orientação para o Quarto Trimestre, Dividendo Especial e Espaço para Recuperação de Valuation
O mercado espera que a empresa forneça uma orientação forte para o quarto trimestre e discuta a possibilidade de dividendos extraordinários em dinheiro (já houve discussões anteriores sobre o retorno aos acionistas provenientes da venda da participação na Kioxia). Atualmente, o P/L futuro, com base no EPS do ano fiscal de 2027, é de cerca de 4,37 vezes. Alguns analistas acreditam que o ciclo ainda não atingiu o pico e o valuation está baixo. Se a orientação for positiva e houver retorno de capital, pode ocorrer um ponto de virada no sentimento do mercado.
3. Riscos e Oportunidades
Catalisadores de Alta:
- Embarques do HBM4 e crescimento de bits em DRAM acima do esperado, somados à realização de aumento de preços de contratos, elevando receitas e lucros acima do consenso.
- Administração elevando a projeção para o quarto trimestre ou anunciando dividendo especial, comprovando a sustentabilidade das margens altas e o compromisso com o retorno ao acionista.
- A demanda de armazenamento para IA (janela de contexto e cache KV) segue se expandindo, compensando preocupações com otimização de algoritmos.
Riscos de Baixa:
- Resultados apenas em linha ou abaixo do esperado, ou aumento de preços menor do que o previsto pela TrendForce, levantando dúvidas sobre o pico do ciclo.
- Avanço tecnológico acima do esperado por fabricantes chineses (como Changxin Memory), ou fatores macroeconômicos levando à desaceleração dos investimentos de IA, pressionando as avaliações.
- Mesmo com forte superação das expectativas, devido à alta transparência nas dinâmicas de preço, a reação do preço das ações pode ser limitada ou ter realização de lucros após o anúncio.
4. Recomendações de Estratégia de Negociação
Lógica de Compra: Se receitas e lucros superarem significativamente o consenso, com validação do aumento dos embarques de HBM4 e dos preços, e a administração apresentar uma orientação positiva para o quarto trimestre e sinalizar retorno de capital, pode fortalecer a confiança do mercado na liderança da empresa em IA e impulsionar a recuperação de avaliação.
Riscos para Venda: Se os dados principais forem fracos, a transmissão de preços for menor que o esperado ou a orientação for cautelosa, pode haver pressão contínua de correção, especialmente dado o perfil cíclico e a alta volatilidade das ações de armazenamento.
Dados-Chave:
- Receita total e crescimento ano a ano/trimestre a trimestre
- Volume de embarques de bits e variação de preço médio de DRAM/NAND
- Lucro operacional e margem EBIT
- Orientação para o quarto trimestre e perspectivas para o ano
- Declarações sobre retorno de capital (dividendo especial ou recompra)
Recomendação Operacional: Caso os resultados fiquem acima do esperado e a orientação seja positiva, vale avaliar oportunidades após correções. Se os dados vierem em linha ou mais fracos, atenção ao risco de volatilidade no curto prazo e evite entradas em topo. Ajuste alocação e stop loss de acordo com seu perfil de risco.
Aviso Legal: O conteúdo acima é apenas para referência e não constitui recomendação de investimento.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
O desempenho do terceiro trimestre da Verizon (VZ.US) é misto, e firma um acordo de infraestrutura de IA com a Amazon AWS no valor de mais de US$ 2 bilhões.
Verizon (VZ.US) divulgou o relatório financeiro do terceiro trimestre de 2026.
AST SpaceMobile (ASTS.US) planeja expandir seu portfólio de espectro, mas a razão “sonho de mercado” de 140 vezes é alvo de veteranos de Wall Street
AST SpaceMobile (ASTS.US) está expandindo ativamente seu espectro para fortalecer sua capacidade de banda larga via satélite, mas o mercado não está reagindo positivamente.
Preços de criptomoedas
Mais


