Золото застряло ниже отметки 4400: кто переоценивает ставку дисконтирования после повышения ставки ФРС
Xinhuanet, 18 сентября—— В пятницу, 18 сентября, спот-золото торгуется в условиях резкой переоценки после первого за три года повышения ставки Федеральной резервной системой, сейчас колеблется вблизи отметки 4370 долларов, прирост за день около 0,6%, все еще немного не достигая круглой отметки 4400 долларов. Доходность 10-летних гособлигаций США остается около 4,96%, максимум недели достигал 5,04%. Американская нефть отступила с максимальных значений, сейчас торгуется около 97 долларов. Изменения в направлении процентных ставок, премии на энергоносители и стоимости владения бездоходными активами произошли в течение одной и той же недели, что и составляет основной конфликт текущего ценообразования на золото.
В пятницу, 18 сентября, спот-золото торгуется в условиях резкой переоценки после первого за три года повышения ставки Федеральной резервной системой, сейчас колеблется вблизи отметки 4370 долларов, прирост за день около 0,6%, все еще немного не достигая круглой отметки 4400 долларов. Доходность 10-летних гособлигаций США остается около 4,96%, максимум недели достигал 5,04%. Американская нефть отступила с максимальных значений, сейчас торгуется около 97 долларов. Изменения в направлении процентных ставок, премии на энергоносители и стоимости владения бездоходными активами произошли в течение одной и той же недели, что и составляет основной конфликт текущего ценообразования на золото.
Средний ориентир политики после повышения ставки ФРС оказался более жёстким, чем само решение
Недавно Федеральный комитет по операциям на открытом рынке единогласно проголосовал (12 против 0) за повышение целевого диапазона ставки по федеральным фондам на 25 базисных пунктов до 3,75%–4,00%, что стало первым повышением ставки с 2023 года. Само решение в целом соответствовало ожиданиям рынка, однако именно экономический прогноз изменил кривую. Диаграмма точек показала, что 16 из 18 чиновников, подавших прогнозы, предполагают как минимум еще одно повышение ставки до конца года, медианная ставка политики составляет 4,1% как на конец 2026, так и на конец 2027 года. Это означает, что официальная траектория больше не рассматривает 2027 год как начало снижения ставки, а сохраняет ставку в высоком диапазоне дольше.
Глава ФРС Уолш на пресс-конференции после заседания изложил логику очень прямо. Он отметил, что инфляция слишком высока и длится слишком долго; летние данные не показали существенного улучшения базового тренда. Исходя из последних данных по ИПЦ и ИПП, годовая инфляция персонального потребления в августе составляет около 3,6%, комитет прогнозирует на весь год 3,7%, на следующий год — снижение до 2,3%, уровень безработицы держится в районе 4,1%, фактический рост ВВП прогнозируется на 2,3% в этом году и 2,4% в следующем. Уолш также заявил, что назвать нынешние финансовые условия ограничительными сложно, поэтому текущее действие — это всего лишь вычет одной степени мягкости. Рынок трактовал его слова так: комитет не считает, что политика достигла достаточной степени жесткости.
Фьючерсы на процентные ставки оценивают вероятность повышения ставки ФРС в октябре примерно в 50%, вероятность дополнительного повышения к декабрю заметно выше, чем за одно заседание в октябре. Для золота ключевое не в том, повысят ли ставку в следующий раз, а в том, как долго безрисковая ставка останется выше 4%. Золото не приносит дохода, стоимость его владения растет вместе с реальной и номинальной доходностью. Индекс доллара поднялся до максимума за семь недель — это просто отражение той же схемы ценообразования на валютном рынке, а не отдельная история.
Коррекция нефти открыла окoшко для отскока золота, но энергия-премия не исчезла
На этой неделе золоту удалось подняться из района 4235 долларов, и непосредственный триггер был не в изменении ожиданий по ставкам, а именно в коррекции цен на нефть с пиков, что позволило доходности американских гособлигаций отступить от локальных максимумов. На прошлой неделе нефтепровод Саудовской Аравии, идущий с востока на запад, был атакован и временно закрыт; он обычно позволяет поставлять нефть на сторону Красного моря, уменьшив зависимость от Ормузского пролива. Затем на рынке сообщили, что ремонт идет, часть экспорта перенаправлена, а дополнительные поставки отправляются на азиатские НПЗ танкером в районе Оман-Сухара. В результате нефть скорректировалась, а доходность 10-летних казначейских облигаций США отступила с линии 5,04% к отметке 4,96%.
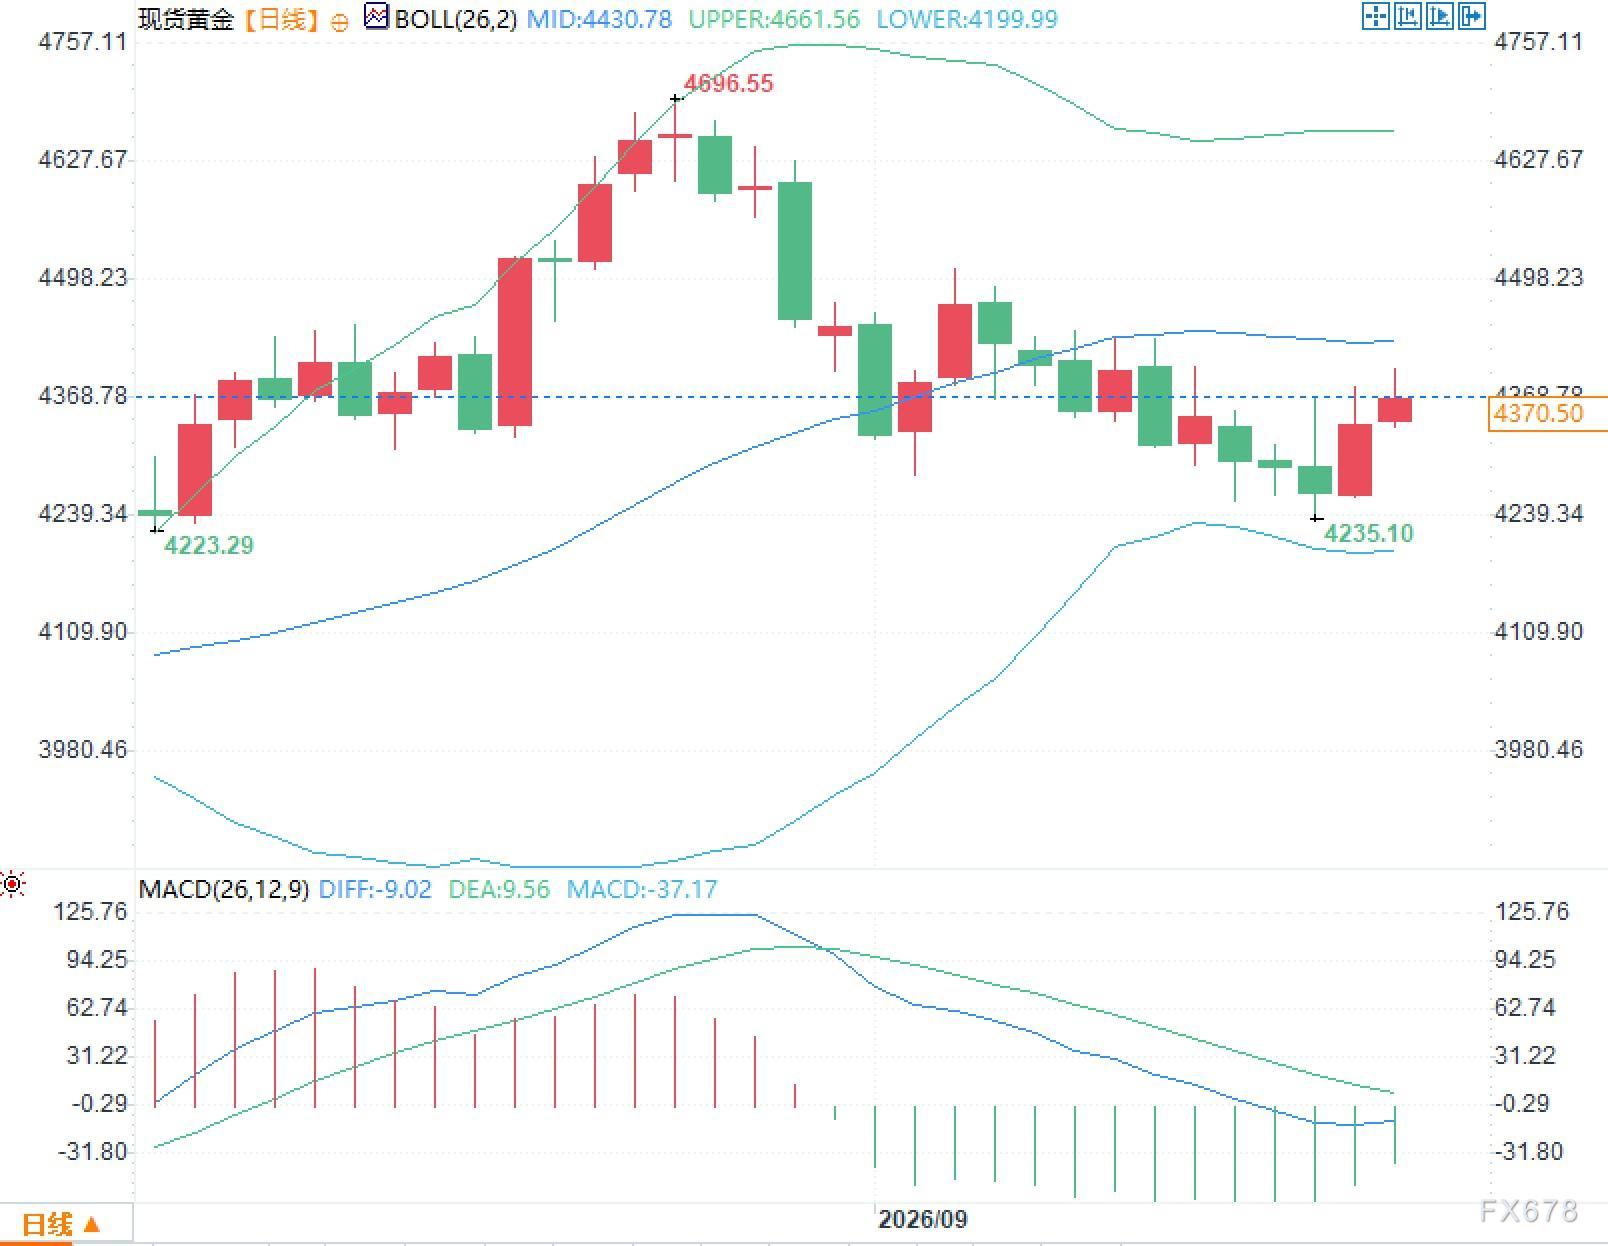
Снижение было всё же ограниченным. Судоходство через Ормузский пролив не восстановилось до нормы, количество судов в транзите заметно ниже последних средних уровней, инфляционные риски, связанные с энергией, из формулы ценообразования не исчезли. Пока нефть держится в высоком диапазоне, устойчивое снижение инфляционных ожиданий невозможно, и длинные гособлигации США не получают условий для стабильно снижающихся доходностей. Этот рост золота скорее похож на коррекцию сверхреакции после повышения ставки плюс облегчение от снижения цен на нефть, чем на снятие ограничений по стоимости владения.
Геополитическая повестка продолжит вносить энерго-премию на следующей неделе. Во время Генеральной Ассамблеи ООН президент США по плану 22 сентября встретится с лидерами или министрами иностранных дел стран Совета сотрудничества арабских государств Персидского залива для обсуждения дальнейших шагов в разрешении ближневосточного конфликта. Недавно президент США заявил, что иранская сторона также готова к контактам. Подобные высказывания сами по себе не меняют запасы и пропускную способность, однако могут изменить угол риска премии нефти — что, в свою очередь, передается через инфляционные ожидания и реальные ставки на золото. Если дипломатическое охлаждение приведет к дальнейшему снижению нефтяных цен, доходности смогут отступить от высоких уровней, но если ситуация с проливом и ремонтом трубопровода ухудшится, энерго-премия вновь поднимет длинные ставки.
Стоимость владения и официальный спрос идут параллельно
Два фундаментальных фактора существуют параллельно. Одна сторона — стоимость владения: ориентир ставки ФРС закрепился на уровне 4,1%, доходность 10-летних трежерис США приближается к 5%, альтернативные издержки держания бездоходных активов остаются рекордно высокими за последние годы. Другая сторона — спрос на физическое золото и институциональные аллокации. Официальный чистый покупатель золота по итогам второго квартала — примерно 289 тонн, суммарно за первое полугодие — около 345 тонн, такие центральные банки, как Польша, продолжают увеличивать резервы. В августе биржевые фонды на золото отметились волной притока, объем чистых инвестиций в Северной Америке составил около 7,7 млрд долларов за месяц, глобально — около 18 млрд долларов, мировой объем фондов под управлением вырос до 615 млрд долларов, запасы — примерно 4189 тонн. Официальный спрос на золото и притоки фондов позволяют формировать среднесрочную подушку ликвидности, что поддерживает золото даже после шока от повышения ставки.
Банк Японии сегодня поднял ставку на 25 базисных пунктов до 1,25%, объясняя это рисками повышения инфляции от роста цен на нефть. Крупнейшие экономики параллельно ужесточают политику, поднимая средний уровень реальных ставок в мире; относительная привлекательность золота теперь зависит не столько от номинальной цены, сколько от того, вернутся ли реальные ставки к снижению.
Следующая неделя: окно наблюдения — речи чиновников и уточнения в данных
На следующей неделе экономическая повестка в США сравнительно спокойна, зато ожидается обилие выступлений официальных лиц ФРС. Рынку важно понять из их слов: будет ли октябрьское повышение ставки рассматриваться как базовый вариант или как опцион в зависимости от данных; признают ли падение энергетических цен как ослабление инфляционных рисков или сделают акцент на нестабильности тренда. Уолш уже определил критерий — нужно быть уверенным, что базовая инфляция быстро идет к 2%. Если чиновники будут повторять этот критерий, вероятность октябрьского повышения по фьючерсам будет продолжать колебаться в районе 50%; если падение цен на нефть будет признано улучшением инфляционных условий — доходности могут получить потенциал для дальнейшего снижения.
Данные также имеют ключевое значение. Когда позиции и ожидания по политике предельно сконцентрированы, даже небольшие отклонения в данных могут изменить распределение вероятностей по траектории ставок. Если дальнейшие показатели инфляции и спроса будут ниже прогноза комитета в 3,7%, рынок снизит вероятность второго повышения ставки в этом году; если цифры будут близки к прогнозу или даже выше, медиана в 4,1% будет перенесена из диаграммы точек на фьючерсную кривую. Реакция золота на этот процесс обычно сначала отражается в реальных ставках и индексе доллара, а затем уже в волатильности металла.
В средней и долгосрочной перспективе официальный спрос, инвестиционный интерес и операции фондов формируют подушку ликвидности и базу резервов для золота; в краткосрочной — медианная политика ставки, доходности гособлигаций США и индекс доллара определяют ставку дисконтирования. Силы обеих сторон одновременно присутствуют — это и объясняет, почему золоту удалось после повышения ставки ФРС подрасти, но пока не получилось уверенно преодолеть ключевой уровень цены.





