
Почему покупать хранилище выгоднее, чем покупать CPU?

Волна AI-агентов ускоряет рост спроса на CPU, однако Morgan Stanley считает, что по сравнению с прямым инвестированием в Intel или AMD, вложения в акции производителей памяти, таких как Micron и SanDisk, обладают более привлекательным соотношением риск/доходность для захвата этой тенденции.
По информации с платформы Trend-Follow Trading, Morgan Stanley 20 апреля опубликовал отчет по отрасли полупроводников, в котором указал, что последние трудности в планах развития серверов Intel и неопределенность в стратегии контрактного производства, а также тот факт, что цена акций AMD формируется главным образом из-за GPU, а не CPU, делают логику прямых инвестиций в CPU-акции более сложной.
Также отмечается, что память является не только прямым выгодополучателем ускорения спроса на CPU, но и одновременно выигрывает от взрывного роста потребности в HBM и корпоративных твердотельных дисках (eSSD) — нескольких структурных тенденций роста.
Спрос ультра-крупных облачных сервис-провайдеров на память в дата-центрах будет оставаться напряжённым, минимум до конца 2027 года, дефицит поставок — на начальной стадии. В то же время долгосрочные договоры о закупках между производителями памяти и клиентами заключаются ускоренными темпами, что приведёт к существенному предварительному поступлению денежных средств.
Спрос на CPU ускоряется, но прямой путь получения выгоды скрывает сложность
Ожидаемый долгосрочный темп роста CPU составляет около 30-40%, что значительно выше исторического среднего уровня, но все же ниже, чем прогнозы по приросту GPU на рынке.
На стороне предложения, производственные мощности Intel явно недостаточны. Одновременное ускорение спроса и ограниченность предложения затрудняют количественную оценку общей тенденции.
Еще важнее, что для Intel и AMD, несмотря на то, что серверный бизнес — ключ к перспективам прибыли, ценовые драйверы акций обоих компаний никогда не опирались исключительно на серверные CPU. — Инвестиционная тема Intel преимущественно связана с контрактным производством, а долгосрочная история AMD строится вокруг GPU.
Эта реальность делает простое уравнение "если рост CPU, покупай акции CPU" неприменимым.
Intel: логика повышения цен на серверы сохраняется, но у планов развития есть риски
Логика повышения целевой цены Intel основана на росте средней цены серверов (ASP) и увеличении поставок. Прогнозируется, что в 2026 году доходы Intel от дата-центров и AI (DCAI) составят около 21,8 млрд долларов, прирост год к году — около 30%, в том числе продажи серверных единиц увеличатся на 14%, ASP возрастёт на 20%.
Однако маловероятно, что Intel удастся реально отвоевать долю рынка у AMD. Новое поколение серверных продуктов Diamond Rapids имеет явные недостатки, о которых негативно отзываются сами отраслевые источники.
Платформа Venice от AMD, напротив, считается "существенным явным шагом вперед", она использует техпроцесс TSMC N2, а поставки не испытывают дефицита — поэтому логика борьбы за долю благодаря собственным фабрикам Intel не срабатывает.
Также прогнозируется, что бизнес Intel по ПК будет под давлением — прогноз по доходам в 2026 году: снижение доходов на настольных ПК на 16%, ноутбуков — на 8%, что обусловлено ростом цен на GPU, сокращением DIY-рынка и продолжающимся захватом доли рынком AMD.
Кроме того, в долгосрочной перспективе по контрактному производству (Foundry) к Intel сохраняются сомнения; вероятность достижения положительного DCF в этом направлении "остается далёкой", несмотря на внимание к партнерству Terafab.
AMD: продукция лидирует, но драйвер акций — это GPU
AMD обладает более высокой конкурентоспособностью на рынке серверных CPU и является главным выгодополучателем роста, предполагается расширение доли компании в сегменте универсальных CPU, а платформа Venice еще больше укрепит лидерство.
Однако основная проблема текущей цены акций AMD в том, что большая часть целевого дохода к 2030 году придётся на GPU, следовательно, именно развитие GPU-направления будет определять динамику акций.
Ключевой опыт последнего квартала подтверждает эти выводы — хорошие результаты серверного бизнеса не смогли сдержать сильное снижение цены акций, потому что фокус рынка был на GPU.
По уровню валовой маржи руководство выражает осторожность в отношении дальнейшей динамики после 1 квартала, поскольку AMD вынуждено перенаправлять часть CPU для стимулирования внедрения GPU-экосистемы, что может привести к определённому дисконтированию и ограничивать рост общей прибыльности.
Акции памяти: низкая оценка плюс многократные выгоды — лучшая доходность/риск
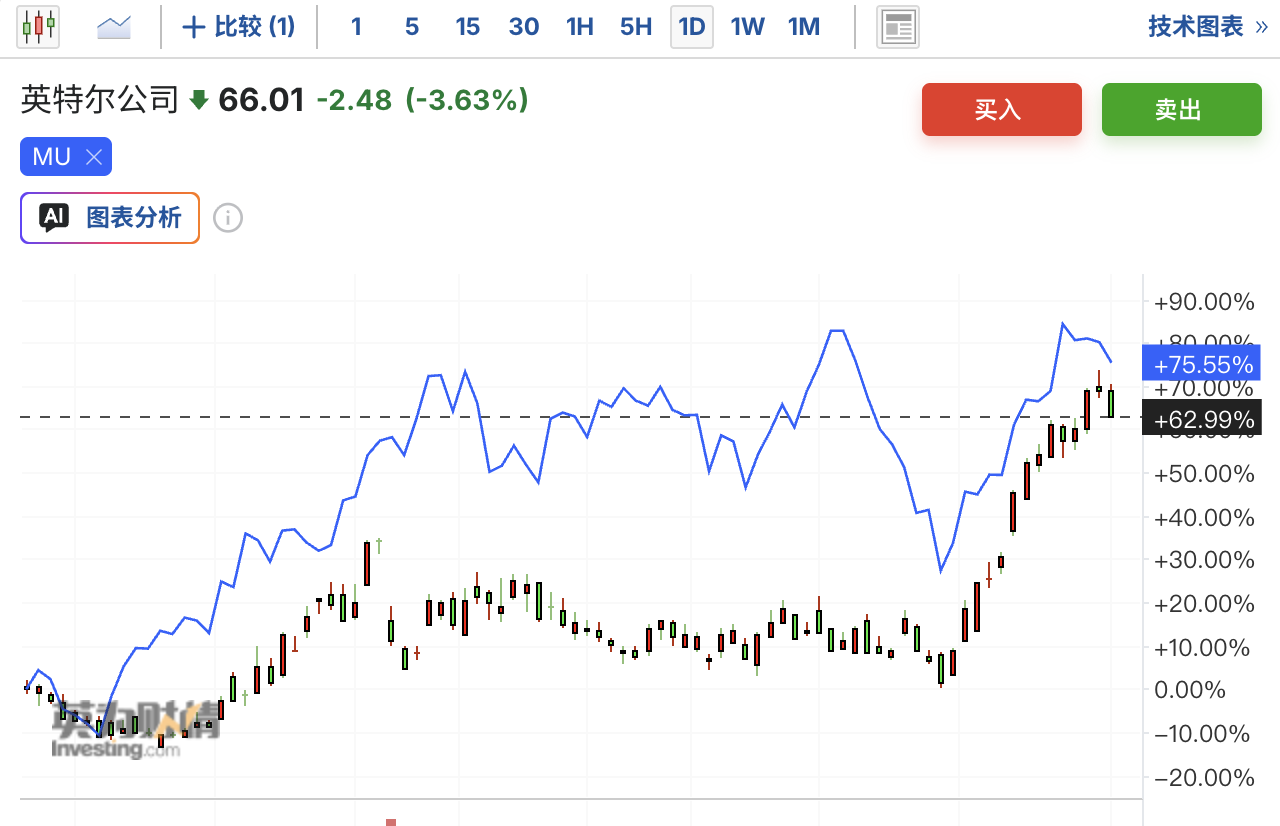
Micron и SanDisk — лучшие идеи в контексте тенденции спроса на CPU и AI; важный аргумент — значительное преимущество по оценке. По прогнозу отчета на 2026 год, MU и SNDK сейчас торгуются примерно по мультипликатору прибыли 5.7 и 11.5 соответственно, потенциал роста очевиден.
С точки зрения спроса, супер-крупные облачные компании минимум до 2027 года не смогут удовлетворить потребность дата-центров в памяти, дефицит предложения — "на самой ранней стадии".
О случайном снижении цен на спот-рынке (например, модули на вторичном рынке) говорят, что оно не связано с структурным дефицитом памяти на рынке дата-центров и не может быть использовано для анализа.
Что касается долгосрочных соглашений, ожидается, что уже в этом году будет получено явное подтверждение (в виде значительного денежного потока и отложенных доходов), того что соглашения о предоплате вступают в исполнение.
Цель по цене Micron — 520 долларов, по SanDisk — 690 долларов, обе компании сохраняют рейтинг " покупать". Признавая, что AI-агенты ускоряют спрос на CPU, акции памяти предоставляют оптимальное соотношение риск/доходность.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
В условиях обострения споров вокруг AI хедж-фонды покупают технологические акции рекордно быстро за последние 15 месяцев
Хедж-фонды за последние 11 торговых дней 10 раз фиксировали чистые покупки американских TMT-акций, восстанавливая длинные позиции в технологиях с самой быстрой скоростью за 15 месяцев. Однако шторм регулирующих инициатив в сфере искусственного интеллекта обрушился в «самый неподходящий момент»: призывы технологических гигантов замедлить разработку были отклонены, что, из-за неопределённости регулирования, привело к резкому падению акций таких азиатских технологических компаний, как SoftBank. На фоне эйфории быков и «супернедели центральных банков» технологический сектор сталкивается с серьёзным испытанием.
Отслеживание предварительных заказов Apple: спрос на iPhone 18 Pro за рубежом слабый, Duo получил положительные отзывы, но отстает по аппаратному обеспечению
Согласно исследованию Jeffries, после начала продаж iPhone 18 Pro время ожидания доставки на четырех основных рынках — США, Великобритании, Германии и Японии — сократилось на 5–11 дней по сравнению с прошлым годом, а в США вовсе отсутствует очередь. При неизменной производственной мощности это является явным сигналом ослабления спроса. На рынках Китая и Гонконга, несмотря на противоположную динамику, сохраняются подозрения в спекулятивном запасе продукции. Новинка с гибким экраном Duo получила одобрение за программный опыт, однако при цене в 2000 долларов предлагает корпус весом 254 грамма и двойную камеру, что существенно уступает по аппаратным характеристикам Android-конкурентам. Jeffries сохраняет рекомендацию «хуже рынка», ожидая снижение цены на 21% относительно текущей.
Опрос Odaily о здоровье и благополучии: Elevance Health (ELV.US) лидирует, американские работодатели готовятся к росту медицинских расходов
В ежегодном опросе управляющего института по вопросам благополучия сотрудников UBS, Elevance Health (ELV.US) стала самой высокооцененной американской страховой компанией в сфере здравоохранения.


Цены на крипто
Далее


