
Стратегии экспортных компаний в эпоху 6.7

В середине мая курс доллара к юаню приблизился к уровню 6.7. Анализируя динамику обменного курса за последние десять лет, отметка 6.7 является ключевой границей между сильным и слабым периодом для юаня и имеет высокую ценность в качестве индикатора цикла. Как только отметка 6.7 будет пробита, в короткий срок курс вряд ли резко развернется — скорее всего, сформируется тенденция не менее квартального масштаба. За последнее время, посещая экспортные компании, я почувствовал, что по мере приближения к уровню 6.7 давление на хеджирование для предприятий становится всё более значительным.
USDCNY постепенно приближается к 6.7
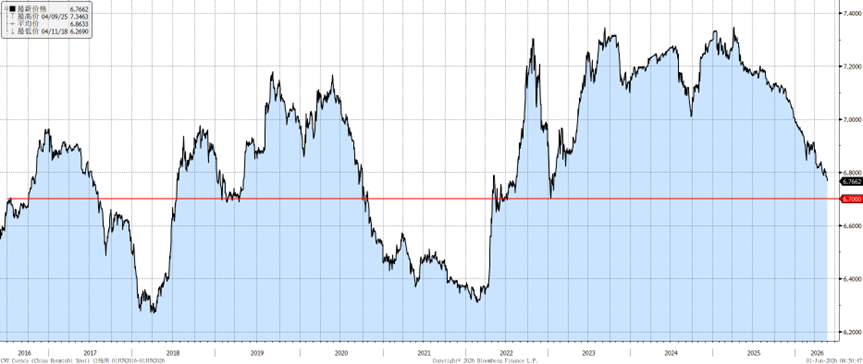
В чем заключается давление для экспортных компаний? В ходе визитов я обнаружил, что из-за того, что стоимость заказов динамически корректируется по курсу, сам уровень USDCNY не является главным. Основное требование бизнеса — стабильность курса. Чтобы справиться с колебаниями курсов, свопы являются естественным инструментом, но в настоящее время свопы находятся в глубоком дисконте, что осложняет управление затратами экспортеров и ставит их в затруднительное положение.
1Y спред между процентными ставками США и Китая стабильно выше 2%
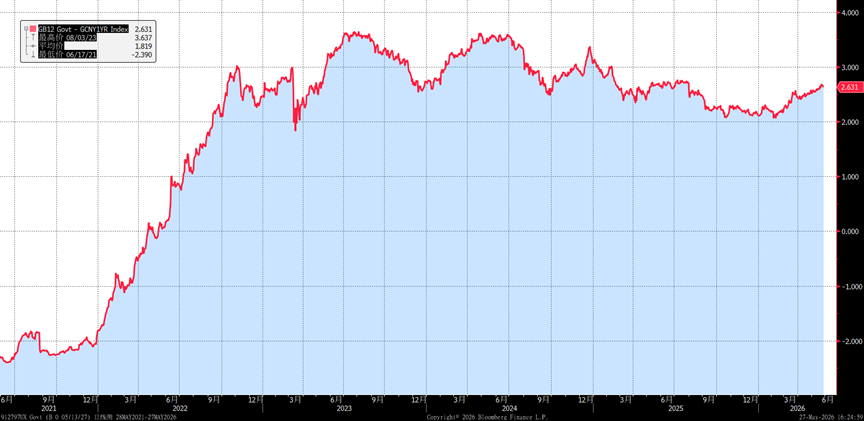
Поскольку ожидания в отношении денежной политики ФРС сместились с начала года с понижения ставки на возможное ее повышение, можно предположить, что инверсия спреда будет сохраняться довольно долго. С отметки 6.7 я бы рекомендовал экспортерам для управления валютным риском следующие инструменты:
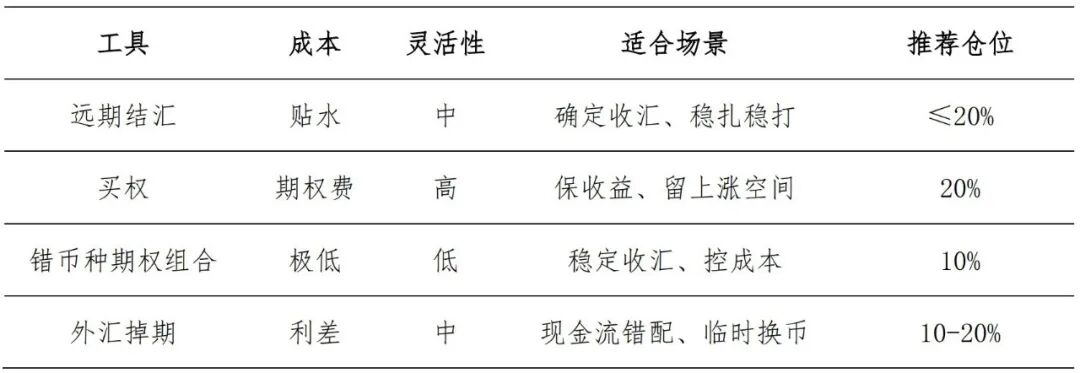
Инструмент 1: Форвардная продажа валютной выручки, продукт прост в использовании, требует от экспортёров минимальных усилий для освоения.
В текущей ситуации с дисконтом стоит учитывать, что стратегия работы с форвардами требует отказаться от прежнего подхода с большими объемами. Необходимо более тонкое управление, особенно согласованная работа между операционными и финансовыми отделами и короткие форвардные «перекаты» по валютной позиции, чтобы не нарастить стоимость свопа за счет долгого срока.
Инструмент 2: Колл-опцион, его особенность — застраховать минимальный уровень курса за плату, не ограничивая рост выигрыша.
В статье «CNY:Стратегии в условиях низкой волатильности» мы пришли к выводу, что уровень волатильности, скорее всего, останется низким или даже снизится. Это делает покупку опционов выгодной: например, одно-месячный колл на уровне 6.75 дороже форварда всего на 200 пунктов (годовая стоимость — менее 0.3%), что намного ниже, чем в прошлом, когда опцион стоил до 1%. Это выгодный выбор для тех, кто опасается укрепления, но не хочет упустить возможный отскок.
Инструмент 3: Кросс-валютные опционные стратегии — снижение стоимости хеджирования через продажу опционов на неамериканские валюты.
Ранее при покупке опционов для снижения затрат часто одновременно продавались опционы с тем же сроком и валютой. Однако, учитывая бычьи настроения рынка по юаню и падающую волатильность, данная комбинация теперь малоэкономична. В статье «Стратегия по юаню: продажа EURCNY call» мы рассказывали о подходе с продажей опционов по паре евро-юань. В текущих условиях разумная комбинация — покупка USDCNY put и продажа EURCNY call в определенном диапазоне цен, что позволяет получить хедж по себестоимости ноль.
Инструмент 4: Юаневые свопы
Для компаний с разрывами по валютным потокам свопы — естественный и наилучший инструмент для управления денежными потоками. Для компаний, которые только получают валютную выручку, при наличии инверсии спреда и низкой волатильности по юаню, часть экспортёров ранее использовала дисконт свопа для сглаживания курсовых колебаний, действуя по логике Carry Trade. Однако автор предупреждает: такая стратегия не должна применяться догматично, а корректироваться в зависимости от ситуации на рынке и потребностей управления ликвидностью компании.
Итоги сегодняшнего обсуждения:
Текущее укрепление юаня напоминает эффект «лягушки в медленно закипающей воде»: по мере приближения к отметке 6.7 управление рисками становится всё сложнее, и требования к использованию финансовых инструментов возрастают. На мой взгляд, вопрос валютного управления — это не «заниматься или нет», а «как именно». У каждого продукта — свои достоинства и ограничения, и в зависимости от рыночной ситуации их применение меняется. Выбор наиболее подходящего инструмента с учетом собственных условий и текущей тенденции — оптимальное решение.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Я перевел 390 реальных примеров использования Meta Muse и обнаружил важный факт.

Растущий интерес инвесторов к развитию центров данных AI! Акции Qualcomm (QCOM.US) поднялись до двухмесячного максимума
По мере того как инвесторы все больше одобряют стратегию Qualcomm по внедрению искусственного интеллекта (AI) в инфраструктуру дата-центров, этот производитель чипов привлекает больше внимания.

Эпоха 5% доходности американских облигаций наступает: в краткосрочной перспективе «взрыв» маловероятен, давление может появиться через 12–18 месяцев
Настоящая разрушительная сила высоких процентных ставок заключается в их продолжительности. Большое количество долгов, выпущенных в 2020-2021 годах под 2%-3%, сейчас сталкивается с необходимостью рефинансирования под 6%-8%. Основной удар ожидается через 12-18 месяцев. В первую очередь пострадает рынок жилья в США, за ним — коммерческая недвижимость, компании с высоким уровнем задолженности и организации, поддерживаемые частным капиталом. Если высокие ставки сохранятся дольше полугода, все допуски к риску на рынке будут полностью исчерпаны.

Цены на крипто
Далее


