
На фоне "отсрочки IPO OpenAI": акции аппаратных компаний, возглавляемые Oracle и Nebius, падают, в то время как акции софтовых компаний, таких как ServiceNow и Workday, резко растут

Финансовые трудности OpenAI вызвали переоценку рынка, акции программных компаний резко выросли, а чипмейкеры испытали давление.
По данным Vedomosti Wall Street, 25 июня The New York Times сообщила, что OpenAI может отложить планы по IPO из-за финансового давления, вследствие чего рынок заново оценил, насколько сильно AI влияет на традиционных производителей программного обеспечения.
На этой неделе программный сектор продемонстрировал резкий рост: лидерами стали акции ServiceNow, Workday, которые ранее считались наиболее уязвимыми для угрозы со стороны AI, тогда как Oracle, тесно связанный с OpenAI, двигался в противоположном направлении.
Аналитик RBC Capital Markets Rishi Jaluria отметил, что, несмотря на преобладающую на рынке негативную динамику в сфере программного обеспечения, "самый пессимистичный момент, возможно, уже позади". Он также подчеркнул, что утверждение о том, что "компании полностью заменят существующие программные решения на AI", не соответствует действительности.
Рост акций ПО, бывшие "зоны риска" стали лидерами
В пятницу наибольший рост продемонстрировали те компании, которые ранее считались наиболее подверженными риску со стороны AI.
Акции ServiceNow и Workday выросли более чем на 9%, попав в число лидеров роста индекса S&P 500 за день.
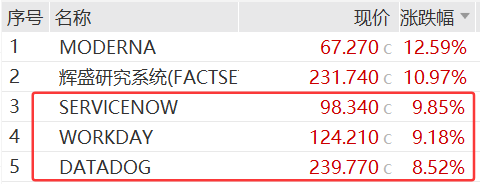 (Пять лидеров роста среди компонентов S&P 500)
Figma и Datadog закрылись с ростом более 10% и 8% соответственно; Adobe и Salesforce прибавили порядка 5% каждая; Atlassian также выросла более чем на 5%.
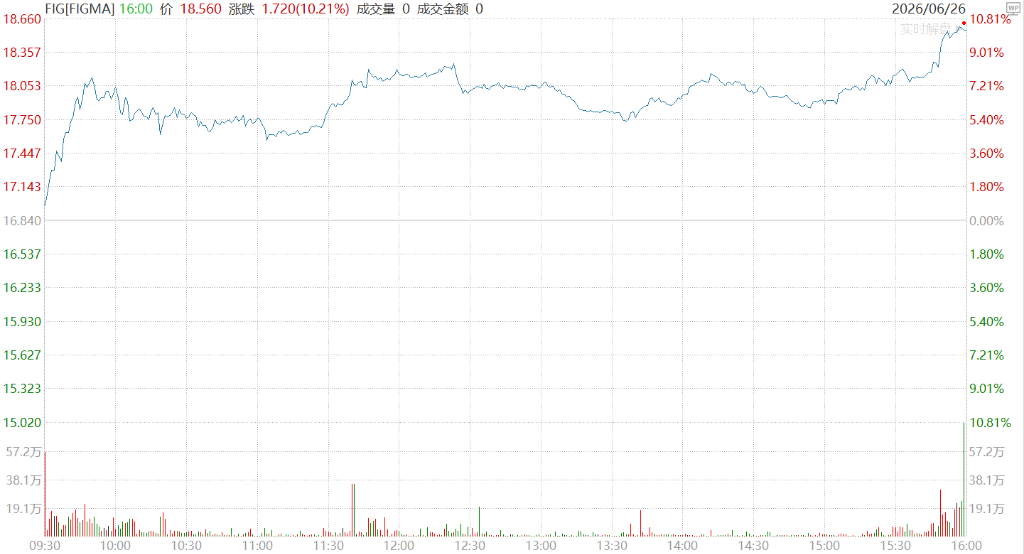
Аналитик Raymond James Адам Тиндел отметил: хотя однодневные колебания акций сложно приписать какому-то одному фактору, наибольший рост в пятницу показали именно те компании, в отношении которых рынок ранее переживал из-за возможного давления со стороны AI, включая ServiceNow и Atlassian.
Oracle упал вопреки тренду, облачная инфраструктура стала фактором давления
Ярким отличием на фоне общего роста сектора стало падение акций Oracle на 3% в пятницу.
Аналитик Morningstar Люк Янг отметил, что основным фактором снижения акций Oracle стали новости о переносе IPO OpenAI.
Янг объяснил, что эта новость позитивна для компаний-разработчиков программных решений, но негативна для облачной инфраструктуры.
Между Oracle и OpenAI заключено облачное соглашение объемом 300 млрд долларов, что делает отдельные направления бизнеса Oracle тесно зависимыми от судьбы OpenAI.
Структура бизнеса Oracle также подчеркивает возросшее значение облачных вычислений. В 2026 финансовом году доходы Oracle от облачных сервисов выросли на 39% по сравнению с прошлым годом, достигнув 34 млрд долларов, в то время как доходы от программного обеспечения немного сократились — на 1%, до 24,5 млрд долларов.
Компании облачной инфраструктуры под давлением, поставщики вычислений сталкиваются с риском понижения ожиданий
Новости о финансовых затруднениях OpenAI негативно сказались и на новых облачных инфраструктурных компаниях.
CoreWeave и Nebius Group в пятницу обе снизились — их котировки потеряли около 2% и 6% соответственно.
Люк Янг отметил, что обе компании в высокой степени зависят от спроса на облачную инфраструктуру для AI. Как только ожидания рынка по поводу роста OpenAI становятся более осторожными, влияние на таких поставщиков вычислительных мощностей носит прямой характер.
Инвест-менеджер Dutch Asset Эрик Жонса в соцсетях отметил, что рынок уже включает существенные долгосрочные риски при оценке большинства SaaS-компаний, в то время как для отдельных производителей инфраструктуры AI эти риски почти не учтены.
Он добавил, что прогресс передовых моделей, таких как GLM 5.2, экспортные ограничения, а также переход бизнеса на более мелкие и дешёвые модели для сокращения затрат на token свидетельствуют о том, что долгосрочные капитальные затраты на вычислительную мощность AI также остаются неопределёнными.
Усиление разрыва в оценках, инвестиционная логика в инфраструктуру AI требует пересмотра
Данная динамика также подчеркнула внутренние различия в стоимости активов, связанных с AI.
Эрик Жонса указал, что Nvidia торгуется с форвардным P/E около 20, Broadcom около 23, Marvell — 58, а Astera достигает 116, при этом у двух последних доля акций в прибыли и свободном денежном потоке намного выше.
Он считает, что такая дифференциация "абсурдна" и на рынке присутствует явное давление на возвращение к средним значениям.
В то же время целый ряд SaaS-компаний демонстрирует стабильный двузначный годовой рост регулярной выручки и свободного денежного потока при мультипликаторах 10–15 форвардной свободной прибыли (без учёта акций), что, по мнению Эрика Жонса, создаёт хороший уровень защиты.
В плане инвестиционной стратегии Эрик Жонса отмечает, что по объектам инфраструктуры AI, для которых достаточно поддерживать сильный рост капитальных расходов до 2028 года (а не до 2030 года или дальше), он сохраняет конструктивный взгляд, тогда как по тем, которые нуждаются в более длительном цикле капитальных расходов для подтверждения оценки, он осторожен или даже негативен.
Он добавил, что купить акции инфраструктурных компаний AI по 15–20 прогнозных прибылей на акцию 2028 года существенно спокойнее, чем платить более 30 форвардных прибылей.
На макроуровне Эрик Жонса отметил: если во второй половине года инфляция снова ускорится, а ФРС США под политическим давлением отреагирует медленно, долгосрочные ставки могут сильно вырасти. Это будет главным макроэкономическим риском для текущей оценки технологических акций.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
От бума токенов до 1,3 трлн долларов на рынке AI-серверов: спрос на вычислительные мощности для AI стремительно растет, лидеры отрасли как Dell вступают в золотую эпоху "роста объема, цены и доли рынка"
Такие ведущие мировые производители кластеров AI-серверов, как Dell и другие, одновременно получают две основные выгоды: ускоренное расширение рынка AI-серверов и значительное увеличение доли заказов от ключевых клиентов — крупных предприятий и новых облачных сервисов в сфере AI-облачных вычислений. При этом их рост объясняется не только пассивным повышением цен на оборудование.

Волна повышения цен на облачные GPU-сервисы: Nebius снова поднял цену на 20%, поставщики вычислительной мощности получают преимущество в переговорах
С 1 октября Nebius повысит цены на все свои облачные GPU-сервисы примерно на 20%. Многие модели чипов, от H100 до B300, подорожают. Это уже второй раунд повышения цен за последние несколько месяцев, а совокупный рост для B300 достиг 56%. Видимость спроса превышает 24 месяца, клиенты массово скупают вычислительные мощности Blackwell и даже готовы переплачивать на аукционах. Дисбаланс спроса и предложения на вычислительные мощности для ИИ меняет всю структуру переговоров в отрасли, и переговорная сила незаметно переходит на сторону поставщиков.


Цены на крипто
Далее


