
Достигло ли хранение максимума?

Morgan Stanley считает, что мировая индустрия чипов памяти приближается к «пиковому значению скорости изменений» (Peak rate of change), однако это не означает завершения текущего цикла.
По сообщению платформы Trend Chaser Desk, технологические аналитики Morgan Stanley в Азиатско-Тихоокеанском регионе Шон Ким и Райан Ким в своем отчете от 6 июля отмечают три основные дискуссионные темы на рынке памяти:достиг ли рост цен пика, почему долгосрочные соглашения (LTA) не привели к переоценке стоимости, а также является ли это вершиной цикла или промежуточной коррекцией в рамках бычьего рынка. Основной вывод отчета можно резюмировать так:скорость изменений (rate of change) прироста цен достигает максимума, но сам цикл еще не окончен.
По мнению Morgan Stanley, по мере того как крупнейшие покупатели AI-вычислительных мощностей, по слухам, начинают продавать избыточные мощности, а корпоративный сектор ужесточает требования к “минимизации токенов” (Token minimization), восходящий импульс в секторе памяти ослабевает.
Это означает, что перед предстоящим сезоном отчетности акции соответствующих компаний столкнутся с краткосрочным ослаблением цен и повышенной волатильностью. Текущий рынок крайне насыщен, и капитал готов переключиться на отстающие сегменты. Базовая рекомендация Morgan Stanley:долгосрочный взгляд остается оптимистичным (ожидается рост прибыли в 2027 году на 35-40%), однако в краткосрочной перспективе рекомендуется проявлять осторожность из-за возможной коррекции.
Три ключевых вопроса: о чем спорит рынок?
Morgan Stanley отмечает, что за последнюю неделю в диалогах с инвесторами три ключевых вопроса поднимались неоднократно – именно они определяют текущее движение в секторе памяти.
Вопрос 1: Действительно ли избыток вычислительных мощностей имеет место?
На рынке циркулирует неподтвержденная информация — один из крупнейших инвесторов в AI, предположительно, располагает избыточными мощностями для продажи. «Медвежья» трактовка: если гиперскейлеры (hyperscaler) имеют профицит вычислительных ресурсов, то вся AI-инфраструктура сталкивается с избытком предложения. Однако Morgan Stanley предлагает другой взгляд: это скорее оптимизация возврата на капитал и монетизация простаивающей инфраструктуры, что не тождественно реальному избытку мощностей.
Главная проверка наступит во втором квартале 2026 года — если гиперскейлеры сохранят либо повысят прогноз по капитальным затратам, это станет хорошей точкой входа в акции памяти; если понизят — риторика об избытке будет только нарастать.
Вопрос 2: Споры о “максимизации” и “минимизации” потребления токенов
При развитии AI-приложений возник новый тренд: многие компании ранее поощряли сотрудников максимально использовать AI для генерации токенов (“token maxing”), однако это привело к перерасходу IT-бюджетов, из-за чего бизнес стал искать более дешевые альтернативы.
В деталях это выглядит так:
Вывод аналитиков: второй квартал 2026 года не станет проблемой для цепочки поставок AI, но опасения рынка уже сместились на влияние дешевых токенов на прогнозы второй половины года.
Вопрос 3: Почему после заключения LTA не произошло переоценки акций?
Подписание долгосрочных соглашений о покупке (LTA) должно было стать триггером для переоценки акций памяти, но реакция рынка была сдержанной. В Morgan Stanley это объясняют так:память рынка свежа — в прошлом LTA либо пересматривались, либо вынуждали клиентов набирать не нужные запасы (вспоминая ситуацию полупроводниковых компаний во время COVID).
Есть и другое мнение — современные LTA в сегменте памяти носят скорее структурный, чем циклический характер, если спрос на AI останется высоким. Однаковозможность продолжения роста прибыли остается главным источником неопределенности для инвесторов — особенно по части того, когда и насколько значительно цены на память вновь превзойдут ожидания и вызовут пересмотр прогноза EPS на 2028-й год; тайминг крайне неопределен.
Пик скорости изменений: синхронное достижение трех пределов
Morgan Stanley отмечает: сектор памяти приближается к “пиковому значению скорости изменений” (peak rate of change) сразу по трем направлениям:
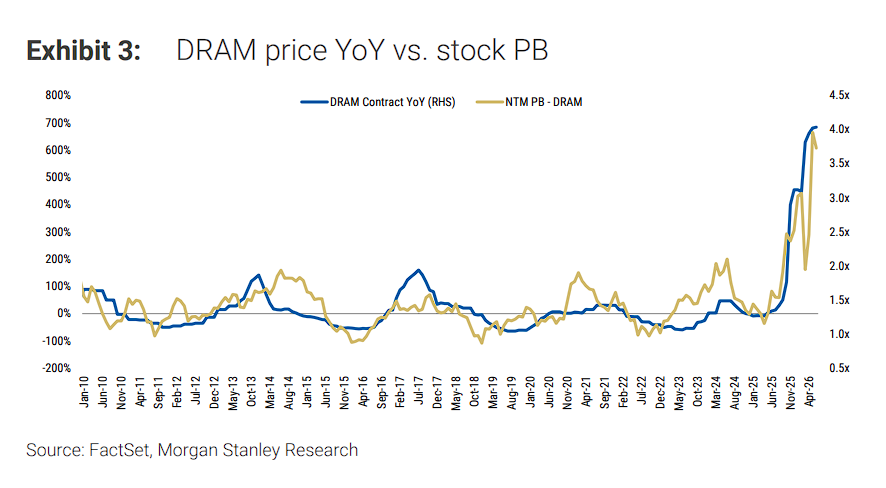
Годовой темп изменения цен (YoY pricing): годовой рост цен на DRAM резко замедлился после высоких значений первого квартала; ожидается дальнейшее сужение динамики прироста в последующих кварталах;
Изменение запасов: улучшение по запасам стабилизируется и больше не ускоряется;
Ширина коррекции EPS: по DRAM уровень пересмотра ожиданий по прибыли уже достиг исторического максимума (около 89%), место для дальнейшего пересмотра крайне ограниченно.
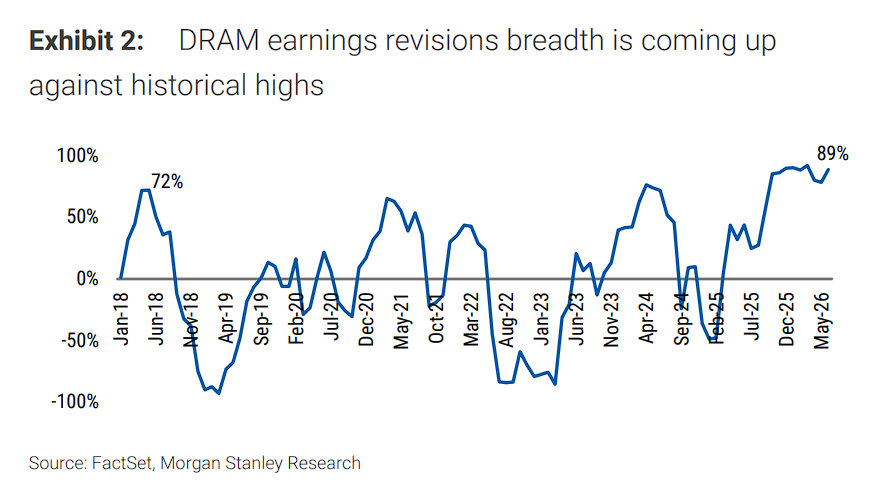
Именно этот сигнал “достижения пика скорости изменений” и является причиной для сектора памяти взять паузу на коррекцию.
Важно отметить: с момента начала бума генеративного AI в ноябре 2022 г. сектор памяти уже трижды корректировался (контекст — конфликт США и Ирана: -15%, фиксация после ралли: -32%, “День симметричных тарифов”: -20%, и текущая коррекция ~-17%). Morgan Stanley определяет эти движения какнормальные коррекции в рамках структурного бычьего рынка, а не старт «медвежьего» цикла.
Вместе с тем, Morgan Stanley подчеркивает: сейчас давление на сектор памяти обусловлено прежде всегопозиционными факторами, а не ухудшением фундаментала.
Акции памяти остаются одними из самых консолидированных в портфелях инвесторов. Рост волатильности затрудняет удержание больших позиций на максимумах — и этот эффект лишь усиливается на фоне одновременного роста spot-цен и волатильности. За последнюю неделю многие инвесторы в диалоге с Morgan Stanley проявили повышенную чувствительность к этим тенденциям и интерес к возможностям в “отстающих секторах” (broadening laggard opportunities).
Недавнее снижение котировок гиперскейлеров может стать ранним индикатором, что и “память” (как основной бенефициар AI-расходов) скоро начнет отставать от рынка. Сезонность также играет против сектора — сейчас на рынке непростой период.
Наконец, Morgan Stanley четко заявляет, чтона текущем этапе большее влияние на динамику акций памяти оказывают отчеты и сигналы гиперскейлеров, чем комментарии менеджмента самих производителей памяти — поскольку с учетом текущей циклической позиции риторика последних будет преимущественно оптимистичной.
Для AI-инвесторов “эффект максимизации токенов” поддержит результаты во 2 квартале 2026 года, носпособны ли прогнозы на 3 квартал 2026 года превзойти ожидания — следующий ключевой вопрос: оптимизация использования токенов, конкуренция от дешевых опенсорс LLM и “чипфляция” (chipflation), влияющая на маржу, — все это потенциальные факторы риска.
~~~~~~~~~~~~~~~~~~~~~~~~
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Растущий интерес инвесторов к развитию центров данных AI! Акции Qualcomm (QCOM.US) поднялись до двухмесячного максимума
По мере того как инвесторы все больше одобряют стратегию Qualcomm по внедрению искусственного интеллекта (AI) в инфраструктуру дата-центров, этот производитель чипов привлекает больше внимания.

Эпоха 5% доходности американских облигаций наступает: в краткосрочной перспективе «взрыв» маловероятен, давление может появиться через 12–18 месяцев
Настоящая разрушительная сила высоких процентных ставок заключается в их продолжительности. Большое количество долгов, выпущенных в 2020-2021 годах под 2%-3%, сейчас сталкивается с необходимостью рефинансирования под 6%-8%. Основной удар ожидается через 12-18 месяцев. В первую очередь пострадает рынок жилья в США, за ним — коммерческая недвижимость, компании с высоким уровнем задолженности и организации, поддерживаемые частным капиталом. Если высокие ставки сохранятся дольше полугода, все допуски к риску на рынке будут полностью исчерпаны.

Шторм доходности по американским облигациям на уровне 5% приближается! Отсчет времени до взрыва рефинансирования запущен — кто станет первой жертвой?
Доходность 10-летних государственных облигаций США превысила 5% и достигла нового максимума с 2007 года. Чем дольше сохраняются высокие процентные ставки, тем тяжелее становится рефинансирование для строительных компаний, коммерческой недвижимости и компаний с высоким уровнем задолженности — системные риски могут ускоренно проявиться в течение ближайших 12–18 месяцев.

Цены на крипто
Далее


