
Сделки против обесценивания доллара возвращаются на Уолл-стрит, институциональные инвесторы предупреждают: необходима поддержка от Федеральной резервной системы

Уолл-стрит вновь делает ставку на так называемую «девальвационную сделку». Суть механизма несложна: когда дефицит бюджета США продолжает расти, государственный долг превышает 40 трлн долларов, а регуляторы пытаются сдерживать долгосрочную доходность облигаций выкупом Treasuries, инвесторы начинают опасаться обесценивания доллара и самих казначейских бумаг и переключаются на золото и другие активы, считающиеся «жесткими активами».
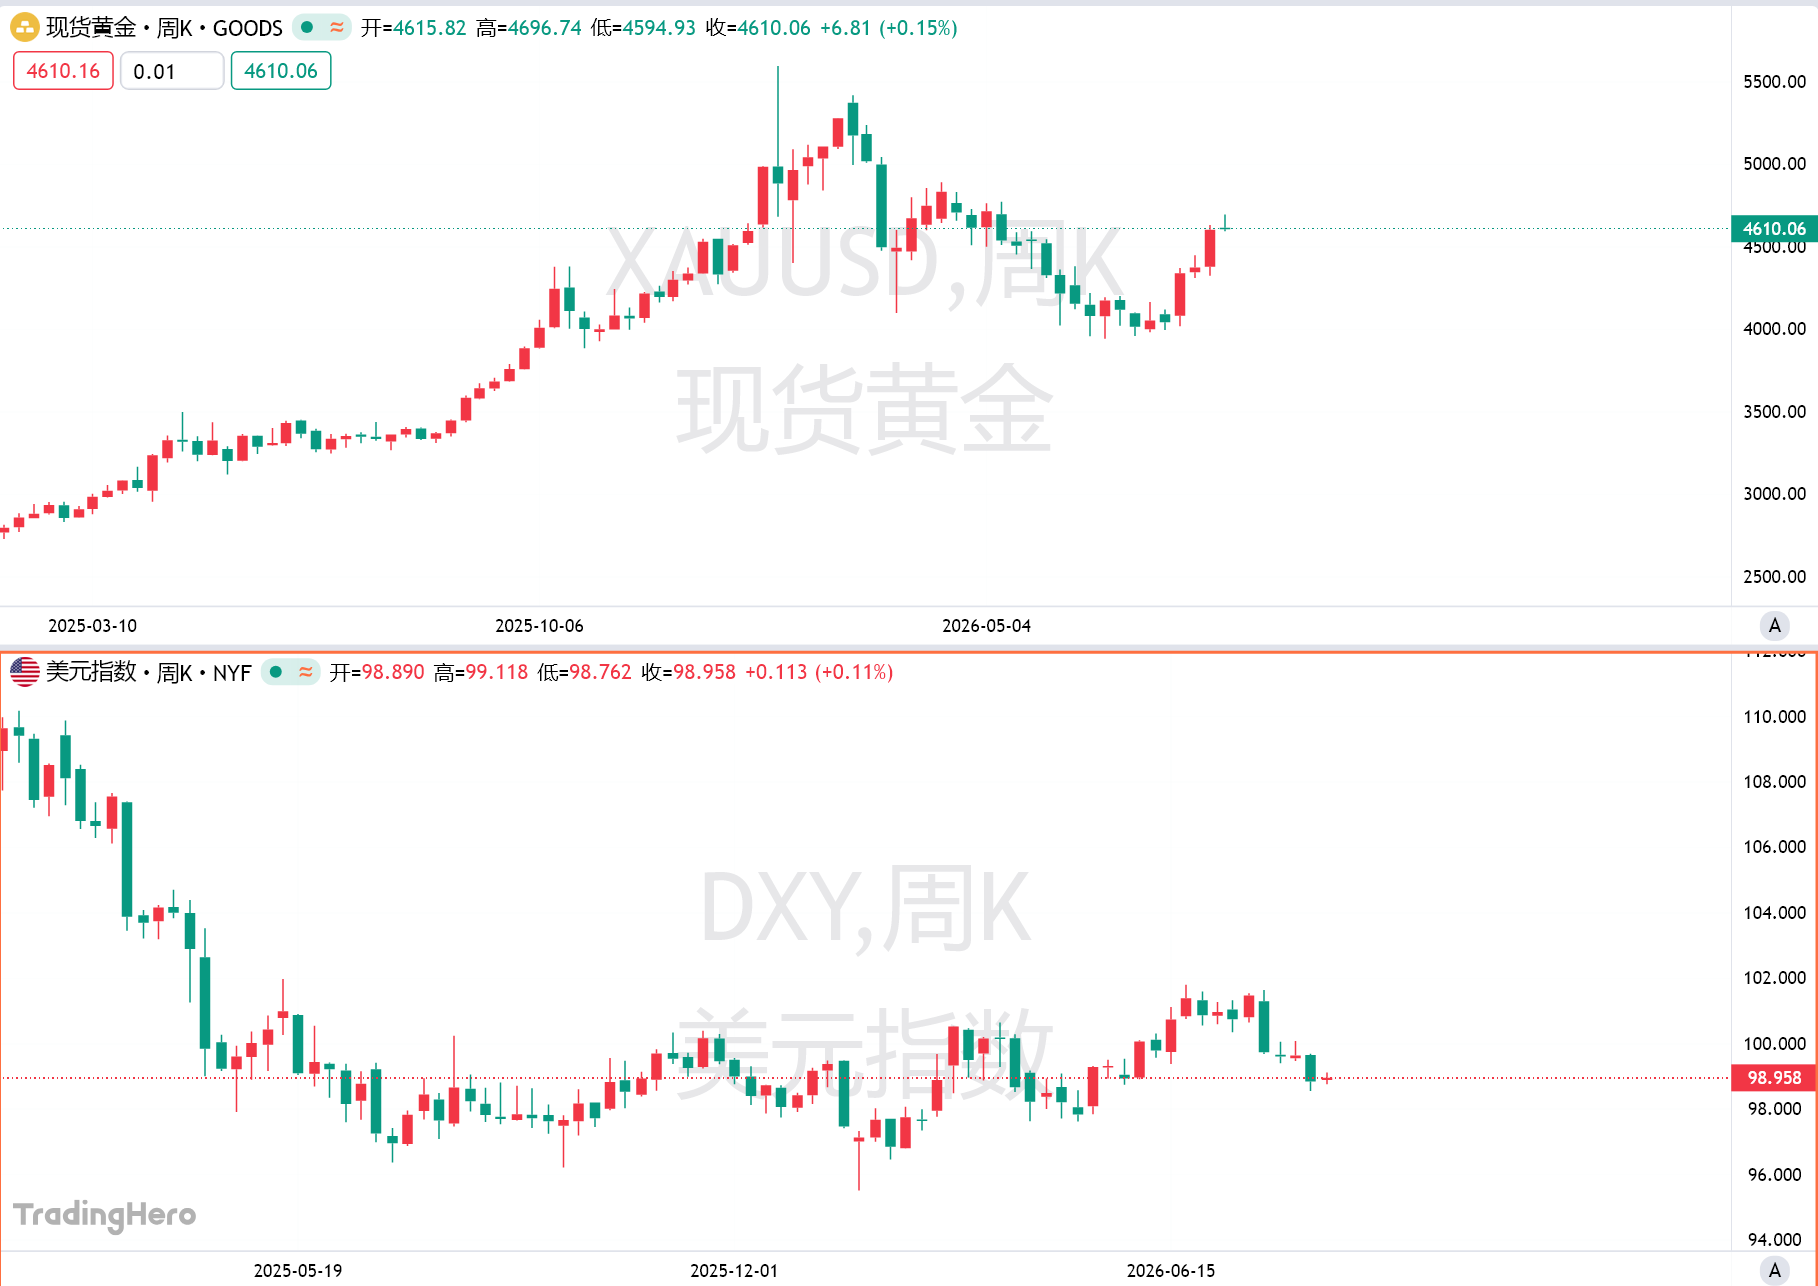
Такая торговая стратегия в последнее время явно набирает обороты. Золото в понедельник достигло максимума за три месяца, продолжив рост после более чем 5% подъема на предыдущей неделе; это уже пятая подряд неделя роста, а августовский прирост может стать самым большим месячным с 1999 года. Одновременно индекс доллара на прошлой неделе упал до минимума за три месяца, снизившись уже третью неделю из последних четырех.
Впрочем, к моменту публикации во вторник золото под давлением фиксации прибыли снизилось на 0,9% за день, а рынок ожидает данных по инфляции в США и выступления председателя ФРС Кевина Уолша на ежегодном симпозиуме в Джексон-Хоул.
Как отмечает руководитель макроэкономического отдела 21Shares Стивен Колтман, масштаб бюджетного дефицита и госдолга может иметь большее значение, чем объем операций обратного выкупа. Текущие суммы, объявленные Министерством финансов США, по сравнению с общим рынком Treasuries остаются незначительными, однако сам сигнал политики чрезвычайно мощный: когда государство начинает напрямую вмешиваться в долгосрочную доходность казначейских бумаг, рынок неизбежно задается вопросом — какие силы вынуждают Минфин идти на такие меры.
Минфин США снижает доходность Treasuries, но рынок делает ставку на снижение доллара
На прошлой неделе Министерство финансов США объявило, что увеличит лимит выкупа долгосрочных казначейских облигаций с 2 млрд до минимум 4 млрд долларов. В понедельник два высокопоставленных чиновника Минфина сообщили, что Министерство, возможно, будет использовать для выкупа средства казначейского общего счета (TGA) в размере около 1 трлн долларов.
Эти шаги совпали с дальнейшим ухудшением бюджетного состояния США. В июле месячный дефицит бюджета достиг максимума за пять лет, а совокупный государственный долг впервые превысил отметку в 40 трлн долларов. Одновременно доходность 30-летних казначейских облигаций взлетела до 5,34% — близко к максимуму за 20 лет, заметно увеличившись по сравнению с 4,82% в конце июня.
Однако обратный выкуп не решил основную проблему. Доходность ненадолго снизилась после объявления Минфина, но затем снова пошла вверх. Это говорит о том, что инвесторы в облигации не верят, что принятые меры способны изменить фундаментальные факторы, подталкивающие долгосрочные ставки вверх.
Глава департамента продаж долговых инструментов в Европе, на Ближнем Востоке и в Африке Citadel Securities Нохшад Шах считает, что в этих действиях заметен элемент «финансовых репрессий»: Министерство способно ограничить дальнейшее падение цен на Treasuries, но не может устранить давление со стороны дефицита, инфляции и роста предложения долга — она лишь перекладывает это давление на другие сегменты рынка.
Если долгосрочная доходность искусственно занижена, привлекательность доллара может снизиться, а стоимость импорта и финансовые условия — ухудшиться, что в итоге только усилит инфляцию. Шах предупреждает, что сигнал с рынка облигаций совершенно ясен — бюджетная и денежно-кредитная политика должны стать гораздо более жесткими.
Это означает, что рынок вновь начинает делать ставку на повышение ставки ФРС. Фьючерсы на федеральные фонды показывают, что вероятность повышения ставки на октябрьском заседании ФРС уже выросла примерно до 56%, что более чем на 7 процентных пунктов выше, чем неделю назад.
Золото и валюты развивающихся стран могут взять эстафету?
Аналитик Deutsche Bank Михаэль Сюэ в понедельник выразил мнение, что золото может превысить целевой уровень в 4800 долларов за унцию — смена политики Минфина только усиливает бычью логику для этого актива.
Миллиардер-инвестор Рэй Далио также советует продолжать перевешивать портфель в сторону золота и bitcoin, предупреждая, что неконтролируемые расходы правительства США могут в итоге привести к долговому кризису. Он считает, что доля золота в модельном портфеле может достигать 15%.
Однако не все участники рынка согласны с тем, что «девальвационная сделка» стала однозначным трендом. Руководитель инвестиций Social Discovery Ventures Александр Лис уверен, что пока нельзя полностью делать ставку на эту стратегию, если не будет уверенности в готовности ФРС взаимодействовать с Министерством финансов.
Заслуживает внимания тот факт, что традиционная связь между Treasuries и валютами развивающихся рынков меняется. Раньше рост доходности гособлигаций США обычно означал укрепление доллара и давление на активы развивающихся стран; теперь же эти корреляции размываются. На фоне давления на долгосрочные казначейские бумаги валюты развивающихся стран проявляют заметную устойчивость.
Причина в том, что инвесторы все больше опасаются, что правительство США попытается облегчить долговое бремя при помощи инфляции и более мягкой политики — включая обратный выкуп Treasuries. Если реальная стоимость доллара продолжит снижаться, это будет выгодно золоту и сырьевым товарам, а у сырьевых развивающихся рынков типа ЮАР, Колумбии, Чили может появиться дополнительный приток капитала.
Глава макроэкономических исследований Monex Europe Ник Рис считает, что если опасения по поводу девальвации доллара и далее будут расти, это окажет значительную поддержку товарным валютам.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Голливуд готовит "возвращение кинопроизводства"! Экономика США стоит на пороге "мягкой посадки", а новый стимуляционный план на 249,1 миллиарда долларов поддержит киноиндустрию.
Исследование показало, что федеральные стимулирующие меры для производства фильмов и телевидения принесут экономике США доход в размере 249,1 миллиарда долларов к 2035 году и создадут 143 500 новых рабочих мест на полную ставку. Американская ассоциация кино вместе с голливудскими профсоюзами ведет кампанию за национальные стимулирующие меры, чтобы эффективно конкурировать с такими рынками, как Великобритания и Австралия.

Сегодня вечером – "голубиное повышение ставки"?
Повышение ставки ФРС сегодня вечером почти решено, однако ключевым моментом будет то, что скажут после повышения. Citi определяет это как «микронастройку», намекая на отсутствие необходимости дальнейшего повышения в будущем, но предупреждает, что если председатель Уош не даст чёткого прогноза, это вызовет резкие колебания на рынке. Goldman Sachs прямо заявляет, что текущее повышение ставки не имеет достаточных экономических оснований, инфляция является лишь разовой причиной, и ожидается, что это будет «повышение без сигналов».
JPMorgan: «Открытый исходный код» и «безопасность ИИ» не являются проблемами, в ближайшие два года капитальные расходы сохранят потенциал роста, полупроводниковое оборудование станет «новым узким местом»
JPMorgan считает, что открытые модели не представляют угрозы, регуляторные потрясения носят краткосрочный характер, а левередж облачных провайдеров по-прежнему низок — фундаментальные основы инвестиций в вычислительные мощности не изменились. Прогнозируется, что капитальные расходы семи технологических гигантов вырастут с 443 млрд долларов в 2025 году до 1,577 трлн долларов в 2027 году. Оборудование для производства полупроводников станет ключевым узким местом в цепочке поставок, а отрасли контрактного производства чипов и передовой упаковки ждёт новый виток роста цен.
Цены на крипто
Далее


