
Доходность 10-летних государственных облигаций США достигла максимума за 24 года, что оказывает давление на цену золота, однако стратеги утверждают, что долгосрочная логика сохранения стоимости золота не поколеблена.

汇通网 6 октября сообщает—— Доходность 10-летних гособлигаций США выросла до 5,32%, достигнув максимума за 24 года, доходность фиксированных доходов увеличилась, что в краткосрочной перспективе оказывает давление на цену золота на спотовом рынке. Главный стратег YieldMax Майкл Ху (Michael Khouw) считает, что высокая ставка приводит к эффекту замещения активов, однако базовая логика сохранения стоимости золота не изменилась. Инфляция сохраняет устойчивость, источник проблемы — фискальные вопросы США. Коррекция цен на золото и снижение волатильности могут привлечь долгосрочные инвестиции, золото по-прежнему является качественным инструментом для диверсификации активов.
1 октября доходность 10-летних гособлигаций США поднялась до 5,358%, достигнув 24-летнего максимума. Поскольку наличные и инструменты с фиксированным доходом обеспечивают ощутимую доходность, рост доходности облигаций создает прямую конкуренцию золоту. Однако рыночные стратеги считают, что устойчивая инфляция продолжает размывать покупательную способность фиатных валют, и базовая логика инвестиций в золото сохраняется.
Высокодоходные активы оттягивают средства, золото временно под давлением
Главный стратег YieldMax Майкл Ху (Michael Khouw) отмечает, что высокие ставки в краткосрочной перспективе сдерживают золото, инвесторы могут получать стабильный доход от основного капитала, а привлекательность золота снижается. Он говорит: «Давление на цену золота неудивительно. Когда процентные ставки достигают определенного уровня, инвесторы не обязательно тщательно рассчитывают реальную доходность, но это неизбежно оказывает негативное влияние на материальные активы».
По словам Ху, инвесторам нет необходимости точно рассчитывать доходность за вычетом инфляции, чтобы ощутить привлекательность высокодоходных активов. Доходность денежных рынков и других ликвидных продуктов достигает около 5%, что очень привлекательно для инвесторов, нуждающихся в денежном потоке. Он отметил: «Когда ставки начинают приносить реальную ценность, возникает эффект замещения, независимо от того, просчитывают ли инвесторы доходность или нет».
Инфляция сохраняется долгосрочно, основы сохранения стоимости золота стабильны
По его мнению, конкуренция со стороны инструментов с фиксированной доходностью не уничтожает базовые причины инвестиций в золото. Инвесторы покупают драгоценные металлы, прекрасно осознавая, что покупательная способность фиатных валют будет снижаться в долгосрочной перспективе; инфляция по сути является невидимым налогом на сбережения, поэтому рынок создает спрос на материальные активы, способные сохранять стоимость. Он говорит: «Инвесторы покупают золото, понимая, что доллар США и другие фиатные валюты не являются инструментами сохранения стоимости, их покупательная способность будет и дальше размываться. Они интуитивно ощущают, что их реальная покупательная способность постоянно снижается, и хотят с помощью материальных активов создать хеджирующий инструмент».
Ху также отмечает, что нынешний рост ставок фактически является корректировкой дисбаланса на рынке, вызванного запоздалыми ответными мерами политики. Инфляция проявляла свою устойчивость ещё несколько лет назад, однако политики тогда характеризовали рост цен как временное явление. Сейчас ситуация на рынке претерпела структурные изменения, и инфляционный уровень будет выше ожиданий рынка. Он сказал: «Пять лет назад уже были достаточные доказательства существования инфляции, четыре года назад власти упорно утверждали, что инфляция — явление временное. При новой инфляционной среде трудно будет вернуться к уровню ниже 2%, вероятнее всего, инфляция останется выше 3%. Рынок начинает это учитывать в цене, из-за чего цены на золото корректируются, однако его базовые фундаментальные проблемы не изменились».
Фискальные вопросы — корень проблемы, золото по-прежнему остается отличным инструментом диверсификации
Хотя высокая доходность американских облигаций отражает опасения рынка по поводу инфляции, Ху считает, что за высокими ставками по гособлигациям скрываются более глубокие фискальные проблемы. Денежно-кредитная политика в большой степени реагирует на инфляционное давление вынужденно, а корень проблемы — в государственных расходах и фискальной политике. Только при существенном улучшении фискального положения США изменится перспектива инфляции и процентных ставок; если фискальная ситуация не изменится, давление инфляции останется.
Он также добавил, что недавняя коррекция цены на золото и возврат волатильности к норме приведёт к возвращению внимания долгосрочных инвесторов к рынку золота. Золото традиционно не является волатильным, спекулятивным активом, а стабильное движение рынка способствует длительному и устойчивому притоку капитала в сектор драгоценных металлов.
Портфель инвестиций YieldMax продолжает включать драгоценные металлы и акции горнодобывающих компаний, рассматривая их как важный инструмент для диверсификации активов. Он отмечает:
Заключение
В целом в краткосрочной перспективе эффект замещения, обусловленный высокой доходностью американских облигаций, сдерживает цену на золото, а капитал уходит в доходные инструменты с фиксированной доходностью. Однако структурная инфляция и скрытые фискальные проблемы США продолжают размывать покупательную способность фиатных валют; долгосрочная ценность золота для защиты от обесценивания и диверсификации портфеля не меняется, а краткосрочная коррекция, наоборот, может привлечь долгосрочный капитал.
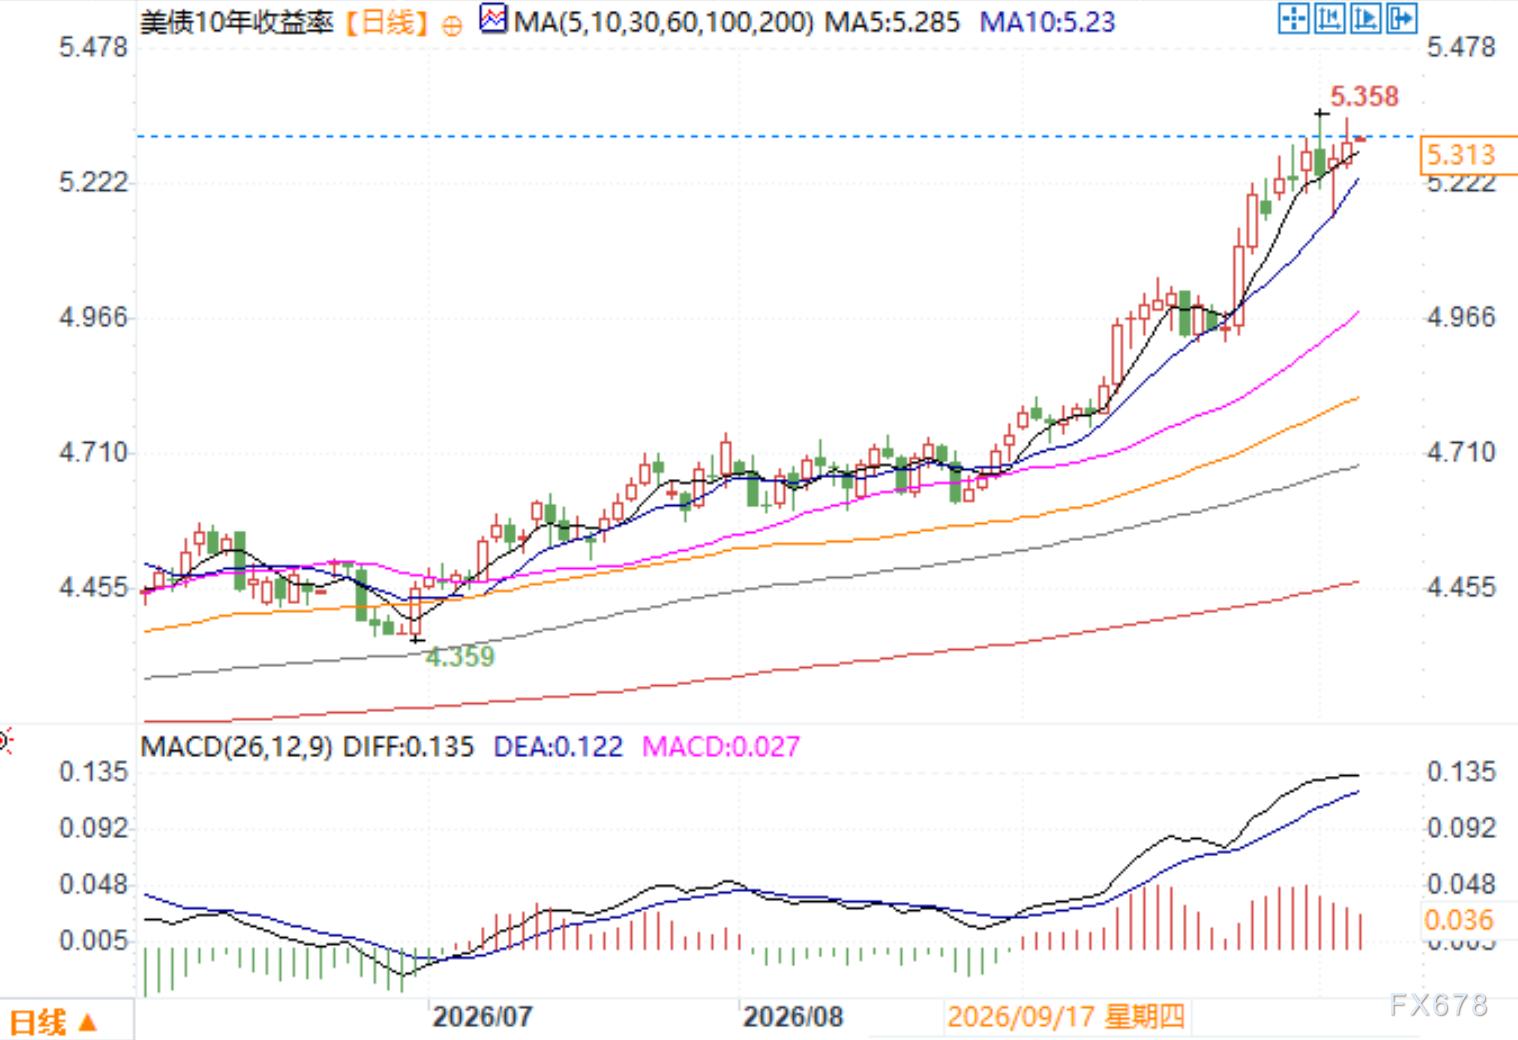
Дневной график доходности 10-летних гособлигаций США Источник: E汇通
Восточноазиатское время, 6 октября, 9:34 Доходность 10-летних гособлигаций США: 5,313%
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
После новости о расширении производства HDD компанией Toshiba, Morgan Stanley настроен более оптимистично, а не пессимистично
Исследование Morgan Stanley показывает, что масштаб расширения производства Toshiba был значительно переоценен рынком — удвоение производственных мощностей на заводе в Филиппинах за два года соответствует годовой темп роста примерно 30%, что сопоставимо с общим ростом предложения в отрасли и значительно ниже темпов роста спроса. Более важно то, что проверки каналов показывают, что Seagate и Western Digital не собираются расширять производство, и на рынке также не наблюдается никаких признаков ослабления ценовой политики.
После двух месяцев падения SOX на 11%, Goldman Sachs внезапно заявляет о покупке: наступила «золотая яма» для полупроводникового сектора?
Goldman Sachs заявил, что после падения индекса Philadelphia Semiconductor на 11% за два месяца его прогноз на третий квартал стал более оптимистичным: положительно оценивает производственное оборудование, хранение данных и аналоговые решения. Присвоил рейтинг "покупать" таким компаниям, как AMD и еще 11 компаниям, негативно оценивает Arm и Texas Instruments.

TSMC (TSM.US) перед отчетом получила поддержку от Goldman Sachs: сильный спрос на AI поддержит рост до 2027 года, акции имеют потенциал роста почти на 40%
В недавно опубликованном исследовательском отчете Goldman Sachs отмечается, что сильный рост показателей TSMC ожидается до 2027 года, а капитальные расходы постепенно увеличатся для поддержки долгосрочного спроса.

Цены на крипто
Далее


