
Полный текст последнего интервью Далио: долги должны быть погашены! Есть ли пузырь на рынке ИИ? Когда лопнет пузырь? (глубокий анализ)

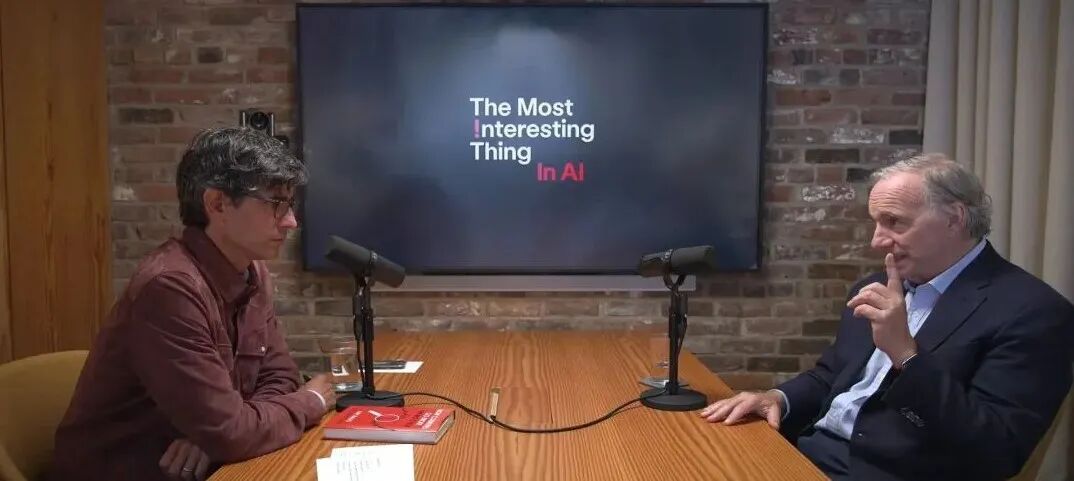
Ray Dalio 14 октября дал эксклюзивное интервью на канале Nicholas Thompson. В ходе этой беседы CEO The Atlantic Николас Томпсон и Далиораскрылипять ключевых движущих сил, формирующих историю, объяснили, почему бум AI сохраняется несмотря на тарифные стены и потрясения из-за войны с Ираном, а также поделились советами молодым людям, которые входят в эпоху искусственного интеллекта.
Далиорассматривает пузырь вокруг AI, долговой кризис и геополитику через призму "экономической машины" и "большого цикла", подчеркивая, что технологическая революция не отменяет законы долга, пузырей, политики и человеческой природы; AI играет значительную роль, однако на сегодняшний день он финансово спекулируем, используем с кредитным плечом и сконцентрирован, а настоящие риски — в оценке стоимости, денежном потоке, долге и политической реализуемости.
1. Общая концепция: пять переплетающихся сил и механическая причинно-следственная связь
По мнению Далио, историю движут пять основных сил:долги и деньги, внутренняя политика, геополитика, природные силы, технологическое творчество.Эти пять сил не существуют изолированно, а тесно взаимосвязаны; первые три характеризуются наибольшей цикличностью. AI относится к пятой силе, но его необходимо анализировать с учетом первых четырех: сколько он привлекает денег, способен ли приносить прибыль, какие имеет политические и геополитические последствия. Ключевая методология Далио — "механический каузализм": за всем стоят причины и следствия, а поняв механизм работы, можно постичь суть;логика долга не изменяется из-за AI: долг надо возвращать, облигации погашать, а пузырь — сталкиваться с требованиями по ликвидности.
2. Определение пузыря вокруг AI: ставка на один сектор влечет экспоненциальный рост риска
Далио не утверждает просто "AI — это пузырь", а объясняет:все активы сконцентрированы в одном — в AI— его доля в ВВП, благосостоянии, на фондовом рынке, его влияние на долговой рынок, торговлю, геополитику, войну и занятость чрезвычайно высоки. Когда ресурсы и ожидания чрезмерно концентрированы, риск обвала пузыря резко возрастает. Он различает "отличную технологию" и "качественную инвестицию": великая технология не всегда означает выгодную инвестицию; в условиях конкуренции компании вынуждены инвестировать, а иногда и чрезмерно; благодаря оценкам при привлечении капитала создается огромный виртуальный капитал, нобогатство не тождественно деньгам: чтобы реализовать капитал на балансе, нужно что-то продать или взять кредит, а кредиты всегда надо возвращать наличными. Ключ к определению пузыря — не "будет ли в итоге доход", аразрушится ли он из-за дефицита ликвидности, налогов на состояние, выхода на IPO, борьбы между сильными и слабыми участникамидо момента возврата. Он сравнивает сегодняшнее состояние с пузырями 2000 и 1929 годов; в 2008 году основной был пузырь недвижимости и долгов, активы были иными; а по накалу страстей 1929 год — абсолютный рекордсмен. Грамотная личная стратегия —не ставить все на высоковолатильные и высоколевериджированные активы.
3. Механизм обрушения пузыря: балансовое богатство, спрос на ликвидность и "сильные/слабые руки"
Далио приводит пример финансирования: компания привлекает $50 млн. при оценке $1 млрд. — мгновенно накапливается $1 млрд. балансового богатства, а реальных денег — только $50 млн.Рост бумажного богатства сильно опережает рост денежной массы, и когда участникам рынка требуются реальные деньги — чтобы купить активы, заплатить налоги, потратить или покрыть маржинальные требования — их вынуждают продавать. Налог на состояние, выход на IPO, финансирование покупателя, маржин-коллы для левериджированных инвесторов — все это потенциальные "иглы, лопающие пузырь". Ключ — в том, у кого находятся активы: у способных держать их долгосрочно или у подверженных панике либо нуждающихся в ликвидности — это и формирует динамику краха.
4. Долговой кризис: экономика США как сосуды с бляшками, ведущими к "экономическом инфаркту"
По Далио, долговая проблема — главный системный риск сегодня. Годовые расходы правительства США — примерно $7 трлн., доходы — около $5 трлн.,дефицит $2 трлн., расходы превышают доходы примерно на 40%; общий долг — в 6 раз больше дохода; процентные платежи — около $1 трлн., уже половина дефицита; каждый год нужно рефинансировать примерно $10 трлн. долгов. Удельный вес выплат по обслуживанию долга продолжает расти — как холестерин в сосудах, что в конце концов ведет к "инфаркту экономики". Одновременно ухудшается баланс спроса и предложения долгов:иностранные инвесторы (главные Япония и Китай) держат около трети, но из-за роста долгов, мировых конфликтов и санкционного риска их спрос падает. Растущее предложение и ослабевающий спрос — классическая проблема. Он сравнивает с диагнозом по рентгену: нельзя надеяться на авось, если еще не случился инфаркт.
5. Сможет ли чудо AI-продуктивности спасти от долгов? Всё зависит от доходов, налогов, политики и времени
Ведущий озвучивает оптимистичное возражение: производительность благодаря AI вырастет в десять раз и позволит погасить долги. Далио отвечает: если доходы действительно резко вырастут — возможно; но важны вероятность, условия, сроки.Чудо продуктивности не автоматически становится источником дохода правительства: из-за конкуренции все становится дешевле; требуются налоги, политический консенсус и временной задел. Углубляется неравенство, держатели акций отдаляются от прочих групп; среднее домохозяйство США несёт около $280 000 госдолга. Три главных вопроса: как будет происходить перераспределение богатства? Успеют ли доходы от роста производительности покрыть долги? Как государство получит эти доходы, возможно ли это политически и достаточно ли быстро? Если чудо не охватит большинство, неравенство и кризис — реальные угрозы.
6. Политические рецепты: порог дефицита в 3% и политические ограничения
Далио предлагает "решение 3%": бюджетный дефицит должен быть ниже 3% от ВВП, чтобы не допустить снежного кома долга и его "бляшкообразования". Его не интересуют споры левых и правых, только риск "натолкнуться на рифы"; он предлагает повысить налоги на 4-5% и аналогично сократить расходы; но "красная линия" для обеих партий —"никаких новых налогов, никаких сокращений социальных программ", и это политически тормозит реформы. Государственная система должна работать для всех, налоги — быть выгодными для большинства, иначе успеха в AI не будет; налоги не ограничиваются AI, а средств по-прежнему недостаточно. По обсуждению "доли государства в AI-компаниях за налоги" он делает акцент на механизме: государству всё равно нужны ликвидные средства или заём; акции — не деньги, ими хлеб не купишь. Он не за экспроприацию, а за ясность: кто, кому и как передает что — и почему это должно работать.
7. Государство и стратегия AI: свободный рынок недостаточен, а вмешательство должно быть продуманным
Далио говорит: мир вступил в новую эру, международная конкуренция усиливается,полный свободный рынок не обеспечивает оптимального распределения стратегических ресурсов; гонка AI — это экономика, военная мощь и мировое лидерство, поэтому в определённых случаях нужны государственные меры, но их нельзя делить на черное и белое. Далио поддерживает идею "счетов Трампа" — акций для граждан, но успех зависит от реализации и информирования людей о смысле таких акций; государство должно давать направление, но механизмы должны быть прозрачны.
8. Различия в подходах к AI: Китай считает AI инфраструктурой, инструментом конкурентоспособности и победы
Далио выделяет три аспекта китайской модели AI: во-первых,AI — как электричество, водоснабжение или дороги, инфраструктура общего пользования, прибыль — не главное, ключ — массовая эффективность и внедрение; во-вторых,интеграция AI в продукцию и мировую конкуренцию: основной эффект — не от лучших моделей, а от встраивания простого и дешевого AI в производство; на Китай приходится 32% мирового производства, больше чем у США, Германии и Японии вместе; в-третьих,AI — ключ к экономической и военной победе. Американский рынок ориентирован на прибыль, а Китай — на инфраструктурное и производственное применение.
9. Личные советы и наследие: быть на передовой AI, следовать жизненным принципам
Советы Далио молодым:быть на гребне волны AI, иначе волна накроет тебя; но жизненные принципы неизменны: познавай себя; важнейшее — учиться;боль + размышление = прогресс; сочетать любимое дело и заработок; жизнь — это риск, и стоит рисковать. Его долг — распространять знания об AI и инвестициях, чтобы каждый мог сам выработать глубокие стандарты и им следовать; он начал с 12 лет, доказав, что нужны не крупные институты или ресурсы, а стандарты и дисциплина мышления.
В двух словах: Далио не просто критикует AI, а предупреждает:какой бы ни была революция в AI, она не отменяет экономические законы; если все активы концентрируются вокруг AI, богатство на бумаге многократно превосходит ликвидность, долговая "бляшка" накапливается, а политика не позволяет повысить налоги и урезать расходы, — реальный риск в синергии краха пузыря и долгового цикла.
Полный текст диалога между Рэем Далио (Ray Dalio) и Николасом Томпсоном (Nicholas Thompson)
1. Вступление: все активы поставлены на AI
Ведущий Николас Томпсон: На мой взгляд, мы находимся в периоде сложных динамических изменений…
Рэй Далио:Это как если множество огромных игл колят один и тот же пузырь. Я думаю то же самое. Более того,все активы сейчас сконцентрированы в одной точке. То есть AI составляет значительную долю ВВП, благосостояния, фондового рынка, а ещё влияет на рынок долгов, торговлю, геополитику, войны, занятость — всё завязано на этот фактор.
Ведущий Николас Томпсон: Всем привет, я — CEO The Atlantic Николас Томпсон, и вы слушаете подкаст “Самое интересное в сфере AI”. Несколько недель назад я пригласил Азима Азара поговорить о самом большом вопросе в направлении AI: действительно ли сейчас надувается пузырь? Технологии поражают, но это не всегда значит, что их экономическая модель имеет смысл. Если вы слушали выпуск, то знаете — Азим сказал: “Нет, это не пузырь”. Мы много спорили, я пытался доказать, что это пузырь, но он отверг все мои аргументы. Конечно, не все согласны с Азимом. Рэй Далио — один из самых известных скептиков. Он основатель крупнейшего хедж-фонда Bridgewater Associates, сумел предсказать кризис 2008 года — тогда, когда пузырь на рынке недвижимости лопнул и экономика рухнула, Bridgewater только заработал. Он добивался этого почти каждый год с основания фонда, до ухода из компании в прошлом году. Теперь он пишет колонки “Principles in Action” и книги вроде “Почему страны банкротятся”. Если вы хотите получить глубокое понимание того, что происходит при переоценке активов, Рэй — ваш эксперт. Год он предупреждает о пузыре в AI. Он считает это пузырём, но причины могут вас удивить. Поэтому я поговорил с Рэем о причинах и о том, как избежать судьбы 2008 года. Этот подкаст подготовлен коммерческой командой The Atlantic, а не редакцией. Вот наш разговор с Рэем Далио. Рэй, добро пожаловать, мне очень приятно!
Рэй Далио: Рад быть здесь.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Долговые облигации США имеют долгосрочную ценность, JPMorgan продвигает сделку "низкий β, крутая кривая".
На фоне резонанса нескольких факторов, таких как глобальный якорь ценообразования активов (доходность казначейских облигаций США), геополитика и погодные условия, последний глобальный макроэкономический прогноз и стратегия от JPMorgan рисуют картину «структурной дифференциации и сближения возможностей» на рынке.
Цена на нефть не падает, доходность американских облигаций не достигнет пика
Азиатские фондовые рынки упали, корейский рынок снизился на 4,5%, японский — более чем на 1%, акции SK Hynix упали на 7%
Основные южнокорейские фондовые индексы упали более чем на 4%, возглавляя снижение на рынках Азиатско-Тихоокеанского региона. Акции SK Hynix упали более чем на 7%, приблизившись к минимуму с апреля. Samsung Electronics снизились более чем на 3%. Индекс Nikkei 225 опустился на 1%, индекс Topix — примерно на 0,9%. SoftBank Group рухнула на 6,34%. Индекс MSCI Asia Pacific снизился примерно на 1%; из 11 секторов 8 завершили день в минусе, число падающих акций в три раза превышало количество растущих. Золото продолжило снижение предыдущей ночи, потеряв еще 0,34%.
Цены на крипто
Далее


