
Основные моменты финансового отчета SpaceX за 3-й квартал 2026 года: выручка выросла на 161% по сравнению с прошлым годом и достигла 14,58 млрд долларов; доходы от сверхинтеллекта (SI) увеличились на 830% до 7,56 млрд долларов и впервые превзошли Starlink, став крупнейшим источником дохода; чистая прибыль вернулась к положительным значениям и составила 4,4 млрд долларов.
 2026/10/21 03:04
🔥 Горячий радар по акциям США запущен! 3 основные темы американского фондового рынка + 6 отобранных акций + 7 календарь ключевых событий — где находятся возможности на этой неделе? Посмотрите по ссылке все 22 направления торговли на одной картинке→
Ключевые моменты
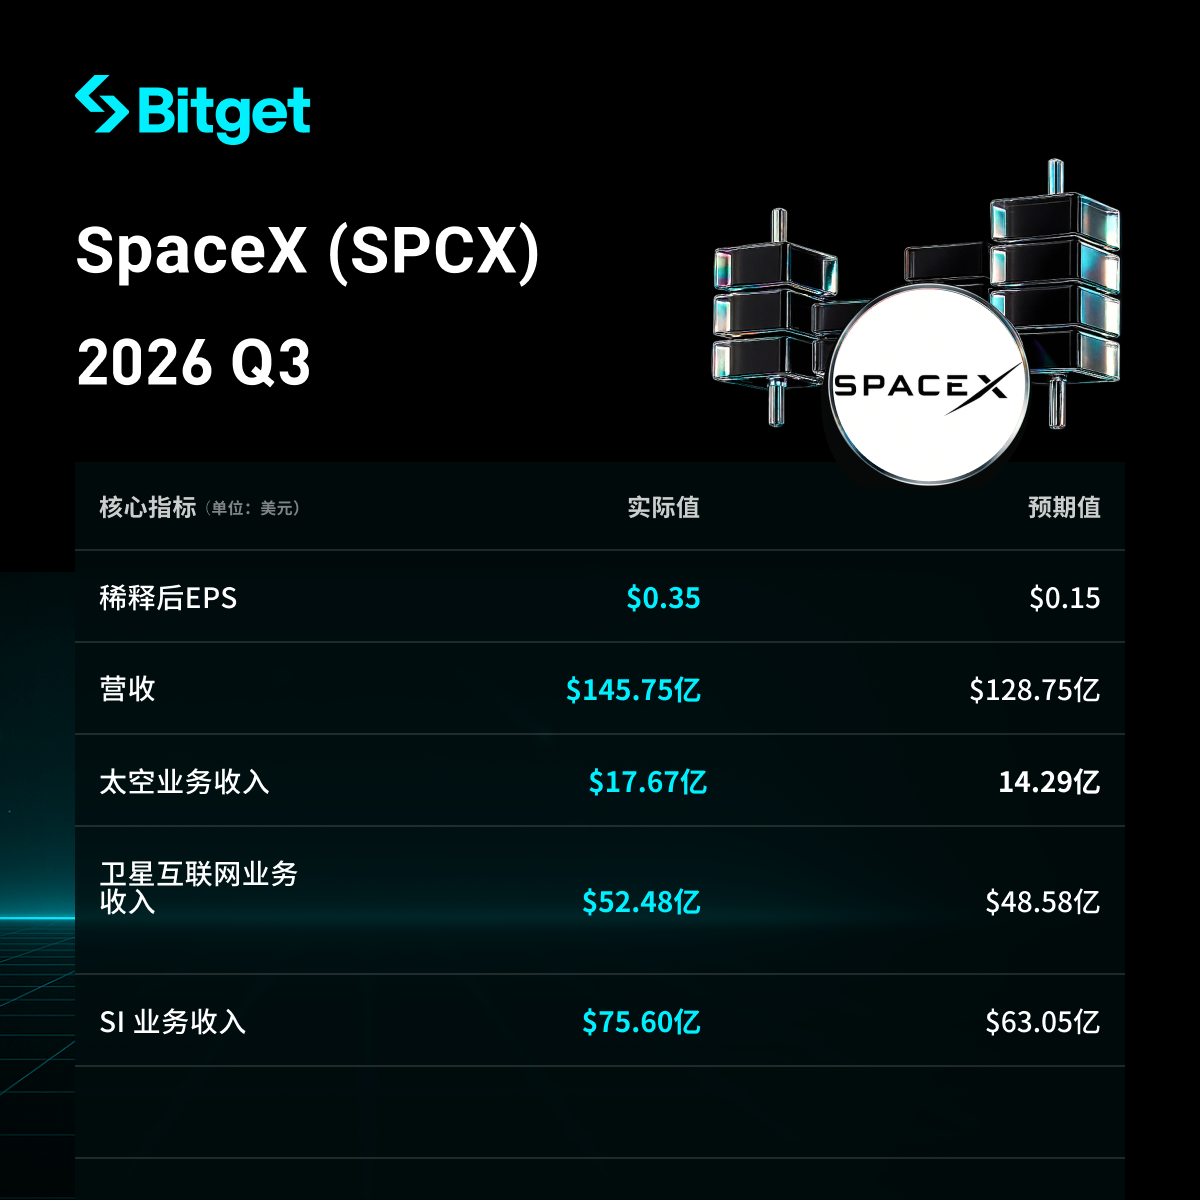
SpaceX (SPCX) 20 октября 2026 года опубликовала отчет о результатах деятельности за третий квартал 2026 года, завершившийся 30 сентября: выручка составила 14,58 млрд долларов, что на 161% больше по сравнению с прошлым годом и значительно превысило рыночные ожидания (около 12,7–12,9 млрд долларов); чистая прибыль по стандартам GAAP — 4,4 млрд долларов (перевернув прошлогодний убыток в 1,1 млрд долларов), скорректированный показатель EBITDA — 8,8 млрд долларов (+306% к прошлому году). Направление Super Intelligence (бывший AI) стало основным драйвером: выручка выросла на 830% до 7,56 млрд долларов и впервые обогнала подразделение Connectivity (Starlink), став крупнейшим источником дохода компании (около 52%). Рост обусловлен контрактами на аренду облачных вычислений, приобретением Cursor и спросом на серию продуктов Grok, после отчета акции выросли.
Детальный разбор
- Общие показатели выручки и прибыли
- Квартальная выручка: 14,58 млрд долларов, +161% к аналогичному периоду прошлого года (~5,6 млрд долларов), значительный рост по сравнению с предыдущим кварталом, превышение прогноза аналитиков (12,72–12,9 млрд долларов).
- Чистая прибыль по GAAP: 4,4 млрд долларов (годом ранее — убыток 1,1 млрд), улучшение на 5,5 млрд долларов.
- Операционная прибыль: 2,8 млрд долларов.
- Скорректированный EBITDA: 8,8 млрд долларов, +306% к прошлому году.
- Скорректированная прибыль на акцию (EPS): около 0,35 доллара (или 45 центов), что значительно выше рыночных ожиданий (0,13–0,16 доллара).
- За девять месяцев: накопленный чистый убыток составляет около 413 млн долларов, однако в Q3 компания показала значительное улучшение.
- Показатели направления Super Intelligence (SI, бывший AI)
- Выручка: 7,56 млрд долларов, +830% к прошлому году (813 млн долларов), значительный рост по сравнению с Q2 (2,561 млрд долларов), впервые стало крупнейшим направлением (доля от общей выручки — 51,9%).
- Операционная прибыль: 431 млн долларов (с учетом расходов на опционные выплаты по приобретению Cursor в размере около 1,2 млрд долларов; без учета этой суммы — выше).
- Скорректированный EBITDA: около 5 млрд долларов.
- Ключевые драйверы:
- Запуск новых облачных соглашений, сдача вычислительных мощностей в аренду клиентам, таким как Anthropic, Google, Reflection AI и др. (основной источник дохода).
- 14 августа завершено приобретение Cursor (AI-платформа для программирования), подразумеваемая оценка — ~60 млрд долларов, вклад в выручку за Q3 — 608 млн долларов.
- Рост распространения моделей Grok и личных агентов Grok Bot (база платных пользователей Grok Bot быстро увеличивается).
- Объем вычислительных мощностей: на конец квартала номинальная мощность (nameplate compute) достигла 1,7 ГВт (годом ранее — 0,6 ГВт, на конец Q2 — 1,4 ГВт), основной прирост за счет строительства центров обработки данных Colossus II.
- Доход от SI-решений и инфраструктуры ~7 млрд долларов, рекламный доход — около 538 млн долларов.
- Результаты других бизнес-подразделений
-
Connectivity (Starlink): выручка 5,25 млрд долларов, +69% к прошлому году; операционная прибыль — примерно 2,37–2,4 млрд долларов (+99%).
- Абоненты Starlink среди частных лиц — 13,6 млн (прирост по сравнению с прошлым кварталом — 1,6 млн, рост за год — 89%), ARPU для клиентов — около 69 долларов.
- Корпоративные и государственные клиенты демонстрируют сильный рост, установка услуг на более чем 3800 самолетах.
-
Space (ракеты/запуски): выручка 1,77 млрд долларов, +6% к прошлому году; операционный убыток — 7 млн долларов.
- Проведено несколько запусков, включая первый коммерческий полет Starship с размещением 26 спутников Starlink V3 (пропускная способность — примерно в 10 раз выше, чем у Falcon 9).
-
Сравнение результатов по направлениям (выручка Q3 2026, млн долларов):
Направление Q3 2026 г. Рост к прошлому году ДоляSuper Intelligence (SI) 7 560 +830% ~52% Connectivity (Starlink) 5 248 +69% ~36% Space 1 767 +6% ~12% Итого 14 575 +161% 100%
-
- План капитальных затрат
- Капитальные затраты в Q3: 19,6 млрд долларов, из которых на SI — около 16,4 млрд долларов (~84%), в основном — инфраструктура для AI (расширение объектов Colossus).
- За 9 месяцев накопленный CapEx — около 48,1 млрд долларов, из них на AI — ~40 млрд долларов.
- Прогноз: капитальные вложения в Q4 ожидаются на уровне 35–40 млрд долларов (ускорение развертывания вычислительных мощностей).
- Цели по мощности: до конца года — 2,5–3 ГВт; в 2027 году — добавление не менее 10 ГВт (общая мощность — 13 ГВт и выше, возможен рост до 20+ ГВт), а также дальнейшее расширение инфраструктуры электроснабжения и охлаждения на дополнительные 20 ГВт.
- Менеджмент отмечает: новая вычислительная мощность окупается менее чем за год по текущим ценам (слегка превышающим 30–50 долларов/Вт), а в отдельных сценариях — менее чем за 6 месяцев.
- По сравнению с ведущими облачными/вычислительными компаниями: SpaceX быстро становится заметным игроком сегмента “neocloud”, доходы от аренды вычислительных мощностей быстро растут, среди клиентов – Anthropic, Google и др.
- Прогноз по финансовым показателям на следующий этап
- Прогноз общей выручки на Q1 2027: 33–37 млрд долларов (значительно выше предыдущих рыночных ожиданий — около 22,2 млрд долларов).
- Цель по ARR (годовой повторяющийся доход) к концу 2026 (по итогам декабря) — 100 млрд долларов (целевая планка сохранена).
- Ожидания CEO Илон Маск: к концу 2027 ежегодные повторяющиеся доходы (ARR) могут достичь 500–1000 млрд долларов.
- Прочее: объем отложенных заказов (backlog) — около 63 млрд долларов, из которых примерно 42 млрд будут признаны как выручка в следующие 12 месяцев.
- Рыночный фон и опасения инвесторов
- Главная интрига: компания стремительно трансформируется из классического предприятия ракетных технологий + спутникового интернета в AI-инфраструктурного гиганта, сфокусированного на Super Intelligence/аренде вычислительных мощностей — SI уже обогнало Starlink по объему выручки; но высокие капитальные нагрузки (в Q4 могут удвоиться) вызывают вопросы о стабильности денежных потоков и прибыльности.
- Вызовы: собственные модели Grok по-прежнему конкурируют с OpenAI, Anthropic, Google и др.; спрос на вычисления огромен (менеджмент заявляет, что “гиперскейлеры постоянно арендуют мощности”), однако необходимо доказать эффективность масштабирования и окупаемости.
- Реакция инвесторов: результаты намного превзошли ожидания, в особенности выручка SI и прогноз на Q1 2027, после отчета акции растут в диапазоне 2–7% (по разным публикациям); рынок следит за динамикой развертывания мощностей, ценообразованием, а также потенциальной синергией/обсуждением слияния с Tesla.
- Прочее: завершена интеграция приобретения Cursor; продолжается расширение Starlink; реализована коммерческая миссия Starship.
Отказ от ответственности: содержимое данной статьи представлено исключительно для справки и не является инвестиционной рекомендацией. Все данные основаны на открытых источниках и кратком изложении отчетов компании, уточненная информация содержится в официальных документах.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Опрос Reuters: Центральный банк Японии, вероятно, повысит ставку до 1,50% в декабре, сохраняя квартальный темп повышения.
Согласно опросу Reuters, большинство экономистов ожидают, что Банк Японии повысит ставку до 1,50% в декабре, после повышения ставок в июне и сентябре, продолжая быстрый квартальный темп ужесточения в текущем цикле — тогда как в начале этого цикла Банк Японии повышал ставку только раз в год.
Инфраструктура искусственного интеллекта вступает в «этап подсчёта»! Рынок больше не смотрит только на капитальные расходы — денежный поток и рентабельность инвестиций становятся новыми вызовами
Общее настроение на рынке инвестиций в AI-трейдинг начинает меняться, и инвесторы, возможно, начинают более тщательно анализировать амбициозные планы расширения и пути к прибыльности.

Прогноз новых акций на американском рынке | От производства оборудования для упаковки пищевых продуктов до капиталного рынка: Combet (KBAT.US) ищет новые возможности для роста через IPO
В настоящее время компания специализируется на проектировании, производстве и продаже специализированных машин для упаковки пищевых продуктов, а продукция поставляется отечественным и зарубежным клиентам через уже созданные каналы продаж и распределения.

Цены на крипто
Далее


