Інфляція в США та шлях ФРС до підвищення ставки: як можлива пауза в жовтні та підвищення в грудні можуть вплинути на фінансові ринки
Ринки переглядають кінцеву точку поточного циклу монетарного стиснення Федеральної резервної системи. За даними нещодавнього опитування Reuters, більшість економістів очікують, що ФРС призупинить підвищення ставки на жовтневому засіданні, однак усі респонденти прогнозують ще одне підвищення в грудні. Порівняно з розбіжністю думок щодо підвищення ставки до кінця року, яка спостерігалася минулого місяця, це свідчить про те, що яструбині очікування щодо траєкторії відсоткової ставки швидко набирають силу.
Для фінансових ринків сценарій «пауза цього місяця з подальшим відновленням стиснення до кінця року» не означає, що ризики зникли. Навпаки, він свідчить про те, що відсоткові ставки, курс долара США, дохідність казначейських облігацій США, золото та акції можуть і надалі зазнавати впливу через постійний перегляд очікувань щодо політики ФРС. Для трейдерів, які торгують CFD, важливим є не лише саме рішення щодо ставки, а й сигнали, які подає ФРС щодо інфляції, економічного зростання та подальшого напрямку монетарної політики.
Пауза в жовтні — основний прогноз, але щодо підвищення в грудні існує чіткий консенсус
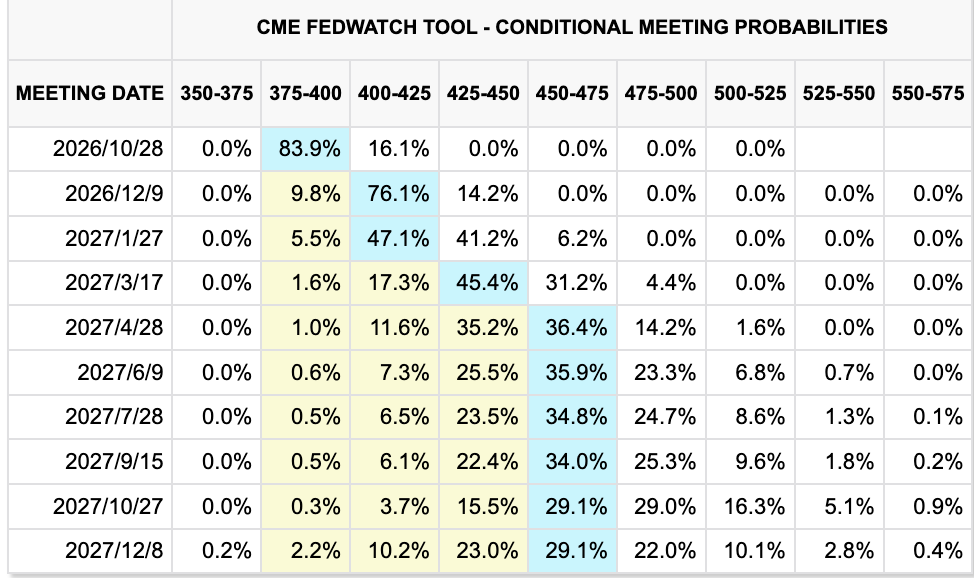
Опитування показало, що 94 з 100 економістів очікують, що ФРС залишить відсоткову ставку незмінною на засіданні 27–28 жовтня, а ставка за федеральними фондами, ймовірно, залишиться в діапазоні 3,75–4,00%. Цей прогноз загалом узгоджується з ринковими очікуваннями.
Проте увага ринку поступово змістилася з питання, чи підвищить ФРС ставку в жовтні, до питання, чи відновить вона стиснення в грудні. Усі учасники опитування очікують ще одного підвищення ставки до кінця року, що відображає стійку стурбованість високою інфляцією та стійкістю економіки США.
Хоча останнім часом ФРС почала висловлюватися обережніше, економічні дані досі не дають чітких підстав для пом'якшення політики. Коли економічне зростання залишається експансивним, а інфляція перевищує цільовий рівень, регулятори, ймовірно, радше вичікуватимуть і оцінюватимуть ситуацію, ніж офіційно оголосять завершення циклу стиснення.
Іншими словами, пауза в жовтні радше свідчить про коригування темпів політики, ніж про фундаментальну зміну підходу ФРС до монетарної політики.
Ринки облігацій першими закладають очікування щодо політики на фоні зростання волатильності дохідності
Останні рухи на ринку казначейських облігацій США відображають чутливість інвесторів до сигналів ФРС щодо політики.
На тлі зростання стурбованості інфляцією та очікувань щодо найближчого підвищення ставки дохідність довгострокових облігацій зросла. Однак після того, як ринок знизив імовірність негайного підвищення ставки в жовтні, дохідність різко відкотилася назад. Дохідність дворічних облігацій, що особливо чутлива до політики ФРС, також спочатку зросла, а потім знизилася, що свідчить про те, що ринки не просто реагують на економічні дані, а постійно переоцінюють імовірну траєкторію політики ФРС.
У таких умовах волатильність може поширитися на кілька класів активів:
-
Індекс долара США: якщо ФРС зберігатиме жорстку позицію або дасть сигнал про підвищення ставки в грудні, долар США може знайти підтримку.
-
Золото: зростання очікувань щодо підвищення ставки, як правило, збільшує альтернативну вартість утримання активів, що не приносять доходу. Проте попит на безпечні активи, геополітичні події та динаміка курсу долара також можуть впливати на ціну золота.
-
Фондові індекси США: акції технологічних компаній та акції зростання з високою оцінкою, як правило, більш чутливі до змін відсоткової ставки. Якщо дохідність знову зросте, такі індекси, як Nasdaq, можуть опинитися під тиском.
-
Нафта та сировинні енергетичні товари: Геополітичні конфлікти та ризики для постачання енергоносіїв можуть підштовхнути ціни на нафту вгору, водночас ускладнюючи прогноз щодо інфляції.
-
Ринки, пов'язані з казначейськими облігаціями: Короткострокові коливання дохідності облігацій можуть ставати більш вираженими навколо рішень щодо ставки та публікації даних CPI, PCE і ринку праці.
Вищі очікування щодо кінцевої ставки підвищують ризик сценарію «вище і довше»
Серед економістів, які відповіли на запитання щодо кінцевої ставки, майже 60% очікують, що ставка політики досягне пікового рівня в діапазоні 4,00–4,25%. Ще приблизно 38% вважають, що ФРС може знадобитися підвищити ставку принаймні ще двічі.
Це означає, що перед ринком стоїть не лише питання, чи буде ще одне підвищення ставки. Він також стикається з імовірністю того, що кінцева ставка політики може виявитися вищою за поточні очікування, а підвищений рівень ставок може зберігатися довше.
Деякі економісти вважають, що ризики для економічного зростання та інфляції в США залишаються зміщеними у бік підвищення. Якщо ринок праці залишатиметься сильним, споживчі витрати не охолонуть суттєво, а ціни на енергоносії та тарифи продовжуватимуть підвищувати витрати, ФРС може бути важко швидко перейти до знижень ставки.
Для трейдерів середовище високих ставок зазвичай має два ключові наслідки:
1. Переоцінка вартості активів
Вищі витрати на фінансування можуть тиснути на оцінку вартості компаній, особливо технологічних компаній та акцій зростання з високими очікуваннями щодо майбутніх прибутків.
2. Підвищена чутливість ринків до економічних даних
Кожен показник інфляції, звіт про роздрібні продажі, дані щодо зайнятості та показник ВВП можуть змінювати очікування щодо наступного рішення в межах політики та спричиняти різку короткострокову волатильність.
Повернення інфляції до цільового рівня 2% може зайняти більше часу
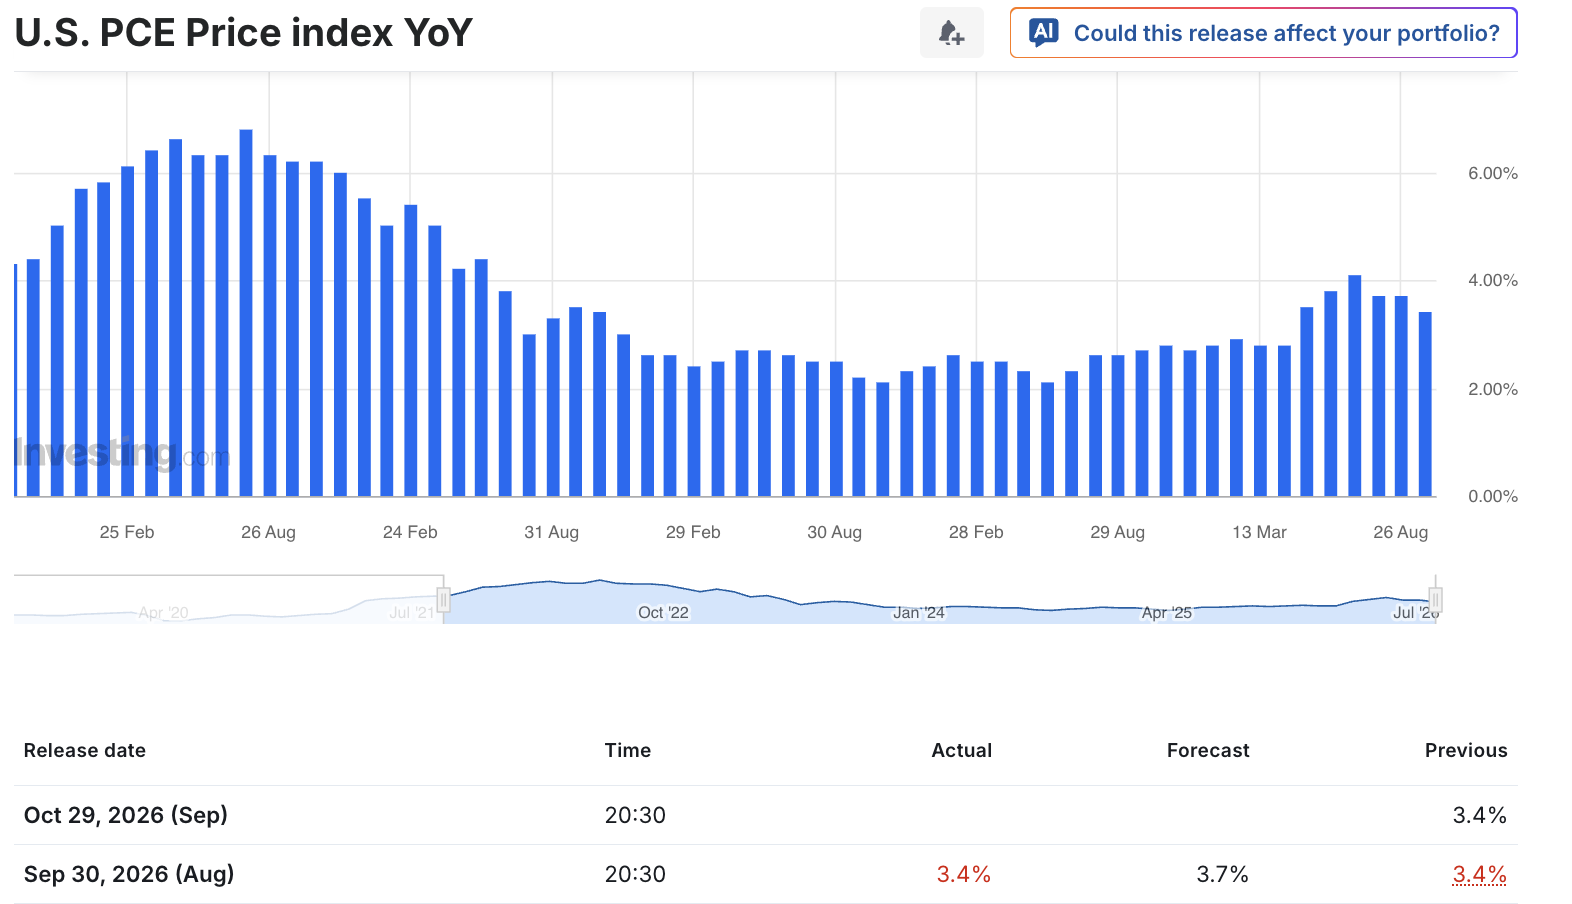
Прогнози опитування вказують, що річні темпи зростання індексу цін споживчих витрат (PCE) — основного показника інфляції, яким керується ФРС, — можуть залишатися вищими за 3% протягом наступних кварталів, що все ще далеко від цільового рівня інфляції ФРС у 2%. Деякі прогнози припускають, що інфляція може не повернутися суттєво ближче до цільового рівня аж до 2028 року.
Інфляційний тиск не походить з одного джерела. Стабільно високі ціни на енергоносії, тарифи, що підвищують вартість імпортних товарів, а також геополітичні події, здатні порушити ланцюги постачання, — усе це може призвести до того, що інфляція знижуватиметься повільніше, ніж ринки очікували спочатку.
Якщо інфляція виявляється стійкою, навіть тимчасова пауза ФРС не обов'язково означає, що політика швидко зміниться в бік пом'якшення. Саме це є основною причиною, чому ринки нещодавно знову сформували консенсус щодо ще одного підвищення ставки в грудні.
Інвестиції в ШІ підтримують стійкість економіки, але ускладнюють швидке пом'якшення політики ФРС
Варто зазначити, що економіка США не охолола так швидко, як очікували деякі учасники ринку. Інвестиції в інфраструктуру штучного інтелекту, напівпровідники, хмарні обчислення та технологічні капітальні витрати підтримують корпоративні інвестиції та загальне економічне зростання.
Ринки очікують, що зростання економіки США залишиться відносно стійким, а річні темпи зростання перевищать довгостроковий трендовий рівень, який ФРС вважає менш імовірним чинником прискорення інфляції. Хоча стійкість економіки може знижувати ризики рецесії, це також означає, що попит і надалі може тиснути на ціни вгору.
Крім того, ефект багатства, створений бумом ШІ, може зосереджуватися переважно серед домогосподарств із вищим рівнем доходу, які мають більшу частку вкладень в акції. Це призвело до розбіжності у споживчих витратах: одні домогосподарства й надалі можуть витрачати кошти, тоді як інші продовжують відчувати тиск через вищу вартість життя та відсоткові ставки.
Для ФРС таке поєднання економіки, яка не ослабла, та інфляції, яка не знизилася, ускладнить ухвалення рішень щодо політики.
Ключові ринкові події, на які варто звернути увагу трейдерам CFD
В умовах зростання невизначеності щодо монетарної політики трейдерам варто стежити за такими подіями:
-
Рішення ФРС щодо відсоткової ставки та заяви після засідань
-
Пресконференції голови ФРС та коментарі представників ФРС
-
Дані щодо інфляції CPI та PCE в США
-
Дані щодо зайнятості поза аграрним сектором, рівня безробіття та зростання заробітної плати
-
Дані щодо ВВП США, роздрібних продажів та споживчої довіри
-
Динаміка дохідності дворічних та десятирічних казначейських облігацій США
-
Тенденції індексу долара США, золота, нафти та основних фондових індексів США
Для трейдерів CFD сама волатильність може створювати торгові можливості, але водночас підвищує ризик. Зокрема, ціни можуть швидко змінюватися під час публікації важливих даних та засідань ФРС. Спреди, сліпедж і ризики, пов'язані з кредитним плечем, слід враховувати в торговому плані.
Висновок: пауза ФРС не означає, що ринки увійдуть у спокійний період
Поточний ринковий консенсус полягає в тому, що ФРС може взяти паузу цього місяця, однак імовірність ще одного підвищення ставки до кінця року зростає. Інфляція, що перевищує цільовий рівень, стійка економіка, а також ризики, пов'язані з енергоносіями та постачанням, — усе це робить сценарій «вище і довше» щодо відсоткових ставок таким, який неможливо ігнорувати.
У найближчі місяці долар США, казначейські облігації, золото, нафта та фондові індекси США можуть зазнати помітної волатильності на тлі зміни очікувань щодо відсоткової ставки. Для трейдерів головне — не просто прогнозувати, чи підвищить ФРС ставку, а розуміти, як ціни реагують на зміну ринкових очікувань, і відповідно управляти ризиками.
Прагнете скористатися торговими можливостями, що виникають завдяки політиці ФРС, даним про інфляцію та волатильності глобальних ринків? З Bitget CFD ви можете слідкувати за рухами ринку фондових індексів США, золота, нафти, валютних пар та інших активів, гнучко реагуючи як на зростання, так і на падіння ринку.
Усі навчальні матеріали з трейдингу, надані Bitget, призначені виключно для освітніх цілей і не повинні розглядатися як фінансова консультація. Наведені стратегії та приклади подано лише для довідки і можуть не відображати реальні ринкові умови. Торгівля CFD пов'язана зі значним ризиком, зокрема з можливістю втрати капіталу. Результати в минулому не гарантують результатів у майбутньому. Будь ласка, проведіть власне ретельне дослідження та переконайтеся, що ви розумієте пов'язані ризики. Bitget не несе відповідальності за будь-які торгові рішення, ухвалені користувачами.


- Пауза в жовтні — основний прогноз, але щодо підвищення в грудні існує чіткий консенсус
- Ринки облігацій першими закладають очікування щодо політики на фоні зростання волатильності дохідності
- Вищі очікування щодо кінцевої ставки підвищують ризик сценарію «вище і довше»
- Повернення інфляції до цільового рівня 2% може зайняти більше часу
- Інвестиції в ШІ підтримують стійкість економіки, але ускладнюють швидке пом'якшення політики ФРС
- Ключові ринкові події, на які варто звернути увагу трейдерам CFD
- Висновок: пауза ФРС не означає, що ринки увійдуть у спокійний період