
«Сингулярний момент» Perp DEX: чому Hyperliquid зміг відкрити двері для деривативів на блокчейні?

Історія Perp DEX ще далеко не завершена, Hyperliquid може бути лише початком.
«Деривативи — це Святий Грааль DeFi», і щодо того, що on-chain perp-протоколи є перепусткою у другу половину DeFi, ринок досяг консенсусу ще у 2020 році.
Але реальність така, що за останні 5 років, незалежно від обмежень продуктивності чи вартості, perp DEX завжди змушені були робити складний вибір між «продуктивністю» та «децентралізацією». За цей час AMM-модель, представлена GMX, хоча й реалізувала permissionless-торгівлю, але за швидкістю, сліппеджем і глибиною ринку суттєво поступалася CEX.
Лише з появою Hyperliquid, завдяки унікальній on-chain order book-архітектурі, вдалося досягти досвіду, що конкурує з CEX на повністю self-custodial блокчейні. А нещодавно прийнята пропозиція HIP-3 ще більше зруйнувала стіни між Crypto та TradFi, відкривши безмежні можливості для торгівлі новими активами на блокчейні.
У цій статті ми детально розберемо механізм роботи Hyperliquid, джерела доходу, об’єктивно проаналізуємо потенційні ризики та розглянемо революційні зміни, які він приносить у сектор DeFi-деривативів.
Цикли perp DEX
Леверидж — це основний фінансовий примітив. На зрілих фінансових ринках торгівля деривативами значно перевищує спотову як за ліквідністю, так і за обсягом та розміром капіталу. Адже завдяки маржинальній та леверидж-механіці обмежені кошти можуть рухати великі ринки, задовольняючи потреби хеджування, спекуляцій, управління прибутковістю тощо.
Світ Crypto, принаймні у сфері CEX, також підтвердив це правило. Ще у 2020 році деривативна торгівля на CEX, представлена ф’ючерсними контрактами, почала витісняти спотову торгівлю, поступово стаючи домінуючою на ринку.
За даними Coinglass, за останні 24 години добові обсяги торгівлі ф’ючерсами на провідних CEX вже досягли сотень мільярдів доларів, а Binance перевищив 1300 мільярдів доларів.
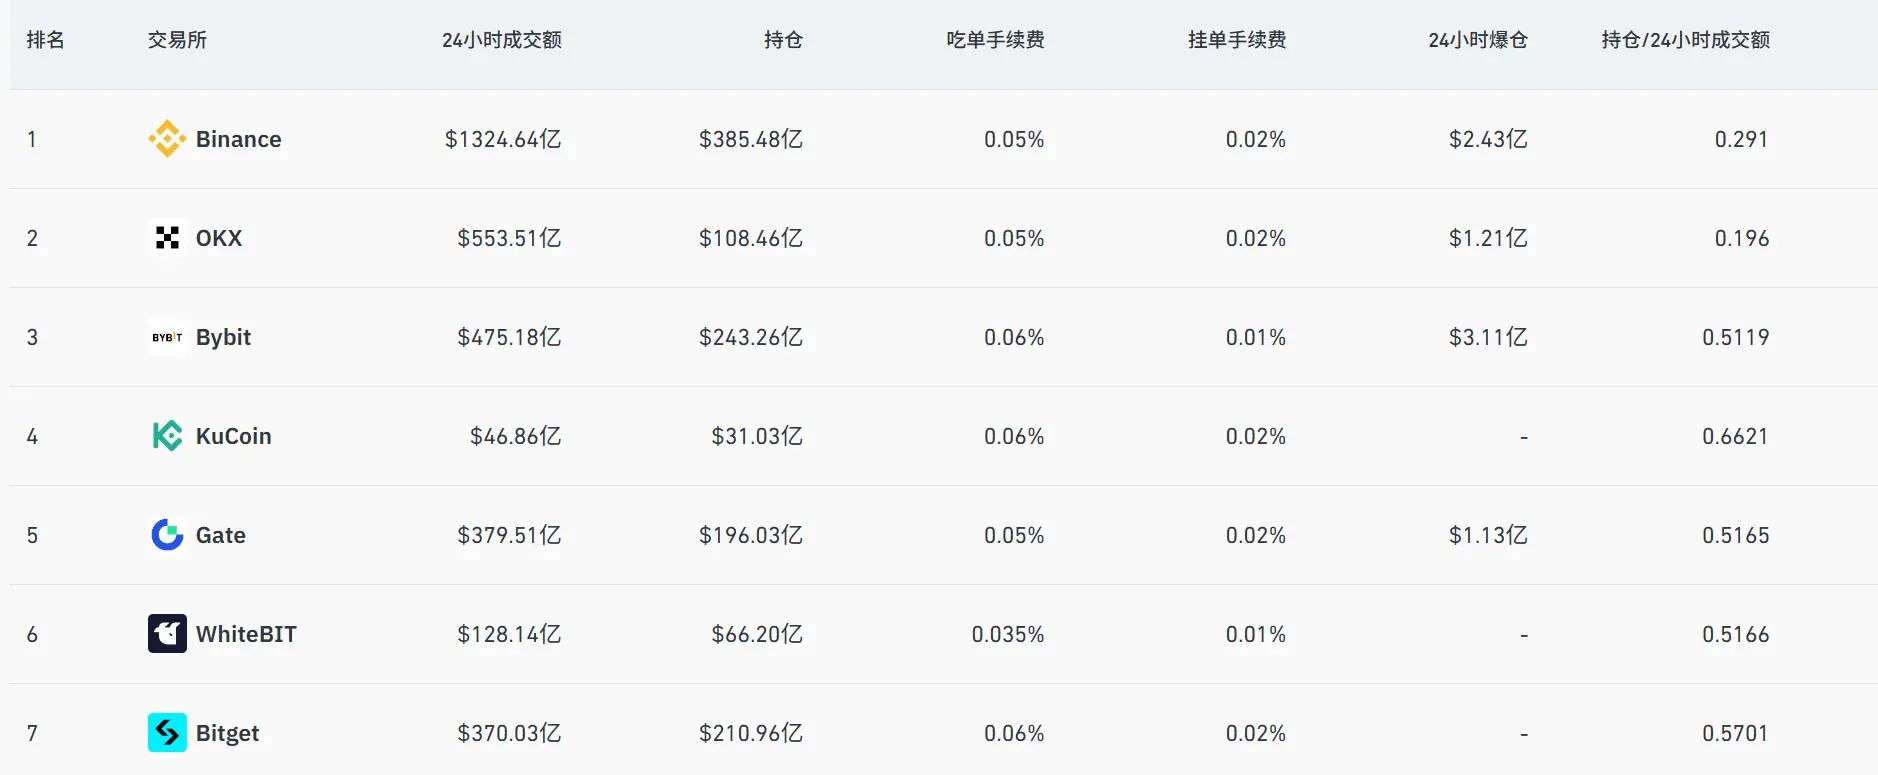
Джерело: Coinglass
Для порівняння, on-chain perp DEX пройшли довгий п’ятирічний шлях. За цей час dYdX досліджував більш централізований досвід через on-chain order book, але стикався з викликами у балансі між продуктивністю та децентралізацією. AMM-модель, представлена GMX, хоча й забезпечила permissionless-торгівлю, все ж значно поступалася CEX за швидкістю, сліппеджем і глибиною ринку.
Насправді, різке падіння FTX на початку листопада 2022 року на деякий час стимулювало різке зростання обсягів торгівлі та кількості нових користувачів у таких on-chain деривативних протоколах, як GMX і dYdX. Однак через ринкове середовище, продуктивність on-chain торгівлі, глибину ринку, різноманіття активів та загальний досвід, уся галузь швидко знову занурилася у тишу.
Об’єктивно кажучи, як тільки користувачі розуміють, що на on-chain торгівлі вони несуть ті ж ризики ліквідації, але не отримують ліквідності та досвіду рівня CEX, бажання мігрувати природно зникає.
Отже, ключова проблема не у тому, чи є попит на on-chain деривативи, а у відсутності продукту, який би одночасно пропонував цінність, яку не може замінити CEX, і вирішував проблему продуктивності.
Ринкова ніша дуже очевидна: DeFi потрібен perp DEX-протокол, який дійсно забезпечує досвід рівня CEX.
Саме на цьому тлі поява Hyperliquid принесла нову змінну для всієї галузі. Мало хто знає, що хоча Hyperliquid лише цього року став широко відомим і потрапив у поле зору багатьох користувачів, насправді він був запущений ще у 2023 році і протягом останніх двох років постійно розвивався та накопичував досвід.
Чи є Hyperliquid фінальною формою «on-chain CEX»?
Зіткнувшись із давньою дилемою perp DEX «продуктивність vs. децентралізація», Hyperliquid має дуже чітку мету — відтворити досвід CEX безпосередньо на блокчейні.
Для цього він обрав радикальний шлях: не покладаючись на обмеження продуктивності існуючих публічних блокчейнів, а створивши власний L1 application chain на основі Arbitrum Orbit stack, і розмістивши на ньому повністю on-chain order book та matching engine.
Це означає, що від розміщення ордеру, матчінгу до клірингу — всі етапи торгівлі відбуваються прозоро на блокчейні, і водночас досягається мілісекундна швидкість обробки, тож з точки зору архітектури Hyperliquid більше схожий на «повністю on-chain версію dYdX», яка більше не покладається на off-chain matching, а прямо націлена на фінальну форму «on-chain CEX».
Результати цього радикального підходу стали очевидними одразу.
З початку цього року добові обсяги торгівлі Hyperliquid постійно зростали, досягнувши піку у 20 мільярдів доларів. Станом на 25 вересня 2025 року сукупний обсяг торгівлі вже перевищив 2.7 трильйона доларів, а розмір доходу навіть перевищив більшість другорядних CEX. Це повністю доводить, що попит на on-chain деривативи існує, просто бракувало продукту, який би дійсно відповідав особливостям DeFi.
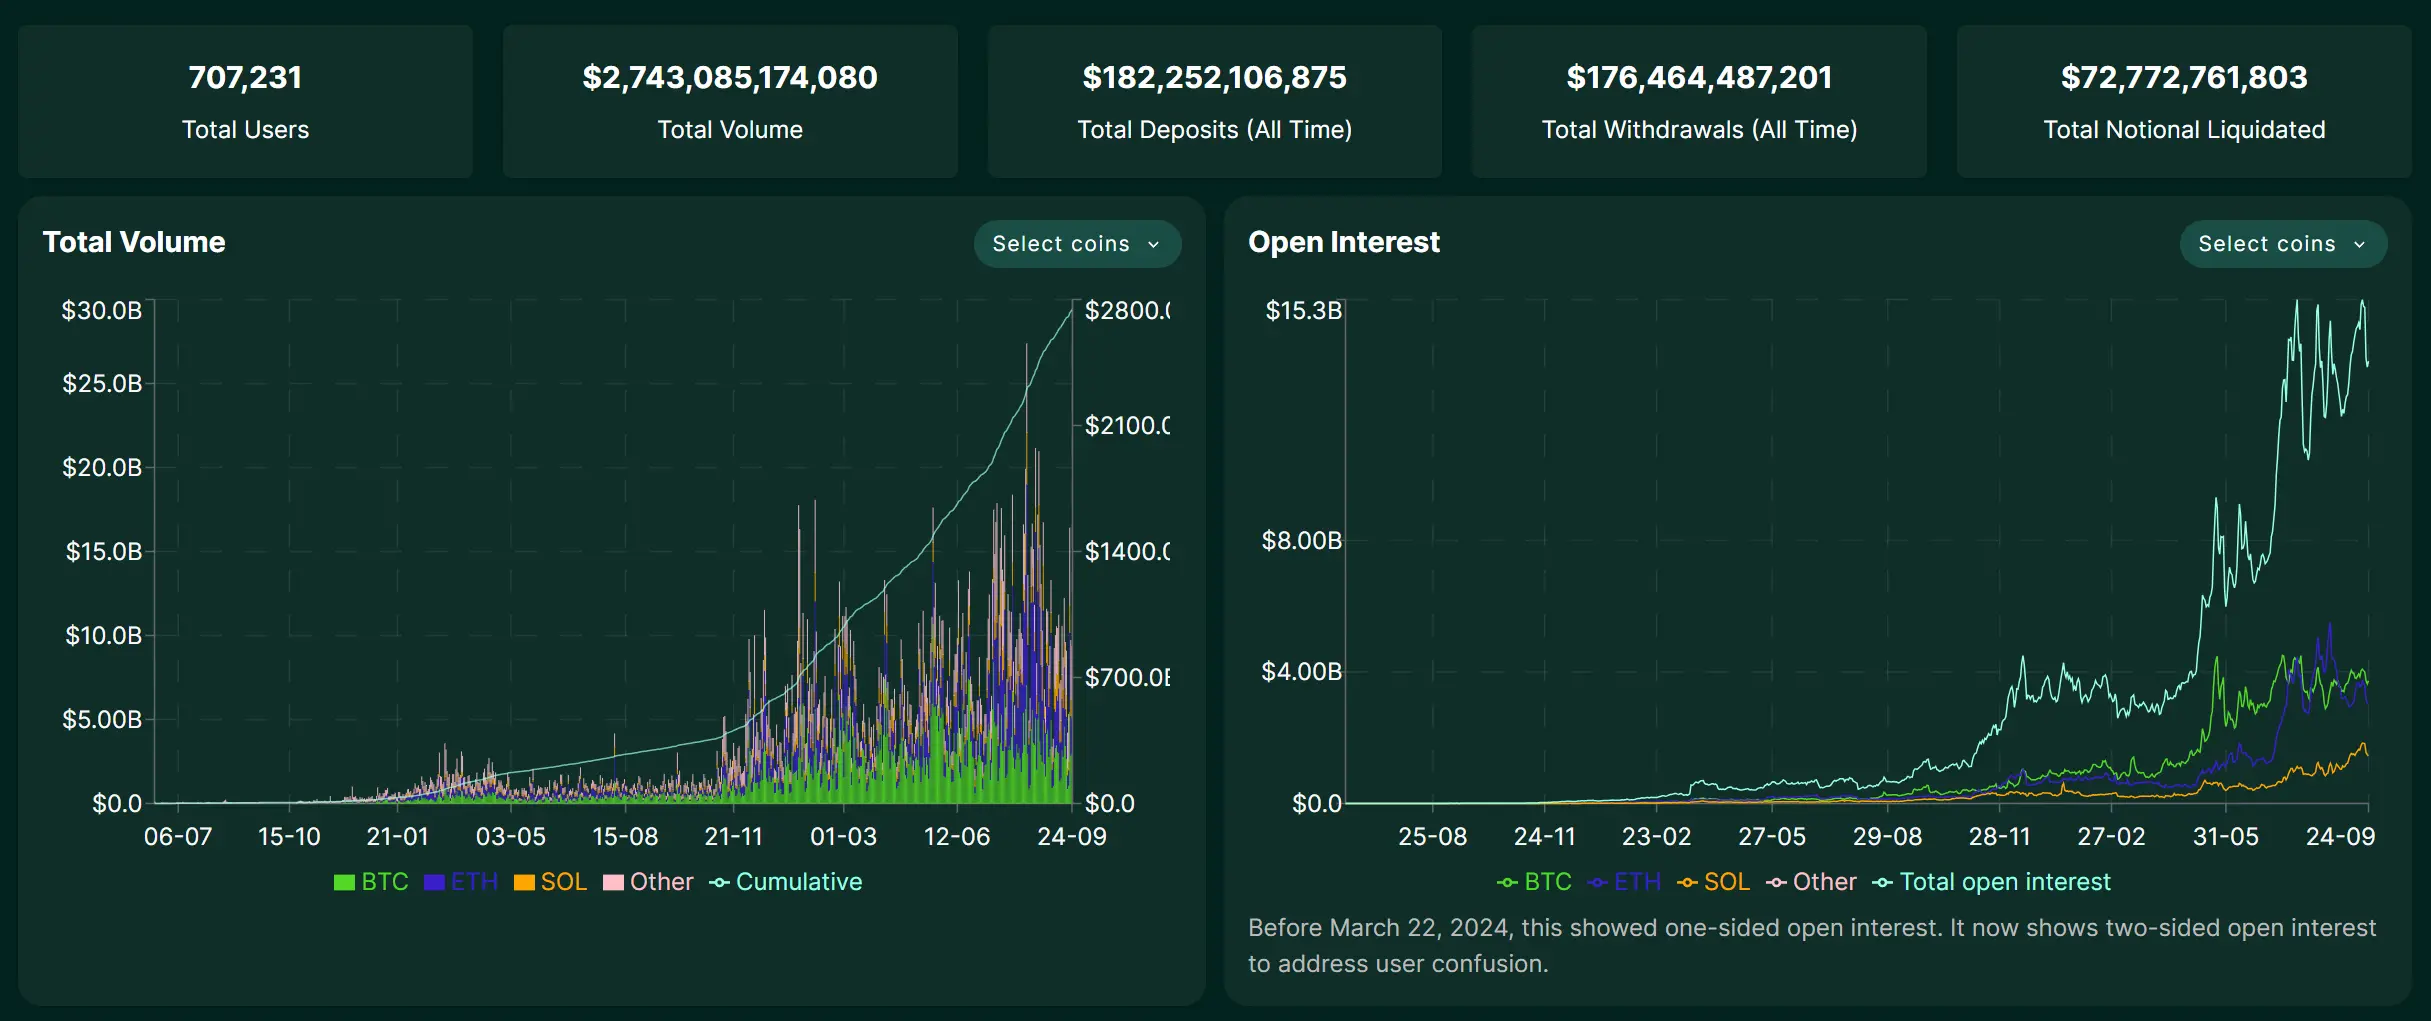
Джерело: Hyperliquid
Звісно, таке стрімке зростання швидко принесло йому екосистемну привабливість. Нещодавня боротьба за право емісії USDH на HyperLiquid привернула увагу таких гігантів, як Circle, Paxos, Frax Finance, які відкрито змагалися між собою (детальніше читайте у статті «Від того, як USDH HyperLiquid став ласим шматком: де точка опори для DeFi-стейблкоїнів?»), що є найкращим прикладом.
Однак просте відтворення досвіду CEX — не кінцева мета Hyperliquid. Нещодавно прийнята пропозиція HIP-3 впровадила у базову інфраструктуру permissionless perpetual contract markets, які можуть розгортати розробники. Раніше лише core team могла додавати торгові пари, а тепер будь-який користувач, який застейкав 1 мільйон HYPE, може безпосередньо розгорнути свій ринок на блокчейні.
Простіше кажучи, HIP-3 дозволяє permissionless створювати та запускати деривативні ринки для будь-яких активів на Hyperliquid. Це повністю руйнує обмеження, коли perp DEX могли торгувати лише основними криптовалютами. У рамках HIP-3 у майбутньому ми можемо побачити на Hyperliquid:
- Фондовий ринок: торгівля такими топ-активами світових фінансових ринків, як Tesla (TSLA), Apple (AAPL);
- Сировинні товари та форекс: торгівля золотом (XAU), сріблом (XAG) чи EUR/USD та іншими традиційними фінансовими продуктами;
- Прогнозні ринки: ставки на різні події, наприклад, «чи знизить Fed ставку наступного разу», «яка буде підлога ціни певного blue-chip NFT» тощо;
Це безсумнівно значно розширить категорії активів та потенційну аудиторію Hyperliquid, розмиваючи межі між DeFi та TradFi. Іншими словами, це дозволяє будь-якому користувачу у світі у децентралізований, permissionless-спосіб отримати доступ до основних активів та фінансових інструментів традиційного світу.
Який інший бік монети?
Втім, попри високу продуктивність та інноваційну модель Hyperliquid, існують і суттєві ризики, особливо враховуючи, що платформа ще не проходила «стрес-тест» у великих кризових ситуаціях.
Проблема кросчейн-мосту — одна з найобговорюваніших у спільноті. Hyperliquid підключений до основної мережі через кросчейн-міст, контрольований мультипідписом 3/4, що створює централізований вузол довіри. Якщо ці підписи будуть скомпрометовані випадково (наприклад, втрата приватного ключа) або навмисно (змова), це безпосередньо загрожує безпеці активів усіх користувачів у мосту.
Далі — ризики стратегії трежері. Прибутки HLP-трежері не гарантовані. Якщо стратегія маркетмейкера зазнає збитків у певних ринкових умовах, основна сума у трежері також зменшиться. Користувачі, які очікують високого доходу, повинні бути готові до ризику невдачі стратегії.
Крім того, як on-chain протокол, Hyperliquid також стикається з типовими DeFi-ризиками: вразливості смарт-контрактів, помилки оракулів, ліквідації користувачів під час леверидж-торгівлі. Фактично, за останні кілька місяців на платформі неодноразово виникали масові ліквідації через маніпуляції цінами малокапіталізованих токенів, що виявило недоліки у ризик-менеджменті та ринковому нагляді.
І, об’єктивно кажучи, є ще одна проблема, яку багато хто не враховує: як платформа, що швидко зростає, Hyperliquid ще не проходила великого комплаєнс-аудиту чи серйозних безпекових інцидентів. На етапі стрімкого розширення ризики часто маскуються аурою зростання.
Загалом, історія perp DEX ще далека від завершення.
Hyperliquid — лише початок. Його стрімке зростання доводить реальний попит на on-chain деривативи, а також демонструє, що архітектурні інновації можуть подолати вузькі місця продуктивності. HIP-3 ще більше розширює уяву до акцій, золота, форексу та навіть прогнозних ринків, вперше по-справжньому розмиваючи межі між DeFi та TradFi.
Хоча високий дохід завжди йде поруч із високим ризиком, з макропозиції привабливість DeFi-деривативів не зникне через ризики окремого проєкту. У майбутньому можуть з’явитися нові проєкти, які підхоплять естафету у Hyperliquid/Aster і стануть новими лідерами on-chain деривативів. Тому, якщо ми віримо у привабливість та потенціал DeFi-екосистеми та деривативного сектору, ми повинні приділяти достатньо уваги таким «насіннєвим» гравцям.
Можливо, через кілька років, озираючись назад, це стане новою історичною можливістю.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Бесент знову говорить про "скорочення боргу", учасники ринку: бачення — це не план
Міністр фінансів США Бейсент зазначив, що стійке зростання ВВП понад 3% сприяє зниженню співвідношення боргу до ВВП. Ринкові аналітики вважають, що при високому дефіциті економічне зростання важко вирішує основну суперечність; для досягнення цілі Бейсента — знизити дефіцит до 3% ВВП — темпи зростання економіки США мають становити 4,5%. Крім того, рішення щодо фіскальної політики приймає Конгрес, а не Міністерство фінансів.
Республіканська партія критикує небезпеку, пов’язану з AI, Демократична партія ставить під сумнів вплив “великих компаній” на політику Trump щодо AI, вимагаючи розкриття процесу внесення змін до регуляторної рамки
Один сенатор-республіканець написав лист генеральному директору Anthropic з попередженням не вдаватися до "панічних заяв" щодо AI, закликавши його підкреслити потенціал AI для покращення життя громадян, зміцнення національної безпеки та вирішення загроз, пов'язаних з AI. Двоє сенаторів-демократів написали лист міністру фінансів США та іншим урядовим чиновникам, вимагаючи пояснити, чи впливали технологічні гіганти через лобіювання на процес зміни регуляторної рамки AI у травні-червні цього року, а також оприлюднити записи комунікації між компаніями та урядом.

Хуситське угруповання знову атакувало Саудівську Аравію, ще один танкер у Ормузькій протоці зазнав нападу, але Саудівська Аравія заявляє, що потужність основного нафтопроводу відновлена більш ніж на 80%
Єменські хусити заявили про три хвилі атак по Саудівській Аравії протягом понеділка, включаючи удари по аеропорту столиці; у вівторок було здійснено десятки нападів на місця скупчення сил, які підтримує Саудівська Аравія, в результаті чого понад 200 осіб були вбиті або поранені. Саудівська сторона підтвердила напади на два аеропорти. Міністр енергетики Саудівської Аравії повідомив, що до вівторка обсяг перекачки нафти через східно-західний нафтопровід країни відновлено до 5,8 млн барелів на добу. Британське управління морської торгівлі у вівторок заявило, що танкер, який виходив із Ормузької протоки, був уражений невідомим летючим об'єктом. Генеральний директор Shell повідомив, що потоки нафти з Близького Сходу відновилися приблизно до 80% від рівня, що був до початку іранського конфлікту.
AI-агенти стимулюють попит на CPU! Mizuho прогнозує, що до 2030 року ринок досягне $209 млрд, підвищуючи цільові ціни для AMD (AMD.US), Intel (INTC.US) та інших.
Mizuho зазначає, що зі швидким зростанням кількості застосувань AI-агентів очікується суттєве збільшення попиту на серверні CPU, а це, у свою чергу, додатково стимулюватиме попит на DRAM, NAND і серверне обладнання.

Ціни на криптовалюти
Більше


