
Чи є DEX Lithos, який незабаром проведе TGE, насправді фондом громадських продуктів?

На вигляд це DEX, але насправді 40% початкової пропозиції буде спрямовано на фінансування суспільних благ.
На вигляд це DEX, але насправді 40% початкової емісії буде використано для фінансування суспільних благ.
Автор: Eric, Foresight News
Після офіційного запуску токена Plasma, його екосистемні проекти також почали наслідувати приклад лідера. DEX Lithos, який позиціонує себе як ринок ліквідності екосистеми Plasma, після двох відтермінувань нарешті запустить TGE сьогодні о 20:00 за східноазіатським часом (UTC+8). Хоча зараз вже запізно отримувати airdrop, цей «фонд суспільних благ, замаскований під DEX» все ще дає можливість отримати надприбутки на ранньому етапі.
«Гібридний механізм» DEX
Дизайн Lithos в основному базується на досвіді багатьох зрілих DEX-протоколів, поєднуючи їхні найкращі риси. Його основними продуктами, окрім DEX, є ще не запущений Foundry Launchpad, який дозволяє новим проектам на Plasma створювати початкову ліквідність безпосередньо на інфраструктурі Lithos, а також використовувати такі інструменти, як «хабарі», для залучення глибшої ліквідності та цінового відкриття.
У DEX Lithos ліквідність поділяється на пули ліквідності стабільних активів (наприклад, USDC/USDT або WETH/weETH), пули ліквідності волатильних активів, а також пули, що дозволяють надавати ліквідність у певному діапазоні. Комісії також можуть бути налаштовані відповідно до властивостей кожного пулу.
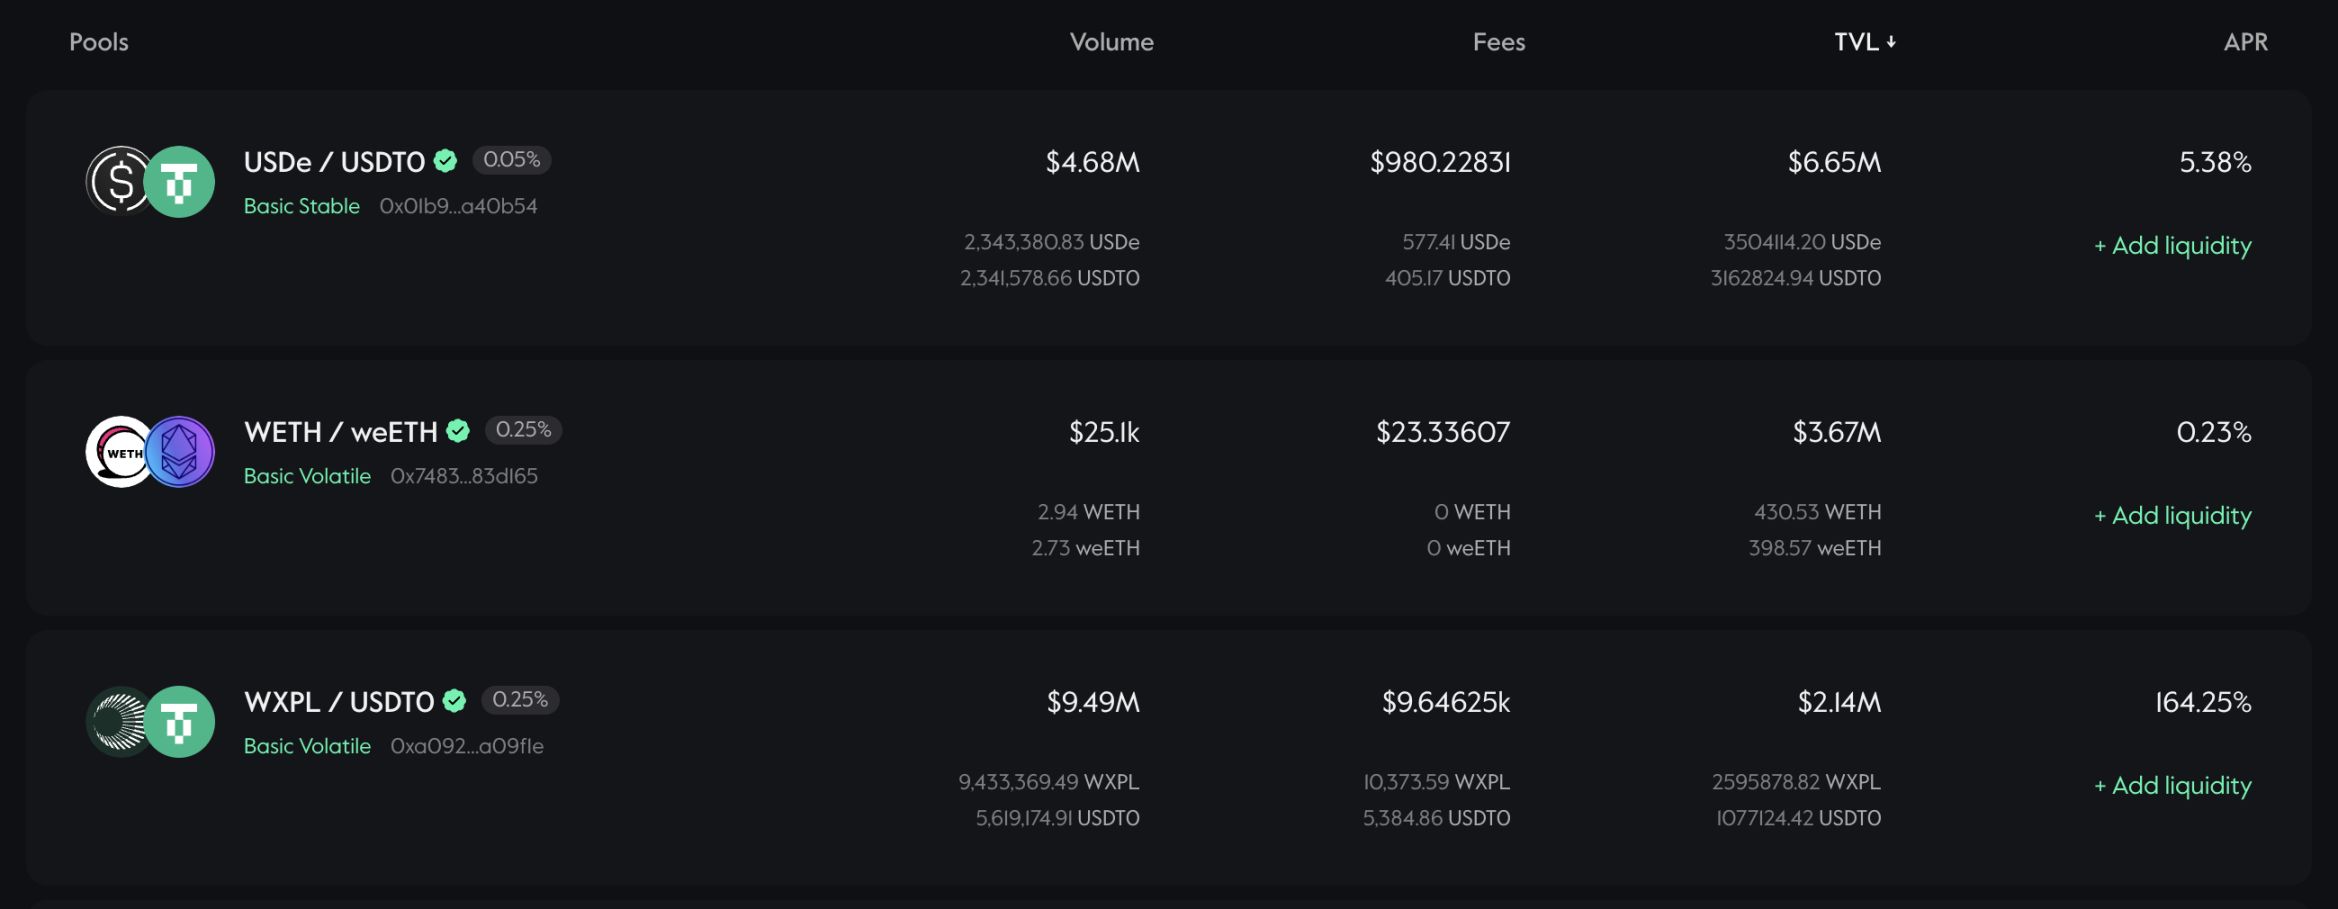
З точки зору механіки, Lithos використовує механізм ve(3,3). Якщо детально пояснювати ve(3,3), це може бути досить складно, тому читачі можуть ознайомитися з матеріалами самостійно. Коротко кажучи, ve(3,3) поєднує ve-модель Curve та ігрову стратегію (3,3) OlympDAO, завдяки чому постачальники ліквідності (LP) та власники токенів обирають не продавати токени, а блокувати їх для участі у голосуванні з метою отримання комісій, розподілу токенів та «хабарів», досягаючи win-win ситуації.
Користувачі, які володіють токенами Lithos LITH, можуть заблокувати токени для карбування veLITH, а кількість і час блокування визначають вашу кількість голосів. Власники голосів можуть вирішувати шляхом голосування, які пули ліквідності отримають нові LITH-токени як стимул на наступний тиждень (тижневий цикл починається щочетверга о 0:00 UTC), а також розподіляти кількість токенів для кожного пулу.
Окрім винагороди у вигляді LITH, виборці також можуть отримувати частину торгових комісій пулів ліквідності, які отримали LITH-стимул, а також «хабарі». Так звані «хабарі» — це по суті токени проекту, які сам проект розміщує у пулі ліквідності для стимулювання, і чим більше таких стимулів, тим більша мотивація у користувачів голосувати за цей пул. Більше голосів — більше LITH-нагород, що приваблює більше постачальників ліквідності, збільшує глибину торгівлі та сприяє ціновому відкриттю нових токенів проекту.
Нарешті, Lithos також використовує протокольну власну ліквідність (POL), щоб забезпечити достатню ліквідність для основних торгових пар і зменшити залежність від спекулятивних LP. Ця ліквідність надходить з доходу протоколу і буде назавжди заблокована у вигляді LP-часток.
Класифікація пулів ліквідності, динамічні комісії, ve(3,3) — це механізми, які були розроблені попередниками DEX і визнані ринком. Lithos об'єднав ті механізми, які вважає ефективними. Хоча це не виглядає чимось новим, Lithos, інтегрувавшись у агрегатори Jumper та Kyber Network, зміг досягти торгового обсягу майже 15 мільйонів доларів США при TVL трохи більше 14 мільйонів, що можна вважати задовільним результатом.
Токеноміка
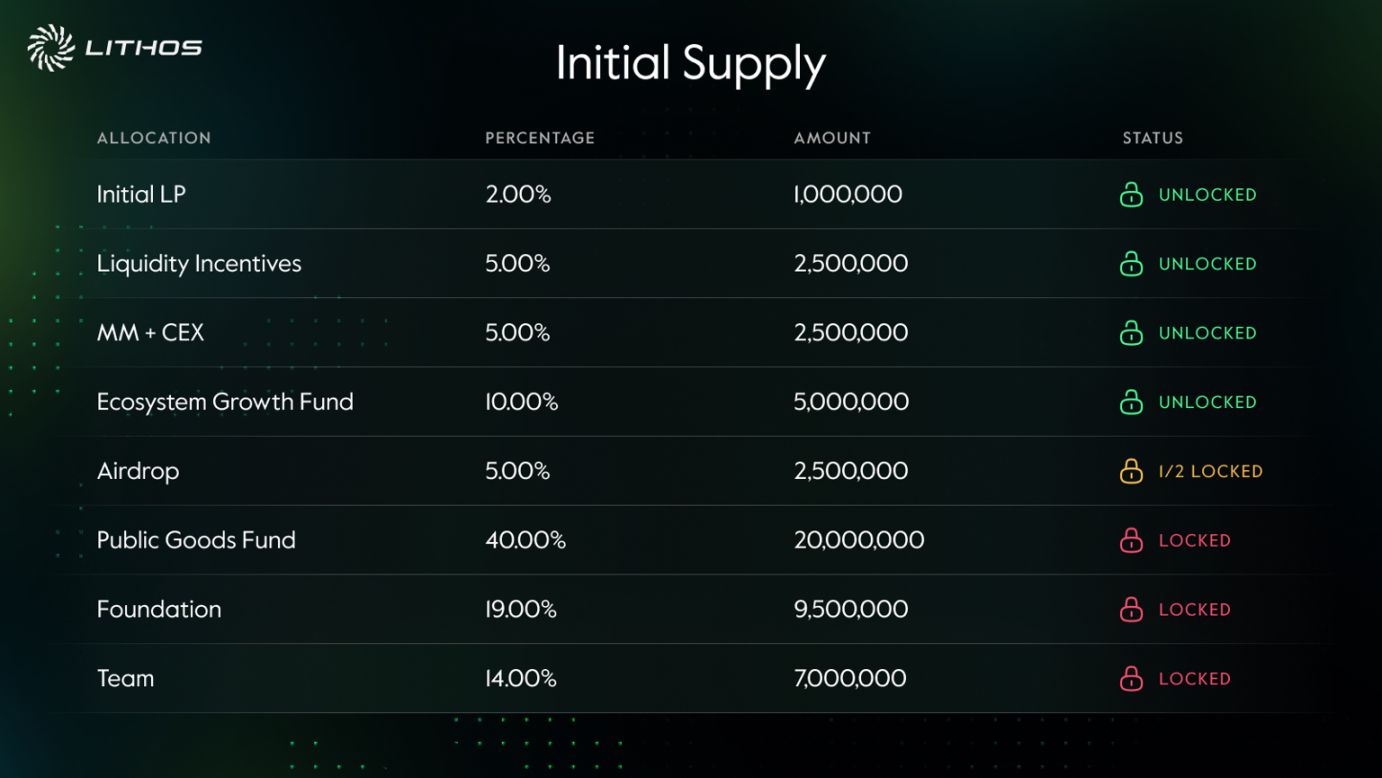
Початкова емісія LITH становить 50 мільйонів токенів, з яких 2% буде використано для створення початкової ліквідності; 5% — для стимулювання ліквідності; 5% — для маркет-мейкерів та CEX; 10% — для фонду зростання екосистеми; 5% — для airdrop; 19% — для фонду на операційну діяльність та стратегічний резерв; 14% — для команди, причому ці токени будуть розблоковані через рік і випущені протягом наступних двох років. Однак найбільш вражаюче те, що 40% початкової емісії буде назавжди заблоковано (Lithos, ймовірно, має на увазі блокування у veLITH) для фінансування проектів на Plasma, дослідницьких програм та суспільних ініціатив, що сприяють ширшій екосистемі.
Загальна кількість LITH не обмежена, і згідно з моделлю ve(3,3), нові токени розподіляються щотижня. Поточний дизайн Lithos базується на Thena: у перший тиждень буде випущено 2,6 мільйона токенів, а потім щотижня ця кількість зменшуватиметься на 1%, поки не досягне 0,2% від циркулюючої пропозиції, після чого емісія стабілізується для «забезпечення довгострокових стимулів». З щотижневої емісії 67,5% буде розподілено LP, 30% — для анти-розмивання, 2,5% — у гаманці розробників для підтримки операцій протоколу.
Крім того, Lithos розробив періодичну програму викупу та розподілу «Ignition», яка має на меті підтримати довгострокових власників LITH додатковими винагородами. Програма працює кожні чотири тижні, і частина викуплених токенів розподіляється як додаткові винагороди для власників veLITH. Власні LP-частки Lithos та доходи, отримані через veLITH, не повністю розподіляються власникам veLITH — частина залишається у фонді для підвищення ваги голосування або для збільшення ліквідності протоколу (POL).
Lithos не розкриває членів команди проекту. Загалом, за своїм дизайном Lithos більше схожий на некомерційний фонд суспільних благ Plasma, основним джерелом доходу якого є власний DEX, а доходи проекту та значна частина токенів зрештою будуть спрямовані на підтримку інших суспільних благ екосистеми Plasma. Такий високий рівень залучення спільноти останніми роками зустрічається рідко.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
JPMorgan: "Відкрите програмне забезпечення" та "безпека AI" не є проблемою, у найближчі два роки ще є простір для капітальних витрат, а обладнання для напівпровідників стане "новим вузьким місцем"
JPMorgan вважає, що відкриті моделі не становлять загрози, регуляторні коливання є короткостроковими, а важелі хмарних провайдерів досі низькі — фундаментальні показники інвестицій у обчислювальні потужності залишаються незмінними. Вони прогнозують, що капітальні витрати семи найбільших технологічних гігантів зростуть з 443 мільярдів доларів у 2025 році до 1,577 трильйона доларів у 2027 році; обладнання для напівпровідників стане основним вузьким місцем у ланцюжку постачань, а виробництво чипів та передове пакування відкривають новий цикл підвищення цін.
Керівник Micron: зберігання визначає межу для AI, суттєве збільшення виробничих потужностей очікується після 2028 року
Sumit Sadana, керівник компанії Micron, заявив, що пропускна здатність та ємність пам'яті стали ключовими факторами, які визначають межі продуктивності AI-систем. Зіткнувшись зі структурним дисбалансом попиту та пропозиції, Micron планує збільшити капітальні витрати у 2027 фінансовому році до понад 45 мільярдів доларів, але через складність виробничих процесів значне розширення потужностей відбудеться лише у 2028 році. Крім того, довгострокові угоди про постачання формують нову бізнес-модель галузі, а людиноподібні роботи стануть рушієм наступної хвилі масового попиту.
Goldman Sachs попереджає своїх провідних клієнтів: у AI-трейдингу з'явилися безпрецедентні тріщини, рекомендують хеджування
Goldman Sachs надіслав рідкісне попередження для провідних клієнтів: у структурі імпульсу штучного інтелекту виникають глибокі тріщини — тематичний кошик AI впав майже на 45% від піку, різниця в денній динаміці короткострокового та довгострокового імпульсу – найбільша за останні п’ять років, капітал прискорено переходить із напівпровідників у програмне забезпечення. Goldman Sachs чітко рекомендує інвесторам зі значним впливом AI розпочати хеджування.
Ціни на криптовалюти
Більше


