
Чому ціна на мідь завжди «логічно передбачувана, але не приносить прибутку»?【Майстер-клас Peifengke 3.2】

Попередній перегляд цікавого контенту
Багато рухів ціни на мідь заднім числом здаються "дуже логічними".
2017 року індекс PMI Китаю досяг піку — мідь мала впасти;
2019 року Федеральна резервна система знизила ставки — здавалося, мідь мала зростати;
2020 року був присутній костовий рівень підтримки, ціна не мала би падати далі;
2022 року, після підвищення ставок, багато хто ще чекав на відновлення попиту…
Але перебуваючи всередині процесу, ви відкриваєте для себе щось напрочуд нелогічне:
Кожна логіка окремо нібито правильна, але ціна часто “рухається за якоюсь іншою логікою”.
Адже мідь ніколи не торгується, спираючись на одну змінну — на різних етапах нею керує зовсім інша логіка:
Іноді головну роль відіграє попит у Китаї;
Іноді baton перехоплює глобальний PMI;
Іноді очікування зниження ставок відображають у ціні наперед;
Буває так, що один шок у ліквідності легко пробиває будь-які "костові рівні підтримки". Можливо, проблема не в тому, що ви неправильно аналізуєте, а у тому, що використовуєте вже не ту логіку, якою керується ринок.
Тож постає питання:
Коли між Китаєм та Заходом виникає розбіжність, кому довіряти?
Коли очікування зниження ставок уже враховані у ціні, чи може вона рости далі?
Коли настає макроекономічний шок, чи має значення рівень підтримки за витратами?
Яку логіку варто застосувати у таких "сірозонних" ситуаціях, щоб укласти ставку?
У цьому розділі Chen Dapeng із Peifengke на прикладі ключових подій 2017–2022 років проведе вас реальним шляхом зміни логіки, що лежить в основі формування ціни на мідь.
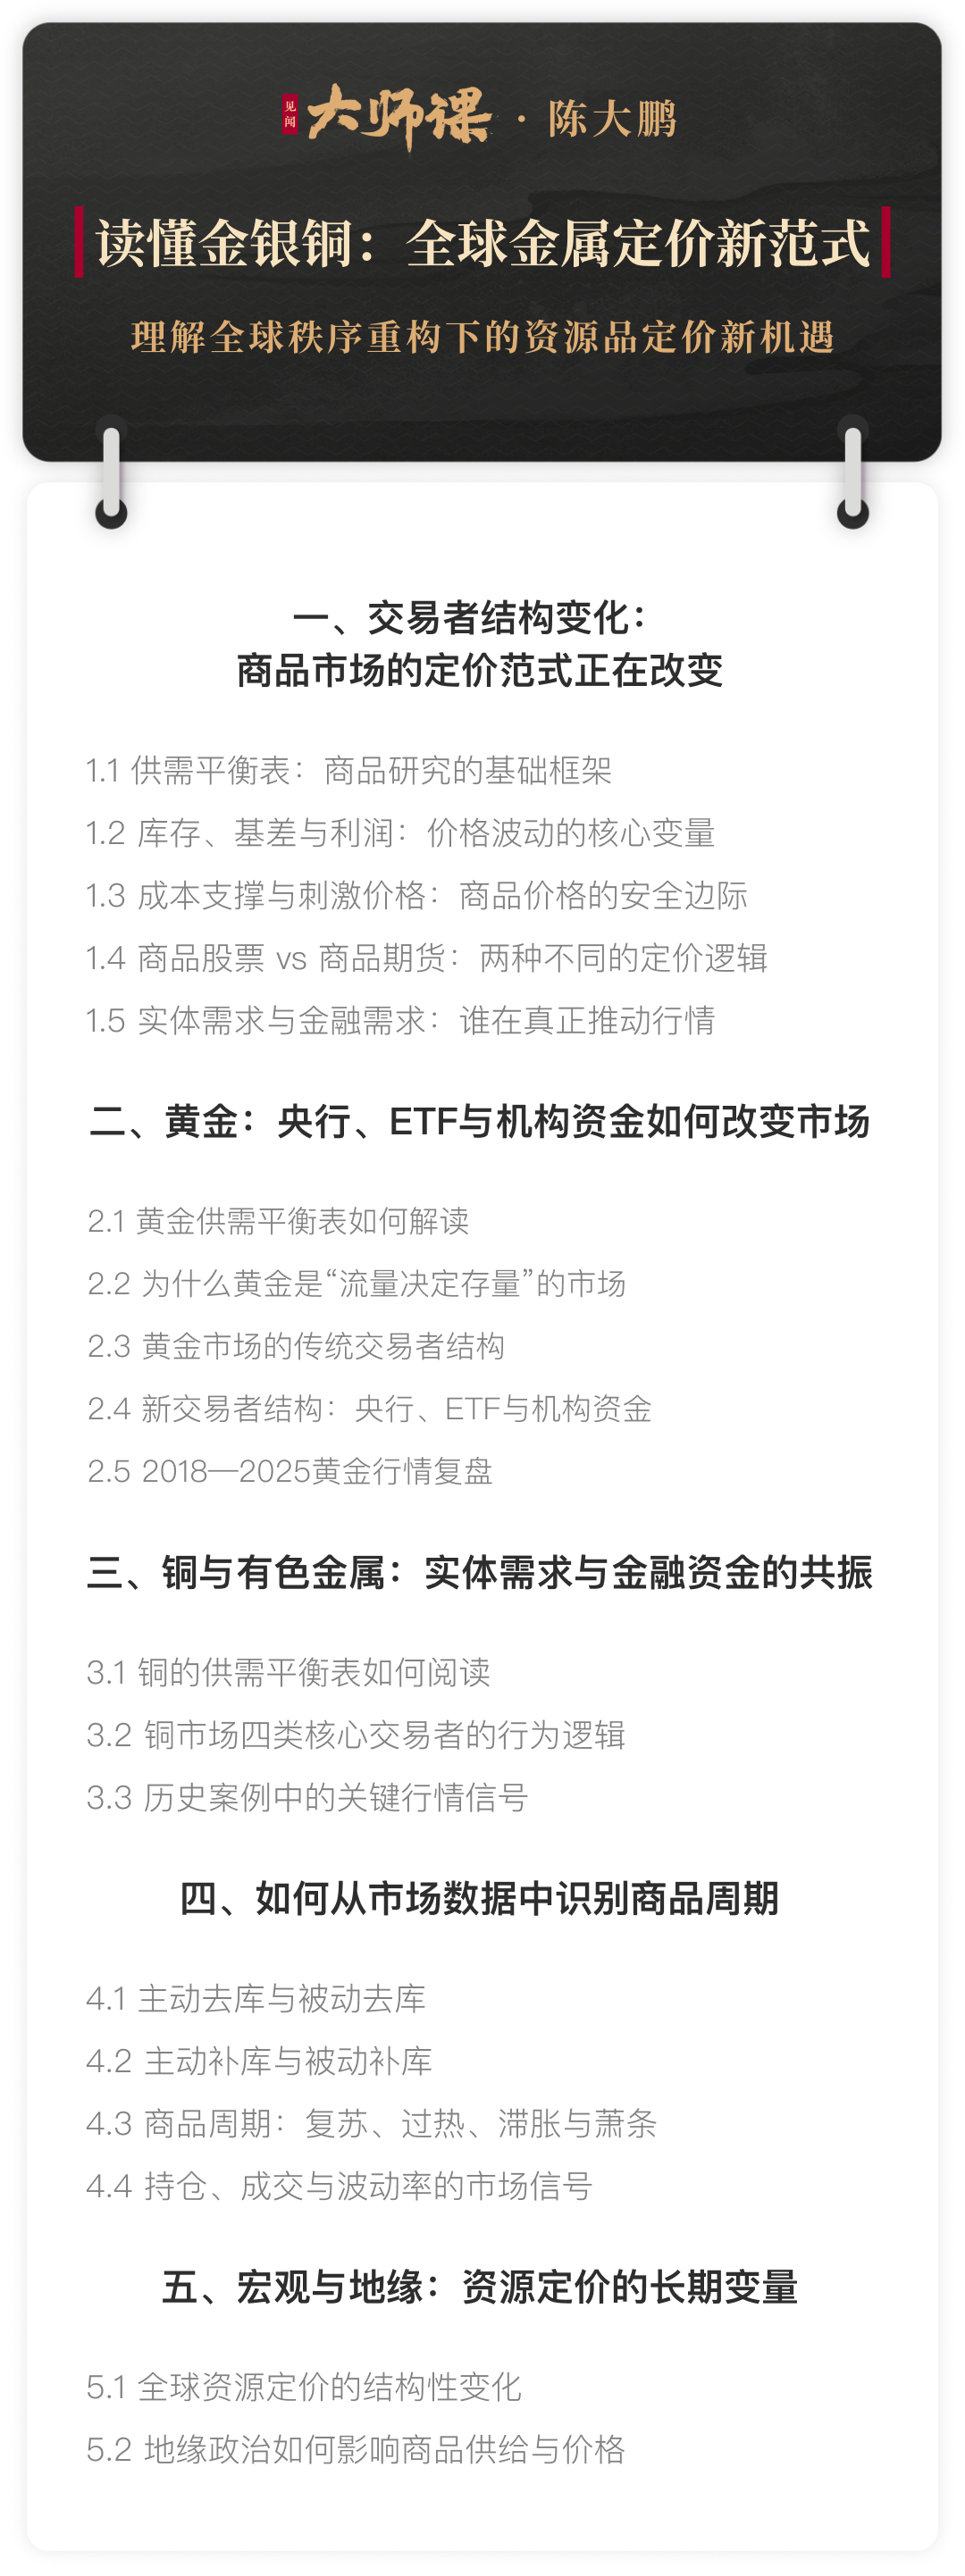
Або перегляньте розклад курсу нижче, щоб розблокувати повну версію й дізнатися, де саме ви "все правильно передбачили, але так і не заробили".
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Ставка підвищена! Федеральна резервна система може відновити цикл жорсткої політики, і світові ринки можуть зіткнутися з ланцюговою реакцією
Федеральна резервна система посилює грошово-кредитну політику, і цей вплив, ймовірно, значно перевищить межі Сполучених Штатів.

Чи є SpaceX захисною акцією AI?
Поки акції AI перебувають під тиском, Morgan Stanley сильно підтримує SpaceX, вважаючи її компанією з найсильнішими захисними властивостями, і зберігає цільову ціну на рівні 300 доларів США. Аналітики вважають, що її космічна та Starlink діяльність створили глибокий грошовий бар’єр, а такі довгострокові потенціали, як “орбітальний AI” майже не оцінені ринком. У поєднанні з видатною кризовою ефективністю Маска, зараз є ідеальний момент зробити ставку на гіганта космічного AI на низьких рівнях.
Morgan Stanley дала SpaceX (SPCX.US) нову етикетку: "захисна подушка" у вирі AI, цільова ціна – 300 доларів
На фоні панічного розпродажу акцій компаній, пов'язаних із AI, аналітик Morgan Stanley Адам Джонас передав клієнтам досить нестандартну оцінку: SpaceX може виявитися більш захищеною AI-цільовою компанією під час цієї хвилі турбулентності.

Ціни на криптовалюти
Більше


