
Напівпровідники зросли на 39% за місяць! Керівник хедж-фонду Goldman Sachs: Такого не було з часів інтернет-бульбашки, за цим ринком я не буду гнатися

Світові технологічні акції цього місяця зазнали параболічного зростання, керівник хедж-фондового бізнесу Goldman Sachs, Tony Pasquariello, висловив обережне попередження: на окремих ринках існує ризик "наддування", але основний бичачий тренд залишається незмінним.
У переддень важливого ринкового періоду Pasquariello у понеділок опублікував коротку оцінку ринку. Він одразу окреслив одну з найзаплутаніших для багатьох інвесторів реальностей: війна ще не завершена, а фондовий ринок стрімко зростає. Протягом останнього місяця світові технологічні акції пережили параболічний підйом, індекс Philadelphia Semiconductor SOX не зазнав жодного денного падіння з моменту припинення вогню, місячне зростання складає 39%, а індекс відносної сили (RSI) дорівнює 85.
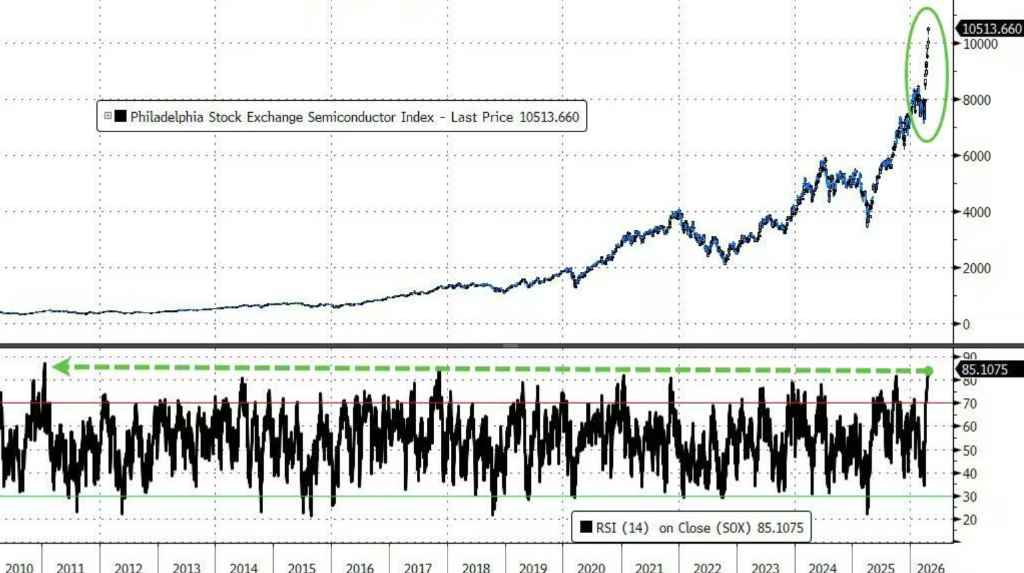
Ще більш тривожно, нинішня ціна SOX відхиляється від 200-денної ковзаючої середньої майже на 50% — такого відхилення не спостерігалося з часів вершини інтернет-бульбашки. Тим часом, індекс настроїв з американських акцій Goldman Sachs зараз дорівнює 1,5 стандартних відхилень — найвищий рівень з грудня 2024 року. Історичні дані показують: коли індекс знаходиться в межах 1,5-2, середня дохідність індексу S&P 500 за наступні два тижні та місяць становить -0,2% і -0,4% відповідно.
Pasquariello заявив, що з урахуванням зазначених чинників його основний висновок залишається незмінним: це бичачий ринок, головний тренд спрямований вгору; але він чітко зазначив: "Я не буду гнатися за зростанням цього ринку і не буду його шортити," та схиляється до стратегії "багато Delta/багато волатильності", щоб відповісти на поточну ситуацію.
Зростання напівпровідників найбільше з часів інтернет-бульбашки, ризик "наддування" зростає
Pasquariello навів американський напівпровідниковий сектор як ключовий приклад поточного ажіотажу навколо технологічних акцій. Місячне зростання індексу SOX на 39% збільшило його відхилення від 200-денної середньої майже на 50%, а такий рівень востаннє спостерігався під час піку інтернет-бульбашки у 2000 році.
З історичної серії місячної дохідності, SOX цього місяця показав найсильніший єдиний місяць у поточному циклі; найближчий історичний аналог — лютий 2000 року, коли до початку обвалу залишалося лише кілька тижнів.
Pasquariello підкреслив, що з огляду на "температуру" цих рухів, інвестори мають серйозно оцінити ризик "наддування" окремих секторів ринку. Він визначає це як одну з двох ключових ризиків поточного ринку.
Ситуація в Ірані створює крайові ризики для енергопостачання, підвищено цільові ціни на нафту
Другий великий ризик — геополітика. Pasquariello зазначив, що ситуація в Ірані та вплив на глобальне енергопостачання може ще не досягла свого піку. Вартість нафтопродуктів продовжує зростати, розподіл цін на нафту, ставки і форвардна волатильність вже значно перевищили довоєнні рівні.
У цьому контексті Goldman Sachs підвищив цільову ціну Brent на четвертий квартал до 90 доларів за барель від попередньої 80. Відповідно до нових припущень Goldman Sachs, нормалізація експорту з Перської затоки очікується не в середині травня, а наприкінці червня, темпи відновлення виробництва будуть повільнішими, тривалість впливу на постачання — довша, і підвищення ціни на нафту має більшу ймовірність.
Pasquariello також процитував фрагмент з посібника морської піхоти США, щоб підкреслити невизначеність поточного становища: "Сутність війни робить визначеність неможливою. Усі дії під час війни базуються на неповній, неточній чи навіть суперечливій інформації. З природи війна непередбачувана."
Високий рівень індексу настроїв, історичні дані вказують на тиск на короткотермінову дохідність
Pasquariello, з посиланням на дослідження стратега Goldman Sachs Ben Snider, зазначив, що низькі показники індексу настроїв американських акцій є більш надійним сигналом, тоді як високі показники зазвичай свідчать про нижчу за середню дохідність у найближчі тижні.
Зокрема, коли показник перебуває між 1,5 та 2, середня дохідність S&P 500 за наступні два тижні складає -0,2%, а за наступний місяць — -0,4%. За останні п’ять років цей індекс перевищував 1,5 лише тричі: наприкінці 2024 року (після чого ринок у початку 2025 року зазнав тиску через DeepSeek і тарифи), у березні 2024 (ринок трохи відкоригувався у квітні) та у липні 2023 (ринок впав близько на 10% у наступні місяці).
Snider відзначив, що кожну з цих корекцій було викликано фундаментальними чинниками, але високий рівень позиціонування посилює вплив фундаментальних коливань на ринок.
Активність капітального ринку, розширення AI-експозиції серед малих компаній
Окрім згаданих ризиків, Pasquariello виділив кілька структурних змін ринку, на які варто звернути увагу.
У секторі малих компаній акції із високим зв’язком із AI наразі становлять 17% індексу Russell 2000 (RTY), що свідчить про глибоку інтеграцію теми AI в цей сегмент ринку.
У капітальному ринку Goldman Sachs очікує цього року 100 IPO із загальним обсягом фінансування 160 млрд доларів, що може стати історичним рекордом.
Багато Delta/багато волатильності: не гнатися за зростанням, не шортити
З урахуванням всіх суджень Pasquariello пропонує чітку стратегію дій: не гнатися за зростанням, не шортити, підтримувати структуру позицій "багато Delta/багато волатильності".
Зокрема, він рекомендує звернути увагу на 3-місячні кол-опціони S&P 500 із Delta 25, поточна імпліцитна волатильність — близько 13%. Він вважає, що з огляду на те, що при зростанні ціни ризік Gamma у маркетмейкерів скорочується, ця стратегія дозволяє знизити загальну ризик-експозицію, водночас зберігаючи участь у ринку.
На його думку, сутність поточного американського фондового ринку полягає у балансуванні між лівостороннім геополітичним ризиком та правосторонньою можливістю технологічного сектору, і інвестори демонструють свій вибір через дії — хоча сам цей вибір вже містить у собі значну крихкість.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
AI "безперервне навчання" може відкрити новий цикл зберігання! Citi: Попит на HBM, серверний DRAM та eSSD зростає, дефіцит може тривати до 2031 року
У своєму останньому глобальному звіті щодо напівпровідникової промисловості Citi зазначила, що із переходом штучного інтелекту від традиційних моделей тренування і логічного висновку до епохи "безперервного навчання" світовий ринок чіпів пам'яті може очікувати новий раунд структурного зростання попиту.

За спокійним рухом індексів на американському фондовому ринку приховані глибокі процеси: партнер Goldman Sachs розкриває чотири основні чинники, що впливають на ринок
Партнер Goldman Sachs Боббі Молаві зазначив, що невизначеність щодо регулювання AI, зростання цін на нафту понад 100 доларів, підвищення дохідності американських держоблігацій понад 5% та розбіжності в політиці Федеральної резервної системи одночасно посилюються, що підвищує ризики інфляції та відсоткових ставок. Це створює тиск на раніше лідируючі AI та стратегії моментуму, а капітал перетікає в програмне забезпечення, захисні та енергетичні сектори, що прискорює внутрішню переоцінку ринку.
Палата представників США у середу планує голосувати за нові правила щодо споживання електроенергії: вимагається, щоб дата-центри несли додаткові витрати на електроенергію, спрямовані проти перекладання витрат на технологічних гігантів.
Очікується, що Палата представників США вже у середу за місцевим часом проведе голосування за двопартійне законодавство, спрямоване на стримування зростання цін на електроенергію, пов’язаного з розширенням дата-центрів для підтримки штучного інтелекту.

Передбачення американського фондового ринку | Ф'ючерси на три основні фондові індекси зростають, ціни на нафту знижуються, рішення Федеральної резервної системи щодо процентної ставки буде оголошено сьогодні ввечері
Перед відкриттям торгів на американському фондовому ринку у середу, 16 вересня, усі три основні ф'ючерси на індекси США зросли.

Ціни на криптовалюти
Більше


