
Фондовий менеджер попереджає про фінансовий цикл лиха, заявляючи, що ціна на золото 10 000 доларів — це лише початок

U汇通网, 28 серпня—— Один з керуючих фондом зазначив, що після корекції золото вже готове відновити свою довгострокову висхідну тенденцію. На його думку, державні борги країн занадто великі, уряди вже не можуть боротися з інфляцією, як раніше, і голова Warsh неодмінно буде змушений зіткнутися з математикою: більш високі відсоткові ставки спричинять фіскальний цикл лиха, і знецінення валюти стане більш ймовірним виходом. Він стверджує, що минулорічне зростання золота на близько 65% — це лише ранній сигнал циклу, інвестори досі суттєво недооцінюють цю область. Він впевнений, що ціна золота досягне 5000–7000 доларів, і має велику впевненість у позначці 10 000 доларів, вважаючи, що математичні обмеження на даному етапі переважають будь-які яструбині заяви Федеральної резервної системи.
Оминувши недавні коливання, золото за останні два роки досягло надзвичайного підйому. Згідно з думкою керуючого фондом, після нещодавньої корекції дорогоцінний метал готовий відновити свою довгострокову висхідну тенденцію. Він зазначає, що кількамісячна корекція свідчить про зрілість ринку, проте ціна золота ще далека від вершини.
Математика не на боці Федеральної резервної системи
Керуючий партнер компанії Equity Management Associates, Ларрі Лепард (Larry Lepard), пояснює, що світова валютна система щойно починає дивитися в обличчя незручній математичній реальності: державні борги наростилися настільки, що уряди вже не можуть боротися з інфляцією так, як раніше. Незважаючи на репутацію голови Федеральної резервної системи Кевіна Варша (Kevin Warsh) як прихильника жорсткої політики щодо інфляції, Лепард зазначає, що грошові та фіскальні обмеження врешті-решт домінуватимуть у політиці. Варш, готуючись очолити Федеральну резервну систему, згадував про зменшення балансу Федеральної резервної системи, що натякає на більш жорстке середовище. Лепард заявляє, що новий голова Федеральної резервної системи врешті буде змушений зіткнутися з математикою. Він каже: "Ця математика для нього не працює."
Лепард додає, що розрив між основним наративом грошової політики та підґрунтям фіскальної реальності збільшується. Він говорить: "З одного боку є наратив, з іншого — математичний факт." і підкреслює, що розмір дефіциту уряду невпинно зростає. Він зазначає, що ця різниця має ключове значення для інвесторів у золото, й навіть після драматичного підйому дорогоцінного металу, основні рушійні сили ринку практично не змінилися.
Рецепт Волкера сьогодні вже не придатний
Проблема в тому, що Лепард стверджує: сьогоднішні політики вже не мають такої гнучкості, як у період з 1970-х до початку 1980-х, коли вони реагували на інфляційну кризу. Колишній голова Федеральної резервної системи Пол Волкер (Paul Volcker) тоді зламав цикл інфляції, підвищивши ставки до рівня глибокого позитивного реального прибутку. Проте, за його словами, тоді державний борг США становив близько 30% ВВП, а сьогодні це співвідношення — близько 120%.
Лепард каже: "Я не бачу, як ми можемо вийти з цієї ситуації, хіба що, як у Південній Америці, переживемо роки дуже високої інфляції — можливо, це і буде фінал, або ж повний провал, і це призведе до перепрошивки валюти."
Фіскальний цикл лиха: ось як валюта зазнає невдачі
Лепард описує цю динаміку як потенційний фіскальний цикл лиха:
У цьому контексті Лепард вважає, що знецінення валюти є політично більш імовірним вибором. Зіткнувшись із дилемою: або дозволити надмірному боргу та левереджу очистити ринок через дефолт і економічний спад, або створити більше грошей для підтримки фінансових систем, він прогнозує, що політики оберуть другий варіант. Він каже: "Між друком грошей і крахом вони виберуть друкувати гроші."
AI не врятує, зростання також не захистить від інфляції
Навіть при сильнішому економічному зростанні це не обов'язково вирішить проблему. Лепард визнає, що штучний інтелект може принести значні вигоди для продуктивності, але сумнівається, що ці вигоди прийдуть досить швидко чи будуть достатньо великими, аби подолати теперішній фіскальний дисбаланс. Щоб позбутися боргового навантаження, необхідно значно прискорити номінальне економічне зростання, і він наголошує, що це майже напевно супроводжуватиметься інфляцією.
Якщо власники облігацій усвідомлять, що уряди країн мають намір позбутися боргу через інфляцію, Лепард стверджує, що саме це розуміння може підняти дохідність і змусити політиків втручатися.
Для золота це означає, що, незалежно від короткострокових коливань, довгострокова логіка інвестування залишається незмінною. Лепард каже: "Отже, ми справді не знаємо, як політично це розгорнеться. Але з математичної точки зору ми перебуваємо на правильному боці цієї угоди."
Минулого року зросло на 65%, але це лише початок циклу
Віра Лепарда залишається непохитною навіть після того, як дорогоцінний метал помітно зріс у ціні. Він зазначає, що минулого року золото піднялося на близько 65%, і вважає, що така динаміка для цього металу незвичайна, що нагадує фазу вибуху бичачого ринку наприкінці 1970-х. Він не вважає це закінченням циклу, а раннім сигналом підвищення занепокоєння інвесторів щодо знецінення валюти. Він каже, що менталітет інвесторів почав змінюватися: багато хто вагається купувати, тому що золото вже дуже виросло. Але Лепард вважає, що золото в основних інвестиційних портфелях дуже суттєво недооцінене, а поточний валютний цикл ще досить молодий. Він говорить: "Хоча воно вже дуже виросло, ми досі лише на початку циклу."
Лепард зазначає, що останній підйом може означати початок нового значного етапу зростання, оскільки ринок дедалі більше усвідомлює обмеження, з якими стикаються Federal Reserve та Уряд США. Він каже: "Виходячи із динаміки ринку і поведінки Федеральної резервної системи, ми лише розпочали наступний цикл зростання." Паралельно він наголошує, що зміна ставлення до інфляції є ще однією важливою частиною розповіді про дорогоцінні метали. До пандемії інфляція була переважно абстрактною проблемою для більшості американців; сьогодні ж споживачі на власному досвіді відчувають її на касах, і це стає все більш реальною проблемою. Це усвідомлення ще не призвело до масового володіння золотом як інструментом хеджування валюти, але Лепард прогнозує, що якщо інфляція затягнеться, така зміна може бути драматичною.
Він оцінює, що зараз лише 5–10% людей повністю усвідомлюють цю небезпеку та готові захищатися такими активами, як золото. Якщо цей відсоток зрештою досягне 50–60%, він каже, вплив на традиційні фінансові активи та фіатні валюти стане значно драматичнішим.
Цільова ціна: 5000–7000 доларів гарантовано, до 10 000 доларів дуже ймовірно
Лепард тому спокійно ставиться до суттєвого підняття цін на золото. Він каже: "Я кажу своїм інвесторам, що я надзвичайно впевнений, що золото досягне 5000–7000 доларів, і дуже впевнений, що воно досягне 10 000 доларів." Більш екстремальні прогнози залежать від значно негативніших валютних сценаріїв. Лепард зазначає,
Порівнюючи з бичачим ринком золота 1970-х, він зазначає, що ця ситуація досі дає багато уроків. Лепард підкреслює, що в інфляційному циклі тоді золото подорожчало приблизно у десять разів, і якщо перенести цю траєкторію на сьогодні, ціна досягне близько 10 000 доларів за унцію. Але головне — сьогодні, за його словами, політики мають значно менше простору для дій, щоб завершити останню інфляційну кризу. На тлі різко зрослого рівня боргу, агресивна, глибоко позитивна реальна ставка може спричинити неприпустимий тиск на державні бюджети. Для Лепарда ці математичні обмеження перевищують будь-які яструбині заяви Federal Reserve.
Висновок
Основна логіка Лепарда по суті — це математична задача: за поточної частки боргу до ВВП приблизно 120%, "волкерівський" рецепт високих ставок більше не підходить — чим вищі ставки, тим більші проценти, тим більший дефіцит, тим більше запозичень, аж до фіскального циклу лиха. Тож політикам залишається лише друкувати гроші — це єдиний політичний шлях, і кожна нова емісія лише підкидає дров до зростання золота. На думку Лепарда, торішнє зростання на 65% — не фінал, а лише вступ до молодого валютного циклу: недооцінка золота серед основних інвесторів означає, що ринок ще далеко від повної оцінки. Що ж до прояву "яструбиного" підходу Варша — його теж зрештою підмочить реальна математика.
Для "биків" на золоті, єдине, про що слід подумати: коли потяг друку грошей справді прибуде, ви сядете у вагон, чи й далі стоятимете на платформі, спостерігаючи?
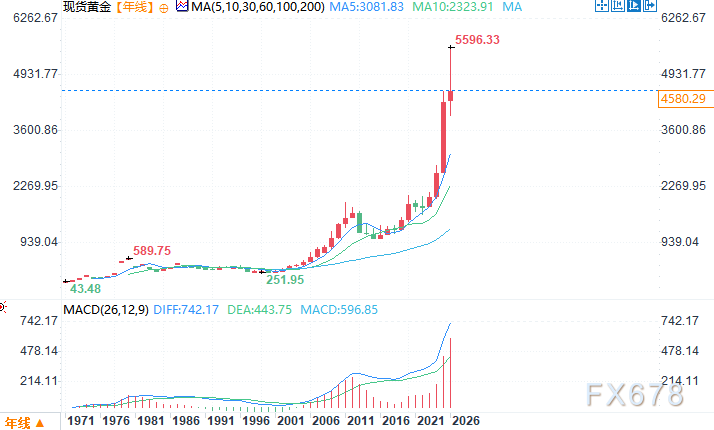
Річний графік спотового золота Джерело: Easy汇通
Східний восьмий час, 28 серпня, 12:13, спотове золото — 4579,29 доларів/унція
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
За спокійним рухом індексів на американському фондовому ринку приховані глибокі процеси: партнер Goldman Sachs розкриває чотири основні чинники, що впливають на ринок
Партнер Goldman Sachs Боббі Молаві зазначив, що невизначеність щодо регулювання AI, зростання цін на нафту понад 100 доларів, підвищення дохідності американських держоблігацій понад 5% та розбіжності в політиці Федеральної резервної системи одночасно посилюються, що підвищує ризики інфляції та відсоткових ставок. Це створює тиск на раніше лідируючі AI та стратегії моментуму, а капітал перетікає в програмне забезпечення, захисні та енергетичні сектори, що прискорює внутрішню переоцінку ринку.
Палата представників США у середу планує голосувати за нові правила щодо споживання електроенергії: вимагається, щоб дата-центри несли додаткові витрати на електроенергію, спрямовані проти перекладання витрат на технологічних гігантів.
Очікується, що Палата представників США вже у середу за місцевим часом проведе голосування за двопартійне законодавство, спрямоване на стримування зростання цін на електроенергію, пов’язаного з розширенням дата-центрів для підтримки штучного інтелекту.

Передбачення американського фондового ринку | Ф'ючерси на три основні фондові індекси зростають, ціни на нафту знижуються, рішення Федеральної резервної системи щодо процентної ставки буде оголошено сьогодні ввечері
Перед відкриттям торгів на американському фондовому ринку у середу, 16 вересня, усі три основні ф'ючерси на індекси США зросли.

Корейський фондовий ринок опинився в глухому куті після спаду інвесторського ажіотажу! Обсяг торгів впав до найнижчого рівня цього року, а рівень у 7000 пунктів тривалий час не може закріпитися.
Через зниження ентузіазму інвесторів, обсяги торгів на корейському фондовому ринку впали до найнижчого рівня цього року, що свідчить про те, що керований штучним інтелектом (AI) корейський фондовий ринок може не зуміти повернутися до колишніх максимумів.

Ціни на криптовалюти
Більше


