
Вересневе підвищення ставки заздалегідь вплинуло на ціну золота: короткостроковий негатив не змінить довгострокову логіку

Ukrainian Форекс-інформаційний портал, 7 вересня—— Наразі ймовірність підвищення ставки дійсно немаленька, проте довгострокова логіка золота короткостроково також важко спростувати.
Під впливом більш сильних, ніж очікувалося, даних по невеликих фермах у США, очікування підвищення ставки ФРС у вересні знову загострились, і міжнародна ціна на золото на початку вересня зазнала тиску та знизилась до рівня 4400 доларів за унцію.
Попри те, що яструбини заяви представників ФРС та сильні економічні дані тимчасово тиснуть на золото як безпроцентний актив, ймовірність підвищення ставки все ще не досягає 60%, але ринкова реакція вже орієнтується на її реалізацію; навіть якщо ставка буде піднята цього разу, чи зможе це змінити логіку зростання ціни золота — не факт.
На тлі "тихого періоду" ФРС та напередодні публікації ключових даних CPI/PPI, ринок золота перебуває у точці інтенсивної боротьби між бичачими та ведмежими настроями.
Дані по невеликих фермах перевищили очікування, ймовірність вересневого підвищення ставки наближається до 60%
У серпні кількість робочих місць у США зросла на 162 тисячі, що значно перевищило очікувані 53 тисячі; рівень безробіття зберігається на 4,1%, а заробітна плата зросла на 3,1% у річному вираженні.
Сильні дані ринку праці безпосередньо підняли ймовірність вересневого підвищення ставки за даними інструменту CME "FedWatch" з 50% до близько 60%.
Голова ФРС Kevin Warsh на щорічних зборах у Jackson Hole зробив яструбині заяви, прямо вказавши, що інфляція перевищує політичну ціль 2%, а ряд представників водночас підкреслили рішучість у боротьбі з інфляцією.
Хоча Білий дім (включаючи президента Trump) наполегливо закликає до зниження ставки й навіть погрожує тарифами, ФРС дає зрозуміти, що у разі відновлення інфляції вони не пошкодують застосувати підвищення ставки, зберігаючи незалежність своєї політики.
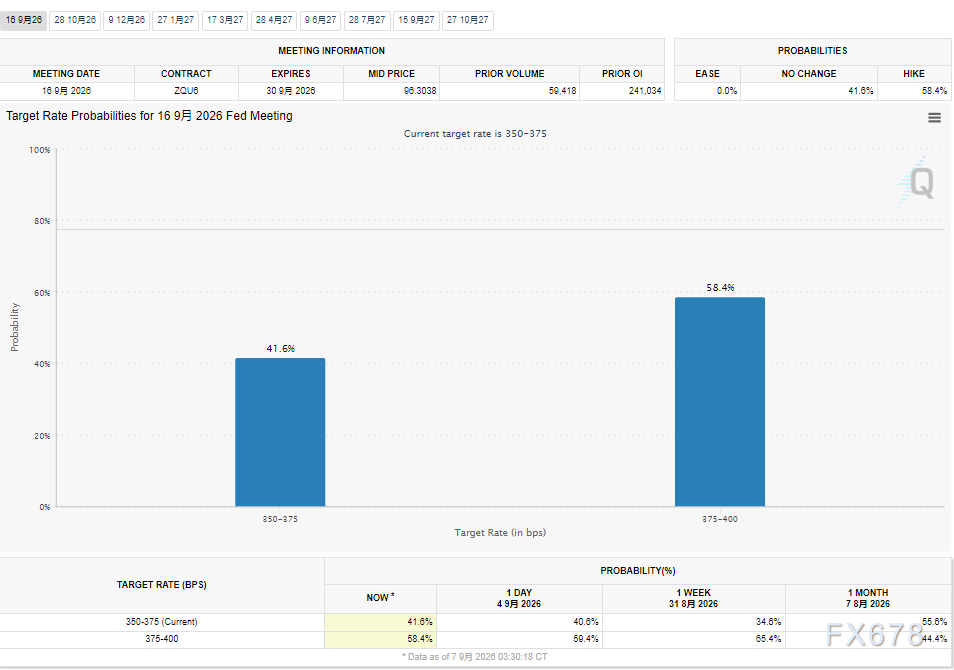
(FedWatch спостереження по ф'ючерсах на ставки, джерело: CME Group)
Можливість та ціна політичних компромісів
Варто відзначити, що на ринку є думка про явище "Потомакський двоступ", коли офіційні заяви і реальні дії політиків часто відрізняються.
Напередодні проміжних виборів у США 3 листопада, щоб уникнути впливу монетарної політики на вибори у Конгрес, ймовірність підвищення ставки на двох засіданнях з обговоренням ставок — 16 вересня і 28 жовтня — може зменшитись.
Раніше зазначалося, що наявні економічні дані поки недостатні, можливо треба більше спостережень, щоб зрозуміти, чи інфляція вже досягла рівня, що потребує підвищення ставки; покійний Greenspan колись затримував підвищення ставки, і врешті-решт інфляція знизилась, така практика вже спостерігалась у ФРС.
Звичайно, якщо американський CPI в п'ятницю знизиться, це буде простіше пояснювати як пом'якшення яструбиних заяв Jackson Hole за вищевказаною логікою.
Але тут є й великий недолік: якщо ринок вирішить, що рішення ФРС перебувають під впливом політики, інституційний капітал вдосконалить "хеджування девальвації долара", американські держоблігації можуть знову бути розпродані, золото та інші дорогоцінні метали мають потенціал для хеджування великих американських дефіцитів та ризиків монетарної і фіскальної політики, однак вони також залежать від прибутковості облігацій, а це не те, що США хотіли б побачити, тому ймовірність підвищення ставки досить велика.
Однак нині розмір федерального боргу США вже перевищує 40 трильйонів доларів, тож це ще більше посилює побоювання щодо ослаблення довіри до долара, загалом це має сприяти зростанню цін на золото.
Аналіз ринку: Зниження ціни на золото — це фіксація прибутку
Якщо подивитись на ринок, після яструбиних заяв Warsh ціна золота знизилась, значною мірою через фіксацію прибутку трейдерами після серпневого сильного зростання.
Золото ETF у серпні підскочило максимум на 15%, а на кінець місяця підросло на 11%. Короткострокова корекція не означає, що золото почало тривалий спад; бажання іноземних та китайських інституцій купувати дорогоцінні метали зростає, а央行 Китаю та інших країн продовжують купувати золото, щоб диверсифікувати портфель американських держоблігацій та хеджувати ризики високих американських дефіцитів, що створює потужну основу для цін на золото.
Паралельно, посилення напруженості у Ормузькій протоці та зростання цін на нафту поглиблюють ринкові побоювання щодо інфляції з боку пропозиції, разом із постійним попитом банків на фізичне золото, після різкого падіння ціна золота все одно значно перевищує попередні мінімальні значення, демонструючи стійкість до падіння.
Огляд основних думок провідних інституцій
Згідно з останніми оцінками кількох авторитетних дослідницьких центрів по товарних ринках, нинішня корекція золота є тимчасовою емоційною реакцією, а не зміною тренду; на ринку є чіткі короткострокові й середньострокові розбіжності, але щодо довгострокової перспективи — одностайність.
Аналітик товарного ринку PL Capital Ashish Rajodiya зазначає, що надпотужні дані по невеликих фермах підвищують очікування Fed щодо підвищення ставки, безпосередньо тиснуть на ціни дорогоцінних металів, але присутність покупців на ринку стабільна, попит інституцій і на фізичне золото достатній, і загальна висхідна тенденція золота не порушена, це падіння — лише коротка пауза в тренді зростання.
Директор досліджень Brickwork Ratings Rajeev Sharan додає, що наступні два тижні ціни на золото продовжать зазнавати тиску, засідання Fed 16 вересня є ключовим поворотним моментом; незалежно від того, чи буде ставка підвищена чи збережеться яструбина риторика, прибутковість американських держоблігацій залишиться високою, що знизить привабливість золота як безпроцентного активу.
До того ж, заяви представників ФРС обережні, дані по інфляції зрештою визначать напрям політики, додатково у американському політичному середовищі зберігається тиск на Fed з метою знизити ставки, імовірність суттєвого скорочення монетарної політики невелика, що дає золоту шанси на стабілізацію і відновлення.
Резюме і технічний аналіз:
Ведучі інвестиційні банки зберігають оптимістичну середньо- та довгострокову оцінку: глобальні центробанки продовжують купувати золото, довіра до долара слабшає, глобальна боргова криза, короткострокова корекція не змінює довгострокову тенденцію до зростання цін на золото; проте в короткостроковій перспективі існує ризик підвищення ставки, і навіть якщо це станеться — можливо, це буде вигідною точкою покупки золота, оскільки боргові проблеми США мають довгостроковий характер, а короткострокові зміни відбуваються повільно.
Якщо ринок широко визнає вплив політики на рішення Fed, капітал почне масово переміщуватися у золото, яке вважається надійним активом для уникнення політичного втручання, і ціни на золото можуть різко зростати.
Технічний аналіз: Ціна золота отримала підтримку біля нижньої межі бокового коридору, також спостерігається область близько 4430; це місце є останнім часом точкою розмежування між бичачими й ведмежими силами, якщо цей опір буде подолано — може розпочатися новий тренд.
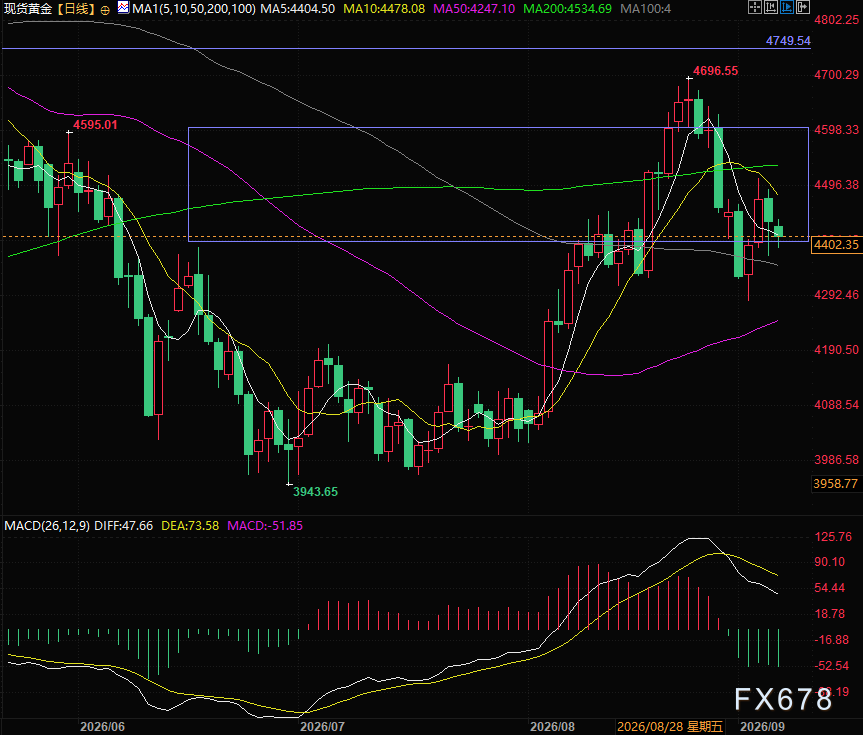
(Денний графік спотового золота, джерело: Ukrainian Форекс-інформаційний портал)
GMT+8 21:27, спотове золото зараз коштує 4404 доларів за унцію.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Голлівуд готує «зворотний потік виробництва фільмів»! Економіка США отримує «м'яку посадку» та синю карту стимулювання кіноіндустрії на 249,1 мільярда доларів
Дослідження показує, що федеральні стимули для виробництва фільмів і телебачення принесуть економіці США 249,1 мільярда доларів доходу до 2035 року та створять 143 500 постійних робочих місць. Американська кіноасоціація співпрацює з голлівудськими профспілками, розпочавши кампанію за впровадження національних стимулів, щоб краще конкурувати з ринками, такими як Велика Британія та Австралія.

Сьогодні ввечері – "голубине" підвищення процентної ставки?
Федеральна резервна система США майже напевно підвищить ставку цієї ночі, але ключове питання — "що буде сказано після підвищення". Citi називає це рішення "дрібним коригуванням", натякаючи, що в майбутньому підвищення ставки необов'язкове, але попереджає: якщо голова Вош не надасть чітких прогнозних орієнтирів, це спричинить сильну волатильність на ринку. Goldman Sachs прямо заявляє, що це підвищення не має достатнього економічного підґрунтя, інфляція є лише разовим фактором, і очікує, що це буде "підвищення без сигналів".
JPMorgan: "Відкрите програмне забезпечення" та "безпека AI" не є проблемою, у найближчі два роки ще є простір для капітальних витрат, а обладнання для напівпровідників стане "новим вузьким місцем"
JPMorgan вважає, що відкриті моделі не становлять загрози, регуляторні коливання є короткостроковими, а важелі хмарних провайдерів досі низькі — фундаментальні показники інвестицій у обчислювальні потужності залишаються незмінними. Вони прогнозують, що капітальні витрати семи найбільших технологічних гігантів зростуть з 443 мільярдів доларів у 2025 році до 1,577 трильйона доларів у 2027 році; обладнання для напівпровідників стане основним вузьким місцем у ланцюжку постачань, а виробництво чипів та передове пакування відкривають новий цикл підвищення цін.
Керівник Micron: зберігання визначає межу для AI, суттєве збільшення виробничих потужностей очікується після 2028 року
Sumit Sadana, керівник компанії Micron, заявив, що пропускна здатність та ємність пам'яті стали ключовими факторами, які визначають межі продуктивності AI-систем. Зіткнувшись зі структурним дисбалансом попиту та пропозиції, Micron планує збільшити капітальні витрати у 2027 фінансовому році до понад 45 мільярдів доларів, але через складність виробничих процесів значне розширення потужностей відбудеться лише у 2028 році. Крім того, довгострокові угоди про постачання формують нову бізнес-модель галузі, а людиноподібні роботи стануть рушієм наступної хвилі масового попиту.
Ціни на криптовалюти
Більше


