
Керівник фонду прямо заявив: золото прив'язане до фінансової довіри США, саме воно є остаточним засобом захисту, а не держоблігації США.

U汇通网 18 вересня—— Після підвищення ставки Федеральної резервної системи дохідність десятирічних держоблігацій США знизилася, але генеральний директор Morton Wealth Джеф Сарті твердо налаштований на золото. Він відзначає, що золото є ексклюзивним страховим активом для хеджування ризиків, та значно перевищує цінність американських держоблігацій у цьому контексті. Високий рівень боргу і дефіцит США обмежують простір для підвищення ставок ФРС, а фіскальні ризики стають основною загрозою для ринку; рух цін на золото більше не залежить лише від монетарної політики, а є прив’язаним до фіскальної кредитоспроможності США, довгострокове вкладення в золото має виражену перевагу.
Заходи Федеральної резервної системи щодо зниження інфляції до цільового рівня у 2% відродили довіру до довгої частини кривої дохідності, і дохідність десятирічних державних облігацій США повернулася нижче позначки 5%. Однак генеральний директор Morton Wealth Джеф Сарті (Jeff Sarti) висловлює іншу точку зору,
Золото - не актив з доходом, а страховка для портфеля
Джеф Сарті говорить, що якщо потрібно було б обрати лише один актив для довгострокового вкладення, він без вагань би вибрав золото. Він додає, що багато інвесторів схильні помилятись, порівнюючи золото, яке не дає процентного доходу, із держоблігаціями США з фіксованими виплатами. Головна функція американських держоблігацій — забезпечити стабільний процентний дохід, а роль золота у розподілі активів суттєво відрізняється.
Він зазначає,
Простір для підвищення ставок ФРС обмежений: борг сковує вибір політики
Федеральна резервна система цього разу оголосила про підвищення базової процентної ставки на 25 базисних пунктів, скоригувавши рівень федеральних фондів до 3.75%-4.00%. Це рішення, оприлюднене о 2-ій ранку за пекінським часом та с орієнтацією на жорсткість політики, було викликане стійким перевищенням інфляції над цілями центробанку. У серпні індекс споживчих цін у США виріс на 0.4% порівняно з попереднім місяцем, річний приріст склав 3.4%, а базова інфляція зросла на 2.4%.
Джеф Сарті погоджується з напрямком жорсткої монетарної політики ФРС, але задається питанням, чи здатне разове або навіть серійне підвищення на 25 пунктів реально змінити інфляційний тренд. На його думку, такі невеликі підвищення скоріше створюють «ринковий шум», а справжні сигнали концентруються на фіскальному рівні. Поточний обсяг боргу у економіці та фінансовій системі США значно перевищує попередні цикли інфляції, нинішній керівник ФРС вже не може повторити радикальні кроки Пола Волкера з серйозними підйомами ставок,
Навіть якщо підвищення ставок збільшить витрати на фінансування для компаній та уряду США, ФРС не може дозволити, щоб інфляція зростала безконтрольно, тому політика змушена залишатися жорсткою.
Фіскальні труднощі: ринок облігацій може нав’язати фіскальні обмеження
Джеф Сарті вважає, що зараз основний конфлікт на ринку змістився з монетарної сфери у фіскальну. Багатолітній період наднизьких ставок дозволив уряду США безперервно нарощувати витрати, не відчуваючи негайного тиску зростання фінансових витрат. Щоб виправити цей дисбаланс, потрібно скорочувати витрати, але в сучасних умовах США це практично неможливо виконати.
У найближчому майбутньому США, ймовірно, продовжать підтримувати дефіцит бюджету на рівні трильйона доларів, і маневрів для вибору політики в ФРС стає все менше. Фіскальна політика не може швидко змінитися, монетарна знаходиться у складній ситуації, всі можливі варіанти мають свої недоліки, тому остаточне право ринкової оцінки може перейти до боргового ринку.
Висновки
Фіскальна стійкість та довіра до долара США стають базовим фактором, що впливає на ціну золота; тепер золото не просто реагує на зміну монетарної політики ФРС, а виступає як «спостерігач» ринку, фільтрує короткостроковий шум і вимірює рівень довіри інвесторів світу до долара та американських держоблігацій. Невеликі підвищення ставок можуть лише тимчасово підтвердити намір ФРС приборкати інфляцію, але не вирішують глибокі структурні фіскальні проблеми. Довгострокова цінність золота залежить не від одного-двох підвищень ставок, а від того, чи здатна Америка виправити бюджетні очікування.
Джеф Сарті наприкінці радить,
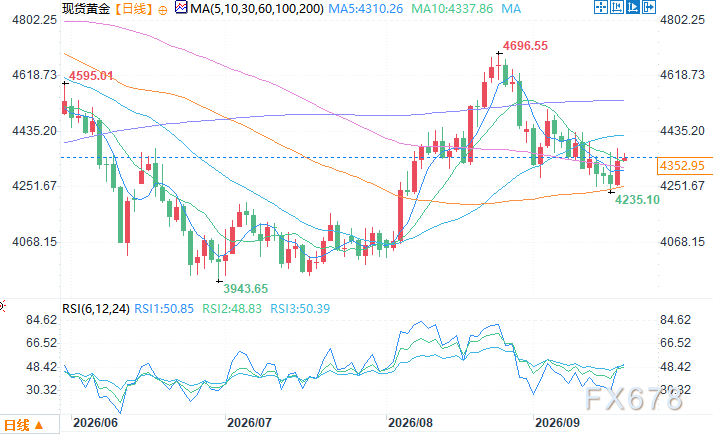
Денний графік спотового золота Джерело: Easy 汇通网
Пекінський час, 18 вересня, 9:50 Спотове золото: 4347.95 доларів/унція
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Хедж-фонд мільярдер Daivd Einhorn: у наступні 3–5 років "золото значно перевершить Nasdaq"
Девід Ейнгорн вважає, що фінансова криза в США, ерозія статусу долара як резервної валюти та посилення тенденції дедоларизації підкріплюють довгострокову цінність золота, яке є найбільшою макро-лонговою позицією Greenlight Capital. Водночас він попереджає, що великі технологічні гіганти, які домінують на Nasdaq, переходять від моделі монополії з низькими активами до капіталомістких конкурентних бізнесів, а амортизаційний тиск, спричинений капітальними витратами на AI, поступово підриватиме прибутковість.
Південнокорейські «два гіганти виробництва чипів пам’яті» підтримують зростання акцій та валюти! Керівник відділу торгівлі Citi позитивно оцінює зворотне позиціонування корейської вони на рівні 1400 пунктів
Нещодавнє ослаблення південнокорейської вони, ймовірно, є лише тимчасовим, оскільки зростання напівпровідникової галузі Південної Кореї підтримає вону та сприятиме її відновленню щодо долара США до кінця року. Жорстка позиція Федеральної резервної системи США, а також інфляційні побоювання, пов’язані зі зростанням цін на нафту, можуть призвести до короткострокового падіння вони нижче позначки 1400 за долар.
Ціни на криптовалюти
Більше


