
Сейгейт Текнолоджі (STX) Прогноз фінансового звіту за I квартал 2027 фінансового року: Чи зможе "Beat All" подолати тривогу щодо торгівлі AI?
 2026/10/26 11:07
🔥 Гарячий радар акцій США вже доступний! 3 основні напрями акцій США + 6 обраних акцій + 7 основних подій у календарі – де знайти можливості цього тижня на ринку акцій США? Клікніть і побачте 22 напрямки торгівлі на одній схемі→
1. Короткий огляд інвесторських моментів
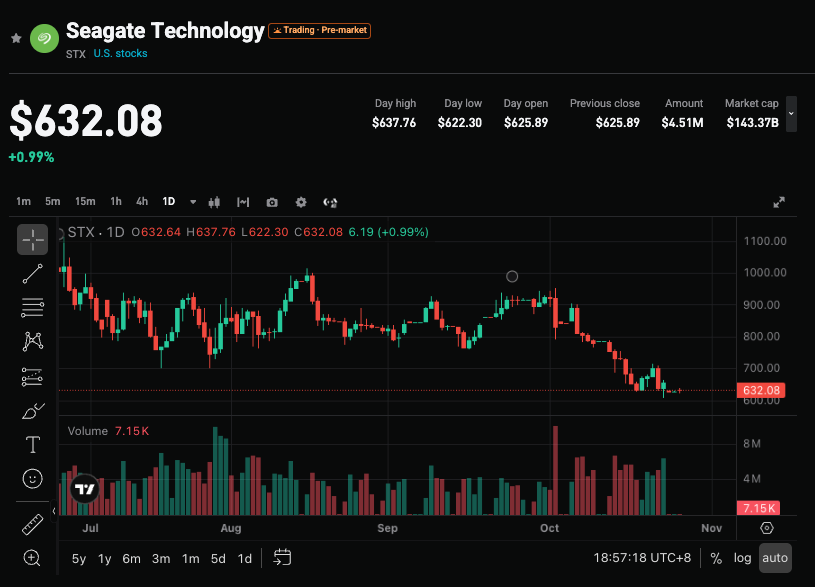
Seagate Technology (STX.US) оголосить результати за I квартал FY2027 після закриття американського ринку 27 жовтня 2026 року. Орієнтовний дохід компанії складе4,0-4,2 млрд доларів США, скоригований (non-GAAP) EPS 7,10-7,50 доларів; консенсус-прогноз Волл-стріт щодо доходу — приблизно4,14 млрд доларів (+57,5% р/р), скоригований (non-GAAP) EPS — близько 7,40 доларів. За останні 90 днів консенсус щодо EPS було підвищено з 5,88 до 7,40 доларів. Ринок уважно стежить за видимістю зафіксованого портфеля замовлень до 2028 року, чи зможе компанія знову "перевершити очікування і підняти прогноз" на тлі зростання занепокоєння щодо інвестицій в AI, а також чи зможе маржа прибутку й далі зростати.
2. Чотири ключові акценти
Фокус 1: Зафіксована місткість «nearline» до 2028 року, частка центрів обробки даних – близько 90%
Керівництво раніше чітко зазначало, що місткість «nearline» класу EB вже зафіксована на весь 2028 рік завдяки довгостроковим контрактам, а відвантаження до центрів обробки даних складає близько 90% усіх відвантажень класу EB. Вже три роки поспіль обсяги відвантажень у хмарний сегмент зростають квартал до кварталу, і не видно жодного уповільнення. За останні 1-2 місяці попит на HDD прискорився, серед нових покупців — нові хмарні компанії та "фізичні AI" компанії. Зберігання даних для агентного AI потребує більших об’ємів, ніж для традиційних чат-ботів, формуючи жорсткий попит на сховище. Це зближує структуру доходів Seagate з "монетизацією AI-потужностей по підписаних контрактах", а не традиційним циклом продукту.
Фокус 2: Розширення маржі прибутку та перевірка цінової влади
У минулому кварталі (FY26 Q4) дохід становив 3,629 млрд доларів (+48,5% р/р), non-GAAP валова маржа 52,7%, скоригований EPS — 5,71 долара (вище прогнозу). Ринок очікує подальшого зростання маржі цього кварталу, ряд інституцій, таких як Wedbush, прогнозують понад 58%. Для порівняння: конкуренти з Western Digital у FY27 Q1 продемонстрували non-GAAP валову маржу 58,1% (+1420 б.п. р/р) та операційну маржу 49,1%. Якщо Seagate зможе довести зростання і об’ємів, і цін, а також високу прибутковість, це зміцнить її переговорні позиції в сегменті AI-сториджу.
Фокус 3: Ефективність «Beat All» в умовах стурбованості щодо інвестування в AI
Нещодавно Meta підвищила нижню межу інвестицій у 2026 році та значну міру збільшила контракти та оренди; спреди CDS розширилися; прибутковість облігацій CoreWeave перевищила 15%, акції скорегувалися більш ніж на 50% від піку. 22 жовтня NASDAQ знизився на 2,60%, індекс напівпровідників упав на 6,7%. Ринок більш зосереджений на продовженні контрактів після 2028 року, а не на поточних результатах за квартал. Seagate має довести, що видимість замовлень може подовжуватися і не страждає через розриви у фінансовому ланцюжку.
Фокус 4: Підвищення обсягів HAMR та обмеження пропозиції
Платформа Seagate 44TB Mozaic 4 HAMR впроваджується у двох провідних хмарних провайдерів, мета — до кінця 2026 року довести частку поставок HAMR до 50%. Toshiba бракує потужностей для випуску "nearline" великої місткості й технології HAMR, що створює технологічний бар'єр. Проте ризик браку виходу може вплинути на цільовий рівень операційної маржі (близько 50%). Якщо обмеження з боку пропозиції зберігатимуться, це підтриває зростання обсягів і цін, а також розширення прибутковості; якщо ж зростання обсягів іде повільніше, то це може обмежити темпи зростання другої половини року.
3. Ризики та можливості водночас
Фактори зростання:
- Дохід та EPS значно перевищують консенсус і підвищується прогноз на наступний квартал чи рік, доводячи ефективність конвертації зафіксованих замовлень у виручку.
- Non-GAAP маржа значно перевищує 52,7%, наближаючись чи перевищуючи 58%, підтверджуючи цінову владу та покращення продуктового портфеля.
- Керівництво підтверджує розширення видимості контрактів після 2028 року або внесок нових хмарних та фізичних AI-клієнтів перевищує очікування.
Фактори зниження:
- Результати лише відповідають середньому прогнозу та не підвищується перспектива на майбутнє; на тлі зростаючих побоювань щодо AI-інвестицій це викликає стискання оцінки.
- Погіршення фінансування клієнтів призводить до уповільнення підписання контрактів або неможливості продовження видимості після 2028 року.
- Зростання виходу HAMR йде повільніше очікуваного, що обмежує зростання обсягів високої місткості та досягнення маржинальних цілей.
4. Рекомендації щодо торгової стратегії
Бичачий сценарій: Якщо квартальні результати значно перевищують очікування, керівництво підвищує прогноз і наголошує на розширенні контрактів після 2028 року, це може підсилити впевненість ринку в Seagate як у дефіцитній AI-сторидж-компанії та підтримати відновлення оцінки. Поточна ціна акції вже суттєво скоригувалася від максимуму, trailing P/E близько 45, що надає певний запас безпеки.
Ведмежий ризик: Якщо результати лише у межах очікувань, прогноз обережний або слабкі сигнали від клієнтів, це може поглибити побоювання ринку щодо AI-сегменту та спричинити подальший фіксацію прибутку. Опціонний ринок put/call ratio близько 1,06, що відображає обережний настрій на ринку.
Ключові показники:
- Виручка та річна динаміка зростання (консенсус +57,5% р/р)
- Non-GAAP EPS і валова маржа
- Частка поставок у центри обробки даних/nearline і прогрес фіксації контрактів
- Чи підвищується прогноз на наступний квартал і рік
Рекомендація: При перевищеннях очікувань та позитивному прогнозі варто розглянути можливість купівлі на відкаті; якщо результати лише відповідають або сигнали від клієнтів слабкі — варто враховувати ризики короткострокових коливань і не переслідувати висхідний рух. Розмір позиції та стоп-лосс слід налаштовувати відповідно до особистої схильності до ризику.
Дисклеймер: зазначене вище подається виключно як інформація і не є інвестиційною порадою.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Verizon(VZ.US) результати за третій квартал змішані, укладено інфраструктурну угоду з Amazon AWS на понад 2 мільярди доларів у сфері AI
Verizon (VZ.US) опублікував фінансовий звіт за третій квартал 2026 року.
AST SpaceMobile(ASTS.US) планує розширити спектр, але 140-кратний "рівень мрійності компанії" піддається критиці ветеранами Уолл-стріт
AST SpaceMobile (ASTS.US) активно розширює спектральний портфель для зміцнення своїх можливостей супутникового широкосмугового зв'язку, але ринок не підтримує це.
Жовтневий індекс очікувань IFO в Німеччині зріс вшосте поспіль до 91,6: економічне відновлення триває, структурний розрив ще не подолано
Індекс бізнесових очікувань Інституту економічних досліджень Ifo у Німеччині у жовтні несподівано зріс шостий місяць поспіль, піднявшись з 90,4 у вересні до 91,6, тоді як економісти згідно з опитуванням ринку очікували незначного зниження до 90.

Ціни на криптовалюти
Більше


