Birjalashgan kompaniyalar valyuta konvertatsiyasidan ko‘rilgan zarar natijalarni pastlatadimi? Valyuta umumiy foyda va zarar asl hisob kitobi hisoblanadi
Jurnalist丨Shao Huaiyuan Tahrir丨Zhou Yanyan, Zhang Yan
Valyuta kurslarini boshqarish samaradorligini baholashda, faqat valyuta kursi foyda va zararini ko‘rsatuvchi yagona bandga e’tibor qaratish yetarli emas. Majburiy hisob-fakturalarni va derivativlarni birgalikda ko‘rib chiqish – korxonada valyuta risklarini boshqarishning haqiqiy hisobi hisoblanadi.
2026 yilning birinchi yarmida bir nechta fond birjasida ro‘yxatga olingan kompaniyalar chiqarilgan yarim yillik hisobotlarda aytilishicha, valyuta kurslari o‘zgarishi ta’sirida kompaniyalarda valuta yo‘qotishlari oshdi. Tashqi daromad ulushi yuqori va xorijiy valuta aktivlari hamda majburiyatlari katta bo‘lgan korxonalar uchun valyuta kursi o‘zgarishlarning qisqa muddatli zarbasi yanada aniqroq ko‘rinadi.
Misol uchun, uchta yetakchi eksportchi korxonani olaylik: Ningde era yarim yillik valyuta kursi yo‘qotishi 2.81 milliard yuan bo‘ldi, o‘tgan yilning shu paytida esa 2.332 milliard yuanlik foyda qayd etilgan; Luxshare Precision birinchi yarim yillikda 1.986 milliard yuan yo‘qotdi, o‘tgan yil esa 493 million yuan foyda bo'lgan; Midea Group esa o‘tgan yilning birinchi yarmida 5.99 milliard yuan foyda qayd etilgan xarajatlar bu yili esa 3.27 milliard yuanga chiqdi, asosiy sabab valuta kursi yo‘qotishining ortishi ekanini moliyaviy hisobot izohlaydi.
Yarim yillik hisobot ma'lumotlari chiqargach, bozorga shunday fikrlar tarqaldi: Xitoy eksportchi korxonalari valyuta risklarini boshqarishda zaiflikka ega, xedj qilish yetarli emas, valuta kurslarining o‘zgarishi riskiga qarshi samarali himoya qilolmagan. Biroq Davlat Valyuta Boshqarmasining eng so‘nggi raqamlariga ko‘ra, bu yil birinchi yarim yilda korxonalar forward, opsion va boshqa valuta derivativ asboblari bo‘yicha risklarni boshqarish hajmi 1.4 trillion dollarga yetdi, bu o‘tgan yilga nisbatan 40% ko‘p; derivativ asboblari orqali valuta riskidan himoyalanish darajasi 35.3% bo‘ldi, bu esa 2025 yilga nisbatan 5.3 foiz punktiga oshdi.
Ana shu “xedj darajasi oshmoqda, lekin valyuta kursidan yo‘qotish kengaymoqda” ziddiyati sababi nimada? Bir necha soha mutaxassislarining aytishicha, bu, asosan, buxgalteriya standartlaridan kelib chiqadigan bandlarning tan olinish qoidalari bilan bog‘liq.Eng muhim jihat – xedj daromadi va valuta kursi foyda-yo‘qotishlari har xil buxgalteriya bandlarida aks etadi, xedj darajasi oshgani “valyuta kursi foyda-yo‘qotishi” bandini bevosita kamaytirmaydi, ya’ni qarama-qarshi natija alohida bir bandda aks etmaydi. Shuning uchun faqat bitta bandga qarash noaniq va noto‘g‘ri natija beradi.
Xalqaro moliya instituti direktori Wang Zhiyi aytadi,bu bozordagi keng tarqalgan noto‘g‘ri tushuncha.Xedj kompaniyaning umumiy valuta risklarini boshqaradi, buxgalteriya hisobotlari esa turli aktiv, majburiyat va derivativlar natijasini har xil bandlarda aks ettiradi, ular bir-biriga to‘g‘ri kelmaydi. Faqat bitta valyuta kursining foyda-yo‘qotish bandi kompaniyaning valuta risklarini boshqarish samaradorligini ko‘rsata olmaydi va valuta kursi o‘zgarishining kompaniya foydasiga ta’sirini ham to‘liq aks ettira olmaydi.
Zheshang Bankining Moliya amaliyoti markazi direktor o‘rinbosari Huang Yuting ham izoh berdi: Kompaniyalar xedj bilan shug‘ullansa, valuta kursining o‘zgarishidan real daromad va derivativdan xedjlangan foyda-yo‘qotish boshqa moliyaviy bandlarda joylashadi va kompaniya faqat ochiq yo‘qotishni ko‘rishi mumkin, xedj orqali qoplangan yashirin daromad esa sezilmasdan qoladi va noto‘g‘ri xulosa yuzaga keladi.
Valyuta kursi foyda-yo‘qotishining bitta bandda aks etishi haqiqatni aks ettirmaydi
Yuqoridagi uchta fond birjasida ro‘yxatga olingan kompaniyaning valuta kursi yo‘qotishlari sonlari, asosan, valuta risklarini boshqarishda muammo borligini bildirmaydi, Midea Group, Luxshare Precision va Ningde era moliyaviy hisobotlari bu fikrni turli jihatlardan ko‘rsatadi.
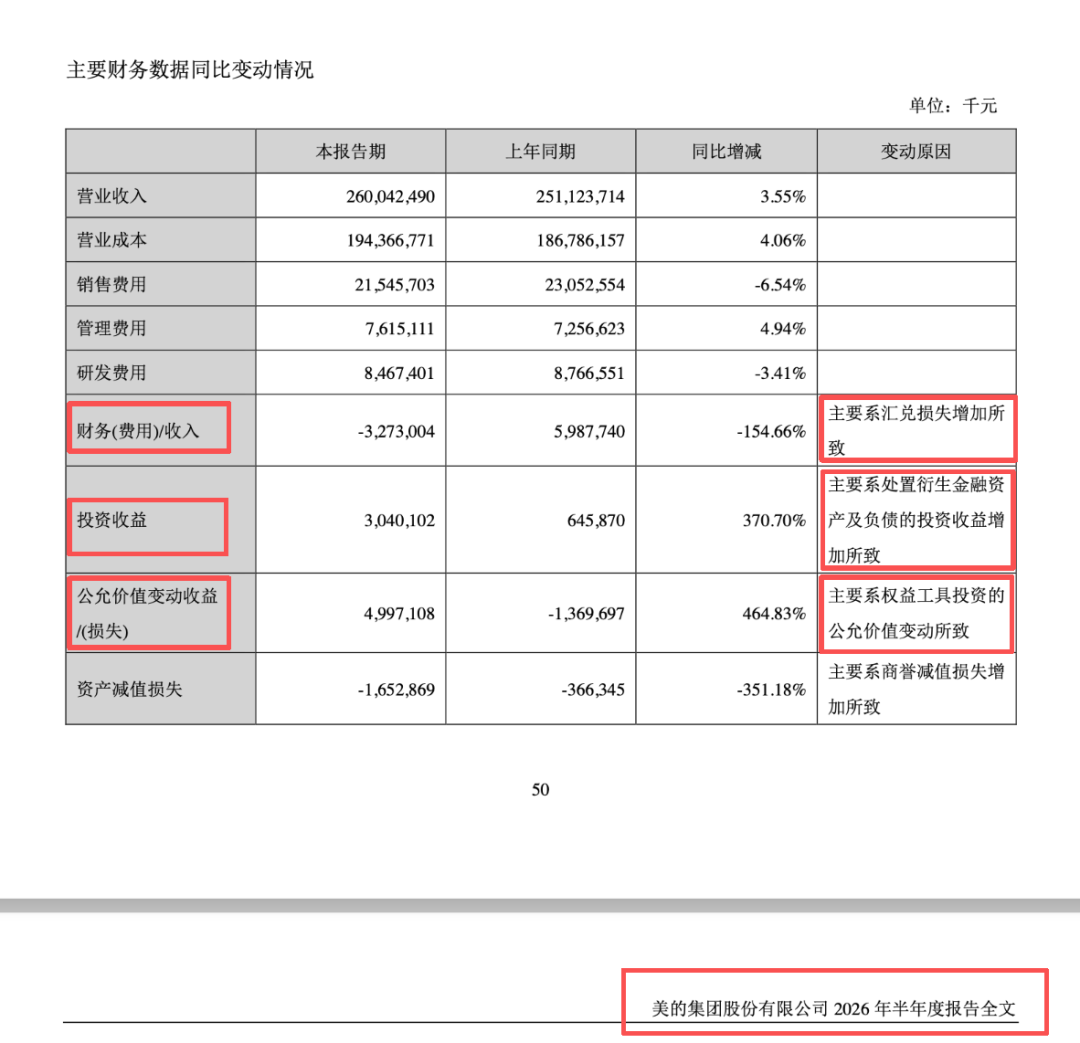
Midea Group moliyaviy raqamlari bu bandlar bo‘linishi tufayli vujudga kelgan farqni aniq ko‘rsatadi. 2026 yil birinchi yarim yilligida kompaniya moliyaviy xarajatlari o‘tgan yil shu davrdagi 5.99 milliard yuan foydadan 3.27 milliard yuan xarajatlarga aylandi, asosiy sabab valuta kursi yo‘qotishlarining ortishidir. Shu bilan birgalikda, kompaniyaning derivativ xedj biznesi ancha katta foyda olib keldi, investitsiya daromadi yil bo‘yicha 370.7% oshib 3.04 milliard yuanga yetdi, adolatli qiymatdagi o‘zgarish bo‘yicha foyda esa 464.83% o‘sib 4.997 milliard yuanga etdi. Bu ikkala daromad ham xorijiy valuta derivativ asboblarining xedj ulushini o‘z ichiga oladi.
Luxshare Precision moliyaviy hisobotida bu hisoblash muammosini aniq ko‘rsatadi. Kompaniya ta’kidladi: Valyuta kursi foyda-yo‘qotishi moliyaviy xarajatlar bandida, xorijiy valuta risklarini boshqarish esa nostandart foyda-yo‘qotish bandiga kiritiladi, valuta xedjining to‘liq effekti bitta bandda ko‘rinmaydi. Ma’lumotlarga ko‘ra, kompaniya birinchi yarim yilda 1.986 milliard yuan valuta yo‘qotgani bilan birga, mos xorijiy valuta riskini boshqarishdan 1.297 milliard yuan foyda ko‘rdi, xedj ko‘p qismini qoplab berdi.
Ningde era holatida esa bu to‘liq hisob-kitob natijasi ko‘rsatilgan. Kompaniya birinchi yarim yilda 2.81 milliard yuan valuta kursi yo‘qotishi ishlab chiqardi, lekin muntazam xedj operatsiyalari orqali, derivativ shartnomalari va xorijiy valuta spot daromad-yo‘qotishlarini to‘ldirgandan so‘ng, kompaniya haqiqiy valuta bilan bog‘liq umumiy foyda-yo‘qotishi atigi 170 million yuanni tashkil etdi; katta miqdordagi hisobot yo‘qotishlari, asosan, hisob-kitob nihoya kursida qayta baholashdan yuzaga kelgan qog‘oziy tebranishdir.
Uchala korxona hisoboti o‘ziga xos bo‘lsa ham, bir xulosaga keladi:Hozirgi buxgalteriya standartlariga ko‘ra, valuta kursi foyda-yo‘qotishi va derivativ xedj foyda-yo‘qotishlari har xil bandlarda, bitta valuta riskini boshqarish amaliyoti bo‘lingan va faqat bir band orqali to‘liq xulosa chiqib bo‘lmaydi. Faqat valyuta kursi foyda-yo‘qotishi kabi moliyaviy banda qarab, kompaniyaning valuta riskini boshqarish salohiyatini vadi valuta kurslari kompaniya ishiga haqiqiy ta’sirini obyektiv baholab bo‘lmaydi.
Valyuta riskini boshqarish samaradorligi umumiy valuta foyda-yo‘qotishlarga qarab baholanadi
Huang Yuting jurnalistga aytdi: bozorda kompaniyalar valuta riskini boshqara olmaydi degan noto‘g‘ri fikr xedj moliyaviy hisobining ichki mantiqini bilmaslikdan kelib chiqadi. Valyuta kursi o‘zgarishining istalgan davrida xedj qiluvchi kompaniyalar moliyaviy hisobotida uchta bog‘liq foyda-yo‘qotish bandi ko‘rinadi, ularning barchasi to‘liq valuta riskini boshqarish hisoboti uchun zarur.
Birinchisi – valuta kursi foyda-yo‘qotishi.Kompaniya xorijiy valuta naqd pullar, xorijiy debitor qarzlar, xorijiy valuta majburiyatlar aktivi kabilari, aktiv va passiv balans kunida amaldagi kursda qayta baholanadi, nihoya va boshlang‘ich kurs farqi kurs foyda-yo‘qotishi bandiga kiritiladi, bu kompaniya faoliyatidagi valuta aktivi hisobdagi kurs o‘zgarishlarini aks ettiradi.
Ikkinchisi – adolatli qiymatdagi o‘zgarish foyda-yo‘qotishi.Kompaniyaning valuta riskini boshqarish uchun tuzilgan forward shartnomalar, valuta opsionlari kabi derivativ asboblari muddati tugamaguncha bozor narxlari bo‘yicha so‘nggi daromad va zarar aniqlanadi, bu soha "Adolatli qiymatdagi o‘zgarish foyda-yo‘qotishi" bandiga kiritiladi, moliyaviy xarajatlar tasnifiga kirmaydi.
Uchinchi – investitsiya daromadi.Valyuta derivativ asboblari muddati tugagach, bitim bajarilib yoki yopilgach, yakunda olingan real daromad yoki yo‘qotish “Investitsiya daromadi” bandiga yoziladi va valuta kursi foyda-yo‘qotishi bandidan mustaqil ko‘rsatiladi.
Huang Yuting amaliyotdagi misol orqali bu noto‘g‘ri hisoblash qanday yuzaga kelishini tushuntirdi: Bir kompaniyada 100 million dollar 3 oylik debitor qarz bor, shartnoma tuzilganda kurs 6.80, yakunda yuan 6.70 gacha mustahkamlandi, qayta baholash natijasida 10 million yuan zarar ko‘rindi; agar bir paytda 3 oylik forward shartnomasi 6.75 kursda tuzilsa, muddat oxirida 5 million yuan "qog‘oziy" foyda ko‘rir edi.
Bu paytda valuta kursi foyda-yo‘qotish bandida 10 million zarar aks etadi, derivativ orqali “qog‘oziy” foyda adolatli qiymatdagi o‘zgarish foyda-yo‘qotishi bandida ko‘rsatiladi, bir band zarar, bir band foyda – haqiqiy sof ta’sir -5 million atrofida bo‘ladi. Faqat valuta kursi bandiga qarasangiz, “valyuta boshqaruvi yomon” degan taassurot paydo bo‘ladi, aslida esa risk indeksi bu qadar katta emas.
U yana qo‘shimcha qildi: Amaldagi buxgalteriya standartlariga ko‘ra, xedj qilingan xorijiy valuta aktivining foyda-yo‘qotishi moliyaviy xarajat bandida aks etadi, riskdan xedj qilishdan olingan daromad esa adolatli qiymatdagi o‘zgarish foyda-yo‘qotishi va investitsiya daromadi bandlarida ko‘rsatiladi – bu “yo‘qotish ochiq, foyda yashirin” bo‘lgan bozor holatini keltirib chiqaradi.
“Asl natijani ko‘rish uchun bu uchta bandni birlashtirish kerak,” deydi Huang Yuting. “Agar faqat yagona hisobot bandida yo‘qotish aks etgan bo‘lsa, investorlar xedjning haqiqiy ta’sirini past baholaydi. Agar valuta va derivativlar birga ko‘rilsa, valuta kursining real ta’siri ko‘pincha hisobotda aks etgan zarar raqamlaridan kamroq bo‘ladi.”
Xedj foydani yumshatish va kompaniya ishonchliligini ta’minlashga xizmat qiladi
Davlat Valyuta Boshqarmasi tegishli bo‘limi mas’ul shaxs jurnalistga aytdi: amaliyotda kompaniyalar asosan valyuta tushum va to‘lovlarining tabiiy balanslash, hisob-valyuta o‘zgartirish, narxga moslashtirish kabi usullardan foydalanishi mumkin, qolgani uchun esa valuta derivativ savdolarida ishtirok etadi (valyuta riskini xedj qiladi). Xorijiy valuta riskidan faol xedj asosiy ish ishonchliligi uchun juda muhim ahamiyatga ega.
Birinchidan – biznesdagi noaniqlikni kamaytiradi.Kompaniyalar valuta derivativ asboblari yordamida kelajakdagi valuta tushumi yoki xarajatlarini oldindan belgilangan kursda mustahkamlashi va shu asosida xarajatlar, ishlab chiqarish va pul o‘tkazmalari rejasini tuzishi mumkin, natijada valuta kursining o‘zgarishidan ta’sir sezilmaydi, uzoq muddatda kompaniya foydasi ham tekislanadi va asosiy biznesga ko‘proq e’tibor qaratiladi. Ayniqsa, faol xedj ishtiroki valuta kursining keskin o‘zgarishidan kelib chiquvchi halokatli yo‘qotishlarni oldini olish, maksimal yo‘qotishni cheklash va kompaniyani inqirozdan himoya qilish imkonini beradi.
Ikkinchisi – asosiy moliyaviy ko‘rsatkichlar barqarorligini saqlash.Kompaniya xorijiy valuta naqd puli, debitor va kreditor qarzlari, qarz kabilari dastlabki hisob va balans kuni kursi farqlari asosida valuta kursi foyda-yo‘qotishlarini yuzaga keltiradi. Ko‘pchilik kompaniyalarda valuta kursi foyda-yo‘qotishi moliyaviy xarajatga, valuta xedjdan olinadigan foyda esa adolatli qiymatdagi o‘zgarish yoki investitsiya daromadiga yoziladi, ular birga kompaniyaning foydasiga ta’sir qiladi.
Agar kompaniya faol xedjdan foydalansa, valuta kursi va xedjdan foyda-yo‘qotish ma’lum darajada o‘zaro muvozanatlanadi va operatsion foyda yumshaydi. Xedj qilmaydigan kompaniyalarda esa foyda valuta kursiga bog‘liq ravishda o‘zgarib turadi va kompaniya bahosiga salbiy ta’sir qiladi. Shu sababdan xedj samaradorligini ilmiy baholashda valuta kursi foyda-yo‘qotishi va valuta xedj foyda-yo‘qotishi jamlanib ko‘rib chiqiladi, faqat moliyaviy xarajatlarni ko‘rish noto‘g‘ri xulosaga olib keladi.
Uchinchisi – xorijiy valuta bozorining barqarorligini oshirish.Makro nuqtai nazardan, agar kompaniyalar valuta riskini boshqarishda doimiy harakat qilsa, valuta kursi bo‘yicha qaror qabul qilib ishlasa, kurs o‘zgarishidan qo‘rqmaydi va ortiqcha valuta operatsiyalari kamayadi, bozorda tsiklik o‘zgarishlar qisqaradi, bu xorijiy valuta bozorining barqarorligiga xizmat qiladi va kompaniya uchun yaxshi sharoit yaratadi.
Regulyator nuqtai nazaridan bu yo‘nalish allaqachon aniq. Davlat Valyuta Boshqarmasi direktor o‘rinbosari va matbuot kotibi Li Bin “2026 yil birinchi yarim yillik valuta tushum va to‘lovlari statistikasi” anjumanida shunday deydi: Hozirgi tashqi sharoit murakkab va o‘zgaruvchan, valuta kursi har ikki yo‘nalishda ham o‘zgaradi, kompaniyalar valuta riskini boshqarishda faol choralar ko‘rishi, ularning asosiy faoliyatiga va moliyasi xavfini kamaytirishi kerak.





