
SociFi orzusi puchga chiqdi? Farcaster hamyon yo‘nalishiga o‘tmoqda

O‘tgan ma’lumotlar shuni ko‘rsatadiki, “ijtimoiy tarmoq birinchi” strategiyasi oxir-oqibat barqaror bo‘la olmaydi, Farcaster esa Twitter’ga o‘xshash ijtimoiy tarmoq uchun barqaror o‘sish mexanizmini topa olmadi.
Muallif: zhou, ChainCatcher
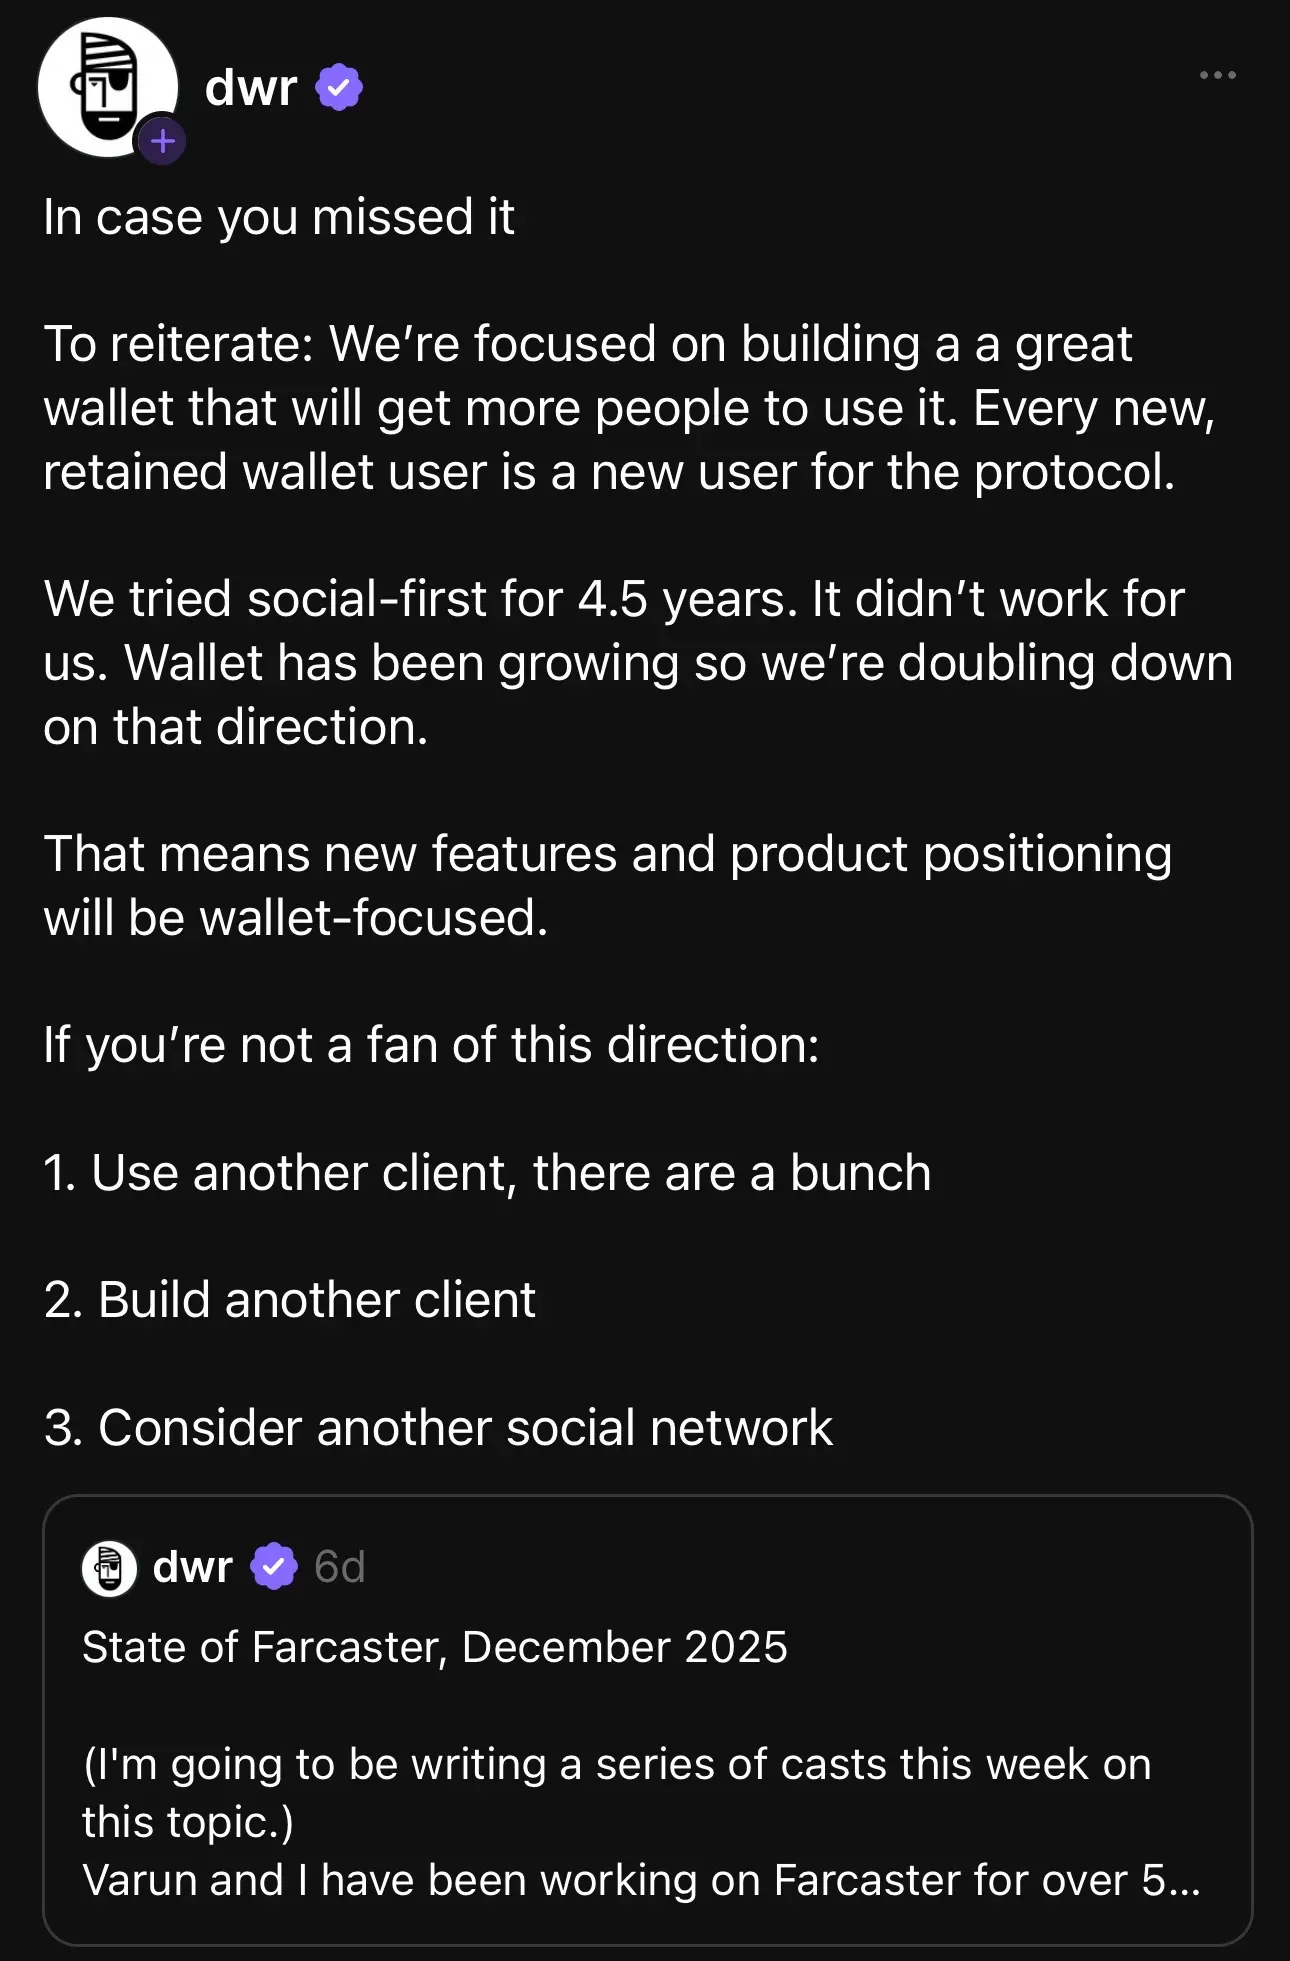
Farcaster hamasoshlari asoschilaridan biri Dan Romero (dwr) yaqinda platformada muhim strategik o‘zgarish bo‘lishini e’lon qildi. Ular so‘nggi 4.5 yil davomida amal qilib kelgan “ijtimoiy tarmoq birinchi” yo‘nalishidan voz kechib, o‘sishni “hamyon markaziy” modeliga o‘tkazishga qaror qilishdi.
Ma’lum qilinishicha, Farcaster dastlab markazsizlashtirilgan ijtimoiy tarmoq sifatida pozitsiyalangan bo‘lib, ishlab chiquvchilar yangi turdagi ijtimoiy tarmoqlar yaratishi mumkin edi. Bu ochiq protokol bo‘lib, ko‘plab mijozlarni qo‘llab-quvvatlaydi, xuddi elektron pochta kabi. Foydalanuvchilar har doim o‘z ijtimoiy identifikatorlarini ilovalar o‘rtasida erkin ko‘chira oladilar, ishlab chiquvchilar esa tarmoqda yangi funksiyali ilovalarni erkin yaratishlari mumkin.
Dan Romeroning aytishicha, ijtimoiy tarmoq birinchi strategiyasi ostida platforma to‘liq ishlaydigan protokol versiyasini chiqardi, bu protokol yetarlicha markazsizlashtirilgan va bir nechta mustaqil jamoalarga unda qurish va integratsiya qilish imkonini berdi. Biroq, ma’lumotlar shuni ko‘rsatdiki, katta harakatlarga qaramay, ijtimoiy tarmoq birinchi strategiyasi oxir-oqibat davom ettirib bo‘lmaydigan bo‘ldi.
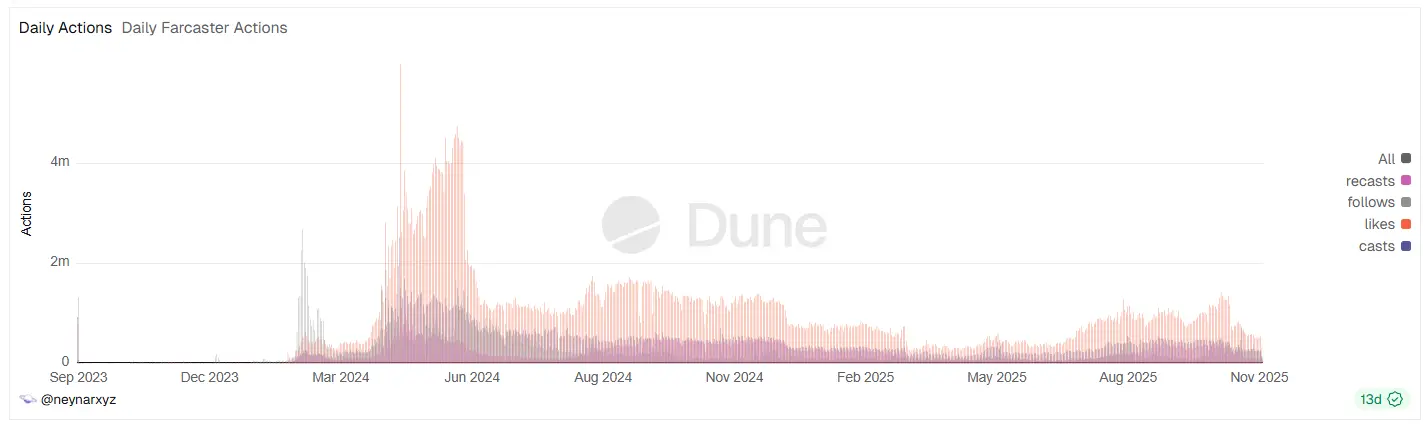
Platforma 2024 yil boshida, Frames funksiyasi va DEGEN airdropi tufayli, kunlik faol foydalanuvchilar soni (DAU) taxminan 2000 dan 100 minggacha (UTC+8) oshdi, ro‘yxatdan o‘tgan foydalanuvchilar soni 350 mingdan oshdi, bir oy ichida o‘sish 400%dan oshdi.
Biroq, bu cho‘qqi uch oydan kamroq davom etdi, 2024 yil 9 oyidan boshlab ma’lumotlar keskin pasaydi: DAU yana 60 mingga (UTC+8) tushdi, oylik faol foydalanuvchilar soni 40% kamaydi, yangi foydalanuvchilar kunlik ro‘yxatdan o‘tishi eng yuqori 15 mingdan (UTC+8) bir necha yuzgacha tushib ketdi.
2025 yilga kelib, vaziyat yanada yomonlashdi, ijtimoiy tomondagi kunlik faol foydalanuvchilar yana 40% kamaydi, 10 oyda USDC depozitiga 10% mukofot aksiyasi boshlanganidan so‘nggina, hamyon funksiyasi yordamida umumiy kunlik faol foydalanuvchilar soni 50 ming (UTC+8) dan 60 ming (UTC+8) oralig‘iga qaytdi.
Xuddi shu paytda, protokol daromadi ham keskin tushib ketdi: 2025 yil 10 oyida oylik daromad taxminan 10 000 dollarga (UTC+8) tushdi, bu so‘nggi to‘rt oy ichidagi eng past ko‘rsatkich bo‘lib, eng yuqori daromaddan 99% kamaydi.
Bu og‘ir haqiqatga duch kelgan Dan Romero tan oldiki, ular Twitterga o‘xshash ijtimoiy tarmoq uchun barqaror o‘sish mexanizmini topa olmadi.
Shu sababli, Farcaster bu safar pragmatik yo‘lni tanlab, sof ijtimoiy tarmoq hikoyasidan voz kechib, resurslarni kuchli o‘sishga ega hamyon funksiyasiga yo‘naltirishga qaror qildi: avval vosita (hamyon)dan foydalanish, so‘ngra tarmoq (protokol)ni shakllantirish.
Jamoa kuzatishicha, joriy yilda App ichida ishga tushirilgan hamyon funksiyasi tez kengaydi va so‘nggi besh yildagi mahsulot-bozor mosligiga eng yaqin modul bo‘ldi. Yangi foydalanuvchi jarayoni qayta ishlab chiqildi, ya’ni foydalanuvchi ro‘yxatdan o‘tadi - hamyonni to‘ldiradi - hamyondan foydalanadi, hamyonni to‘ldirish va vositadan foydalanish faollashtirish nuqtasi sifatida ishlatiladi.
Dan Romero xulosa qildi: har bir yangi va saqlanib qolgan hamyon foydalanuvchisi protokol uchun yangi foydalanuvchi hisoblanadi. Foydalanuvchilar izoh berganidek, SocialFi bu ijtimoiy va moliyaviy sohaning birlashuvi, hamyon bilan birlashgandagina haqiqiy boshlanish bo‘ladi.
Mahsulot darajasida, Farcasterning rasmiy ilovasi Warpcastning asosiy maqsadi a’lo darajadagi hamyon yaratish va hamyon bilan ijtimoiy tarmoqning kesishgan imkoniyatlarini kengaytirishga qaratildi. DWRning fikricha, hamyonni ijtimoiy tarmoqqa qo‘shish, ijtimoiy tarmoqni hamyonga qo‘shishdan osonroq. Bu integratsiya Farcaster Mini App orqali amalga oshiriladi, bu Farcaster protokoli asosidagi yengil Web ilova bo‘lib, Warpcast kabi mijozlarga muammosiz integratsiya qilinishi mumkin.
Shu bilan birga, Farcaster moliyaviy infratuzilmani faol ravishda joriy qilmoqda:
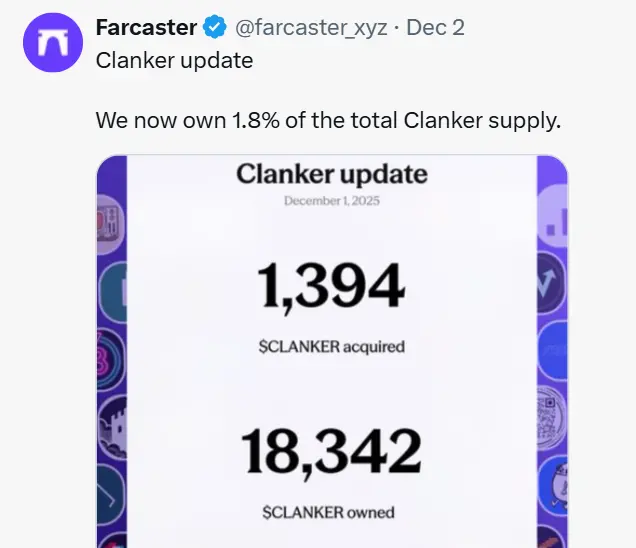
- Aktivlar chiqarish: token chiqarish platformasi Clankerni sotib olish orqali, Farcaster hamyon markaziy strategiyasi uchun aktiv chiqarish imkoniyatini qo‘shdi va hozirda Clanker umumiy ta’minotining 1.8%iga egalik qiladi.
- Moliyaviy rag‘bat: 10 oyda USDC depozit aksiyasi ishga tushirildi va 10% qo‘shimcha mukofot taklif qilindi, bu moliyaviy rag‘bat orqali foydalanuvchilarni zanjirdagi aktiv egaligiga tezroq o‘tkazdi.
Kontent darajasida, Frames (interaktiv mini ilovalar) Mini Appning axborot oqimidagi ko‘rinish shakli bo‘lib, “kontent bu tranzaksiya” mexanizmini amalga oshirishda asosiy tugun hisoblanadi. Foydalanuvchilar axborot oqimida to‘g‘ridan-to‘g‘ri mint qilish, savdo qilish, to‘lov kabi moliyaviy harakatlarni bajara oladilar, har bir interaktiv harakat ichki hamyonni ishlatishni rag‘batlantiradi. Bu model Farcasterni axborot iste’moli maydonidan qiymat aylanish maydoniga aylantirib, ekotizimning moliyaviylashuv jarayonini tezlashtirdi.
Albatta, bu strategik o‘zgarish Farcasterning kuchli resurslari va elita jamoasi asosida amalga oshirilmoqda. Platforma Paradigm, a16z, Union Square Ventures kabi eng yaxshi institutlardan sarmoya oldi, 2024 yil A raundida 150 million dollar sarmoya jalb qildi va bahosi 1 milliard dollarga yetdi. Jamoa tarkibida asoschilar Dan Romero (Coinbase sobiq operatsion vitse-prezidenti), Varun Srinivasan va ishlab chiquvchilar ekotizimi rahbari Linda Xie (Coinbasening dastlabki xodimi) kabi asosiy a’zolar bor, ularning barchasi Coinbase bilan chuqur aloqaga ega, Coinbase Ventures ham Farcasterning dastlabki urug‘lik raundiga sarmoya kiritgan.
Biroq, bu o‘zgarish “maksimal markazsizlashtirish” tarafdorlarining tanqidiga ham sabab bo‘ldi. Mashhur kripto tadqiqotchisi CMning fikricha, Farcaster hamyon yo‘nalishiga o‘tib, ijtimoiy tarmoq birinchi strategiyasidan voz kechishi SocialFining so‘nggi orzusi ham tugaganini anglatadi va butun Crypto sohasi yana “hammasi savdo va chiqarish” asosidagi 2017 yil ICO davriga qaytgandek bo‘ldi.
Boshqa izohlarda aytilishicha, Farcasterning dastlabki mahsulotlarida foydalanish qulayligi past, Android tizimida kirish sekinligi kabi muammolar bo‘lgan va ular markazsizlashtirish va foydalanuvchi tajribasi borasida maksimalistlarni qoniqtirmaydigan pragmatik qarorlar qabul qilganlikda tanqid qilindi.
Dan Romero o‘z postida bu protokol kazino bo‘lib qolganini anglatmasligini aniq aytdi. Farcaster protokoli hanuz ochiq tizim bo‘lib, ishlab chiquvchilar o‘zlariga eng foydali deb hisoblagan qismlardan erkin foydalanishlari mumkin. Rasmiy ilova (Warpcast) faqat “hamyon va ijtimoiy tarmoqning kesishgan sohasi”ga urg‘u beradi, boshqa mijozlar, masalan, Uno, Recaster, Cura va boshqalar esa boshqa yondashuvlarni qo‘llamoqda.
Ya’ni, agar foydalanuvchilar bu yo‘nalishni ma’qul ko‘rmasalar, boshqa mijozlardan foydalanishlari, o‘z mijozlarini yaratishlari yoki boshqa ijtimoiy tarmoqni tanlashlari mumkin. CM ham qo‘shimcha qildi, nazariy jihatdan boshqa mijozlarni yaratish mumkin, lekin hozirda buni sinab ko‘radiganlar kam bo‘lsa kerak.
Bundan tashqari, izohlarda hozirgi hamyon yo‘nalishidagi raqobat allaqachon juda kuchli ekani, Base App va boshqalar faol rivojlanayotgani, Farcaster hali ham muayyan qiyinchiliklarga duch kelishi aytilgan. Shu bilan birga, hamyon yo‘nalishidagi g‘oliblar bitta savolga to‘g‘ri javob berishi kerak: odamlar haqiqatan ham qanday hamyon funksiyalarini xohlashadi? Funksiyalarni haddan tashqari ko‘paytirish natijasida hamyon ortiqcha va noqulay bo‘lib qolishi mumkin.
Umuman olganda, Farcasterning transformatsiyasi shafqatsiz bozor ma’lumotlari va pragmatik ijro natijasida yuzaga keldi, bu hozirgi SociFi yo‘nalishining mohiyatini ochib berdi va unga muhim ohang berdi: sof Web3 ijtimoiy tarmog‘ini amalga oshirish qiyin, yuqori qiymatli va yuqori chastotali moliyaviy vositalarni kirish nuqtasi sifatida ishlatish, kontentga asoslangan moliyaviylashuv mexanizmini esa tarmoq yopishqoqligi va qiymat yig‘ilishi markaziga aylantirish kerak.
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
Delta Air Lines (DAL.US) moliyaviy hisobot aviatsiya sohasida "energiyaning foydaga ta'siri"ni ochib berdi! Q3 daromadi rekord darajaga yetdi, ammo yuqori neft narxi foyda istiqbolini pasaytirdi
Delta Airlines’ning uchinchi chorakdagi yoqilg‘i xarajatlari o‘tgan yilga nisbatan 62% ga oshdi, va operatsion foyda marjasi 11.1% dan 9.4% ga tushib ketdi. Shuning uchun, ushbu natijalar va kelajak prognozlari yuqori yoqilg‘i narxlari sharoitida kompaniyaning barqarorligini namoyon etdi, biroq foyda marjasining qayta kengayish belgisini hali ko‘rsatmadi.
Morgan Stanley SpaceX ni ijobiy baholadi: "Tera'Merica" salohiyati past baholangan, korporativ sun'iy intellekt va hisoblash quvvatining kengayishi o‘sish imkoniyatlarini ochadi
Morgan Stanley fikricha, SpaceX o‘sish logikasi hozirda aerokosmik va sun’iy yo‘ldosh aloqalaridan korporativ AI hamda hisoblash quvvatining infratuzilmasiga kengaymoqda, AQSh ilg‘or ishlab chiqarish industriyasining qayta tiklanishi esa uzoq muddatli yanada keng imkoniyatlarni ochishi mumkin. Korporativ AI tijoratlashtirish va hisoblash quvvatini kengaytirish bevosita o‘sish omillarini tashkil etsa, “Tera’Merica” anglatadigan ishlab chiqarish sanoati imkoniyatlari kompaniyaga qo‘shimcha uzoq muddatli o‘sish salohiyatini olib keladi.
Delta Air Lines daromad prognozini pasaytirdi, chunki yoqilg‘i narxi chiptalar narxining o‘sishidan yuqori bo‘ldi
Delta Airlines yoqilg‘i xarajatlari 6 mlrd dollar oshgani sababli yillik daromad prognozini pasaytirdi. Chipta narxlari sezilarli oshgani yo‘lovchilarning sabr-toqatini sinovdan o‘tkazmoqda, neftni qayta ishlash biznesi esa 700 mln dollar foyda keltirishi kutilmoqda va yoqilg‘i xarajatlari bosimini yumshatmoqda. Rajesh Kumar Singh, Reuters Chicagodan, 9-oktabr: Delta Airlines (DAL.N) juma kuni o‘zining yillik daromad prognozining o‘rtacha qiymatini deyarli chorakga qisqartirdi, sababi yoqilg‘i xarajatlarining keskin ko‘tarilishi kuchli sayohat talabini va chipta narxlari oshishi bilan bog‘liq ijobiy ta'sirni yo‘qqa chiqardi. Bu kamaytirish Amerika aviakompaniyalari duch kelayotgan tobora kuchayib borayotgan muammolarni ko‘rsatadi: agar yoqilg‘i narxi yuqori darajada qolsa, yo‘lovchilar chipta narxi yanada oshishiga sabr qiladimi. Aviakompaniyalar bu yil chipta narxlarining ancha oshishiga sabab bo‘ldi, tahlilchilar esa narxlarning yanada oshishi yo‘lovchilar xarid qilishi istagini sinovdan o‘tkazishi mumkinligini ogohlantirmoqda. Atlanta shtab-kvartirasida joylashgan Delta Airlines yoqilg‘i xarajatlari yil bo‘yi o‘tgan yilga nisbatan taxminan 6 mlrd dollar ko‘payishini kutmoqda, uning uchinchi chorakdagi yoqilg‘i sarfi yillik 62%ga oshib, 4,1 mlrd dollarga yetdi, bu iyul oyidagi prognozdan 500 mln dollardan ko‘proq yuqori. Prognoz pasaytirilishining sababini so‘rashganda Delta Airlines bosh moliya direktori Erik Snell: "Bu to‘liq yoqilg‘i masalasi," deb jurnalistlarga aytdi va neft hamda qayta ishlangan aviatsiya yoqilg‘i narxi yozdan beri o‘sib borayotganini ta'kidladi. Delta Airlines hozirda yillik tuzatilgan har bir aksiyadagi daromadini 5,10-5,60 dollar deb kutmoqda, bu iyul oyidagi 6,50-7,50 dollar prognozidan past. London fond birjasi guruhi (LSEG) ma’lumotlariga ko‘ra, yangi o‘rtacha qiymati 5,35 dollar, tahlilchilar o‘rtacha prognozi 5,46 dollar. Kompaniya 2026-yil uchun soliqdan oldingi tuzatilgan foydani 4,5 mlrd dollar deb kutmoqda. LSEG ma’lumotlariga ko‘ra, uchinchi chorakda aksiyadagi tuzatilgan daromad 1,72 dollar bo‘lib, tahlilchilar prognozi (1,76 dollar)dan biroz past. Tuzatilgan operatsion foyda marjasi 11,1%dan 9,4%ga tushdi. Delta Airlines uchinchi chorak moliyaviy natijalarini birinchi bo‘lib e’lon qilgan yirik Amerika aviakompaniyasi bo‘ldi, uning raqobatchilari United Airlines (UAL.O), American Airlines (AAL.O) va Southwest Airlines (LUV.N) bu oy oxirida hisobotlarini e’lon qiladi. Chipta narxi oshishi: Amerika transport statistikasi byurosi ma’lumotlariga ko‘ra, 2026-yilning dastlabki sakkiz oyida Amerika aviakompaniyalari rejalashtirilgan reyslarda yoqilg‘iga 42,9 mlrd dollar sarfladi, bu o‘tgan yilga nisbatan deyarli 13,2 mlrd dollar ko‘proq, yoqilg‘i iste'moli biroz kamayishiga qaramay. Kuchli talab va o‘rinlar o‘sishining cheklanganligi aviakompaniyalarga yoqilg‘i xarajatlarining oshishini yo‘lovchilarga o‘tkazish imkonini berdi. Amerika mehnat statistikasi byurosining iste'mol narxlari indeksi ma’lumotlariga ko‘ra, avgustgacha bo‘lgan besh oy ichida Amerika aviabilet narxi o‘tgan yilga nisbatan o‘rtacha 25%ga oshdi. https://www.reuters.com/graphics/USA-AIRLINES/FUEL/lbpgdnbzwvq/chart.png Yoqilg‘i narxi yuqori bo‘lib qolayotganligi hamda soha quvvati o‘sish rejalari to‘rtinchi chorakda yanada tezlashishini inobatga olib, tahlilchilar Delta Airlines kabi aviakompaniyalar yo‘lovchilar talabiga to‘sqinlik qilmasdan chipta narxini yana oshira oladimi, diqqat bilan kuzatmoqda. Deutsche Bank tahlilchilari to‘rtinchi chorakda soha daromad choralar orqali qaytarilgan yoqilg‘i xarajatlari ulushi qisqarishini, to‘liq qoplash 2027-yil boshiga kechikishini kutmoqda. Delta Airlines talab hali ham kuchli ekanligini ta'kidladi. Snellning aytishicha, to‘rtinchi chorak chipta bron qilish darajasi allaqachon 60%ga yaqin, kompaniya daromad yillik taxminan 20%ga oshishini kutmoqda. LSEG ma’lumotlariga ko‘ra, kompaniya to‘rtinchi chorakda tuzatilgan har bir aksiyadagi daromadni 1,15-1,65 dollar deb prognoz qilmoqda, o‘rtacha 1,40 dollar tahlilchilar prognozi (1,39 dollar)ga mos. Neftni qayta ishlash zavodi afzalligi: Delta Airlines boshqa Amerika yirik aviakompaniyalaridan bir afzallikka ega — Filadelfiya yaqinidagi (link) neftni qayta ishlash zavodiga egalik qiladi; Snell bu zavod bu yil 700 mln dollar foyda keltirishini kutmoqda. "Bizda neftni qayta ishlash zavodi bor — bu yoqilg‘i narxiga xedjing beradi, bir qismi, boshqa hech bir kompaniyada bunday yo‘q," dedi u. Monroe neftni qayta ishlash zavodi 2012-yilda sotib olingan va xom neftni aviatsiya yoqilg‘iga hamda boshqa mahsulotlarga qayta ishlaydi. Delta Airlines aviatsiya bo‘limida yoqilg‘i xarajatlari bozor narxi bo‘yicha to‘lanadi, lekin qayta ishlash foydasi kompaniya ichida qoladi. Xom neft va mahsulotlar narxi farqi kengayganda, bu tashqi yetkazib beruvchilardan yoqilg‘i sotib oluvchi aviakompaniyalar uchun xarajat bosimini yumshatishga yordam beradi. Ammo bu himoya darajasi neftni qayta ishlash foyda marjiga bog‘liq —
"SaaS qiyomat nazariyasi" bankrot boldimi? Autodesk (ADSK.US), Intuit (INTU.US) qarshi yo‘nalishda oldinda, Wall Street "AI dasturlarni yutadi" hikoyasini qayta baholamoqda
Bu hafta, Autodesk va Intuit oxirgi bir necha oy ichida eng kuchli haftalik o‘sishni qayd etishi kutilmoqda. Texnologiya sektori umumiy bosim ostida bo‘lganiga qaramay, bu kompaniyalar aksincha kuchaymoqda va bozorda SaaS (dasturiy ta’minotni xizmat sifatida taqdim etish) sohasining o‘sish istiqbollari borasida optimizm qayta kuchayganiga ishora bermoqda.
Kripto narxlari
Ko'proq


