
Neft narxi va yevro rezonansi, yirik aktivlar yangi burilish oynasiga kiradi

Huitong veb-sayti, 6-oktyabr xabari—— Hozirgi vaqtda global makro bozor aniq bir uslubiy burilish nuqtasiga yetmoqda, ilgari bozorni boshqargan “yuqori inflyatsiya, yuqori daromadlik, kuchli dolar” kombinatsiyasi tez orada zaiflashmoqda.
Hozirgi vaqtda global makro bozor aniq bir uslubiy burilish nuqtasiga yetmoqda, ilgari bozorni boshqargan “yuqori inflyatsiya, yuqori daromadlik, kuchli dolar” kombinatsiyasi tez orada zaiflashmoqda.
Neft narxi vaqtincha maksimumga yetib, keyin pasaymoqda; yevro uchun asosiy omillarda burilish yuz bermoqda; xorijiy muassasalar Amerika obligatsiyalarini sarmoya uchun yana qadrli deb hisoblamoqda – bu bir nechta signal bo’lib, ichki uyg’unlik hosil qilib, dollar indeksi va AQSh obligatsiyalari daromadining bir paytda tushishini keltirib chiqardi, oltin va boshqa notijorat valyutalarda ham ko’paytirish imkoniyatini ochdi, bozor ommaviy aktivlar baholash mantig’ini qisqa muddatda qayta tuzishga olib keldi.
Neft bozori uchun muhim burilish: energiya inflyatsiyasi xavfi mukofoti tezda yo’qolmoqda
Ushbu global yuqori inflyatsiya va yuqori foiz davridagi asosiy omil – bu Yaqin Sharqdagi geosiyosiy mojarolar sabab energiya ta’minoti xavfining ortishi bo’ldi.
Ilgari, Yamanning Husiy harakati Qizil dengiz bo’g’ozini nazorat qilish, Fors ko’rfazi kemalarining cheklanishi sabab bozor dunyo bo’ylab neft ta’minoti to’xtab qolishidan juda xavotirda edi va Brent neft narxini uzluksiz tarzda 100 dollarga qadar ko’tardi, bu esa AQSh obligatsiyalari daromadlari va kuchli dollarni saqlab turadigan asosiy mantig’iga aylandi.
Ammo hozirgi bosqichda, neft bozoridagi bir yoqlama vahima tamoman teskarisiga burildi va bir nechta ijobiy omillar bir vaqtda yuzaga chiqdi.
Amerika energiya vaziri Wright aniq tasdiqladi: dizel narxi bir necha hafta avval eng yuqorisiga yetdi, har qanday Fors ko’rfazi hamon xavfli hudud bo’lsada va neft narxi yuqori bo’lib turgan bo’lsa ham, umumiy neft bahosi pasayishga o‘tgan.
Eng asosiysi, bozordagi eng favqulodda sistemali xavf bartaraf etildi.
Dunyo siyosiy nuqtai nazaridan yordam ko’rsatildi: G7 rasman jami 100 million barrel neft va dizel zaxirasini chiqarishga qaror qildi, Italiya ham zaxira chiqarish rejaga qo’shildi, IEA esa 14-15 oktyabr kunlari navbatdagi zaxira chiqarish tafsilotlarini aniqlaydi. Bozor esa endi “geosiyosiy ta’minot uzilishi xavfi”dan “siyosiy yordamli taklif”ga o‘tdi.
Bozordagi eng katta o‘zgarish shundan iboratki: neft narxi kuchli pasayishi shart emas, faqat yangi rekord o’rmase va asta-sekin pasaysa, bu inflyatsion kutishni pasaytirish va inflyatsiya xavfi mukofotini yo’qotish uchun yetarli bo’ladi, natijada uzoq muddatli AQSh obligatsiyalarining asosiy ko‘tarilish zaminini buzadi.
Biroq, Eron Milliy xavfsizlik ma’muri Rezaiyning so’zlariga ko’ra, Eron tahdid yoki bosim tufayli Fors ko’rfazini ochmaydi, biroq Eron neftining blokadada bo’lishi Eron ichki iqtisodiyotiga zarar yetkazayotgan vaqtda neft ta’minoti yaqqol ko‘tarilganligi sababli, narxni tushirish hali yuz bermadi.
Yevroning asosiy omillari bir nechta ijobiy natija berdi, institutlar hammasi burilish kutmoqda
Ilgari dollar doimiy kuchli bo‘lib turganining asosiy omili — Yevropa energiyasiga yuqoridan bog‘liqlik, neft narxi ko‘tarilishi orqali kiritiladigan inflyatsiya bosimi va iqtisodiyotni siqishi oqibatida “kuchli AQSh zaif Yevropa” baholash muvozanati yuzaga kelgan edi.
Biroq hozir ushbu holat tezda qisqarmoqda, yevro esa asosiy omil, sanoat hamda bozor kutishlari bo’yicha uch martalik tiklanishni boshdan kechirmoqda.
Neft narxining barqaror ravishda pasayishi natijasida Yevropaning energiya importi xarajatlari ancha kamaydi, joriy operatsion hisob yaqqol yaxshilandi hamda yevroning asosiy salbiy tomoni tamoman yo’qoldi.
Asosiy va sanoat ijobiylari kuchli uyg’unlikda, bozor kutishi to‘liq teskariga o‘tdi.
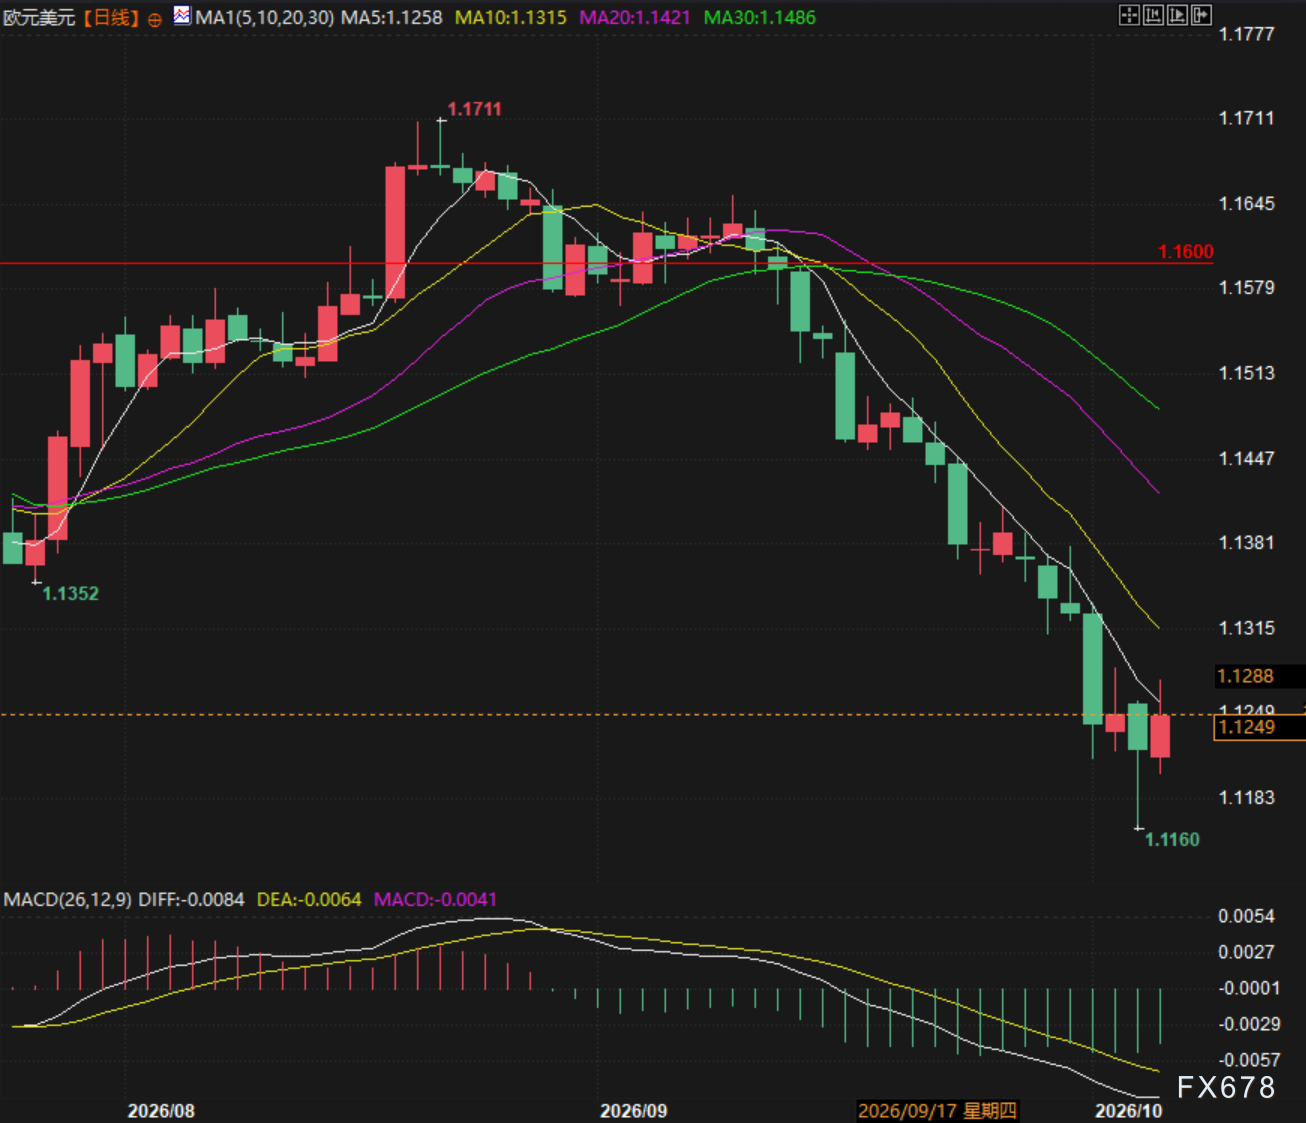
(Yevro/dollar kunlik grafik, manba: Yihuitong)
Uzoq muddatli AQSh obligatsiyalarining daromadi eng yuqori nuqtaga chiqdi, xorijiy gigantlar “chapdan” joylashishni boshladi
Ilgari AQSh obligatsiyalari narxi uzoq muddatli pasayishda bo‘ldi, daromad esa oxirgi 24 yilda eng yuqori darajaga chiqdi, asosiy sabab — inflyatsiya xavf mukofotining o’sishi va budjet taqchilligi uchun xavotirlarning kuchayishi, bozor pessimizmi haddan tashqari oshdi.
Dunyoning yirik sarmoya boshqaruvchisi PIMCO birinchi bo‘lib burilish nuqtasini tasdiqladi; maslahatchi Harrison aytishicha, bu safar daromad keskin oshganidan keyin AQSh obligatsiyalari bahosi juda jozibador bo‘ldi va muassasalari faol ravishda uzoq muddatli o’rinda pozitsiyani kengaytirmoqda.
Institutlar bahosiga ko’ra, kelajakda AQSh aksiyalari pasaysa yoki AQSh iqtisodiyoti sekinlashsa, obligatsiyalar himoya qiladigan qiymatni aniq ko’rsatadi va uzoq muddatli foiz stavkalari oshish maydoni deyarli bekitilgan.
Makro mantiqiy yopiq aylanish: foiz stavkalari va dollar pastga, oltin va o’sish uchun fursat ochiq
Bozorda aniq va to’liq makro uzatish zanjiri shakllangan: neft narxi barqarorlashib, inflyatsiya mukofoti yo’qoladi → uzoq muddatli AQSh obligatsiyalari daromadi yuqori nuqtadan pastga tushadi → bozor bo’yicha umumiy diskont stavkasi pasayadi; ayni paytda Yevropa iqtisodiy umidlari tiklanmoqda, yevro kuchaya boshladi → dollar indeksiga bosim tushdi va pastlashmoqda.
Dollarning zaiflashuvi + real foiz stavkasining pasayishi — bu oltin uchun eng klassik ikki tomonlama ijobiy signal; diskont stavkasi pastlashi esa yuqori muddatli texno-o‘sish aktivlarining baholashini to‘liq tiklaydi va asosiy aktivlarning umumiy uslubi “inflyatsiyaga qarshi”dan “tiklanish va baholash tuzatish”ga o‘tadi.
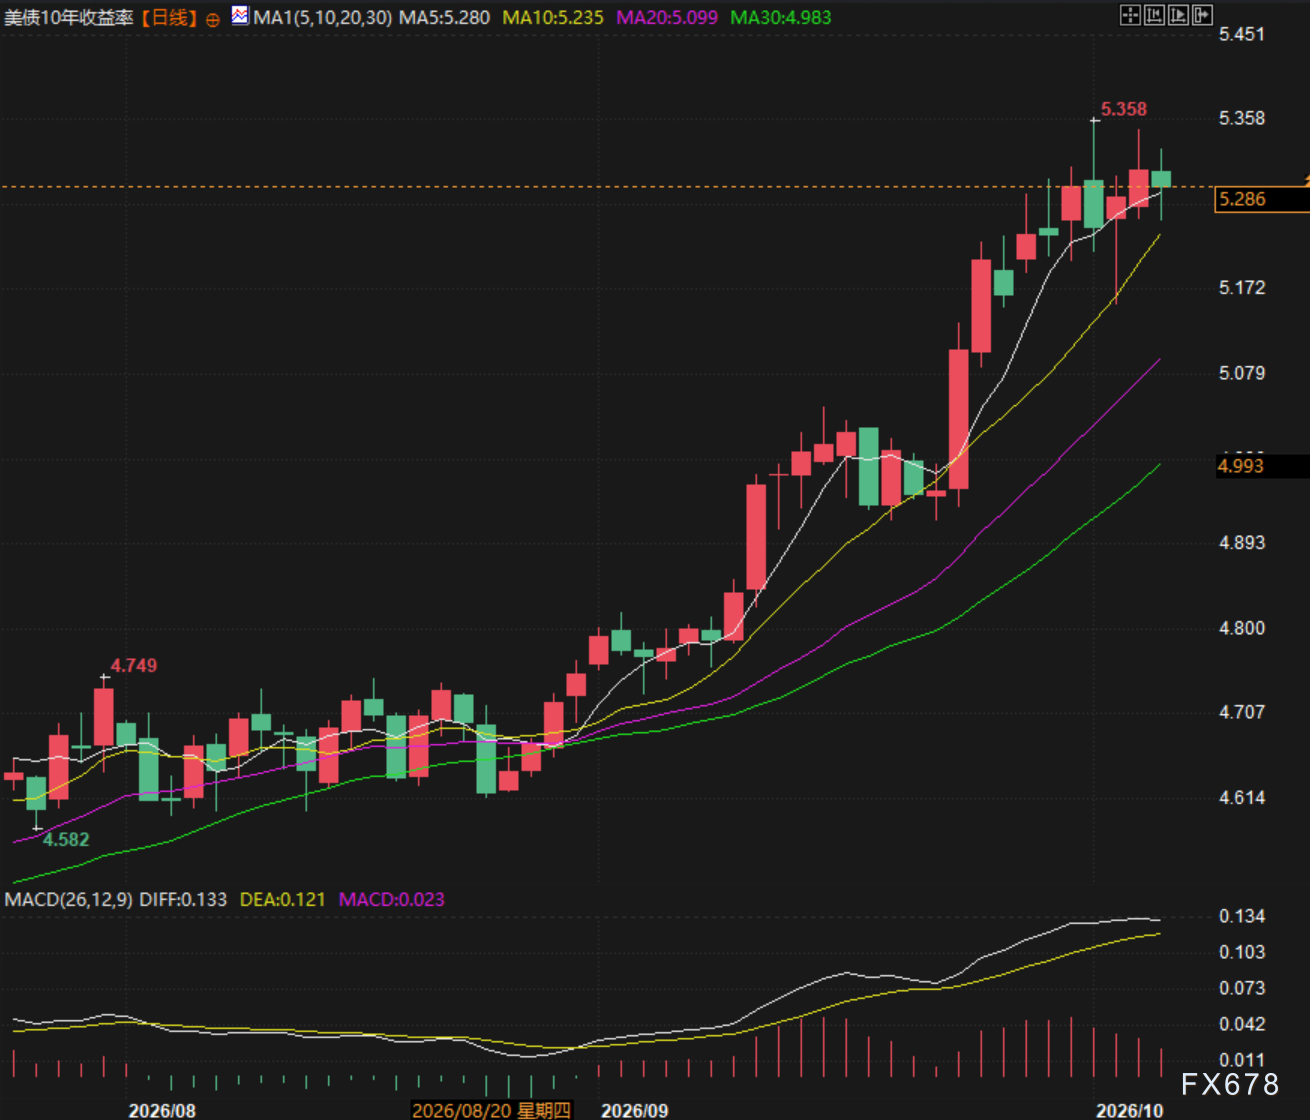
(AQSh 10 yillik davlat obligatsiyalari kunlik grafik, manba: Yihuitong)
Xulosa: Bozor qisqa muddatli, muhim burilish oynasini kutib oldi
Ilgari bozorni boshqargan “geosiyosiy inflyatsiya, foiz stavkalari va kuchli dollar xavfli aktivlarni bosadi” mantiqiy zanjiri butunlay yo’qolmoqda, hozir savdo asosiy liniyasi inflyatsiyaning pasayishi, foiz stavkalarining maksimal darajaga chiqishi va dollar zaiflashuvi bilan bog‘liq.
Kuchli iqtisodiy pasayish zarur emas — faqat geosiyosiy xavf kamayishi, ta’minot bo‘yicha kutish tiklanishi va baholashda realizmga qaytilsa, ushbu aktivlar uslubi o’zgarishini ta’minlash uchun yetarlidir.
Qisqa muddatda, agar neft narxi yana keskin ko’tarilmasa, hozirgi ijobiy konfiguratsiya davom etadi — oltin, yevro, AQSh obligatsiyalari, innovatsion aktivlar bir vaqtda aniq chapdan oshirish burilish nuqtasiga ega bo‘ladi.
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
Delta Air Lines (DAL.US) moliyaviy hisobot aviatsiya sohasida "energiyaning foydaga ta'siri"ni ochib berdi! Q3 daromadi rekord darajaga yetdi, ammo yuqori neft narxi foyda istiqbolini pasaytirdi
Delta Airlines’ning uchinchi chorakdagi yoqilg‘i xarajatlari o‘tgan yilga nisbatan 62% ga oshdi, va operatsion foyda marjasi 11.1% dan 9.4% ga tushib ketdi. Shuning uchun, ushbu natijalar va kelajak prognozlari yuqori yoqilg‘i narxlari sharoitida kompaniyaning barqarorligini namoyon etdi, biroq foyda marjasining qayta kengayish belgisini hali ko‘rsatmadi.
Morgan Stanley SpaceX ni ijobiy baholadi: "Tera'Merica" salohiyati past baholangan, korporativ sun'iy intellekt va hisoblash quvvatining kengayishi o‘sish imkoniyatlarini ochadi
Morgan Stanley fikricha, SpaceX o‘sish logikasi hozirda aerokosmik va sun’iy yo‘ldosh aloqalaridan korporativ AI hamda hisoblash quvvatining infratuzilmasiga kengaymoqda, AQSh ilg‘or ishlab chiqarish industriyasining qayta tiklanishi esa uzoq muddatli yanada keng imkoniyatlarni ochishi mumkin. Korporativ AI tijoratlashtirish va hisoblash quvvatini kengaytirish bevosita o‘sish omillarini tashkil etsa, “Tera’Merica” anglatadigan ishlab chiqarish sanoati imkoniyatlari kompaniyaga qo‘shimcha uzoq muddatli o‘sish salohiyatini olib keladi.
Delta Air Lines daromad prognozini pasaytirdi, chunki yoqilg‘i narxi chiptalar narxining o‘sishidan yuqori bo‘ldi
Delta Airlines yoqilg‘i xarajatlari 6 mlrd dollar oshgani sababli yillik daromad prognozini pasaytirdi. Chipta narxlari sezilarli oshgani yo‘lovchilarning sabr-toqatini sinovdan o‘tkazmoqda, neftni qayta ishlash biznesi esa 700 mln dollar foyda keltirishi kutilmoqda va yoqilg‘i xarajatlari bosimini yumshatmoqda. Rajesh Kumar Singh, Reuters Chicagodan, 9-oktabr: Delta Airlines (DAL.N) juma kuni o‘zining yillik daromad prognozining o‘rtacha qiymatini deyarli chorakga qisqartirdi, sababi yoqilg‘i xarajatlarining keskin ko‘tarilishi kuchli sayohat talabini va chipta narxlari oshishi bilan bog‘liq ijobiy ta'sirni yo‘qqa chiqardi. Bu kamaytirish Amerika aviakompaniyalari duch kelayotgan tobora kuchayib borayotgan muammolarni ko‘rsatadi: agar yoqilg‘i narxi yuqori darajada qolsa, yo‘lovchilar chipta narxi yanada oshishiga sabr qiladimi. Aviakompaniyalar bu yil chipta narxlarining ancha oshishiga sabab bo‘ldi, tahlilchilar esa narxlarning yanada oshishi yo‘lovchilar xarid qilishi istagini sinovdan o‘tkazishi mumkinligini ogohlantirmoqda. Atlanta shtab-kvartirasida joylashgan Delta Airlines yoqilg‘i xarajatlari yil bo‘yi o‘tgan yilga nisbatan taxminan 6 mlrd dollar ko‘payishini kutmoqda, uning uchinchi chorakdagi yoqilg‘i sarfi yillik 62%ga oshib, 4,1 mlrd dollarga yetdi, bu iyul oyidagi prognozdan 500 mln dollardan ko‘proq yuqori. Prognoz pasaytirilishining sababini so‘rashganda Delta Airlines bosh moliya direktori Erik Snell: "Bu to‘liq yoqilg‘i masalasi," deb jurnalistlarga aytdi va neft hamda qayta ishlangan aviatsiya yoqilg‘i narxi yozdan beri o‘sib borayotganini ta'kidladi. Delta Airlines hozirda yillik tuzatilgan har bir aksiyadagi daromadini 5,10-5,60 dollar deb kutmoqda, bu iyul oyidagi 6,50-7,50 dollar prognozidan past. London fond birjasi guruhi (LSEG) ma’lumotlariga ko‘ra, yangi o‘rtacha qiymati 5,35 dollar, tahlilchilar o‘rtacha prognozi 5,46 dollar. Kompaniya 2026-yil uchun soliqdan oldingi tuzatilgan foydani 4,5 mlrd dollar deb kutmoqda. LSEG ma’lumotlariga ko‘ra, uchinchi chorakda aksiyadagi tuzatilgan daromad 1,72 dollar bo‘lib, tahlilchilar prognozi (1,76 dollar)dan biroz past. Tuzatilgan operatsion foyda marjasi 11,1%dan 9,4%ga tushdi. Delta Airlines uchinchi chorak moliyaviy natijalarini birinchi bo‘lib e’lon qilgan yirik Amerika aviakompaniyasi bo‘ldi, uning raqobatchilari United Airlines (UAL.O), American Airlines (AAL.O) va Southwest Airlines (LUV.N) bu oy oxirida hisobotlarini e’lon qiladi. Chipta narxi oshishi: Amerika transport statistikasi byurosi ma’lumotlariga ko‘ra, 2026-yilning dastlabki sakkiz oyida Amerika aviakompaniyalari rejalashtirilgan reyslarda yoqilg‘iga 42,9 mlrd dollar sarfladi, bu o‘tgan yilga nisbatan deyarli 13,2 mlrd dollar ko‘proq, yoqilg‘i iste'moli biroz kamayishiga qaramay. Kuchli talab va o‘rinlar o‘sishining cheklanganligi aviakompaniyalarga yoqilg‘i xarajatlarining oshishini yo‘lovchilarga o‘tkazish imkonini berdi. Amerika mehnat statistikasi byurosining iste'mol narxlari indeksi ma’lumotlariga ko‘ra, avgustgacha bo‘lgan besh oy ichida Amerika aviabilet narxi o‘tgan yilga nisbatan o‘rtacha 25%ga oshdi. https://www.reuters.com/graphics/USA-AIRLINES/FUEL/lbpgdnbzwvq/chart.png Yoqilg‘i narxi yuqori bo‘lib qolayotganligi hamda soha quvvati o‘sish rejalari to‘rtinchi chorakda yanada tezlashishini inobatga olib, tahlilchilar Delta Airlines kabi aviakompaniyalar yo‘lovchilar talabiga to‘sqinlik qilmasdan chipta narxini yana oshira oladimi, diqqat bilan kuzatmoqda. Deutsche Bank tahlilchilari to‘rtinchi chorakda soha daromad choralar orqali qaytarilgan yoqilg‘i xarajatlari ulushi qisqarishini, to‘liq qoplash 2027-yil boshiga kechikishini kutmoqda. Delta Airlines talab hali ham kuchli ekanligini ta'kidladi. Snellning aytishicha, to‘rtinchi chorak chipta bron qilish darajasi allaqachon 60%ga yaqin, kompaniya daromad yillik taxminan 20%ga oshishini kutmoqda. LSEG ma’lumotlariga ko‘ra, kompaniya to‘rtinchi chorakda tuzatilgan har bir aksiyadagi daromadni 1,15-1,65 dollar deb prognoz qilmoqda, o‘rtacha 1,40 dollar tahlilchilar prognozi (1,39 dollar)ga mos. Neftni qayta ishlash zavodi afzalligi: Delta Airlines boshqa Amerika yirik aviakompaniyalaridan bir afzallikka ega — Filadelfiya yaqinidagi (link) neftni qayta ishlash zavodiga egalik qiladi; Snell bu zavod bu yil 700 mln dollar foyda keltirishini kutmoqda. "Bizda neftni qayta ishlash zavodi bor — bu yoqilg‘i narxiga xedjing beradi, bir qismi, boshqa hech bir kompaniyada bunday yo‘q," dedi u. Monroe neftni qayta ishlash zavodi 2012-yilda sotib olingan va xom neftni aviatsiya yoqilg‘iga hamda boshqa mahsulotlarga qayta ishlaydi. Delta Airlines aviatsiya bo‘limida yoqilg‘i xarajatlari bozor narxi bo‘yicha to‘lanadi, lekin qayta ishlash foydasi kompaniya ichida qoladi. Xom neft va mahsulotlar narxi farqi kengayganda, bu tashqi yetkazib beruvchilardan yoqilg‘i sotib oluvchi aviakompaniyalar uchun xarajat bosimini yumshatishga yordam beradi. Ammo bu himoya darajasi neftni qayta ishlash foyda marjiga bog‘liq —
"SaaS qiyomat nazariyasi" bankrot boldimi? Autodesk (ADSK.US), Intuit (INTU.US) qarshi yo‘nalishda oldinda, Wall Street "AI dasturlarni yutadi" hikoyasini qayta baholamoqda
Bu hafta, Autodesk va Intuit oxirgi bir necha oy ichida eng kuchli haftalik o‘sishni qayd etishi kutilmoqda. Texnologiya sektori umumiy bosim ostida bo‘lganiga qaramay, bu kompaniyalar aksincha kuchaymoqda va bozorda SaaS (dasturiy ta’minotni xizmat sifatida taqdim etish) sohasining o‘sish istiqbollari borasida optimizm qayta kuchayganiga ishora bermoqda.
Kripto narxlari
Ko'proq


