
【Shoshilinch】OpenAI barcha AI aksiyalarini qulatdi, aslida nima bo‘ldi?

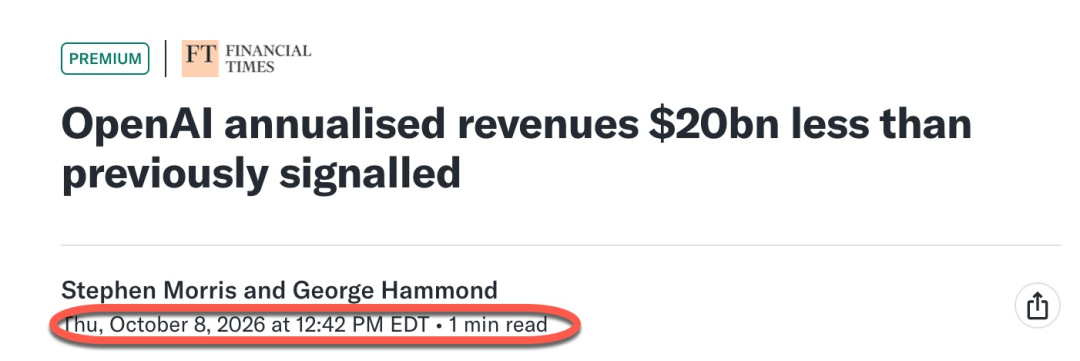
Amerika sharqiy vaqti bilan payshanba kuni soat 12:42 da, OpenAI daromadlari haqidagi bir xabar sunʼiy intellekt sanoat zanjirining o‘sish istiqbollari bo‘yicha bozorga qayta baho berishga sabab bo‘ldi.
OpenAI 9-sentabr holatiga ko‘ra, yilliklashtirilgan daromadi deyarli 50 milliard dollarni tashkil etadi, bu esa avval keng tarqalgan taxminlardagi 70 milliard dollardan deyarli 30% kam.
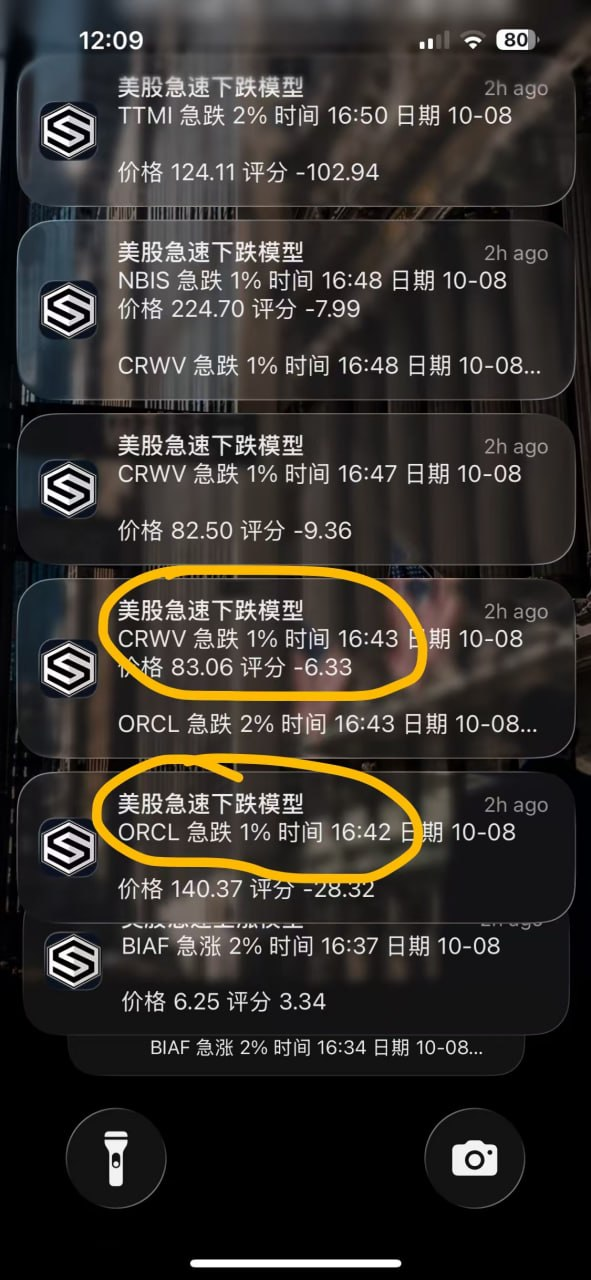
Amerika fond bozori katta maʼlumotlar ilovasining “Amerika fond bozori tez tushish modeli” darhol tegishli kompaniyalardagi harakatlarni aniqladi va bevosita favqulodda ogohlantirishni telefonimga yubordi.
12:42 (Amerika g‘arbiy vaqti 16:42) Amerika g‘arbiy vaqti 16:42 da, ORCL 1% tez tushish ogohlantirishini ishga tushurdi, narx 140.37 dollar edi;
12:43 (Amerika g‘arbiy vaqti 16:43), atigi bir daqiqadan so‘ng, CRWV ham 1% tez tushish ogohlantirishini ishga tushurdi, narx o‘sha paytda 83.06 dollar edi; ORCL esa 2% tez tushish ogohlantirishini ham ishga tushurdi.
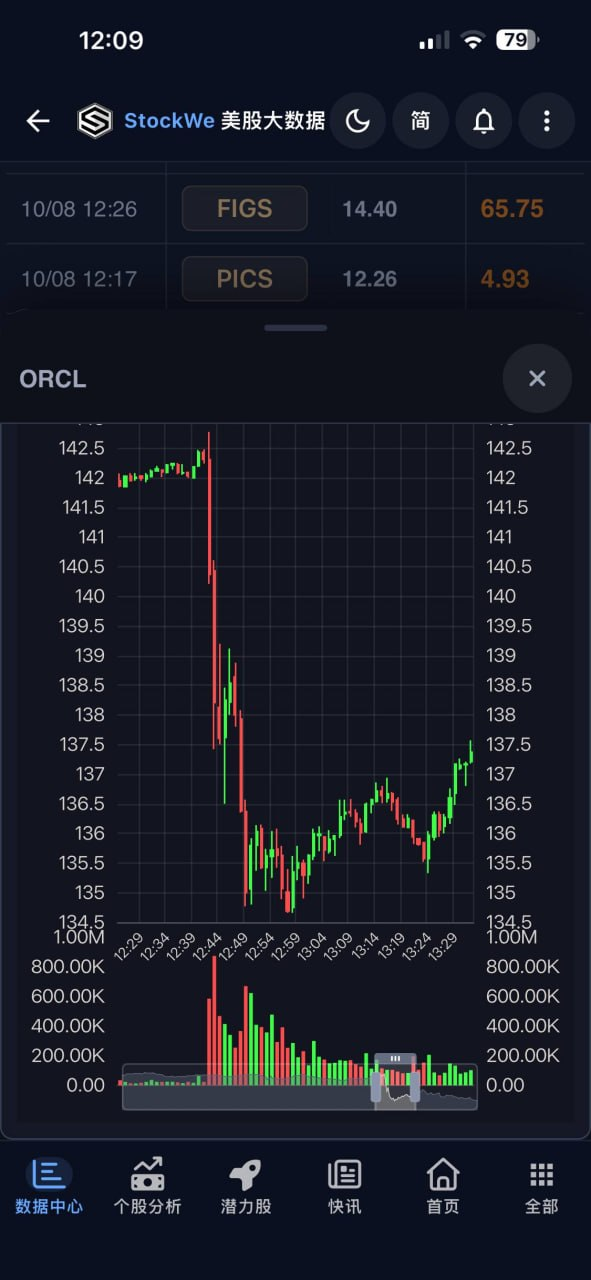
Ushbu ogohlantirishlarni vaqt jadvali bilan birga ko‘rganingizda vaqt juda aniq ayon bo‘ladi:
ORCL taxminan 12:42 (UTC+8) atrofida tezda pastlasha boshladi va 142 dollar tepasidan 135 dollar atrofiga tushdi, bu esa 5% ga yaqin pasayish bo‘lib, bor-yo‘g‘i 5 daqiqa ichida sodir bo‘ldi.
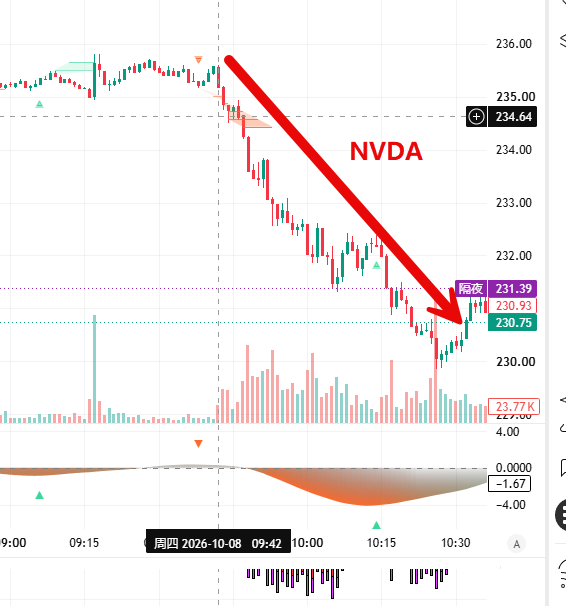
Bu kabi juda nodir imkoniyatlar VIP a'zolarimizga NVIDIA NVDA va AMD kabi AI aksiyalarini qisqa sotish uchun ajoyib fursat hosil qildi,
StockWe Amerika fond bozori katta maʼlumotlar ilovasi mazkur voqeadagi rol shundaki, u siz uchun bozorni uzluksiz kuzatib boradi. Agar tez tushish signali faollashsa, kompaniya kodi, o‘zgarish darajasi va narxi to‘g‘ridan-to‘g‘ri telefoningizga yuboriladi, bu orqali siz zudlik bilan tendentsiyani kuzatishingiz, pozitsiyani tekshirishingiz va keyingi qadamni belgilashingiz mumkin bo‘ladi.
Daromad qamrov doirasi: yilliklashtirilgan daromad aslida nimani anglatadi?
Biroq, ogohlantirishdan so‘ng, biz yana quyidagisini aniqlashimiz kerak: bu tushish kompaniyada nimalarni o‘zgartirdi?
20 milliard dollarlik farq juda katta ko‘rinsa-da, uni darhol OpenAI 20 milliard dollar shartnomadan ayrildi deb tushunib bo‘lmaydi. Bu safar asosan daromad hisobi doirasi o‘zgarishi muhim bo‘ldi, bozordagi avvalgi yuqori raqam esa, butun AI sanoat zanjiri bo‘yicha yuqori kutishlarni shakllantirgandi.
Amerika fond bozori investitsiya veb-sayti fikricha, aynan mana shu jihat biz uchun yanada chuqur tahlil qilishni talab qiladi: raqamlarni tushuntirish mumkin, lekin aksiyalar narxini qo‘llab-quvvatlovchi mulohazalarning kuchi hanuz saqlanib qolganmi?
Avvalo, “yilliklashtirilgan daromad” atamasini aniqlab olish lozim, shundan so‘ng keyingi muhokamalar noto‘g‘ri yo‘nalishda ketmaydi.
Aytaylik, bir kompaniya bir oyda 1 milliard dollar daromad ko‘rsa, uni 12 ga ko‘paytirganda 12 milliard dollar yilliklashtirilgan daromad hosil bo‘ladi. Bu ko‘rsatkich hozirgi daromad tezligini aks ettiradi, kompaniya o‘tgan yilda allaqachon 12 milliard dollar ishlab olganini anglatmaydi va kelgusi oylar shu darajani saqlab qolishini ham kafolatlamaydi.
Tez o‘sadigan kompaniyalar uchun bu muhim, chunki yil boshidagi kichik hajmdagi oylar butun yil daromadini pasaytirishi, oxirgi biznes taraqqiyoti etarlicha aks ettirilmasligi mumkin. Lekin bu raqamga qarab baho berar ekanmiz, shu jihatni esdan chiqarmaslik kerak: u tezlikni ko‘rsatadi, bir yil daromad muqarrar amalga oshirilmasligi mumkin.
OpenAIga oid bu safargi bahsda, hamkor kanallaridan tushgan daromadlarni hisoblashdagi tafovutlar yana ko‘paydi.
Ommaviy xabarlarga ko‘ra, Anthropic yilliklashtirilgan daromadi hisobiga AWS, Google Cloud va boshqa hamkorlar kanallari orqali sodir bo‘lgan savdolarni ham kiritadi. OpenAI esa e'lon qilgan raqamlariga xuddi shunday kanal daromadlarini kiritmadi. Oldingi yuqori raqamlar esa, investorlarning qulaylik uchun qilingan qiyosiy tuzatmalari natijasi edi.
Buni uchta alohida pul oqimi sifatida ham tasavvur qilishingiz mumkin:
- Mijoz AI xizmatlari uchun qancha pul to‘ladi;
- Model kompaniyasi va bulut platformalari har biri qancha daromad tan oladi;
- Hisoblash quvvati, kanal va boshqa xarajatlardan so‘ng kompaniyada qancha pul qoladi.
Xuddi shu harid bir necha kompaniyaga taalluqli bo‘lishi mumkin, lekin ularni har bir kompaniya daromadiga ikki marta kiritib, so‘ng yakuniy talabni baholash xato bo‘ladi.
Shunday ekan, bu safargi daromad farqi buyurtmalar kamayganini to‘g‘ridan-to‘g‘ri isbotlamaydi, moliyaviy soxtalashtirishga ham bu asos bo‘la olmaydi. Biz avvalo, ikkala raqam toifasining bir-biriga mos yoki yo‘qligini aniqlashimiz lozim.
Qadriyatlarni qayta baholash: uslubiy tafovutlar tushuntirildi, lekin narxlarga nima uchun tassir etdi?
Sababi, investorlar ilgari yuqori raqam hisobida kelajakni baholagan edi.
AI sanoat zanjiri aksiyalarini sotib olib, odatda quyidagi fikr shakllanadi: model kompaniyalari daromadi tezroq o‘sib borsa, ular chip sotib olish, hisoblash quvvatini ijaraga olish imkoniga ega bo‘ladi va bu esa yetkazib beruvchilarning daromadi ham, foydasi ham o‘sishini anglatadi.
Endi esa, daromad hajmini qayta anglash zarur, demak sotib olish imkoniyati bo‘yicha ham yangi baho berilishi lozim.
Sodda hisob: kompaniya qiymati o‘zgarmasa, daromad 70 milliard dollardan 50 milliard dollarga tushsa, qiymat-daromad nisbati 40% ga ortadi.
Bu aksiyalarning narxi mexanik tarzda qancha pasayishi kerak degani emas, biroq bir xil narxda endi kompaniya yanada kuchli o‘sish bilan isbotlashini talab qiladi.
AI sanoat zanjiri bunga ayniqsa sezgir, chunki uskuna xaridi, quvvat kengaytirish va moliyalash daromad amalga oshishidan oldin sodir bo‘ladi. Yetkazib beruvchi bugun qancha sarmoya yotqizsa, mijoz kelajakda qancha harajat qiladi va to‘laydi, shunga tayanadi.
Biroq, faqat daromad tafovutiga qarab bo‘lmaydi. OpenAI hali ham uchinchi chorakda umumiy daromad surʼati 77%, korporativ biznes surʼati esa 107% oshganini ko‘rsatmoqda.
Shu sababdan mening fikrimcha, ushbu yangilik birinchi navbatda bozor kutgan natijalarni zarbaga uchratdi va hozircha AI talabining o‘zgarishini to‘liq isbotlamak uchun yetarli emas.
Keyingi bosqichda, agar mijozlar xaridini kamaytirsa, loyihalar kechiksa yoki yetkazib beruvchilar daromad va yetkazib berish ko‘rsatkichlarini pasaytirsa, bu esa to‘g‘ridan-to‘g‘ri biznes o‘zgarishi bo‘ladi. Avvalo narxlar tushishi, bu o‘zgarishlar allaqachon sodir bo‘lganini anglatmaydi, biroq bu voqealarni diqqat bilan kuzatishimiz lozim.
Pul oqimi bosimi: Oracle hisobi alohida ahamiyatga ega
Mana shu nuqtada, kimdir savol berishi mumkin: model kompaniyalari daromadi nega Oracle’ga shunchalik sezgir taʼsir qiladi?
Uning moliyaviy hisobotiga nazar tashlang, sababini tushunish osonlashadi.
Oracle 2027-moliya yilining birinchi choragida quyidagilarni tasdiqladi:
- Hali daromad sifatida tan olinmagan shartnoma majburiyatlari 664 milliard dollar;
- Operatsion pul oqimi taxminan 23,1 milliard dollar;
- Kapital xarajatlari taxminan 28,5 milliard dollar;
- Kompaniya eʼlon qilgan erkin pul oqimi taxminan manfiy 5 milliard dollar.
Operatsion pul oqimida, yana taxminan 11,36 milliard dollar muhim moliyaviy kamchilikka ega mijozlarning oldindan to‘lovi mavjud. Mijozlarning oldindan to‘lovi, albatta, yaxshi, bu Oracle’ning uskuna sotib olish va maʼlumot markazi qurish uchun dastlabki mablag‘ yukini engillashtiradi. Lekin bu pul olingandan so‘ng, kompaniya hali ham qurilish va xizmat ko‘rsatishga sarmoya kiritishi kerak, oldindan to‘langanlar darhol foyda sifatida tan olinmaydi.
664 milliard dollarlik shartnoma majburiyati ham xuddi shunday. U kelajakda bajarilishi lozim bo‘lgan xizmatlarini anglatadi, bu to‘g‘ridan to‘g‘ri bank hisob raqamidagi naqd pul degani emas. Yakuniy foyda esa xizmat yetkazilishi va mijoz majburiyatini bajara olishiga bog‘liq.
Vaqt oraliqni uzaytirsak, mablag‘ talabi yanada aniqlashadi. Oracle 2026-moliya yilining operatsion pul oqimi tahminan 32 milliard dollar, erkin pul oqimi taxminan minus 23,7 milliard dollar; bu davrda 43 milliard dollar qarz va 5 milliard dollar aksiyaviy mablag‘ yig‘ilgan.
Bu ishlar dastlab sarmoyani talab qiladi, so‘ngra bosqichma-bosqich mablag‘ qaytariladi. Uskuna va qurilishga avval to‘lov qilingan, daromad keyinchalik tan olinadi, sarmoya foydasi esa undan ham keyin bo‘ladi.
Mijoz o‘z vaqtida to‘lasa va loyiha muammosiz yetkazilsa, bu sarmoya o‘sishga turtki bo‘ladi. Biroq mijoz daromadi kutilganidek kirmasa yoki moliyalash qiyinlashsa, yetkazib beruvchilar ham bosim his qiladi.
Shu sababli, bozor OpenAI daromadiga e’tibor qaratib, bu uzoq muddatli xaridlar barqaror amalga oshadimi yo‘qmi, shuni ham baholamoqda.
Tijorat salohiyati
Yana bir qadam oldinga yuramiz: model daromad o‘sishi, yakuniy natijada foydalanuvchilar to‘lovlariga bog‘liq. Ammo foydalanish hajmining ortishi va daromad olish kuchi mustaqil emas.
Model ishlatish narxining tushishi ko‘proq foydalanuvchilarni jalb qilishi mumkin, ammo daromad o‘sishiga foydalanish hajmining qanchalik oshgani ahamiyatli.
Masalan, har bir ishlatish narxini yarmiga tushirganda, ishlatish hajmi 50% ga oshsa, umumiy daromad hatto 25% kamayadi; ishlatish hajmi ikki barobarga oshsa, shunchaki avvalgi daromad darajasida qoladi.
Hat even daromad oshsa ham, kompaniya hisoblash quvvati, mashg‘ulot, tadqiqot va rivojlanish, savdo xarajatlarini qoplashi lozim. Agarda xarajatlar tezroq pasaysa, foyda yanada yaxshilanishi mumkin; raqobat doimiy narx tushishini talab qilsa, yangi foydalanuvchilar ko‘payishiga qaramasdan, sog‘lom pul oqimi yo‘qolishi imkoniga ega.
Shu sababli, men model kompaniyalarning tijorat salohiyatini quyidagi ko‘rsatkichlar bilan baholayman:
- Pullik mijozlar soni barqaror ortib boryaptimi;
- Foydalanish hajmi o‘sishi daromadga ham ta’sir ko‘rsataptimi;
- Xizmat ko‘rsatish xarajati kamayaptimi;
- Operatsion zarar va pul iste’moli yaxshilanaptimi.
Anthropic moliyaviy ma’lumotlarini ham shunday ajratib baholash lozim. Ommaviy xabar ma’lumotlariga ko‘ra, 2025 yildagi daromad 4,6 milliard dollar, operatsion zarar taxminan 8,06 milliard dollar; 42 milliard dollarlik sof zarar asosiy muhim buxgalteriya xarajatlari natijasida, bir yilda 42 milliard dollar naqd pul yo‘qotildi deb tushunib bo‘lmaydi.
Amerika fond bozori investitsiya veb-sayti fikricha, model kompaniyalari endi mijozlar to‘lovining o‘sishi operatsion natijani yaxshilashini isbotlashi kerak. Daromad ortib, lekin pul oqimidagi teshik ham kengaysa, moliyalashtirish bosimi baribir yechilmaydi.
O‘z aksiyalarimizga qaytamiz
Oxir-oqibat, biz yana o‘z portfelimizga nazar tashlaymiz: bu safargi yangilik, siz sotib olgan kompaniyaga qay darajada ta’sir ko‘rsatadi?
Chips yetkazib beruvchilar, bulut platformalari, ma’lumot markazi operatorlari va model kompaniyalari har xil daromad oladi, hammasi sun’iy intellekt bilan bog‘liq deb bir xil xulosa chiqarib bo‘lmaydi.
Chips va optik aloqa yetkazib beruvchilari uchun birinchi navbatda mijoz xaridlari, yetkazib berish jadvali va mahsulot raqobatbardoshligi asosiy ko‘rsatkich bo‘ladi. Model kompaniyalari daromadi atrofidagi bahs qiymatga ta’sir qiladi, biroq bu yetkazib beruvchining darhol buyurtmasidan ayrilgani degani emas.
Ma’lumot markazi va hisoblash quvvati operatorlari uchun birinchi navbatda mijoz konsentratsiyasi, moliyalash xarajati va pul oqimi qamrovi muhim. Kengaytirish doimiy qarz evaziga amalga oshirilsa, asosiy mijozlar ham moliyalash bo‘yicha to‘lov qilsa, faqat shartnoma qiymati asosida xulosa chiqarib bo‘lmaydi.
Rivojlangan asosiy faoliyati va barqaror pul oqimi mavjud kompaniyalar sunʼiy intellekt sarmoyasini oson ko‘tara oladi, ammo shuningdek, qo‘shimcha xarajatlar natijasida daromad, foyda yoki samaradorlik oshganini ham isbotlashi kerak bo‘ladi.
Kelasi bosqichda men quyidagi to‘rtta jihatga jiddiy e’tibor bera boshlayman:
- Katta shartnomalar rejalashtirilgan tarzda daromadga aylanadimi;
- Mijozlar to‘lovlari barqaror, debitor qarzlar o‘z vaqtida qaytariladimi;
- Kapital xarajatlari ortgach, erkin pul oqimi yaxshilanadimi;
- Daromad oshishi yalpi foyda va operatsion natija bilan hamroh bo‘lmoqdami.
Buyurtmani daromadga, daromadni esa naqd pulga aylantira oladigan kompaniyalarni o‘rganishga ko‘proq qiziqaman. Uzluksiz moliyalashga tayanadigan va foyda yaxshilanishini uzoq kutdirayotgan kompaniyalar uchun esa ancha past narxda kirishni talab qilaman, xatoga yo‘l qo‘yish uchun joy qoldiraman.
OpenAI atrofidagi bu safargi bahs, AI sohasidagi talabning maksimal nuqtasiga yetganini isbotlamaydi. Lekin u bitta masalani ochiq ko‘rsatdi: raqamlar hissiyotdan ko‘ra, kompaniyaning haqiqiy pul ishlab topa olishi uzoq muddatli qiymat mezoni bo‘lib qolaveradi.
Kelgusi hisobot mavsumida, aynan mana shu sarmoyalarning qancha naqd foyda keltirgani eng muhim mezon bo‘ladi. Bu savol, navbatdagi katta shartnomaga imzo chekishdan ko‘ra, bizning aksiyamiz qancha arziydi degan savolga aniqroq javob beradi.
Amerika fond bozori katta maʼlumotlar
“Mening kuzatuvim” funksiyasini ishga tushirdi
Amerika fond bozoridagi aksiya kodini kiritish orqali, o‘z monitoring ro‘yxatingizni yaratishingiz mumkin. Bizning kvant sunʼiy intellekt tizimimiz quyidagilarni doimiy kuzatib boradi:
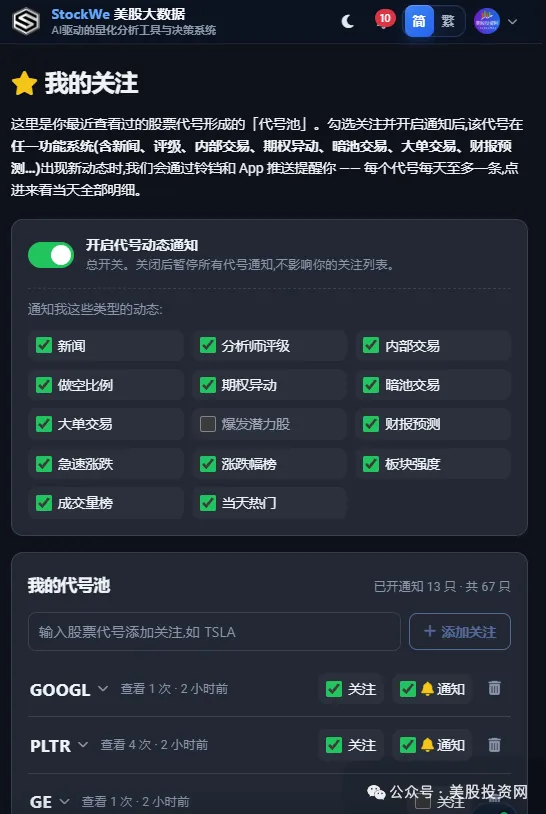
Yangiliklar, tahlilchilar reytingi, ichki savdolar, qisqa sotish ulushi, optsion harakatlar, yashirin bozor bitimlari, yirik bitimlar, moliyaviy natija prognozi, tez o‘sish yoki tushish kabilar.
Masalan, siz NVDA ga qiziqsangiz, bugun nechta yangilik chiqqani, optsionlarda harakat, yashirin va yirik bitimlardagi o‘zgarishlar – bularni bir zumda ko‘rishingiz mumkin bo‘ladi.
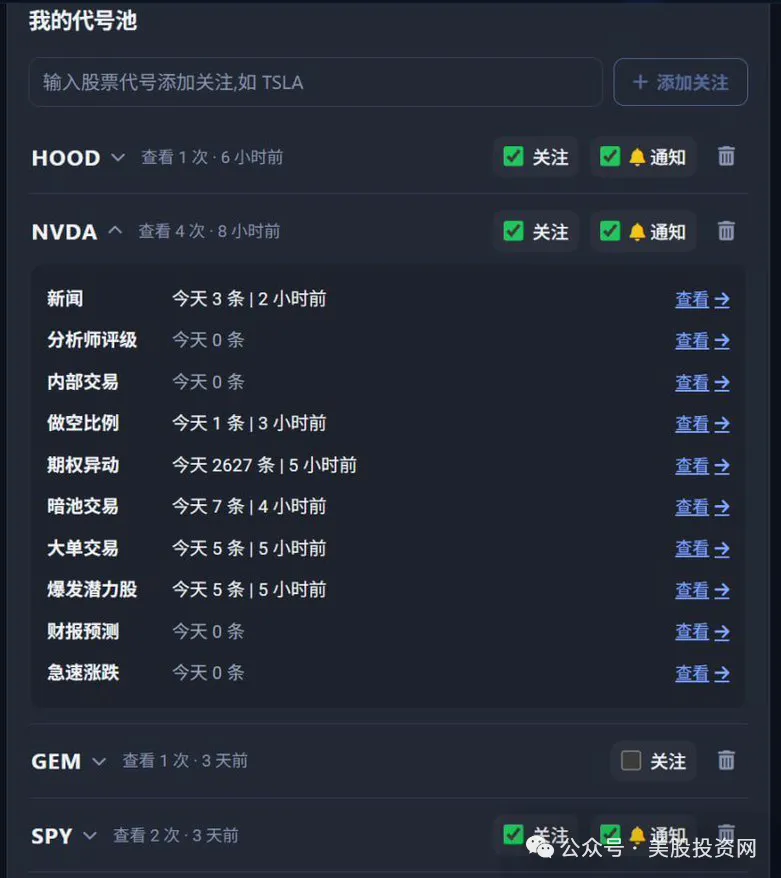
Eng muhimi, ilovada xabarlarni yoqib qo‘ysangiz, kuzatayotgan aksiya bo‘yicha yangi harakat paydo bo‘lsa, darhol xabarnoma olasiz.
Avvallari axborotlarni o‘zingiz izlab topishingiz kerak edi, endi esa, kerakli aksiyani tizimga topshirasiz va 7×24 soat davomida u siz uchun kuzatadi.
Uzoq muddatli investorlar uchun bu — maxsus signalizatsiya tizimi;
To‘lqinli savdo va optsion bilan ishlayotganlar uchun esa – real vaqtda sodir bo‘luvchi uzgarishlar radari.
Kod kiriting, muhim o‘zgarishlarni endi o‘tkazib yubormang.
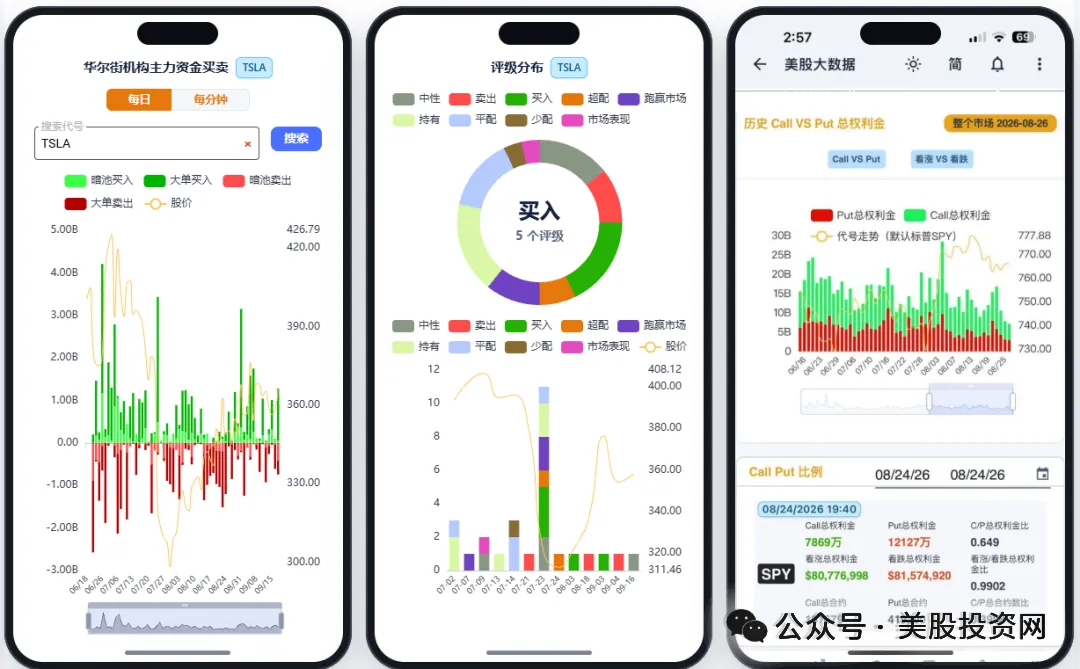
Asl maqolaga havola orqali ilovani yuklab oling
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
Delta Air Lines (DAL.US) moliyaviy hisobot aviatsiya sohasida "energiyaning foydaga ta'siri"ni ochib berdi! Q3 daromadi rekord darajaga yetdi, ammo yuqori neft narxi foyda istiqbolini pasaytirdi
Delta Airlines’ning uchinchi chorakdagi yoqilg‘i xarajatlari o‘tgan yilga nisbatan 62% ga oshdi, va operatsion foyda marjasi 11.1% dan 9.4% ga tushib ketdi. Shuning uchun, ushbu natijalar va kelajak prognozlari yuqori yoqilg‘i narxlari sharoitida kompaniyaning barqarorligini namoyon etdi, biroq foyda marjasining qayta kengayish belgisini hali ko‘rsatmadi.
Morgan Stanley SpaceX ni ijobiy baholadi: "Tera'Merica" salohiyati past baholangan, korporativ sun'iy intellekt va hisoblash quvvatining kengayishi o‘sish imkoniyatlarini ochadi
Morgan Stanley fikricha, SpaceX o‘sish logikasi hozirda aerokosmik va sun’iy yo‘ldosh aloqalaridan korporativ AI hamda hisoblash quvvatining infratuzilmasiga kengaymoqda, AQSh ilg‘or ishlab chiqarish industriyasining qayta tiklanishi esa uzoq muddatli yanada keng imkoniyatlarni ochishi mumkin. Korporativ AI tijoratlashtirish va hisoblash quvvatini kengaytirish bevosita o‘sish omillarini tashkil etsa, “Tera’Merica” anglatadigan ishlab chiqarish sanoati imkoniyatlari kompaniyaga qo‘shimcha uzoq muddatli o‘sish salohiyatini olib keladi.
Delta Air Lines daromad prognozini pasaytirdi, chunki yoqilg‘i narxi chiptalar narxining o‘sishidan yuqori bo‘ldi
Delta Airlines yoqilg‘i xarajatlari 6 mlrd dollar oshgani sababli yillik daromad prognozini pasaytirdi. Chipta narxlari sezilarli oshgani yo‘lovchilarning sabr-toqatini sinovdan o‘tkazmoqda, neftni qayta ishlash biznesi esa 700 mln dollar foyda keltirishi kutilmoqda va yoqilg‘i xarajatlari bosimini yumshatmoqda. Rajesh Kumar Singh, Reuters Chicagodan, 9-oktabr: Delta Airlines (DAL.N) juma kuni o‘zining yillik daromad prognozining o‘rtacha qiymatini deyarli chorakga qisqartirdi, sababi yoqilg‘i xarajatlarining keskin ko‘tarilishi kuchli sayohat talabini va chipta narxlari oshishi bilan bog‘liq ijobiy ta'sirni yo‘qqa chiqardi. Bu kamaytirish Amerika aviakompaniyalari duch kelayotgan tobora kuchayib borayotgan muammolarni ko‘rsatadi: agar yoqilg‘i narxi yuqori darajada qolsa, yo‘lovchilar chipta narxi yanada oshishiga sabr qiladimi. Aviakompaniyalar bu yil chipta narxlarining ancha oshishiga sabab bo‘ldi, tahlilchilar esa narxlarning yanada oshishi yo‘lovchilar xarid qilishi istagini sinovdan o‘tkazishi mumkinligini ogohlantirmoqda. Atlanta shtab-kvartirasida joylashgan Delta Airlines yoqilg‘i xarajatlari yil bo‘yi o‘tgan yilga nisbatan taxminan 6 mlrd dollar ko‘payishini kutmoqda, uning uchinchi chorakdagi yoqilg‘i sarfi yillik 62%ga oshib, 4,1 mlrd dollarga yetdi, bu iyul oyidagi prognozdan 500 mln dollardan ko‘proq yuqori. Prognoz pasaytirilishining sababini so‘rashganda Delta Airlines bosh moliya direktori Erik Snell: "Bu to‘liq yoqilg‘i masalasi," deb jurnalistlarga aytdi va neft hamda qayta ishlangan aviatsiya yoqilg‘i narxi yozdan beri o‘sib borayotganini ta'kidladi. Delta Airlines hozirda yillik tuzatilgan har bir aksiyadagi daromadini 5,10-5,60 dollar deb kutmoqda, bu iyul oyidagi 6,50-7,50 dollar prognozidan past. London fond birjasi guruhi (LSEG) ma’lumotlariga ko‘ra, yangi o‘rtacha qiymati 5,35 dollar, tahlilchilar o‘rtacha prognozi 5,46 dollar. Kompaniya 2026-yil uchun soliqdan oldingi tuzatilgan foydani 4,5 mlrd dollar deb kutmoqda. LSEG ma’lumotlariga ko‘ra, uchinchi chorakda aksiyadagi tuzatilgan daromad 1,72 dollar bo‘lib, tahlilchilar prognozi (1,76 dollar)dan biroz past. Tuzatilgan operatsion foyda marjasi 11,1%dan 9,4%ga tushdi. Delta Airlines uchinchi chorak moliyaviy natijalarini birinchi bo‘lib e’lon qilgan yirik Amerika aviakompaniyasi bo‘ldi, uning raqobatchilari United Airlines (UAL.O), American Airlines (AAL.O) va Southwest Airlines (LUV.N) bu oy oxirida hisobotlarini e’lon qiladi. Chipta narxi oshishi: Amerika transport statistikasi byurosi ma’lumotlariga ko‘ra, 2026-yilning dastlabki sakkiz oyida Amerika aviakompaniyalari rejalashtirilgan reyslarda yoqilg‘iga 42,9 mlrd dollar sarfladi, bu o‘tgan yilga nisbatan deyarli 13,2 mlrd dollar ko‘proq, yoqilg‘i iste'moli biroz kamayishiga qaramay. Kuchli talab va o‘rinlar o‘sishining cheklanganligi aviakompaniyalarga yoqilg‘i xarajatlarining oshishini yo‘lovchilarga o‘tkazish imkonini berdi. Amerika mehnat statistikasi byurosining iste'mol narxlari indeksi ma’lumotlariga ko‘ra, avgustgacha bo‘lgan besh oy ichida Amerika aviabilet narxi o‘tgan yilga nisbatan o‘rtacha 25%ga oshdi. https://www.reuters.com/graphics/USA-AIRLINES/FUEL/lbpgdnbzwvq/chart.png Yoqilg‘i narxi yuqori bo‘lib qolayotganligi hamda soha quvvati o‘sish rejalari to‘rtinchi chorakda yanada tezlashishini inobatga olib, tahlilchilar Delta Airlines kabi aviakompaniyalar yo‘lovchilar talabiga to‘sqinlik qilmasdan chipta narxini yana oshira oladimi, diqqat bilan kuzatmoqda. Deutsche Bank tahlilchilari to‘rtinchi chorakda soha daromad choralar orqali qaytarilgan yoqilg‘i xarajatlari ulushi qisqarishini, to‘liq qoplash 2027-yil boshiga kechikishini kutmoqda. Delta Airlines talab hali ham kuchli ekanligini ta'kidladi. Snellning aytishicha, to‘rtinchi chorak chipta bron qilish darajasi allaqachon 60%ga yaqin, kompaniya daromad yillik taxminan 20%ga oshishini kutmoqda. LSEG ma’lumotlariga ko‘ra, kompaniya to‘rtinchi chorakda tuzatilgan har bir aksiyadagi daromadni 1,15-1,65 dollar deb prognoz qilmoqda, o‘rtacha 1,40 dollar tahlilchilar prognozi (1,39 dollar)ga mos. Neftni qayta ishlash zavodi afzalligi: Delta Airlines boshqa Amerika yirik aviakompaniyalaridan bir afzallikka ega — Filadelfiya yaqinidagi (link) neftni qayta ishlash zavodiga egalik qiladi; Snell bu zavod bu yil 700 mln dollar foyda keltirishini kutmoqda. "Bizda neftni qayta ishlash zavodi bor — bu yoqilg‘i narxiga xedjing beradi, bir qismi, boshqa hech bir kompaniyada bunday yo‘q," dedi u. Monroe neftni qayta ishlash zavodi 2012-yilda sotib olingan va xom neftni aviatsiya yoqilg‘iga hamda boshqa mahsulotlarga qayta ishlaydi. Delta Airlines aviatsiya bo‘limida yoqilg‘i xarajatlari bozor narxi bo‘yicha to‘lanadi, lekin qayta ishlash foydasi kompaniya ichida qoladi. Xom neft va mahsulotlar narxi farqi kengayganda, bu tashqi yetkazib beruvchilardan yoqilg‘i sotib oluvchi aviakompaniyalar uchun xarajat bosimini yumshatishga yordam beradi. Ammo bu himoya darajasi neftni qayta ishlash foyda marjiga bog‘liq —
"SaaS qiyomat nazariyasi" bankrot boldimi? Autodesk (ADSK.US), Intuit (INTU.US) qarshi yo‘nalishda oldinda, Wall Street "AI dasturlarni yutadi" hikoyasini qayta baholamoqda
Bu hafta, Autodesk va Intuit oxirgi bir necha oy ichida eng kuchli haftalik o‘sishni qayd etishi kutilmoqda. Texnologiya sektori umumiy bosim ostida bo‘lganiga qaramay, bu kompaniyalar aksincha kuchaymoqda va bozorda SaaS (dasturiy ta’minotni xizmat sifatida taqdim etish) sohasining o‘sish istiqbollari borasida optimizm qayta kuchayganiga ishora bermoqda.
Kripto narxlari
Ko'proq


