
AQSH fond bozori tarixiy maksimal darajaga yaqinlashmoqda, lekin institutlar tashvishda! Goldman Sachs hamkoridan ogohlantirish: Bozor bilan kurashmang

AQSh fond bozori tarixiy yuqori nuqtasiga yaqinlashayotgan bir paytda, bozordagi ichki struktura tafovutlari haddan tashqari darajaga yetmoqda va institutsional investorlar xavotiri oshmoqda.
Goldman Sachs sherigi Wilson so‘nggi hisobotida bozor bo‘yicha ijobiy nuqtai nazarni saqlab qolmoqda, investorlarni bozorning yuqori konsentratsiyasiga qarshi turmaslikni tavsiya etmoqda va yil oxirigacha aksiyalar bozorida o‘sish uchun joy borligini kutmoqda. Biroq, aynan Goldman Sachs ichida ham, shuningdek, Morgan Stanley va Bank of America kabi boshqa muassasalarda bir qator strateglar bunga qarshi chiqib, makro muhit qiyinlashayotganini, texnologiya sektorining holati endi shamol yo‘nalishi emasligini va bozor xavflari to‘planayotganini ta’kidlamoqda.
Bu ijobiy va salbiy qarashlar to‘qnashuvining markazida quyidagi masala turibdi: hozirgi AQSh aksiyalari daromad o‘sishi juda kamta sonli kompaniyalarga qattiq bog‘liq, bozor kengligi esa uzluksiz yomonlashmoqda va obligatsiya bozoridagi tebranishlar hamda energiya narxlaridagi noaniqlik har qanday vaqtda bozor tinchligini buzadigan trigger bo‘lishi mumkin.
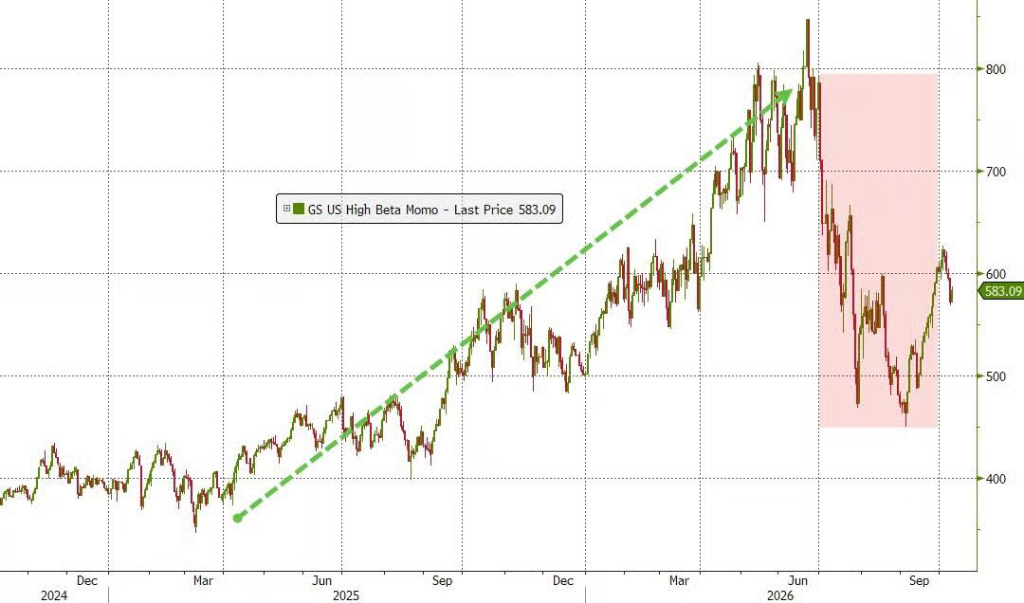
Daromad o‘sishi juda markazlashgan, ikki ta kompaniya uchdan birini ko‘tarib turibdi
Hozirgi vaqtda AQSh aksiyalari daromadlarining markazlashuvi ushbu tsiklning eng yuqori cho‘qqisiga yetdi.
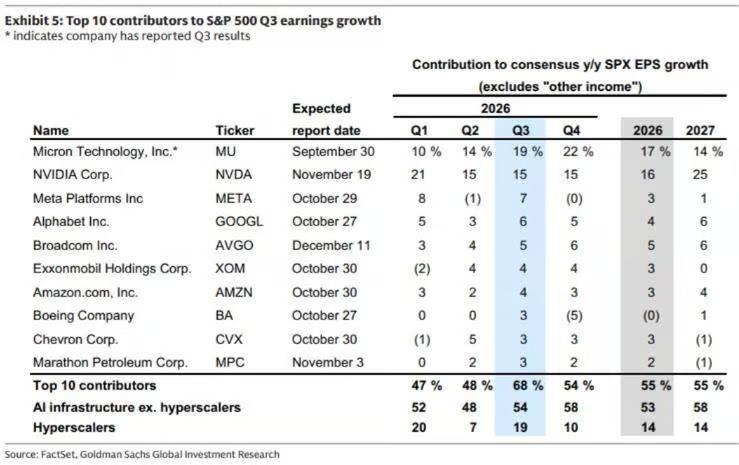
Goldman Sachs strategisti Ben Sniderning "Amerika haftalik tahlil hisobot: 2026 yil 3-chorak daromad mavsumi oldidan" ma’lumotlariga ko‘ra, ushbu chorakda S&P 500 indeksining bir aksiyaga to‘g‘ri keladigan daromadi (EPS) 27 foizga o‘sishi kutilmoqda, bu tsiklning eng yuqori nuqtasidir, ammo keyingi uch chorakda o‘sish bosqichma-bosqich sekinlashadi.
E’tiborga loyiq jihat shuki, bu o‘sish manbalari juda konsentrlashgan: ushbu chorak S&P 500 EPS o‘sishining 68 foizini eng katta 10 ta kompaniya ta‘minlaydi, bu o‘tgan chorakdagi 48 foizga nisbatan ancha yuqori; ulardan faqat Micron Technology va Nvidia kompaniyalari, bu 68 foizning yarmiga yaqinini beradi, ya’ni butun S&P 500 EPS o‘sishining tegishli ravishda 19% va 15% ini ta’minlaydi. Boshqacha aytganda, bir dona xotira chipi ishlab chiqaruvchisi indeks daromadini oshirishda Meta, Alphabet va Amazonning birgalikdagi hissasidan ortiq natija bermoqda.
Buning bilan birga, S&P 500 indeksida o‘rtacha kompaniya EPS o‘sishi 14 foizdan 9 foizgacha kamaydi, foyda marjasi esa 15,1 foizdan 14,7 foizgacha tushdi. Sniderning ma’lumotlariga ko‘ra, hozirgi trend saqlansa, 2027 yil 2-choragiga kelib, bozorning umumiy daromad o‘sishi bir xonali past raqamga tushadi. O‘sha paytdagi taqqoslash bazasi aynan texnologik gigantlar aksionerlik investitsiyalarini qayta baholash hisobiga 150 milliard dollarlik "boshqa daromad" ni qayd etgan chorakka to‘g‘ri keladi, bu butun S&P 500 EPSning 12 foizini tashkil qiladi.
Bozor kengligi yomonlashmoqda, aksariyat aksiyalar chuqur tuzatishga tushib qoldi
Indekslar bo‘yicha yuqori nuqtaga yaqinlashishiga qaramasdan, bozor ichidagi tafovut ancha yaqqol ko‘rinmoqda.
Nomura Securities strategisti Charlie McElligottning ko‘rsatkichlariga ko‘ra, S&P 500 tarkibidagi kompaniyalarning 85 foizi har birining maksimal narxidan 10 foizdan ko‘proqqa, 59 foizi esa hatto 20 foizdan ko‘proqqa pasaygan. Goldman Sachs strategisti Tuteja esa shunday raqam keltiradi: 27 avgustdan buyon S&P 500 indeksi umumiy hisobda 1,3% ga oshgan bo‘lsa, AI bilan bog‘liq aksiyalarni chiqarib tashlaganda, shu davrda pasayish 5,2% tashkil qilgan.
Yevropa bozorida ham bu tafovut kuzatiladi, biroq u nisbatan yumshoqroq. Yevropa Stoxx 600 indeksidagi eng katta o‘n kompaniya indeks og‘irligining taxminan 17 foizini tashkil qiladi, S&P 500 da esa ilk o‘ntalik og‘irligi deyarli 40 foizga teng. Yevropa bozoridagi kenglik ko‘proq tarixiy o‘rtacha qiymatga yaqinlashadi.
Institutsiyalarda ichki nizo, ko‘plab tomonlar pasayish xavfidan ogohlantirmoqda
Yuqoridagi struktura muammolari yuzasidan institutsional investorlar bir fikrda emas, hatto Goldman Sachs ichida ham aniqlangan qarama-qarshiliklar mavjud.
Goldman Sachs strategisti Tuteja shunday deydi: "Hozirgi darajalarda texnologiya/AI sektori xavf va mukofot nisbati o‘zgardi, makro muhit aniq qiyinlashdi va AI hamda yirik texnologiya kompaniyalari portfelining mavjudligi endi oldingi darajada bo‘lmaydi." Uning fikricha, yaqindagi asosiy xavf — agar CPI kutilganidan yuqori chiqsa va Federal zaxira qattiqlashgan siyosatga qaytsa, barcha sohalar qisqa muddatli bosimga tushadi.
Morgan Stanley strategisti Mike Wilson ilgari S&P 500 indeksi 10 foiz, ya’ni 7100 punktgacha pasayishidan ogohlantirgan va bozor kengligining yomonlashuvi "qanday bo‘lsa ham tuzalishi kerak"ligini, hal qiluvchi faktor esa obligatsiyalar bozoridagi volatillikligini aytgan edi.
Bank of America strategisti Michael Hartnett esa, 7 oktyabrda tugagan haftada pul bozori jamg‘arma fondlariga sof kirim 166,4 milliard dollar bo‘lganini, ya’ni 2020 yil aprelidan beri eng katta haftalik kirim qayd etilganini, aksiyalar bozoriga sarmoya qaytarilishining yagona sharti "foizlar tushmasin, pozitsiyalar qisqarmasin" ekanligini ifodaladi. Federal zaxira hali ham foizlarni oshirish tsiklida bo‘lgan bir paytda, ushbu vaqt o‘zgarishi biroz kechikishi mumkin.
Nomura Securities' McElligott qayd etishicha, hozirda optsion bozorida ko‘rinadigan yagona vahima — bu o‘ng dum (katta o‘sish) voqealaridan xavotir: S&P 500 uchun call optsionlarning qiyshikligi 99,6 yuzlikda. Shu bilan birga u ogohlantiradi: agar foiz stavkalari ortib borishda davom etsa va unga energiya narxlari ko‘tarilishi qo‘shilsa, bozor tezda "o‘sish vahimasi" rejimiga o‘tishi mumkin.
Goldman Sachs sherigi ijobiy qarashda qat’iy, lekin shartlar o‘zgarmoqda
Yuqoridagi shubhalarga qaramasdan, Goldman Sachs sherigi Wilson o‘zining ijobiy nuqtai nazarini saqlab qolmoqda va aniq mantiqiy asos keltirmoqda.
Wilsonga ko‘ra, agar AI uchun kapital xarajatlar investitsiyasi aniq ravishda sekinlashmasa, foiz stavkalari keskin tushishini kutmaslik kerak; biroq energiya narxlari barqarorlashsa, obligatsiyalar bozoridagi sotuv bosimi kamayadi va yil oxirida aksiya bozori uchun o‘sish sharoiti yaratiladi. U, "Bozordagi yuqori konsentratsiyaga qarshi turmang, bu holat yana ham kuchayishi mumkin," deb tavsiya qiladi.
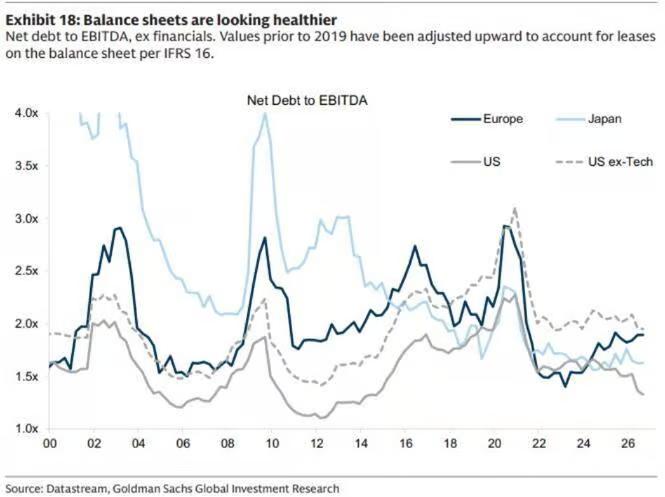
Wilson prognoz qiladi: zamonaviy bulutli hisoblash kompaniyalarining (hyperscaler) kapital xarajatlar o‘sish sur’ati shu chorakda eng yuqori nuqtaga yetadi, bozor konsensus prognozi — 116%. Bulutli xizmat buyurtmalari o‘sish sur’ati esa undan ham yuqoriroq. U bozor yetakchiligi "belkurak sotuvchi" infrastrukturaviy provayderlardan boshlab, AI investitsiyalarining natijasini ko‘rsata boshlagan eng yirik AI xarajat qiluvchilarga o‘tishini kutmoqda.
Biroq, bu ijobiy mantiqda ikki muhim shart yashirin: birinchisi, AI kapital xarajatlarining uzluksiz kengayishi foiz stavkalari yuqori bo‘lib qolishini anglatadi, bu esa aynan Goldman Sachs’ning optimistik ssenariysi; ikkinchisi, yil yakunidagi o‘sish energiya narxlari barqarorligiga bog‘liq, hozirda esa Brent xom neft narxi 103 dollarga yetgan, Meksika ko‘rfazida 63% quvvat to‘xtab qolgan, Eron esa Hormuz bo‘g‘ozida neft tankerlariga hujum uyushtirishni davom ettirmoqda.
Bozor tuzilmasida yashirin xavf, yuzaki tinchlik ichida xavflar hal etilmagan
Umuman olganda, hozirda AQSh aksiyalari bozori juda nozik muvozanat holatini boshdan kechirmoqda.
Ikki dona kompaniya barcha daromad o‘sishining uchdan birini ta’minlayapti, o‘sish aynan shu chorakda maksimal, bozorchekka xaridlar esa ma’lum strukturaviy sarmoyalarga juda bog‘liq. Bu vaziyatni "tashlashga tayyorlangan kamon"ga o‘xshatishdan ko‘ra, kredit va foiz bozori hali aksiyalarga to‘liq o‘tmagan, uyg‘onish arafasidagi osoyishtalik deb tasvirlash mumkin.
Biroq, maqola oxirida ta’kidlanadi: yildan-yil bo‘ylab "pasayish" ni kutgan pessimistik "arvohlar" doim adashdilar.
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
Bugun Micron daromadi Apple'dan ko'proq! Apple tez chipga muhtoj, Micron narx belgilash huquqiga ega
Micron Technology to‘rtinchi moliyaviy chorakda sof foydasi 377 milliard dollarni tashkil etdi, bu Apple ning shu davrdagi 298 milliard dollari’dan oshdi va shu chorakda eng ko‘p daromad qilgan kompaniya bo‘ldi. Xotira yetishmasligi Micron kompaniyasiga kuchli narx belgilash imkonini berdi, kompaniya bosh direktori “mijozlar talabini qondira olmayapmiz” deb izoh berdi, kelasi chorak uchun daromad prognozi 615 milliard dollarni tashkil etmoqda. Apple ning yalpi foyda koeffitsienti xotira narxi bosimi sabab, 49,3% dan 46,5% prognoz oralig‘iga pasaygan.
Global iqtisodiyotining "boʻron markazi": rivojlangan davlatlarning "qarz inqirozi"
Xalqaro Valyuta Fondi rivojlangan iqtisodiyotni global qarz xavfi bo‘yicha “bo‘ron markazi” deb ogohlantirdi. AQSh, Frantsiya kabi davlatlar past foiz stavkalari davrida yuqori miqdorda qarz to‘plagan va hozirda foiz stavkalari oshishi tufayli qarzni to‘lash xarajatlari ortmoqda, fiskal tartibga keltirish esa siyosiy to‘sqinliklarga duch kelmoqda. Bank of America Securities ta’kidlashicha, AQShda soliq tushumi qisqarayotgani, Frantsiyada esa tarkibiy daromad pasayishi muammosi bor, Buyuk Britaniya va Yaponiya ham bosim ostida. Rivojlangan davlatlar qarzining barqarorligi yomonlashmoqda, bu esa foiz stavkalari va kapital oqimi orqali global moliyaviy bozorga zarba berishi mumkin.
Amerika bozori hikoyasi "keskin teskari o'zgarish": "AI deflyatsiyasi va AQSh davlat obligatsiyalari nazorat qilinadi" nazariyasidan "AI obligatsiya bozorini siqib chiqaradi, Besent uzoq muddatli foiz stavkalarini nazorat qila olmaydi" ga o'tish
Deutsche Bank ta'kidlashicha, bozor AQSh iqtisodiyoti haqidagi naratif "AI inflyatsiyani pasaytiradi"dan "AI davlat obligatsiyalarini chiqarib, AQSh obligatsiyalari daromadliligini oshiradi"ga o'zgargan, ammo pessimistik kayfiyat haddan oshgan bo'lishi mumkin. Bankning fikriga ko'ra, bozor aslida AI ekotizimida xavfsizlik hodisasi, IPO muvaffaqiyatsizligi yoki daromad kutilganidan kam bo'lishi xavfini yetarlicha baholamayapti — bu esa dollar kursiga zarba berib, obligatsiyalar bozorini qo'llab-quvvatlashi mumkin. Bundan tashqari, Fransiyaning moliyaviy muammolari ham yevro kursiga yangi bosim yaratmoqda.

Kripto narxlari
Ko'proq


