
Besant muốn "lãi suất dài hạn vừa phải", Hartnett của Bank of America: Quay lại "thời kỳ Nixon", mua vào vàng, tiền kỹ thuật số, trái phiếu Mỹ, bán khống đồng USD

Khi Bộ trưởng Tài chính Mỹ Yellen hiếm hoi công khai kêu gọi kiểm soát lãi suất, chiến lược gia hàng đầu phố Wall Hartnett cho rằng lịch sử đang lặp lại, môi trường thị trường hiện tại rất giống với "thời kỳ Nixon".
Khi Bộ trưởng Tài chính Mỹ Bensent hiếm hoi công khai kêu gọi kiểm soát lãi suất, chiến lược gia hàng đầu Phố Wall Hartnett cho rằng lịch sử đang lặp lại, môi trường thị trường hiện tại rất giống với “thời kỳ Nixon”.
Tác giả: Long Yue
Nguồn: Wallstreetcn
Từ áp lực chính trị đến cảnh báo mới nhất từ các ngân hàng lớn Phố Wall, kịch bản “thời kỳ Nixon” dường như đang được tái hiện.
Gần đây, Bộ trưởng Tài chính Mỹ Bensent hiếm hoi công khai “nhắc nhở” Fed, kêu gọi Fed quay trở lại các sứ mệnh pháp định như “lãi suất dài hạn vừa phải”, đồng thời chỉ trích các chính sách phi truyền thống của Fed đã làm gia tăng bất bình đẳng và đe dọa tính độc lập của chính Fed.
Ngay sau đó, Michael Hartnett, chiến lược gia trưởng đầu tư của Bank of America, đã công bố báo cáo chỉ ra rằng tình hình hiện tại rất giống với “thời kỳ Nixon” những năm 1970, áp lực chính trị sẽ buộc Fed phải chuyển hướng và cuối cùng có thể sử dụng công cụ cực đoan là kiểm soát đường cong lợi suất (YCC).
Trước khi Fed chính thức cam kết thực hiện YCC, Hartnett lạc quan về vàng và tiền kỹ thuật số, bi quan về đồng USD, và cho rằng nhà đầu tư nên chuẩn bị cho sự phục hồi giá trái phiếu và sự lan tỏa của thị trường chứng khoán.
Lặp lại “thời kỳ Nixon” dưới áp lực chính trị?
Bài viết của Wallstreetcn cho biết, trong bài viết ký tên của mình, Bensent lần đầu tiên đặt “lãi suất dài hạn vừa phải” ngang hàng với việc làm tối đa và ổn định giá cả, coi đây là ba nhiệm vụ pháp định mà Fed phải chú trọng để tái xây dựng uy tín.
Mỹ đang đối mặt với những thách thức kinh tế ngắn hạn và trung hạn, cũng như hậu quả lâu dài: một ngân hàng trung ương đặt tính độc lập của mình vào tình thế nguy hiểm. Tính độc lập của Fed đến từ niềm tin của công chúng. Ngân hàng trung ương phải cam kết lại việc duy trì niềm tin của người dân Mỹ. Để đảm bảo tương lai của mình và sự ổn định của kinh tế Mỹ, Fed phải tái thiết lập uy tín của mình với tư cách là một tổ chức độc lập, tập trung vào các sứ mệnh pháp định: việc làm tối đa, ổn định giá cả và lãi suất dài hạn vừa phải.
Trong nhận thức truyền thống, lãi suất dài hạn chủ yếu do lực lượng thị trường quyết định, việc Bộ trưởng Tài chính “chỉ đích danh” như vậy được thị trường coi là một tín hiệu cực kỳ bất thường. Điều này ám chỉ rằng, trong chương trình nghị sự của chính quyền Trump, việc hạ thấp chi phí tài chính dài hạn đã trở thành một ưu tiên. Phát biểu này được thị trường coi là lời kêu gọi Fed chủ động hơn trong việc quản lý lãi suất dài hạn, đồng thời là khúc dạo đầu cho khả năng chuyển hướng lớn trong chính sách tiền tệ của Mỹ.
Trùng hợp thay, Hartnett trong báo cáo mới nhất của mình cũng đưa ra kết luận tương tự, nhưng ông cho rằng lực lượng chính thúc đẩy Fed chuyển hướng sẽ là áp lực chính trị.
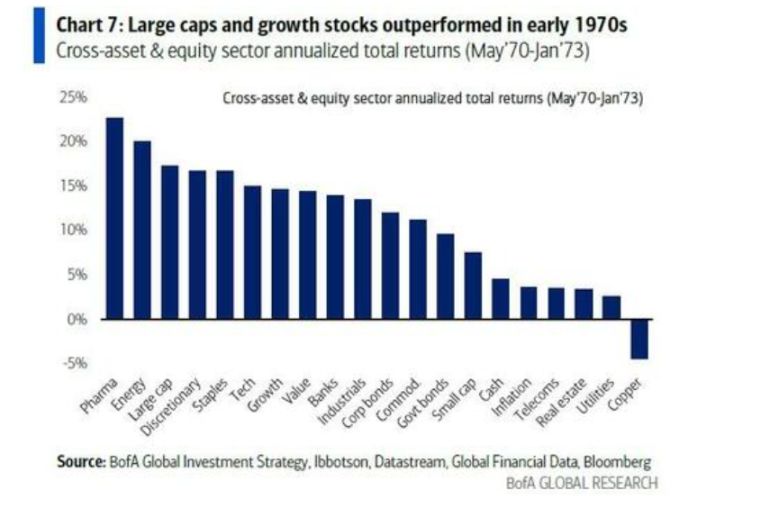
Hartnett viết trong báo cáo rằng, cảnh tượng này giống hệt với thời kỳ đầu những năm 1970 dưới thời Nixon. Khi đó, để tạo ra sự thịnh vượng kinh tế trước bầu cử, chính quyền Nixon đã gây áp lực lên Chủ tịch Fed khi đó là Arthur Burns, thúc đẩy một chính sách nới lỏng tiền tệ quy mô lớn.
Kết quả là, lãi suất quỹ Fed giảm từ 9% xuống 3%, đồng USD mất giá, và tạo ra thị trường tăng trưởng cổ phiếu đại diện bởi “Nifty Fifty”. Hartnett cho rằng lịch sử đang lặp lại, động cơ chính trị trước bầu cử sẽ một lần nữa chi phối chính sách tiền tệ.
Kiểm soát đường cong lợi suất: Công cụ chính sách không thể tránh khỏi?
Hartnett cho rằng, trong bối cảnh lợi suất trái phiếu dài hạn toàn cầu tăng vọt, các nhà hoạch định chính sách không thể chịu đựng việc chi phí tài chính của chính phủ tăng một cách vô trật tự.
Hiện tại, thị trường trái phiếu chính phủ toàn cầu đang chịu áp lực lớn, lợi suất trái phiếu dài hạn của Anh, Pháp, Nhật Bản đều đạt mức cao nhất trong nhiều thập kỷ, lợi suất trái phiếu 30 năm của Mỹ cũng từng thử thách ngưỡng tâm lý 5%. Tuy nhiên, Hartnett cho rằng tài sản rủi ro phản ứng khá bình thản, chính vì thị trường đã “đặt cược” rằng ngân hàng trung ương cuối cùng sẽ can thiệp.
Do đó, ông dự đoán rằng để ngăn chi phí tài chính của chính phủ vượt khỏi tầm kiểm soát, các nhà hoạch định chính sách sẽ sử dụng các biện pháp “giữ giá”, như Operation Twist, nới lỏng định lượng (QE), thậm chí cuối cùng là kiểm soát đường cong lợi suất (YCC).
Khảo sát các nhà quản lý quỹ toàn cầu của Bank of America vào tháng 8 cho thấy, đã có 54% người được hỏi dự đoán Fed sẽ thực hiện YCC.
Mua vào trái phiếu Mỹ, vàng, tiền kỹ thuật số, bán khống USD!
Dưới nhận định “thời kỳ Nixon lặp lại” và “YCC chắc chắn sẽ đến”, Hartnett đã vạch ra chiến lược giao dịch rõ ràng: mua vào trái phiếu, vàng, tiền kỹ thuật số, bán khống USD, cho đến khi Mỹ cam kết thực hiện YCC.
Bước một: Mua vào trái phiếu (Long Bonds)
Hệ quả trực tiếp của YCC là hạ thấp lợi suất trái phiếu một cách nhân tạo. Hartnett cho rằng, khi dữ liệu kinh tế Mỹ cho thấy dấu hiệu suy yếu, như chi tiêu xây dựng tháng 7 giảm 2,8% so với cùng kỳ, Fed đã có đủ lý do để cắt giảm lãi suất, và áp lực chính trị sẽ thúc đẩy quá trình này nhanh hơn. Ông nhận định xu hướng lợi suất trái phiếu Mỹ sẽ hướng về 4%, thay vì tiếp tục lên 6%. Điều này đồng nghĩa với việc giá trái phiếu còn nhiều dư địa tăng.
Bước hai: Mua vào vàng và tiền kỹ thuật số (Long Gold & Crypto)
Đây là tinh túy của toàn bộ chiến lược. YCC về bản chất là hợp pháp hóa nợ, tức là “in tiền” để tài trợ cho chính phủ. Quá trình này sẽ làm xói mòn nghiêm trọng sức mua của tiền pháp định. Hartnett chỉ rõ, vàng và tiền kỹ thuật số, với vai trò là phương tiện lưu trữ giá trị độc lập với tín dụng chủ quyền, là công cụ phòng ngừa rủi ro mất giá tiền tệ tốt nhất. Lời khuyên của ông rất rõ ràng: “Mua vào vàng và tiền kỹ thuật số cho đến khi Mỹ cam kết thực hiện YCC.”
Bước ba: Bán khống USD (Short US Dollar)
Đây là hệ quả tất yếu của hai bước trên. Khi ngân hàng trung ương của một quốc gia tuyên bố sẽ in tiền không giới hạn để hạ thấp lãi suất trong nước, uy tín và giá trị quốc tế của đồng tiền đó chắc chắn sẽ bị tổn hại. Lịch sử đồng USD mất giá 10% thời kỳ Nixon là bài học nhãn tiền. Do đó, bán khống USD là mắt xích hợp lý nhất trong câu chuyện lớn này.
Trọng tâm của chiến lược này là: YCC đồng nghĩa với việc ngân hàng trung ương in tiền mua trái phiếu để hạ lãi suất, dẫn đến tiền tệ mất giá. Vàng và tiền kỹ thuật số sẽ hưởng lợi từ điều này. Đồng thời, lãi suất bị ép xuống thấp sẽ có lợi cho giá trái phiếu, cũng như mở ra không gian tăng giá cho các nhóm nhạy cảm với lãi suất như cổ phiếu vốn hóa nhỏ, quỹ đầu tư bất động sản (REITs) và cổ phiếu công nghệ sinh học.
Sau thịnh vượng là: Lạm phát và sụp đổ?
Hartnett cũng nhắc nhở nhà đầu tư rằng kịch bản lịch sử luôn có phần hai.
Giống như thời kỳ Nixon, sau giai đoạn nới lỏng và thịnh vượng 1970-72 là lạm phát mất kiểm soát và thị trường sụp đổ 1973-74. Ông hồi tưởng rằng, thời kỳ thịnh vượng đó cuối cùng kết thúc bằng việc lạm phát tăng vọt từ 3% lên 12% và thị trường chứng khoán Mỹ giảm 45%.
Điều này có nghĩa là, cửa sổ giao dịch hiện tại tuy hấp dẫn nhưng cũng tiềm ẩn rủi ro lớn về lâu dài. Nhưng trước đó, thị trường có thể sẽ đi theo “nắm đấm hữu hình” của chính sách, diễn ra một bữa tiệc tài sản do chính sách dẫn dắt.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Đừng chống lại chu kỳ lợi nhuận! Chứng khoán Mỹ năm nay sẽ vượt 8000 điểm?
Jefferies dự đoán rằng, với động lực kép từ làn sóng đầu tư AI và lợi nhuận doanh nghiệp vượt kỳ vọng, chỉ số S&P 500 dự kiến sẽ tăng vọt lên 8.000 điểm vào cuối năm 2026 và tiếp tục chạm mốc 9.000 điểm vào năm 2027. Sự mở rộng lợi nhuận từ AI đã lan tỏa từ “bảy ông lớn” sang toàn thị trường, EPS của S&P 500 năm nay dự kiến sẽ tăng mạnh 35%, vượt xa dự báo chung của thị trường – đây là chu kỳ siêu lợi nhuận mạnh nhất kể từ năm 1995! Mối đe dọa thực sự duy nhất: Nếu lợi suất trái phiếu Mỹ tiếp tục tăng mạnh, rủi ro bị thu hẹp định giá là không thể xem nhẹ.
AI “liên tục học hỏi” sẽ kéo dài tình trạng “cung không đủ cầu” bộ nhớ đến năm 2031?
Citibank cho rằng, khi AI chuyển từ giai đoạn đào tạo và suy luận đơn thuần sang thời kỳ "học liên tục", nhu cầu về HBM, DDR5 server và ổ cứng eSSD doanh nghiệp sẽ tăng trưởng bùng nổ đồng loạt từ năm 2027. Khi nhu cầu tăng mạnh, nguồn cung lại bị hạn chế bởi việc chiếm dụng năng lực sản xuất HBM và tốc độ chuyển giao công nghệ chậm, tốc độ mở rộng sản xuất không theo kịp nhu cầu, trạng thái mất cân bằng cung cầu dự kiến sẽ tiếp tục kéo dài đến năm 2031.
AbbVie tiến sát mức cao lịch sử: Sau Humira, động lực tăng trưởng mới đã thay thế?
Hollywood đang lên kế hoạch "sản xuất phim trở lại"! Nền kinh tế Mỹ đón nhận kế hoạch kích thích phim ảnh trị giá 249,1 tỷ USD hỗ trợ “hạ cánh mềm”
Một nghiên cứu cho thấy các biện pháp khuyến khích của chính phủ liên bang đối với sản xuất phim và truyền hình sẽ mang lại 249,1 tỷ USD cho nền kinh tế Mỹ và tạo thêm 143.500 việc làm toàn thời gian đến năm 2035. Hiệp hội Điện ảnh Hoa Kỳ đã hợp tác với các công đoàn Hollywood để phát động một chiến dịch kêu gọi các biện pháp khuyến khích cấp quốc gia, nhằm cạnh tranh tốt hơn với các thị trường như Anh và Úc.

Giá tiền điện tử
Thêm


