
Nhịp đập thị trường BTC: Tuần 37
Bitcoin đã ổn định quanh mức giá vốn của những người nắm giữ ngắn hạn, nhưng sự ổn định này vẫn còn mong manh trên toàn thị trường. Báo cáo Market Pulse tuần này cho thấy lý do tại sao tâm lý thận trọng vẫn đang chiếm ưu thế.
Tổng quan
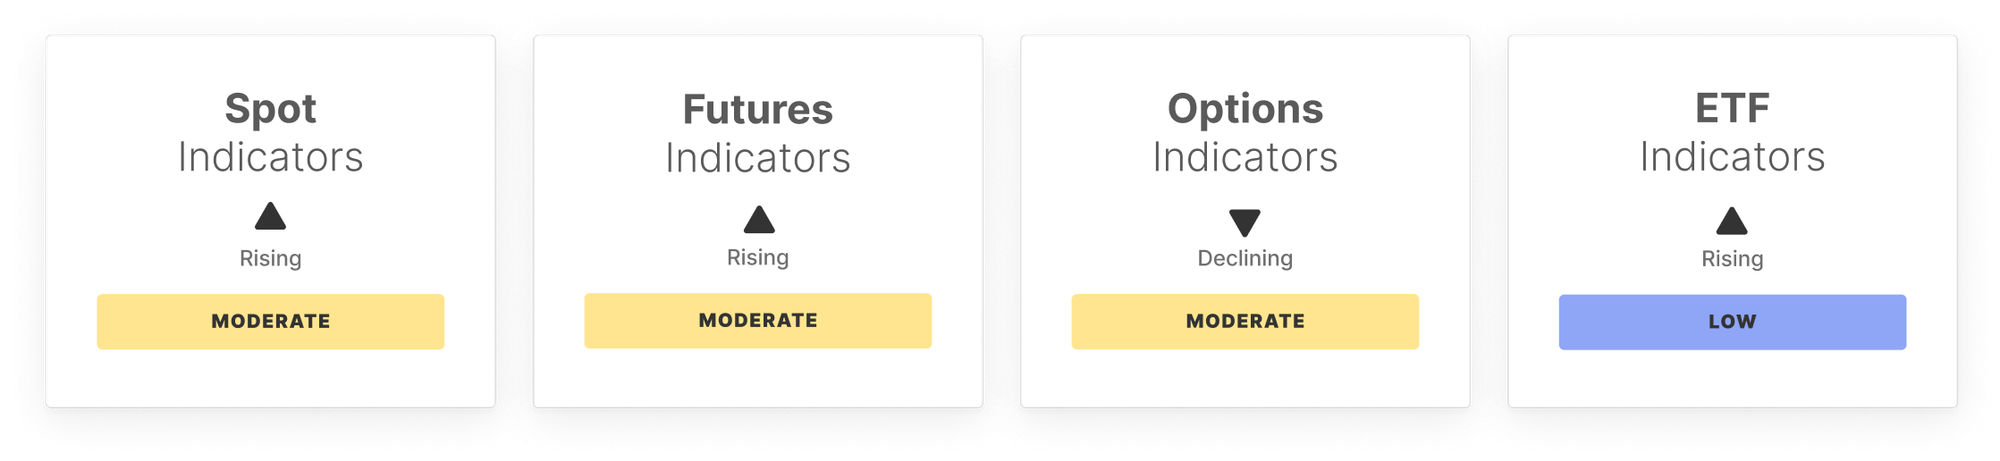
Tuần vừa qua chứng kiến Bitcoin giao dịch trên cơ sở chi phí của các holder ngắn hạn, với giá dao động quanh mức 111k USD. Trên thị trường giao ngay, động lực phục hồi yếu khi RSI nâng lên vùng trung lập và Spot CVD được cải thiện, cho thấy áp lực bán giảm bớt. Tuy nhiên, khối lượng giao dịch giảm, phản ánh niềm tin suy yếu và sự tham gia thận trọng ở các mức giá hiện tại.
Thị trường hợp đồng tương lai cho thấy sự ổn định với mức tăng nhẹ về open interest và sự phục hồi mạnh mẽ của perpetual CVD, gợi ý dòng tiền mua vào khi giá giảm. Tuy nhiên, funding rate giảm, cho thấy khẩu vị tăng giá giảm và tâm lý cân bằng hơn.
Trên thị trường quyền chọn, open interest giảm, cho thấy sự tham gia nhẹ hơn, trong khi chênh lệch biến động thu hẹp lại, gợi ý kỳ vọng ổn định hơn. Tuy nhiên, 25-delta skew vẫn ở mức cao, nhấn mạnh nhu cầu bảo vệ rủi ro giảm giá và phòng ngừa phòng thủ vẫn còn dai dẳng.
Dòng vốn ETF cho thấy sự điều chỉnh. Dòng vốn ròng chậm lại, khối lượng giao dịch vẫn ở mức thấp dưới chuẩn thống kê, và ETF MVRV tăng nhẹ, cho thấy tiềm năng chốt lời thận trọng nhưng không có dấu hiệu tích lũy mạnh mẽ từ các thành viên TradFi.
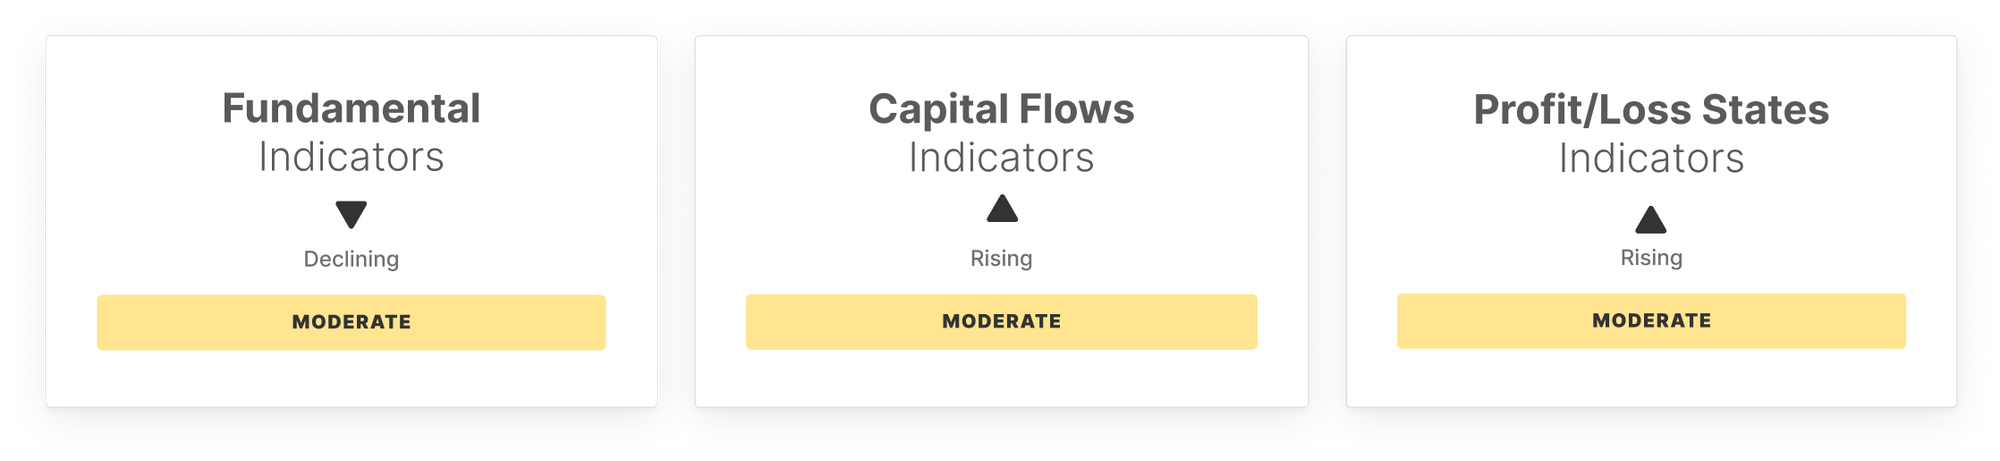
Về phía nhu cầu on-chain, số lượng địa chỉ hoạt động tăng trở lại trong phạm vi, báo hiệu sự tham gia tăng nhẹ, mặc dù khối lượng chuyển khoản giảm và phí giao dịch giảm, làm nổi bật điều kiện yên tĩnh hơn. Mạng lưới cho thấy dấu hiệu ổn định, nhưng không có sự bùng nổ về hoạt động tự nhiên.
Dòng vốn vẫn mong manh. Dòng vốn Realized Cap tăng nhẹ, tỷ lệ STH/LTH tăng nhẹ, và Hot Capital Share giảm, phản ánh hoạt động đầu cơ vừa phải nhưng không có niềm tin mạnh mẽ dài hạn.
Trạng thái lãi và lỗ được cải thiện nhẹ, với nguồn cung có lãi, NUPL và Realized P/L đều tăng trong phạm vi bình thường, báo hiệu sự lạc quan thận trọng khi nhà đầu tư chốt lời mà không đạt đến mức cực đoan.
Tóm lại, thị trường phản ánh sự ổn định mong manh trên cơ sở chi phí của holder ngắn hạn, với động lực và lợi nhuận được cải thiện nhưng bị bù trừ bởi khối lượng giao dịch nhẹ và vị thế phòng thủ. Tâm lý vẫn thận trọng, hơi nghiêng về xu hướng giảm nhưng vẫn có khả năng phục hồi ngắn hạn nếu nhu cầu xuất hiện mạnh mẽ hơn.
Chỉ số Ngoài Chuỗi
Chỉ số Trên Chuỗi
Đừng bỏ lỡ!
Thông tin thị trường thông minh, gửi thẳng đến hộp thư của bạn.
Subscribe nowVui lòng đọc Thông báo Minh bạch của chúng tôi khi sử dụng dữ liệu sàn giao dịch.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Trung tâm dữ liệu AI thu hút sự chú ý của nhà đầu tư! Cổ phiếu Qualcomm (QCOM.US) tăng lên mức cao nhất trong hai tháng
Khi các nhà đầu tư ngày càng tin tưởng vào chiến lược của Qualcomm trong việc tiến vào cơ sở hạ tầng trung tâm dữ liệu trí tuệ nhân tạo (AI), nhà sản xuất chip này đang nhận được nhiều sự quan tâm hơn.

Thời đại trái phiếu Hoa Kỳ 5% đang đến: Ngắn hạn chưa chắc “gặp sự cố”, áp lực có thể xuất hiện sau 12-18 tháng
Sức sát thương thực sự của lãi suất cao nằm ở thời gian duy trì. Một lượng lớn khoản nợ phát hành trong năm 2020-2021 với mức lãi suất 2%-3% đang đối mặt với áp lực phải đáo hạn hoặc tái cấp vốn với chi phí 6%-8%, và cú sốc sẽ bùng nổ tập trung trong vòng 12-18 tháng tới. Thị trường nhà ở Mỹ sẽ bị ảnh hưởng đầu tiên, bất động sản thương mại, các doanh nghiệp có đòn bẩy cao và các công ty được hỗ trợ bởi quỹ đầu tư tư nhân cũng đều trong tình trạng nguy hiểm. Nếu mức lãi suất cao tiếp tục hơn nửa năm, không gian chịu rủi ro của thị trường sẽ bị cạn kiệt hoàn toàn.

Bão lợi suất trái phiếu Mỹ 5% đang tới! Bom tái cấp vốn đếm ngược bắt đầu, ai sẽ là nạn nhân đầu tiên?
Lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm vượt mốc 5%, đạt mức cao nhất kể từ năm 2007. Lãi suất cao duy trì càng lâu, các doanh nghiệp bất động sản, bất động sản thương mại và các công ty có mức nợ cao sẽ càng đối mặt với áp lực tái tài trợ, nguy cơ rủi ro hệ thống có thể sẽ tăng tốc trong vòng 12 đến 18 tháng tới.

Giá tiền điện tử
Thêm


