
Tại sao mức độ khó khi giao dịch trên thị trường crypto hiện tại lại ở cấp độ địa ngục?

Hơn 90% tài sản mã hóa về bản chất đều được thúc đẩy bởi đầu cơ, nhưng đầu cơ thuần túy không phải là một động cơ vĩnh cửu. Khi những người tham gia thị trường mất hứng thú hoặc không thể tiếp tục kiếm lời, nhu cầu đầu cơ sẽ suy giảm.
Hơn 90% tài sản tiền mã hóa về bản chất đều được thúc đẩy bởi đầu cơ, nhưng đầu cơ thuần túy không phải là một cỗ máy vĩnh cửu; khi những người tham gia thị trường mất hứng thú hoặc không thể tiếp tục thu lợi nhuận, nhu cầu đầu cơ sẽ suy giảm.
Tác giả: @0xkyle
Biên dịch: AididiaoJP, Foresight News
Là một nhà giao dịch, mục tiêu cốt lõi của tôi luôn là tìm kiếm các cơ hội đầu tư có độ tin cậy cao và tiềm năng lợi nhuận bất đối xứng. Tôi đam mê khám phá những giao dịch có tỷ lệ rủi ro/lợi nhuận cao như Solana ở mức 20 đô la, Node Monkes ở mức 0.1 BTC (sau đó tăng lên 0.9 BTC), Zerebro với vốn hóa thị trường 20 triệu đô la, v.v.
Tuy nhiên, hiện nay những cơ hội bất đối xứng như vậy ngày càng ít đi. Có nhiều nguyên nhân, và chúng cùng tạo thành một vấn đề lớn và nan giải.
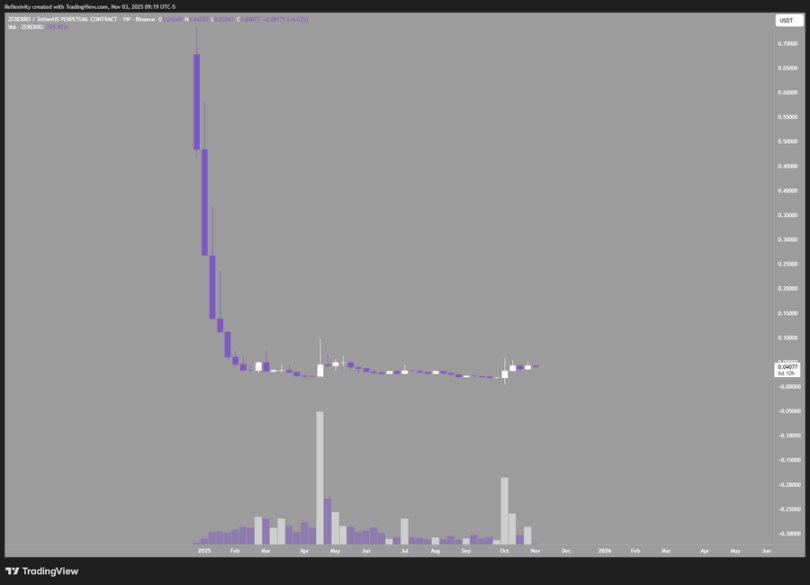
Lấy biểu đồ này làm ví dụ, nó cho thấy Zerebro đã tăng từ vốn hóa thị trường 20 triệu đô la lên đỉnh điểm 700 triệu đô la, mang lại lợi nhuận gấp 30 lần; nhưng nó cũng đã giảm 99% từ đỉnh, gần như quay lại điểm xuất phát ban đầu.
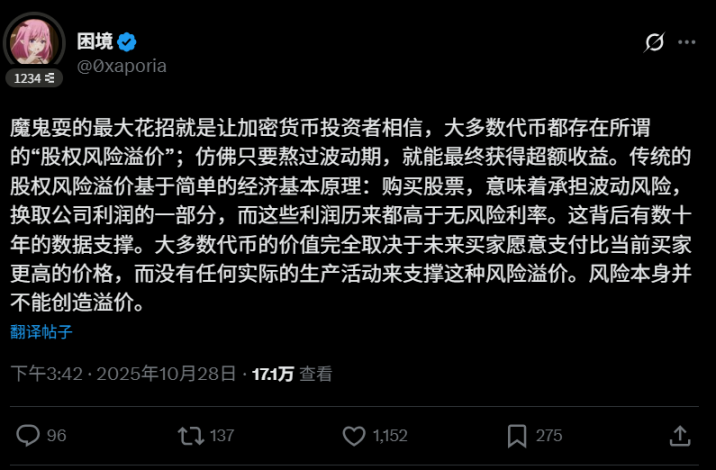
Điều này dẫn đến vấn đề đầu tiên: ai cũng biết rằng phần lớn token trong ngành này “cuối cùng đều phải bán tháo”. Điều này tạo ra một vòng luẩn quẩn, cản trở sự hình thành các tài sản tăng giá trị lâu dài. Hơn 90% tài sản tiền mã hóa về bản chất đều được thúc đẩy bởi đầu cơ, nhưng đầu cơ thuần túy không phải là một cỗ máy vĩnh cửu; khi những người tham gia thị trường mất hứng thú hoặc không thể tiếp tục thu lợi nhuận, nhu cầu đầu cơ sẽ suy giảm. Bài đăng của người dùng @0xaporia đã chỉ ra rất chính xác:
Vấn đề thứ hai là khiếm khuyết trong cấu trúc thị trường tiền mã hóa. Sự kiện “cắm kim” ngày 10 tháng 10 đã phơi bày rõ điều này: gần như tất cả các sàn giao dịch lớn đều khiến nhiều người dùng chịu thiệt hại, hơn 40 billions đô la hợp đồng mở đã bốc hơi trong chớp mắt, mang đến cho tất cả những người tham gia bài học đầu tiên về tài chính: khi có khả năng xảy ra sai sót, chắc chắn sẽ có sai sót. Rủi ro này khiến các tổ chức và dòng tiền lớn e ngại, bởi nếu có nguy cơ về 0, tại sao phải mạo hiểm?
Vấn đề thứ ba và thứ tư đã tồn tại từ lâu: thứ nhất là số lượng token mới phát hành mỗi ngày quá nhiều, thứ hai là định giá ban đầu của các token này quá cao. Mỗi dự án mới đều làm loãng thanh khoản chung của thị trường, còn việc phát hành với định giá cao lại thu hẹp không gian lợi nhuận cho nhà đầu tư trên thị trường công khai. Tất nhiên bạn có thể chọn bán khống, nhưng nếu cả ngành đều dựa vào bán khống để kiếm lời thì về lâu dài chắc chắn không phải là điều tốt.
Còn có những vấn đề khác chưa được đề cập, nhưng những điểm trên là đáng chú ý nhất. Quay lại chủ đề của bài viết: Tại sao hiện nay khó tìm thấy cơ hội bất đối xứng trong thị trường tiền mã hóa?
- Dự án chất lượng cao phát hành với định giá quá cao, giá đã phản ánh đầy đủ thậm chí quá mức kỳ vọng
- Số lượng token phát hành tràn lan làm loãng giá trị, hôm nay xuất hiện một L1 hoàn hảo, ngày mai lại có cái thứ hai, khiến người ta nghi ngờ liệu chúng có thực sự xứng đáng
- Tốc độ đổi mới của ngành quá nhanh, khó xây dựng niềm tin đầu tư dài hạn, dự án dẫn đầu có thể mất lợi thế chỉ trong một năm
- Vấn đề cấu trúc thị trường cản trở dòng tiền vào, nhà đầu tư yêu cầu tỷ suất lợi nhuận cao hơn để bù đắp rủi ro về 0, nếu lợi nhuận thực tế không đủ, logic đầu tư sẽ không tồn tại
Điều chí mạng nhất là, phần lớn token về bản chất chỉ là công cụ huy động vốn, bán token để gây quỹ vận hành, giá trị thực sự lại tập trung ở cổ phần. Những token không có tích lũy giá trị, không mang quyền lợi cổ đông này, về bản chất chỉ là công cụ đầu cơ chuyền tay, chứ không phải đầu tư thực sự.
Những điều này không phải là quan điểm mới. Tại sao tôi lại nhắc lại? Bởi dù ai cũng biết, nhưng không ai thay đổi cách đầu tư. Mọi người vẫn chạy theo câu chuyện mới, săn đón điểm nóng mới, lặp lại những chiến lược không hiệu quả. Điều này giống như định nghĩa của sự điên rồ: lặp lại cùng một hành động nhưng mong đợi kết quả khác biệt.
Tôi luôn tìm kiếm cơ hội bất đối xứng tiếp theo. Nếu chỉ tuân thủ quy tắc, bạn chỉ nhận được lợi nhuận tầm thường. Tôi cho rằng cơ hội bất đối xứng tiếp theo trong tiền mã hóa sẽ nằm ở:
- Lợi nhuận từ khai thác
- Đầu tư cổ phần vào các doanh nghiệp blockchain
- Token sàn giao dịch
- Tìm kiếm các tài sản giá trị bị định giá thấp nghiêm trọng, loại này thực sự tồn tại nhưng cực kỳ hiếm
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Vé vào cửa 8 GW của lưới điện Texas đã hết! Bernstein: Trong bối cảnh điện khan hiếm, các công ty khai thác như IREN(IREN.US) sẽ trở thành chủ nhà cơ sở hạ tầng AI, cho thuê để thu lợi
Danh sách nền tảng cơ sở đầu tiên của ERCOT đã được công bố, với 8 gigawatt điện năng được xác nhận; Bernstein dự đoán sự khan hiếm sẽ đẩy giá thuê tăng lên, đánh giá cao sáu cổ phiếu như IREN, CIFR.

Cổ điển không bao giờ lỗi thời! Berkshire dự định tăng tỷ lệ sở hữu tại năm tập đoàn thương mại lớn của Nhật Bản, “dòng tiền mạnh + chia cổ tức + mua lại cổ phiếu” giữ chặt vốn dài hạn
Theo ông Okafuji Masahiro, Chủ tịch Hiệp hội Thương mại Đối ngoại Nhật Bản, Berkshire Hathaway đang xem xét việc tăng tỷ lệ sở hữu cổ phần tại các công ty thương mại Nhật Bản. Berkshire Hathaway hiện đang nắm giữ hơn 10% cổ phần của Mitsubishi Corporation, Sumitomo Corporation, Mitsui & Co., Ltd., Marubeni Corporation và Itochu Corporation, và có thể sẽ tiếp tục tăng tỷ lệ sở hữu tại những công ty này.

Fed tăng lãi suất, thị trường chứng khoán châu Á - Thái Bình Dương khởi sắc, chỉ số chứng khoán Tokyo tăng 1%, thị trường trái phiếu chịu áp lực, giá vàng và bạc phục hồi
Sau khi thị trường tiêu hóa tác động của việc tăng lãi suất, hợp đồng tương lai chứng khoán Mỹ đã ổn định trước tiên sau giờ giao dịch, tạo động lực tâm lý cho thị trường châu Á - Thái Bình Dương. Chỉ số Nikkei 225 từng mở cửa tăng 0,9%, sau đó mức tăng giảm xuống còn 0,18%. Các chỉ số chứng khoán chính của Hàn Quốc mở cửa tăng nhưng sau đó giảm nhẹ. Lợi suất trái phiếu chính phủ Úc kỳ hạn 10 năm giảm nhẹ 2 điểm cơ bản. Giá vàng phục hồi tăng 0,3%, tiến sát mốc 4.300 USD.
Giá tiền điện tử
Thêm


