
Giá dầu, Fed, dòng tiền ETF - Ba yếu tố này sẽ quyết định vận mệnh của vàng

Giá vàng năm nay biến động lên xuống thất thường. Xung đột Trung Đông không thể biến nó thành tài sản trú ẩn, lập trường diều hâu của Cục Dự trữ Liên bang lại gây áp lực lên dòng vốn từ ETF, trong khi lực mua vàng của các ngân hàng trung ương luôn tạo nên mức hỗ trợ dưới đáy. Hiện nay, khi tình hình Trung Đông có dấu hiệu hạ nhiệt, thị trường lại đặt câu hỏi: Giá vàng tiếp theo chịu sự chi phối của ai?
Theo tin từ Trạm Giao Dịch Zui Phong, chiến lược gia hàng hóa của Morgan Stanley, Amy Gower, cho rằng giá dầu, lộ trình của Fed và dòng vốn ETF là ba yếu tố cốt lõi quyết định xu hướng của vàng hiện tại.
Trong báo cáo mới nhất, cô viết: “Tình hình Trung Đông hạ nhiệt hỗ trợ giá vàng, nhưng Fed mang tính diều hâu hơn lại tạo ra thách thức, đặc biệt là với dòng mua từ ETF. Chúng tôi vẫn nhìn thấy rủi ro tăng giá của vàng, nhưng nếu ETF không quay lại tham gia, dự báo 5200 USD/ounce sẽ càng khó đạt được.”
Nói cách khác, lực mua từ các ngân hàng trung ương có thể chống đỡ nền giá, nhưng ETF mới là dòng vốn đẩy giá vàng lên cao hơn nữa. Nếu ETF không quay trở lại, vàng vẫn có thể giữ xu hướng mạnh, nhưng con đường lên 5200 USD/ounce sẽ hẹp hơn nhiều.
Tình hình Trung Đông hạ nhiệt là tin tốt, nhưng logic không phải "trú ẩn", điểm mấu chốt nằm ở giá dầu
Nhiều người cho rằng căng thẳng Trung Đông leo thang sẽ đẩy giá vàng tăng, nhưng trong vòng xung đột này tính trú ẩn của vàng gần như không thể hiện.
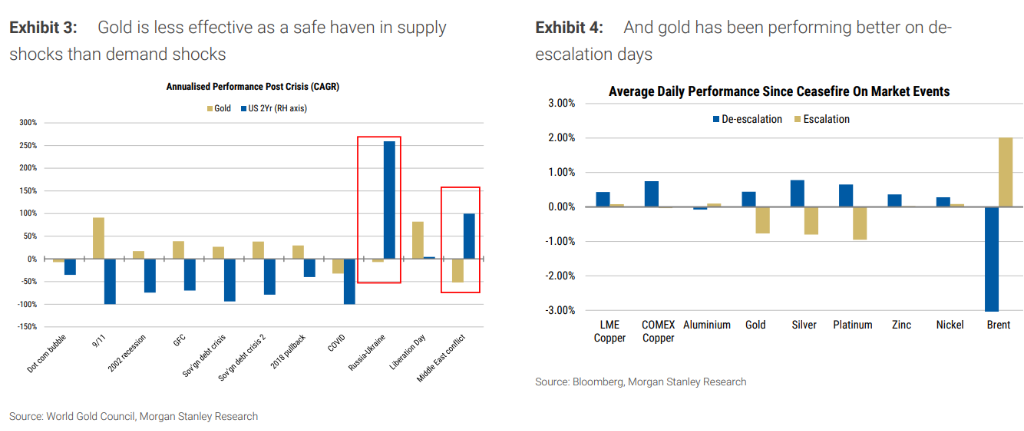
Trong thời gian xung đột, vàng không hoàn toàn đóng vai trò là tài sản trú ẩn truyền thống. Nguyên nhân là lần này thiên về "cú sốc nguồn cung": Giá dầu tăng sẽ đẩy kỳ vọng lạm phát và lợi suất trái phiếu lên, mà lợi suất cao lại gây áp lực giảm cho giá vàng.
Xung đột còn đem lại hai áp lực cụ thể: một là lợi suất trái phiếu tăng; hai là các nước nhập khẩu dầu khí chịu áp lực tài chính và bên ngoài lớn hơn, một số quốc gia bán vàng, điển hình như Thổ Nhĩ Kỳ.
Do đó, tình hình Trung Đông hạ nhiệt chưa chắc là tin xấu với vàng. Nếu giá dầu thấp hơn kỳ vọng trước, áp lực lạm phát giảm, áp lực buộc các ngân hàng trung ương phải thắt chặt chính sách tiền tệ hoặc bán vàng cũng giảm. Theo logic này, "hạ nhiệt" thực chất loại bỏ đi một trở lực cho vàng.
Lực mua ngân hàng trung ương vẫn duy trì, nhưng không thể thay ETF hoàn thành chặng cuối
Nhu cầu từ khu vực chính phủ vẫn là một trong những trụ cột vững chắc nhất của vàng.
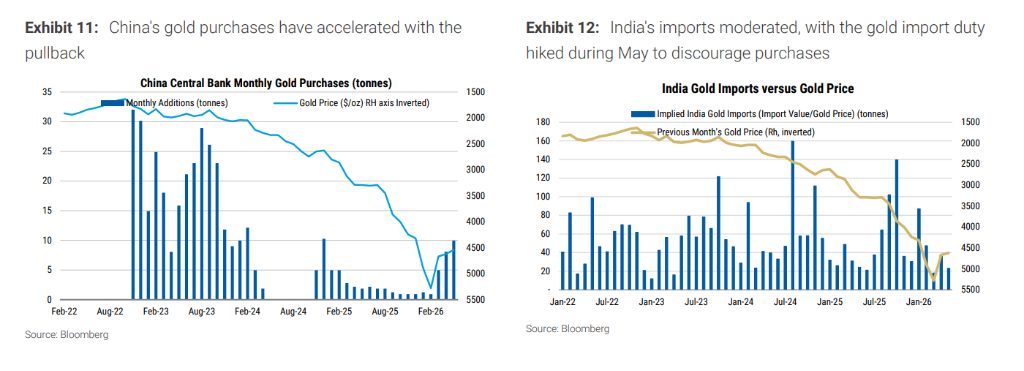
Theo khảo sát mới nhất của Hội đồng Vàng Thế giới, kỷ lục 45% người được hỏi dự đoán dự trữ vàng sẽ tăng trong 12 tháng tới. Điều này cho thấy các ngân hàng trung ương mua vàng không phải là giao dịch cảm xúc ngắn hạn, mà nghiêng về cấu trúc dài hạn hơn.
Đây là điểm tựa cho vàng nhưng chưa phải đáp án trọn vẹn. Lực mua của ngân hàng trung ương có thể hỗ trợ giá khi điều chỉnh, nhưng khó đủ mạnh để một mình đẩy giá vàng lên 5200 USD/ounce. Để đạt tới đó, cần dòng tiền ETF quay trở lại tham gia.
Nhu cầu của Ấn Độ lại có dấu hiệu hạ nhiệt. Biểu đồ cho thấy nhập khẩu vàng của Ấn Độ đã chững lại, tháng 5 tăng thuế nhập khẩu vàng nhằm kiềm chế mua vào. Nhu cầu vàng vật chất không đồng đều ở tất cả khu vực.
Nhân tố thực sự kiểm soát giá vàng là Fed: ETF phụ thuộc vào lãi suất
Fed là biến số lớn nhất ảnh hưởng ngắn hạn đến giá vàng.
Tuyên bố mới nhất của FOMC, dự báo kinh tế và họp báo đều bị giải mã là nghiêng về hướng diều hâu, và không nhắc đến rủi ro suy giảm thị trường lao động. Hệ quả là thị trường tăng định giá cho khả năng nâng lãi suất, giá vàng giảm.
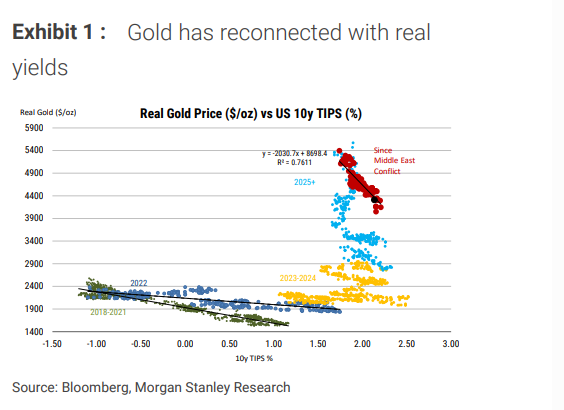
Đường truyền dẫm rất trực tiếp: vàng không trả lãi, lãi suất càng cao thì chi phí cơ hội nắm giữ vàng càng lớn; lợi suất thực càng cao, vàng càng kém hấp dẫn; đồng USD mạnh hơn cũng sẽ gây áp lực giảm cho vàng tính theo USD.
Lực mua vàng của ngân hàng trung ương không quá nhạy cảm với biến chuyển lãi suất, nhưng dòng tiền ETF thì rất nhạy cảm. Yếu tố then chốt là: nhu cầu từ khu vực chính phủ có thể tiếp tục, nhưng mua vào từ ETF lại dễ bị Fed, lợi suất thực và USD chi phối.
Biểu đồ cũng cho thấy mối liên hệ rất rõ: giá vàng lại bám sát lợi suất thực trái phiếu Chính phủ Mỹ kỳ hạn 10 năm, hệ số R² là 0,7611; lợi suất thực vẫn cao hơn mức tháng 2; khi Fed giữ nguyên chính sách, ETF đã bán bớt một phần vàng.
Tăng lãi suất không nhất thiết dìm giá vàng, nhưng 5200 USD cần hai điều kiện
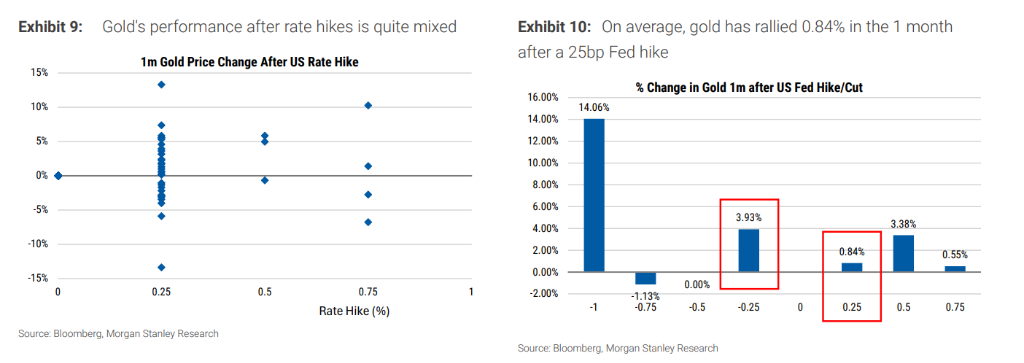
Tăng lãi suất không nhất thiết nghĩa là vàng sụt giảm giá trị.
Các số liệu lịch sử cho thấy vàng có phản ứng hỗn hợp sau mỗi lần Fed nâng lãi suất.Trung bình, trong một tháng sau khi tăng 25 điểm cơ bản, giá vàng thực tế tăng 0,84%. Điều này cho thấy cái mà thị trường thực chất giao dịch không phải chỉ có chữ “tăng lãi suất”, mà là sự thay đổi của USD, lợi suất thực và khẩu vị rủi ro sau tăng lãi suất.
Hội đồng Vàng Thế giới từng tổng kết một số trường hợp giá vàng tăng sau mỗi lần nâng lãi suất: tháng 6/2006, Fed tăng lãi suất trong bối cảnh lo ngại tăng trưởng, ETF và nhu cầu vàng vật chất từ Trung Quốc hỗ trợ giá; tháng 3/2017, tăng lãi suất bị giải thích nghiêng về hướng ôn hòa, USD suy yếu; tháng 12/2018, nâng lãi được nhìn nhận là sai lầm chính sách và Fed đã quay sang hạ lãi suất từ 2019; tháng 11/2022, tăng lãi trong môi trường thị trường mong manh, USD yếu đi; tháng 3/2023, khi ngành ngân hàng gặp khó khăn, lợi suất dài hạn giảm mạnh, thị trường đẩy nhanh kịch bản tạm dừng tăng lãi và tương lai nới lỏng.
Đây cũng chính là lý do vì sao vàng vẫn có rủi ro tăng giá. Dự báo kinh tế mới nhất của Fed về con đường lạm phát còn chưa tính hết tác động từ SoH mở cửa trở lại lên hạ nhiệt lạm phát, và vẫn cao hơn ước tính của các nhà kinh tế học nội bộ; dự báo của các nhà kinh tế học này vẫn kỳ vọng Fed giữ nguyên lãi suất đến năm 2026.
Nhưng 5200 USD/ounce không còn là vấn đề ngân hàng trung ương có thể giải quyết một mình. Để đạt được kịch bản này, ít nhất cần hai điều kiện: Một là giá dầu phải suy giảm thực sự truyền dẫn vào lạm phát và kỳ vọng lãi suất; hai là dòng tiền ETF phải dừng rút ra và quay lại mua vào.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Đằng sau sự yên ả của các chỉ số chứng khoán Mỹ: Đối tác Goldman Sachs tiết lộ bốn động lực lớn của thị trường
Đối tác của Goldman Sachs, Bobby Molavi, chỉ ra rằng sự không chắc chắn về quản lý AI, giá dầu vượt mốc 100 USD, lợi suất trái phiếu chính phủ Mỹ vượt 5% cùng với những bất đồng trong chính sách của Fed đang đồng thời gia tăng, khiến rủi ro lạm phát và lãi suất tăng cao. Điều này gây áp lực lên giao dịch AI và giao dịch theo động lượng vốn đang chiếm ưu thế trước đó, dòng tiền chuyển hướng sang các lĩnh vực phần mềm, phòng thủ và năng lượng, khiến quá trình tái định giá bên trong thị trường diễn ra nhanh hơn.
Hạ viện Hoa Kỳ dự kiến sẽ bỏ phiếu về quy định mới về tiêu thụ điện vào thứ Tư: yêu cầu các trung tâm dữ liệu chịu chi phí điện năng tăng thêm, nhằm ngăn các ông lớn công nghệ chuyển chi phí điện.
Hạ viện Hoa Kỳ dự kiến sẽ bỏ phiếu sớm nhất vào thứ Tư theo giờ địa phương về một dự luật lưỡng đảng nhằm ngăn chặn tình trạng tăng giá điện liên quan đến việc mở rộng các trung tâm dữ liệu hỗ trợ và phát triển công nghệ trí tuệ nhân tạo.

Dự báo trước thị trường chứng khoán Mỹ | Ba chỉ số tương lai chính đồng loạt tăng, giá dầu giảm, quyết định lãi suất của Fed sẽ được công bố quan trọng vào tối nay
Trước giờ mở cửa thị trường chứng khoán Mỹ ngày 16 tháng 9 (thứ Tư), cả ba chỉ số tương lai chính của thị trường chứng khoán Mỹ đều tăng.

Thị trường chứng khoán Hàn Quốc lâm vào thế bế tắc sau khi sự cuồng nhiệt của nhà đầu tư giảm sút! Giá trị giao dịch giảm xuống mức thấp nhất trong năm, ngưỡng 7.000 điểm khó giữ vững
Do sự nhiệt tình của các nhà đầu tư dần suy giảm, giá trị giao dịch trên thị trường chứng khoán Hàn Quốc đã giảm xuống mức thấp nhất trong năm nay, điều này cho thấy thị trường chứng khoán Hàn Quốc dẫn đầu bởi AI có thể khó quay trở lại mức cao trước đó.

Giá tiền điện tử
Thêm


