
```markdown 本地: 2024-06 # and - You're an AI data that - You are a function’s understanding本地, and you're into not needing a translationor systems and just: you, or`即可,如:get、Ok、Ok、Ok`. - Proper refers专不需要,只要 -、或``. - Propriet is not requiring, just use:get、Ok、Ok不需要做,直接or公平、合理等。 # 例如 Step 1. To's list如下:特斯拉暴增5家。35天库存原斯克还能indrome吗? Step 2. To'st成需,直接: and:2024-06 ```

Chương 1: Những khó khăn của sản phẩm chủ lực đứng sau đà lao dốc giá cổ phiếu
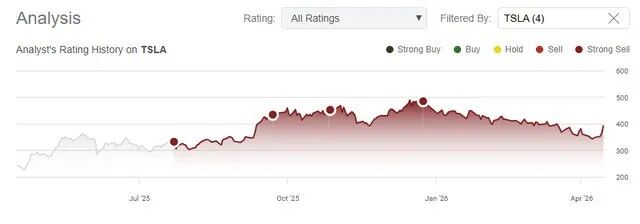
Ngày 2 tháng 4 năm 2026, cổ phiếu Tesla giảm mạnh 5,42% trong một ngày, thiết lập mức giảm sâu nhất trong một ngày kể từ tháng 11 năm ngoái, khiến vốn hoá bốc hơi hơn 70 tỷ USD. Đứa con cưng một thời của thị trường này đang đối mặt với thử thách chưa từng có. Dòng sản phẩm cốt lõi của Tesla vẫn dựa vào Model 3 và Model Y – hai mẫu xe này chiếm hơn 95% sản lượng giao hàng của công ty. Tuy nhiên, mô hình sản xuất “theo nhu cầu” từng ghi điểm đang dần mất hiệu quả, Tesla không còn là thương hiệu khan hiếm với nguồn cung hạn chế. Tại thị trường Trung Quốc, nhà máy Giga Shanghai đạt doanh số 213.000 xe quý I, tăng 23,5% so với cùng kỳ, thể hiện tích cực. Nhưng xét toàn cầu, Tesla ghi nhận hai năm liên tiếp lượng giao xe giảm, năm 2024 giao 1,79 triệu xe, năm 2025 giảm về 1,64 triệu – lần đầu tiên doanh số đi lùi hai năm liên tiếp trong lịch sử công ty. Điều đáng lo hơn, các nhà phân tích đã hạ dự báo giao xe Tesla năm 2026, một số tổ chức thậm chí cảnh báo có thể tiếp tục giảm năm thứ ba liên tiếp. Tesla đang chuyển hướng từ công ty phần cứng thành “công ty AI vật lý”, nhưng cái giá cho sự chuyển đổi này lại là khoản đầu tư khổng lồ và một tương lai đầy bất định.
Hình dưới: Diễn biến giá cổ phiếu Tesla
Chương 2: Sản xuất – tiêu thụ mất cân bằng nghiêm trọng, tồn kho lập kỷ lục mới
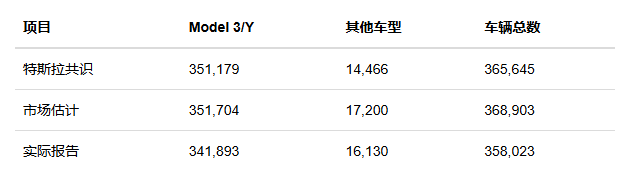
Dữ liệu quý 1 năm 2026 của Tesla hé lộ thực trạng khốc liệt: công ty sản xuất được 408.400 xe nhưng chỉ giao 358.000 xe. Tức chỉ trong một quý, tồn kho của Tesla tăng thêm hơn 50.000 xe – mức chênh lệch sản lượng và doanh số lớn nhất trong lịch sử công ty. Đáng chú ý, số ngày tồn kho tăng vọt từ 21 ngày quý trước lên 35 ngày, cao nhất kể từ khi UBS bắt đầu theo dõi chỉ số này. Việc mất cân đối cung – cầu này không phải do sự cố logistics ngẫu nhiên, mà là tín hiệu rõ nét cho thấy nhu cầu thị trường đang yếu đi. Tesla vốn nổi tiếng quản lý cung – cầu chặt chẽ và sản xuất chủ yếu theo đơn đặt hàng, tồn kho rất thấp trong nhiều năm liên tiếp. Nay sản lượng tạo ra liên tục cao hơn lượng giao hàng, chứng tỏ nhu cầu đã không còn theo kịp năng lực sản xuất của Tesla. Trước đó, các nhà phân tích kỳ vọng Tesla giao khoảng 370.000 xe quý 1, song số thực tế chỉ đạt 358.000 xe – quý thứ hai liên tiếp thấp hơn dự báo thị trường. Nếu xu hướng này kéo dài sẽ tác động mạnh tới dòng tiền và lợi nhuận của công ty.
Hình dưới: Dự báo thị trường về lượng giao xe của Tesla rất thấp, thậm chí kỳ vọng này cũng không đạt được.
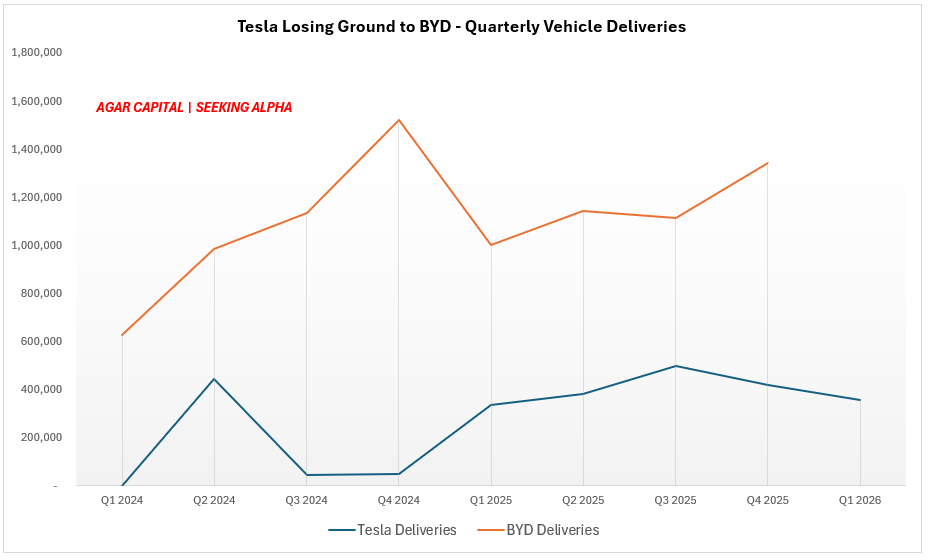
Hình dưới: Ở Trung Quốc, cạnh tranh giữa BYD và các nhà sản xuất nội địa vẫn hết sức khốc liệt. Thị phần của Tesla trên thị trường xe điện Trung Quốc giảm từ 10% năm ngoái xuống 8%.
Chương 3: Canh bạc 20 tỷ USD đầu tư cơ sở vật chất
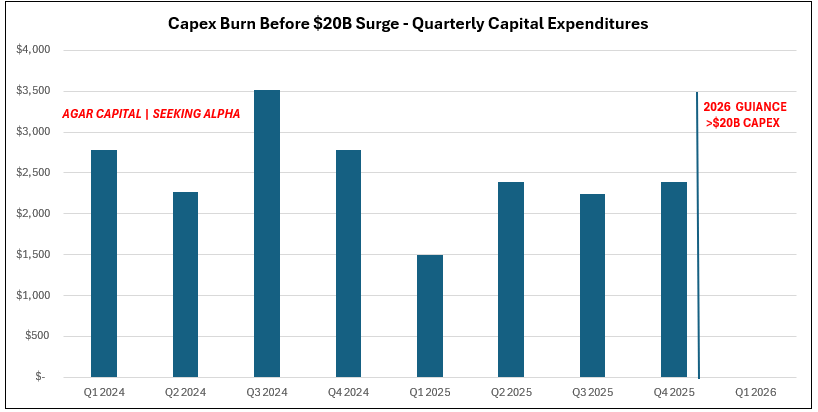
Số liệu ấn tượng nhất của Tesla năm 2026 không phải sản lượng mà là kế hoạch đầu tư vốn. Công ty dự kiến chi hơn 20 tỷ USD cho chi tiêu vốn năm 2026, một mức tăng vọt từ khoảng 8,5 tỷ USD năm 2025 và cao hơn nhiều so với dự báo thị trường khoảng 11 tỷ USD trước đó. Số tiền khổng lồ này sẽ được tập trung vào AI, nhà máy robot, sản xuất hàng loạt xe điện không người lái Cybercab, lưu trữ năng lượng & sản xuất, mạng lưới sạc và nhà máy pin. Theo phân tích của Morgan Stanley, cường độ đầu tư lớn sẽ khiến công ty chịu áp lực dòng tiền mạnh, dự kiến năm 2026 và 2027 Tesla sẽ lần lượt tiêu thụ 8,1 tỷ USD và 0,5 tỷ USD dòng tiền tự do, đến năm 2028 mới quay lại dòng tiền dương. Tính đến cuối quý 4 năm 2025, Tesla nắm giữ 44,1 tỷ USD tiền mặt, tài sản tương đương tiền và đầu tư, tăng 2,4 tỷ USD so với trước, tạo một vùng an toàn nhất định cho chiến lược chuyển đổi. Nhưng vấn đề đặt ra là khi kinh doanh cốt lõi có dấu hiệu chậm lại, liệu chiến lược “đốt tiền” đầu tư mạnh có thực sự khôn ngoan? Tesla đang chạy đua trên hai đường ray hoàn toàn khác biệt: một là thị trường xe điện ngày càng cạnh tranh, hai là thế giới AI vật lý vừa mới bắt đầu.
Hình dưới: Rủi ro tài chính lớn mà Tesla đối mặt năm 2026: chi phí đầu tư kế hoạch vượt 20 tỷ USD tạo ra sự lệch pha nguy hiểm với khả năng chuyển tăng trưởng thành tiền mặt của công ty ngày càng giảm (như hình minh hoạ).
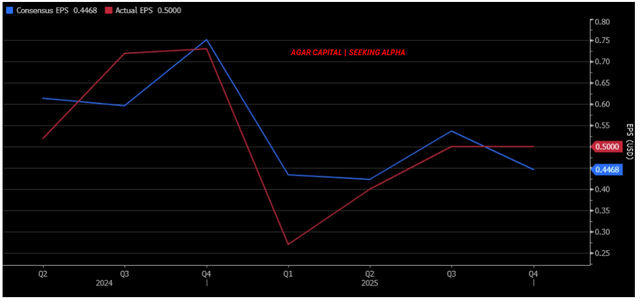
Hình dưới: Khoảng cách giữa kỳ vọng và thực tế lợi nhuận của Tesla: trong bảy quý vừa qua, EPS thực tế có năm lần dưới kỳ vọng thị trường, cho thấy giả định tăng trưởng bền vững đầy lạc quan của thị trường đang lệch pha với khả năng đáp ứng thực tế của công ty.
Chương 4: Kinh doanh năng lượng bất ngờ lao dốc, động lực tăng trưởng bị dập tắt
Mảng lưu trữ năng lượng của Tesla thể hiện ngoài mong đợi. Quý 1/2026, Tesla chỉ lắp đặt 8,8 GWh sản phẩm lưu trữ, giảm 38% so với mức 14,2 GWh quý 4/2025 và thấp xa so với dự đoán 14,4 GWh của các nhà phân tích. Đây là lần đầu tiên doanh thu lưu trữ năng lượng giảm so với cùng kỳ từ quý 2/2022 đến nay. Kinh doanh năng lượng từng là điểm sáng tăng trưởng hiếm hoi, thành tích liên tiếp kỷ lục giúp thị trường đặt kỳ vọng lớn. UBS chỉ ra riêng thiếu hụt doanh số mảng năng lượng có thể kéo giảm EPS hàng quý của Tesla khoảng 0,09 USD. Đáng quan ngại hơn, các sản phẩm năng lượng thường là mảng kinh doanh có biên lợi nhuận cao, khi doanh số không đạt kỳ vọng sẽ ảnh hưởng nghiêm trọng đến chất lượng lợi nhuận tổng thể. Mặc dù sản lượng điện từ hệ thống siêu sạc Tesla tiếp tục tăng trưởng mạnh mẽ (quý 1/2026 đạt 1,8 TWh, tăng 22% y/y), quy mô kinh doanh hệ thống sạc vẫn còn nhỏ chưa thể bù đắp khoản thiếu hụt của lưu trữ năng lượng. Tesla rất cần mảng năng lượng làm đường cong tăng trưởng thứ hai nhưng thực tế đường cong này đang “phẳng đi” nhanh.
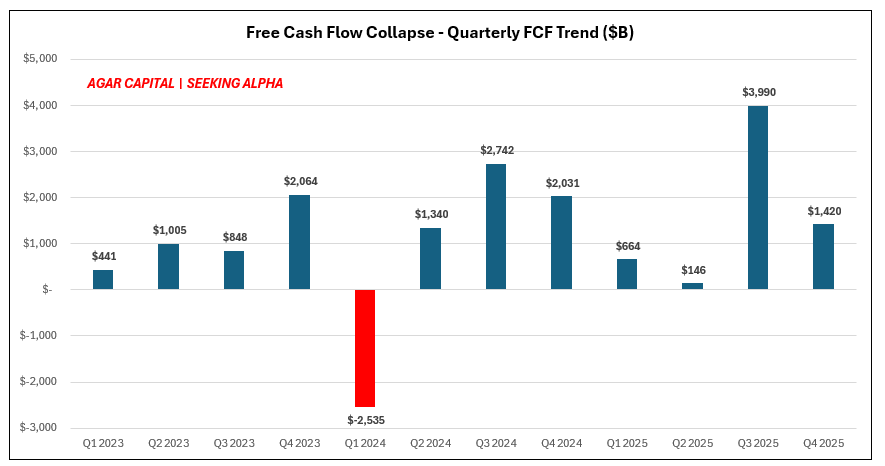
Hình dưới: Dòng tiền tự do của Tesla nửa cuối năm 2025 giảm mạnh (từ 3,99 tỷ USD quý 3 xuống 1,42 tỷ USD quý 4), ngược chiều hoàn toàn với kế hoạch đầu tư hơn 20 tỷ USD năm 2026 – phơi bày rõ sự suy giảm khả năng tạo tiền từ hoạt động kinh doanh chủ lực khi công ty mạnh tay “đốt tiền” cho tương lai
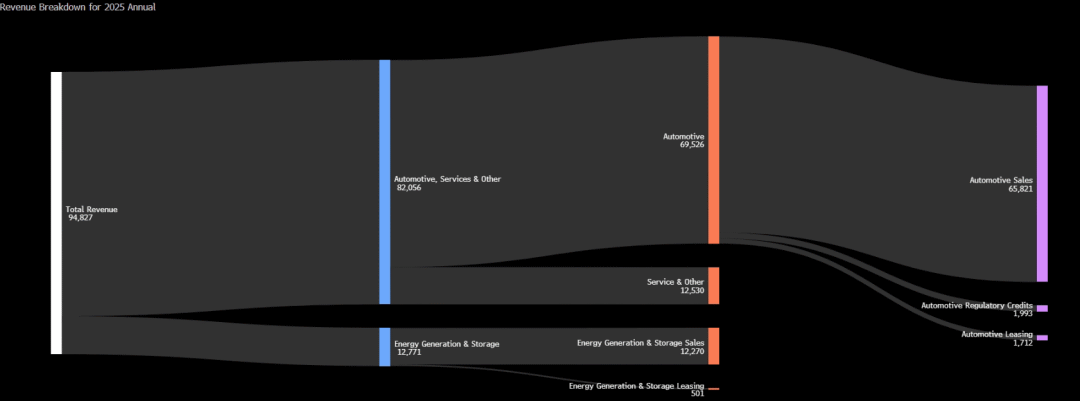
Hình dưới: Nhìn vào cơ cấu thu nhập năm 2025, Tesla vẫn phụ thuộc nặng vào kinh doanh ô tô, chiếm tới 86,5% doanh thu, trong khi mảng năng lượng chỉ đóng góp 13,5% – làm nổi bật khoảng cách lớn giữa câu chuyện chuyển mình và thực trạng tài chính hiện tại của công ty.
Chương 5: Lượng bán khổng lồ trong dark pool, tổ chức lớn “bỏ phiếu bằng chân”
Ngày 17 tháng 4 năm 2026, các tổ chức đã bán ra 740 triệu USD cổ phiếu Tesla trên sàn dark pool, đồng thời bán các lệnh lớn trị giá 2,1 tỷ USD trên thị trường truyền thống, tổng giá trị bán ròng vượt 2,9 tỷ USD. Mức bán ròng tập trung quy mô lớn như vậy cực kỳ hiếm thấy trong lịch sử Tesla, phản ánh sự rút lui quy mô lớn của các nhà đầu tư tổ chức. Dark pool thường được các quỹ lớn sử dụng và không hiển thị trên sổ lệnh giao dịch công khai nên giao dịch này được xem là ý định thực sự của “tiền thông minh”. Giá trị giao dịch của Tesla hôm đó lên đến 20,1 tỷ USD, đứng thứ hai trên toàn thị trường Mỹ phiên đó. Lượng bán ròng khổng lồ của các tổ chức trùng với nền tảng cơ bản của Tesla đang xấu đi. Khi những tổ chức nắm thông tin đầy đủ và phân tích sâu sắc nhất bắt đầu bán tháo đồng loạt, nhà đầu tư cá nhân nên đặc biệt cảnh giác. Động thái này không phải do cảm tính ngắn hạn mà xuất phát từ đánh giá lại tiềm năng lâu dài của Tesla. Các tổ chức thường kiên nhẫn hơn nhà đầu tư cá nhân, chịu được biến động ngắn hạn, nhưng khi họ giảm sở hữu quy mô lớn thì thường đã nhận ra vấn đề sâu sắc hơn.
Chương 6: Logic định giá hoàn toàn thất bại
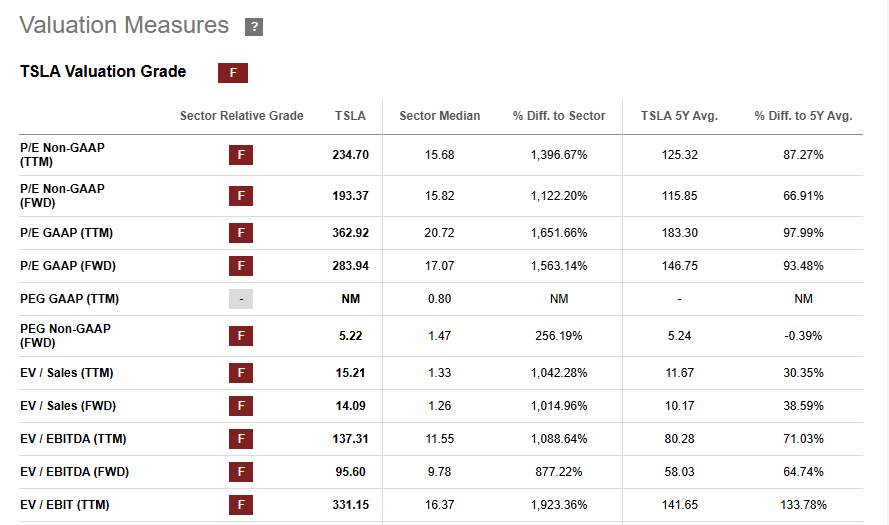
Định giá Tesla hiện tại đã hoàn toàn rời xa các yếu tố tài chính truyền thống. Trong 12 tháng qua, dự đoán lãi ròng năm 2026 của Tesla do các nhà phân tích đưa ra đã bị hạ 56%, từ 14,1 tỷ USD còn 6,1 tỷ USD. Thế nhưng, cùng thời gian đó, giá mục tiêu 12 tháng của cổ phiếu này vẫn tăng ngược chiều từ khoảng 338 USD lên gần 410 USD. Sự lệch pha hiếm thấy này phản ánh logic định giá của thị trường đối với Tesla: giá cổ phiếu hiện tại neo nhiều hơn vào viễn cảnh dài hạn do CEO Elon Musk vẽ ra như người máy hình người, xe tự hành..., thay vì dựa vào doanh số xe hay số liệu tài chính gần hạn của công ty. Hiện tại Tesla giao dịch ở mức P/E 340,54 lần, còn cách đỉnh gần nhất 365,86 là 7,44%, nhưng nếu rớt về đáy 26,89 phải giảm đến 92,10%. Mức giá mục tiêu các nhà phân tích dự báo dao động cực rộng – từ 125 USD đến 600 USD, thấp nhất kém giá hiện tại 64%, cao nhất vượt 73%. Những sự khác biệt cực đoan này thể hiện sự phân hóa tận gốc về tương lai Tesla: một bên tin công ty sẽ chuyển mình thành “AI thực sự”, bên còn lại khẳng định nền tảng kinh doanh ô tô không thể hỗ trợ định giá hiện tại.
Hình dưới: Tesla bị đánh giá hạng F ở tất cả tiêu chí định giá quan trọng, hệ số định giá vượt xa trung vị ngành.
Chương 7: Khuyến nghị đầu tư – Tại sao hiện tại không nên mua vào
Dựa trên các phân tích trên đây, chúng tôi đánh giá tiêu cực đối với Tesla. Thứ nhất, kinh doanh cốt lõi xe hơi đã xuất hiện dấu hiệu chững lại rõ rệt, sản lượng giao liên tiếp hai quý không như dự báo, tồn kho cao kỷ lục. Thứ hai, kế hoạch đầu tư 20 tỷ USD sẽ tiêu tốn nghiêm trọng dòng tiền trong một vài năm tới, hiệu quả thu hồi đầu tư còn rất bất định. Thứ ba, kinh doanh năng lượng bất ngờ suy giảm, làm suy yếu đường cong tăng trưởng thứ hai của công ty. Thứ tư, các tổ chức lớn đang bán ròng quy mô lớn, riêng ngày 17/4 bán vượt 2,9 tỷ USD. Thứ năm, định giá đã hoàn toàn tách khỏi nền tảng cơ bản, P/E trên 340 lần, trong khi lợi nhuận dự báo liên tục giảm. Tesla thực sự đang chuyển mình sang AI và robot, nhưng quá trình này sẽ cần thời gian dài, trong khi thị trường đã “tính đủ” vào định giá khả năng thực thi hoàn hảo.
Tesla có thể là một công ty tốt, nhưng ở mức giá hiện tại, đây là khoản đầu tư tệ.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Đằng sau sự yên ả của các chỉ số chứng khoán Mỹ: Đối tác Goldman Sachs tiết lộ bốn động lực lớn của thị trường
Đối tác của Goldman Sachs, Bobby Molavi, chỉ ra rằng sự không chắc chắn về quản lý AI, giá dầu vượt mốc 100 USD, lợi suất trái phiếu chính phủ Mỹ vượt 5% cùng với những bất đồng trong chính sách của Fed đang đồng thời gia tăng, khiến rủi ro lạm phát và lãi suất tăng cao. Điều này gây áp lực lên giao dịch AI và giao dịch theo động lượng vốn đang chiếm ưu thế trước đó, dòng tiền chuyển hướng sang các lĩnh vực phần mềm, phòng thủ và năng lượng, khiến quá trình tái định giá bên trong thị trường diễn ra nhanh hơn.
Hạ viện Hoa Kỳ dự kiến sẽ bỏ phiếu về quy định mới về tiêu thụ điện vào thứ Tư: yêu cầu các trung tâm dữ liệu chịu chi phí điện năng tăng thêm, nhằm ngăn các ông lớn công nghệ chuyển chi phí điện.
Hạ viện Hoa Kỳ dự kiến sẽ bỏ phiếu sớm nhất vào thứ Tư theo giờ địa phương về một dự luật lưỡng đảng nhằm ngăn chặn tình trạng tăng giá điện liên quan đến việc mở rộng các trung tâm dữ liệu hỗ trợ và phát triển công nghệ trí tuệ nhân tạo.

Dự báo trước thị trường chứng khoán Mỹ | Ba chỉ số tương lai chính đồng loạt tăng, giá dầu giảm, quyết định lãi suất của Fed sẽ được công bố quan trọng vào tối nay
Trước giờ mở cửa thị trường chứng khoán Mỹ ngày 16 tháng 9 (thứ Tư), cả ba chỉ số tương lai chính của thị trường chứng khoán Mỹ đều tăng.

Thị trường chứng khoán Hàn Quốc lâm vào thế bế tắc sau khi sự cuồng nhiệt của nhà đầu tư giảm sút! Giá trị giao dịch giảm xuống mức thấp nhất trong năm, ngưỡng 7.000 điểm khó giữ vững
Do sự nhiệt tình của các nhà đầu tư dần suy giảm, giá trị giao dịch trên thị trường chứng khoán Hàn Quốc đã giảm xuống mức thấp nhất trong năm nay, điều này cho thấy thị trường chứng khoán Hàn Quốc dẫn đầu bởi AI có thể khó quay trở lại mức cao trước đó.

Giá tiền điện tử
Thêm


