
Goldman Sachs: Cảnh báo chính xác về việc cổ phiếu tăng động lực của Mỹ sụt giảm mạnh, đây có phải là cơ hội bắt đáy?

Rổ cổ phiếu động lượng Beta cao của Goldman Sachs (GSPRHIMO) đã giảm mạnh 18% trong hai phiên giao dịch gần nhất, đánh dấu mức giảm lớn nhất trong hai ngày kể từ năm 2020.
Goldman Sachs cho rằng đợt giảm mạnh này không phải do một sự kiện đơn lẻ gây ra, mà là kết quả củasự giảm thanh khoản đột ngột, vị thế giao dịch quá đông đúc và các yếu tố mùa vụ cộng hưởng cùng nhau.
Đáng chú ý là chỉ vài giờ trước khi xảy ra đợt giảm mạnh này, Goldman Sachs đã phát hành báo cáo cảnh báo thị trường về khả năngchỉ số động lượng có thể điều chỉnh trong tháng 7.
Mặc dù đợt giảm giá sâu lần này mang đến cơ hội hồi kỹ thuật cho các nhà giao dịch ngắn hạn, nhưng Goldman Sachs cũng cảnh báo rằng: giao dịch động lượng vẫn đang ở mức rất đông đúc, nếu quá trình giảm đòn bẩy tiếp tục lan rộng, mức giảm trong tương lai thậm chí có thể tăng gấp đôi so với hiện tại.
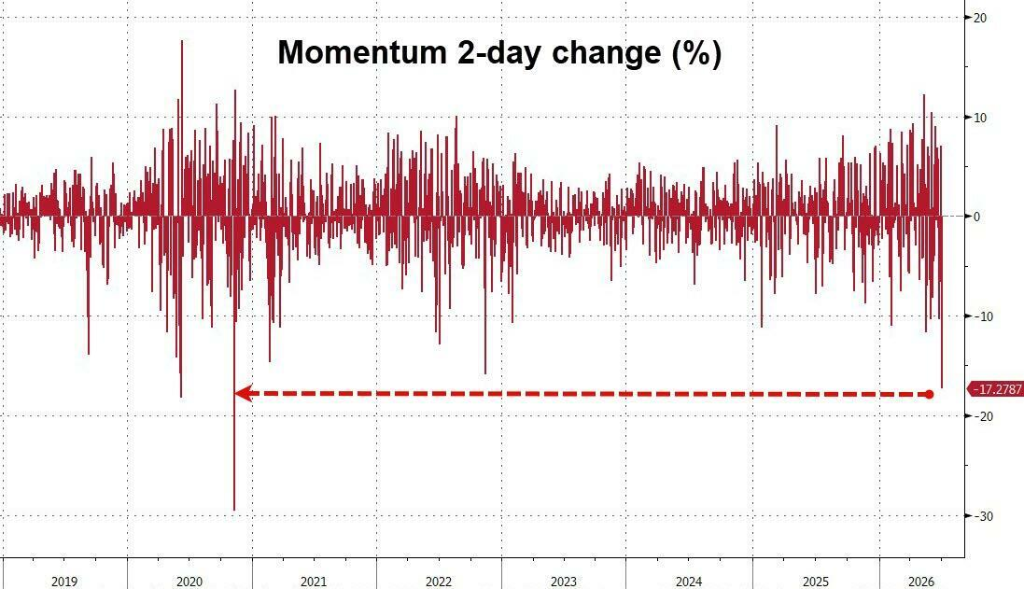
Nhìn tổng thể, Goldman Sachs cho rằng thị trường hiện nay chỉ đang ởgiai đoạn đầu của chiến lược giảm đòn bẩy động lượng, và diễn biến trong thời gian tới sẽ phụ thuộc vào hai biến số chính:
- Liệu thanh khoản thị trường có thể phục hồi không?
- Liệu tâm lý nhà đầu tư có thể hồi phục nhanh chóng không?
Vì sao lại đột ngột giảm mạnh?
Chiến lược gia của Goldman Sachs Guillaume Soria cho biết, đợt điều chỉnh này không có một ngòi nổ đơn lẻ, mà là kết quả của nhiều yếu tố tiêu cực cộng hưởng với nhau.
Các nguyên nhân chính bao gồm:
Thứ nhất, chốt lời quy mô lớn.
Trong nửa đầu năm 2026, chiến lược động lượng đã thể hiện rất mạnh mẽ, nhà đầu tư tích lũy lợi nhuận lớn, chỉ cần thị trường có biến động nhỏ là áp lực chốt lời được giải phóng rất nhanh.
Thứ hai, thanh khoản thị trường Mỹ suy giảm mạnh trước Ngày Độc lập.
Trước kỳ nghỉ lễ, khối lượng giao dịch đã thấp, nên ngay cả một lực bán nhỏ cũng có thể làm biến động thị trường tăng mạnh.
Thứ ba, biến động chỉ số tăng vọt.
Dữ liệu của Goldman Sachs cho thấy, biến động các yếu tố hiện đã tăng lênmức cao nhất trong 5 năm qua, khiến các quỹ định lượng chủ động giảm mức độ rủi ro.
Thứ tư, cân bằng lại danh mục tại cuối quý.
Nhiều quỹ tiến hành điều chỉnh lại danh mục vào cuối quý, làm tăng tốc độ dòng tiền rút ra.
Theo số liệu từ StockWe.com, sự cộng hưởng của các yếu tố trên đã khiến chiến lược động lượng Beta cao chứng kiến một đợt điều chỉnh dữ dội nhất trong nhiều năm gần đây.
Mức điều chỉnh nghiêm trọng ra sao?
Dữ liệu cho thấy:
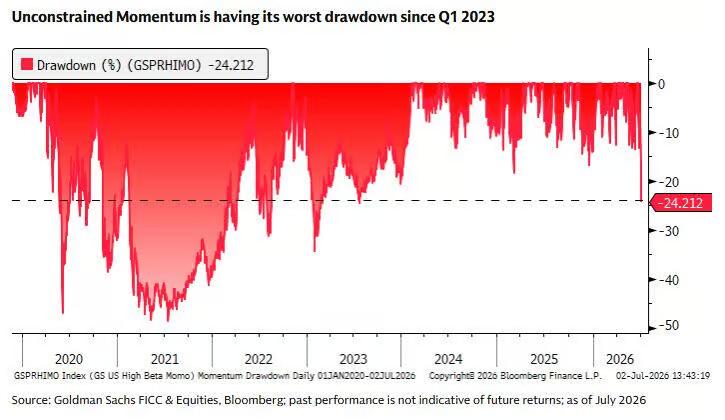
- Chỉ số động lượng đã giảm từ đỉnh tới nay 24%
- Đạt mức mức giảm lớn nhất kể từ quý I năm 2023
- Trong khi mức điều chỉnh trung bình lịch sử chỉ khoảng 12%
Nghĩa là,
Mức giảm hiện tại đã gấp đôi mức trung bình lịch sử.
Tuy nhiên, xét về thời gian điều chỉnh:
- Trung bình lịch sử kéo dài khoảng 24 ngày
- Lần điều chỉnh này mới chỉ diễn ra trong 10 ngày
Nói cách khác,
theo kinh nghiệm lịch sử, thời gian điều chỉnh này có thể vẫn chưa kết thúc.
Đây không chỉ là vấn đề của Mỹ, mà đang xảy ra trên toàn cầu
Goldman Sachs còn phát hiện đợt rút vốn động lượng lần này có đặc điểm liên kết toàn cầu rất rõ ràng.
Ví dụ:
Thị trường chứng khoán Hàn Quốc chứng kiến dòng vốn ngoại rút ròng kỷ lục trong lịch sử;
Trong khi đó, dòng tiền của các tổ chức địa phương lại tích cực tham gia nhằm hạn chế áp lực bán tháo của nhà đầu tư nước ngoài.
Điều này có nghĩa là,
dòng tiền định lượng toàn cầu đang đồng loạt giảm vị thế rủi ro, chứ không phải hiện tượng riêng lẻ ở bất kỳ thị trường nào.
Goldman Sachs: Cơ hội hồi phục ngắn hạn đã xuất hiện
Dù thị trường điều chỉnh mạnh, bộ phận giao dịch của Goldman Sachs vẫn giữ cái nhìn khá lạc quan.
Họ phát hiện ra:
Từ đầu năm 2026 tới nay, chiến lược động lượng Beta cao đã nhiều lần xuất hiện hiện tượng
"giảm trên 10% trong hai ngày"
và sau đó đều có những đợt phục hồi với mức độ khác nhau.
Vì vậy, Goldman Sachs cho rằng:
đợt giảm mạnh lần này giống như mộtđiều chỉnh kỹ thuật do thanh khoản yếu và giao dịch mùa hè trầm lắng,
chứ không phải thay đổi cơ bản về xu hướng dài hạn.
Các dữ liệu lịch sử cho thấy,
đặc biệt là sau khiFed bước vào chu kỳ nới lỏng,
mỗi khi cổ phiếu động lượng giảm sâu và nhà đầu tư mua vào ở vùng giá thấp,
tỷ lệ thành công dài hạn thường khá rõ ràng.
Vì vậy, Goldman Sachs cho rằng,
thị trường hiện đã bắt đầu xuất hiện nền tảng cho **các cơ hội phục hồi ngắn hạn (Tactical Rebound)**.
Nhưng rủi ro thực sự vẫn chưa được loại bỏ
Tuy vậy, Goldman Sachs cũng nhấn mạnh,
bây giờ nói về việc loại bỏ rủi ro là quá sớm.
Rủi ro lớn nhất đến từ:
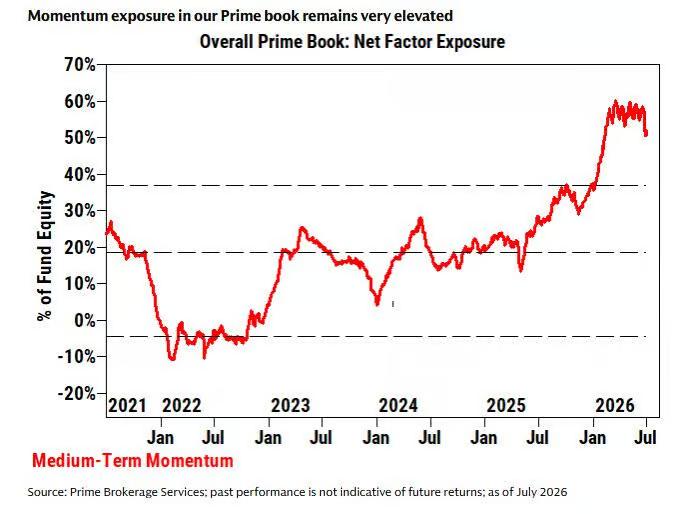
① Vị thế giao dịch vẫn cực kỳ đông đúc
Mặc dù thị trường đã giảm mạnh,
nhưng vị thế giao dịch động lượng vẫn ở mức cao kỷ lục trong lịch sử.
Điều này có nghĩa là:
nếu nhiều quỹ tiếp tục giảm đòn bẩy,
áp lực bán có thể lại tập trung giải phóng.
Goldman Sachs ước tính: Trong trường hợp cực đoan, mức giảm tối đa của chỉ số động lượng có thể đạt tới 50%.
Nghĩa là,
so với mức giảm khoảng 24% hiện nay,
về lý thuyết vẫn còn gần gấp đôi dư địa giảm nữa.
② Giao dịch AI vẫn chịu áp lực chốt lời
Tính đến hiện tại,
chỉ số động lượng năm nay đã tăng tổng cộng khoảng 27%.
Trong đó,
phần lớn lợi nhuận đến từ các cổ phiếu liên quan đến AI.
Nếu động lực đầu tư AI thay đổi,
khối lợi nhuận tích luỹ lớn năm nay nhiều khả năng tiếp tục bị chốt lời.
Nói cách khác,
biến số lớn nhất của thị trường hiện tại,
vẫn là AI.
Meta bắt đầu khiến thị trường lo lắng về vốn đầu tư cho AI
Goldman Sachs đặc biệt đề cập,
gần đây Meta Platforms chuyển một phần trọng tâm chiến lược sang dịch vụ đám mây (Cloud Services), khiến một bộ phận nhà đầu tư bắt đầu đặt câu hỏi:
Liệu khoản chi tiêu vốn khổng lồ cho AI (CapEx) trong tương lai có đem lại hiệu quả lợi nhuận đủ tốt?
Nỗi lo này rất giống với sự thay đổi tâm lý thị trường mỗi khi cổ phiếu AI điều chỉnh trong quá khứ.
Tuy nhiên, bộ phận giao dịch của Goldman Sachs hiện cho rằng:
logic đầu tư AI dài hạn vẫn chưa có thay đổi cấu trúc.
Do đó,
chưa đủ căn cứ để thị trường sụp đổ sâu và kéo dài hơn.
Phân tích của Trang Đầu tư Chứng khoán Mỹ: Nhà đầu tư nên nhìn nhận báo cáo này thế nào?
Báo cáo này phát đi một tín hiệu khá tinh tế:
Về ngắn hạn:
- Sau khi cổ phiếu động lượng giảm liên tiếp, thực sự có cơ hội hồi phục kỹ thuật;
- Theo thống kê lịch sử, sau những pha giảm sốc tương tự thường sẽ có nhịp hồi nhất định.
Nhưng về trung-dài hạn:
- Giao dịch theo động lượng vẫn quá đông đúc;
- Quá trình giảm đòn bẩy có thể chưa kết thúc;
- AI vẫn là chủ đề lớn nhất thị trường, nhưng nếu kỳ vọng chi tiêu vốn hoặc lợi nhuận từ AI bị điều chỉnh giảm mạnh, lượng lãi đã tích lũy trong năm nay vẫn có thể tiếp tục bị chốt lời.
Vì vậy, Goldman Sachs không đưa ra kết luận rằng "rủi ro đã kết thúc", mà cho rằng thị trường đang ở giai đoạngiảm đòn bẩy và phục hồi tâm lý diễn ra song song. Nhà đầu tư ngắn hạn có thể chú ý tới nhịp hồi phục kỹ thuật sau khi giảm sâu, còn nhà đầu tư trung-dài hạn vẫn cần quan sát sát sao quá trình cải thiện thanh khoản, giảm đòn bẩy dòng tiền, cũng như liệu logic ngành AI có xuất hiện thay đổi mang tính cấu trúc thực sự hay không.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Tầm quan trọng vượt qua quyết định lãi suất! Các nhà đầu tư trái phiếu chú ý tới kế hoạch QT của Ngân hàng Trung ương Anh
Đối với các nhà đầu tư trái phiếu, họ quan tâm nhiều hơn đến kế hoạch thắt chặt định lượng (QT) của Ngân hàng Trung ương Anh trong năm tới, thay vì quyết định về lãi suất vào thứ Năm.
Giá tiền điện tử
Thêm


