
Cập nhật sâu về xuất khẩu HBM: Samsung dự tính quý 2 năm 26 đạt 6,7 tỷ USD, HBM4 thực sự tăng tốc vượt lên?

Quá dài không đọc
1.Biến động biên của Samsung Electronics đủ mạnh, xứng đáng được đánh giá lại.Tháng 6/2026, xuất khẩu bộ nhớ đa chip từ Hàn Quốc sang Đài Loan và Malaysia đạt khoảng 6,2 tỷ USD, tăng 45% theo tháng, tăng 46% so với tháng 3; tổng cộng quý 2 tăng 39% so với quý trước. Tỉnh Chungcheongnam được xem là đại diện hoạt động đóng gói hậu cần của Samsung Electronics, xuất khẩu quý 2 tăng 75% so với quý trước. Theo Bernstein, đánh giá hồi quy cho thấy doanh thu HBM quý này của Samsung Electronics khoảng 6,7 tỷ USD, tăng 89% theo quý, cao hơn mô hình gốc (5,4 tỷ USD) khoảng 25%.
2.Nhưng “tăng tốc bám đuổi” chưa có nghĩa là “vượt mặt”.Áp dụng phương pháp tương tự, doanh thu HBM quý 2 của SK Hynix ước đạt khoảng 7,6 tỷ USD, tăng 25% theo quý, vẫn cao hơn Samsung Electronics (6,7 tỷ USD). Samsung Electronics nổi bật ở tốc độ tăng trưởng và sự bất ngờ, trong khi SK Hynix chiếm ưu thế về quy mô tuyệt đối và mức độ nhận diện. Xuất khẩu riêng tháng 6 lần đầu vượt SK Hynix chỉ cho thấy hệ số góc biên đã thay đổi, nhưng chưa thể viết lại tình hình quý một cách trực tiếp.
3.Dấu hiệu tốt nhất (và cũng dễ bị hiểu lầm nhất) về sự bùng nổ HBM4 là giá trị xuất khẩu trên từng đơn vị trọng lượng.Đại diện do Samsung Electronics ủy thác tăng 30% so với tháng trước trong tháng 6, tăng khoảng 70% so với tháng 4, trong khi SK Hynix gần như đi ngang. Chỉ số này hỗ trợ “tỷ trọng sản phẩm giá trị cao tăng”, nhưng không thể tự mình chứng minh toàn bộ sự gia tăng đều đến từ HBM4, càng không thể quy đổi trực tiếp thành giá trung bình hoặc sản lượng xuất xưởng.
4.Malaysia đang chuyển từ điểm đến ngoại vi sang thành tuyến đường theo dõi thứ hai.Tháng 6 xuất khẩu khoảng 1,1 tỷ USD, tăng 231% theo tháng, chủ yếu do nguồn từ đại lý của Samsung thúc đẩy. Sự thay đổi này có thể phản ánh sự lan tỏa tuyến đóng gói tiên tiến và chuỗi khách hàng, cũng có thể bao gồm dự trữ hàng, lô hàng tập trung cuối quý. Thiếu dữ liệu về khách hàng, năng lực sản xuất và số tháng tiếp theo, không thể coi sự tăng vọt chỉ trong 1 tháng là thị phần lâu dài.
5.Điều quan trọng nhất về đầu tư là tách rời nguồn lợi nhuận của bốn công ty.Samsung Electronics hưởng lợi kép từ việc phục hồi thị phần HBM và giá DRAM/NAND truyền thống tăng; SK Hynix vẫn là mục tiêu có quy mô HBM lớn nhất và mức độ hiện thực hóa cao nhất; Micron hưởng lợi từ cung-cầu ngành nhưng không thể xác minh trực tiếp thông qua xuất khẩu Hàn Quốc; Kioxia nghiêng về chu kỳ NAND, không thể đơn giản áp dụng logic HBM.
Mục lụcTham gia Nhóm tri thức để xem toàn bộ báo cáo gốc và các nghiên cứu tham khảo gốc
- Dữ liệu tháng 6 thực sự thay đổi điều gì
- Tại sao 6,7 tỷ USD hữu ích nhưng không thể xem là số liệu báo cáo tài chính
- Giá trị từng đơn vị trọng lượng: Tín hiệu HBM4 hay ảo giác thống kê
- Malaysia: Tuyến đóng gói thứ hai đang hình thành?
- Mô hình này còn bỏ sót gì
- 6. Phần còn lại
Dữ liệu xuất khẩu tháng 6 đưa sự bám đuổi HBM của Samsung Electronics từ câu chuyện thành xác nhận định lượng, nhưng 6,7 tỷ USD vẫn là phép hồi quy suy diễn; cái cần quan tâm thực sự là tổ hợp sản phẩm HBM4, đường đi khách hàng và tính liên tục sang quý 3.
Dữ liệu tháng 6 thực sự thay đổi điều gì
Báo cáo này cung cấp góc quan sát sớm hơn báo cáo tài chính và liên tục hơn tin đồn ngành, giá trị hơn việc xác nhận lại “nhu cầu HBM rất tốt”.Dữ liệu hải quan Hàn Quốc cập nhật hàng tháng, Bernstein lấy xuất khẩu bộ nhớ đa chip sang Đài Loan và Malaysia làm đại diện cho HBM, tách theo nguồn: Chungcheongnam đại diện Samsung Electronics, Chungcheongbuk và thành phố Icheon đại diện SK Hynix.
Con số rõ nhất tháng 6 là xuất khẩu từ đại lý Samsung Electronics đạt khoảng 3,4 tỷ USD, xấp xỉ gấp đôi tháng 5; tổng quý 2 tăng 75% theo quý.Quan trọng hơn, tháng 6 đóng góp 55% xuất khẩu HBM quý này của Samsung và lần đầu tiên kể từ đầu 2024 xuất khẩu HBM trong tháng vượt SK Hynix. Thị trường từng tranh luận HBM4 của Samsung là “gửi mẫu tiến triển” hay “doanh thu hiện thực”, số liệu này ít nhất cho thấy cuối quý 2, xuất kho bộ nhớ giá trị cao của Samsung đã thực sự tăng tốc.
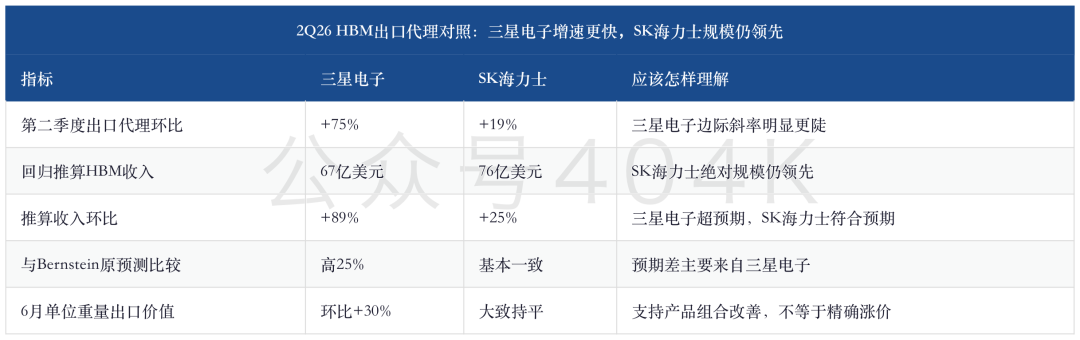
Cần phân biệt hai vấn đề:Một là “ai tăng trưởng nhanh hơn”, đáp án nghiêng rõ về Samsung Electronics; hai là “ai có doanh nghiệp HBM lớn và ổn định hơn”, dữ liệu quý này nghiêng về SK Hynix. Gộp hai câu hỏi này sẽ biến một lần bám đuổi mạnh của Samsung thành việc đánh đổi vai trò lãnh đạo ngành.
Tại sao 6,7 tỷ USD hữu ích nhưng không thể xem là số liệu báo cáo tài chính
Hồi quy của Bernstein không phải ngoại suy tùy tiện.Khi sử dụng mẫu dài, xuất khẩu đại lý của Samsung khớp với doanh thu HBM độ phù hợp đạt 0,9573; chỉ dùng dữ liệu từ quý 1/2025, độ phù hợp lên tới 0,979, cả hai mẫu đều cho kết quả ước 6,7 tỷ USD. Mô hình của SK Hynix có độ phù hợp 0,9838, kết quả khoảng 7,6 tỷ USD. Độ khớp cao cho thấy chỉ số này phù hợp dự đoán hướng doanh thu quý hiện tại, đặc biệt giúp bắt chênh lệch kỳ vọng trước khi ra báo cáo tài chính.
Nhưng độ khớp cao không đồng nghĩa với đẳng thức doanh thu.Giá trị xuất khẩu chịu tác động cùng lúc của cơ cấu sản phẩm, giá cả, thời điểm xuất khẩu, điểm đến và đường đóng gói, mà quan hệ lịch sử này có thể thay đổi khi sản phẩm thế hệ mới ra mắt. Samsung đặc biệt dồn về cuối quý 2, 55% xuất khẩu trong quý tập trung vào tháng 6; nếu có yếu tố giao hàng cuối quý, nghiệm thu khách hàng hay luân chuyển tồn kho, hồi quy sẽ khuếch đại biến động ngắn hạn thành dốc tăng doanh thu.
Cách diễn đạt chính xác nên là:6,7 tỷ USD là một “dự báo doanh thu trong quý” có chất lượng cao, không phải doanh thu HBM mà Samsung công bố chính thức.Nó đủ hợp lý để nâng kỳ vọng, nhưng chưa đủ để chứng minh độc lập HBM4 đã đạt mục tiêu về tỷ lệ thành phẩm tốt, thị phần khách hàng và biên lợi nhuận bền vững.
Giá trị từng đơn vị trọng lượng: Tín hiệu HBM4 hay ảo giác thống kê
HBM so với bộ nhớ thông thường có giá trị xuất khẩu trên đơn vị trọng lượng cao hơn.Tháng 6 theo đại diện Samsung tăng 30% so với tháng trước, tăng khoảng 70% so với tháng 4; cùng lúc đó với SK Hynix thì ổn định hoặc giảm nhẹ. Theo Bernstein, thay đổi của Samsung có thể đến từ việc tỷ trọng HBM4 tăng, thay vì cả ngành HBM cùng tăng giá. Lý do hợp lý: Nếu giá toàn ngành cùng tăng, chỉ số của hai hãng thường thay đổi cùng hướng; nay chỉ Samsung tăng rõ, sự thay đổi sản phẩm mang tính giải thích mạnh hơn tăng giá đồng loạt.
Nhưng chỉ số này chỉ trả lời “giá trị xuất khẩu trên từng đơn vị trọng lượng tăng”, không thể cho biết là do thế hệ mới hơn, số lớp chồng cao hơn, kiểu đóng gói khác hay thay đổi khách hàng/vùng xuất khẩu.Nó càng không thể nói SK Hynix không có tiến triển HBM4. Vật liệu ngành trước đó đã chứng minh SK Hynix hoàn tất phát triển và xây hệ thống sản xuất HBM4 số lượng lớn, vì thế chỉ số đại lý ổn định cũng có thể đến từ tuyến giao hàng, tổ hợp sản phẩm hay hiệu ứng nền tảng.
Do vậy, giá trị trên đơn vị trọng lượng là bằng chứng định hướng mạnh nhất của bài viết này, nhưng không phải bằng chứng định lượng xác đáng nhất.Cách dùng đúng là kết hợp với doanh thu xuất khẩu của Samsung, xác nhận khách hàng, hướng dẫn lãnh đạo và doanh thu quý sau; cách dùng sai là lấy mỗi đường chỉ số này để tính sản lượng HBM4, hoặc công bố vị trí công nghệ của nhà cung cấp đã đảo chiều.
Malaysia: Tuyến đóng gói thứ hai đang hình thành?
Đài Loan vẫn là điểm đến chính, 6 tháng qua xuất khẩu trung bình mỗi tháng khoảng 3,5 tỷ USD; Malaysia trung bình chỉ khoảng 550 triệu USD/tháng, chỉ bằng một phần nhỏ của Đài Loan.Nhưng tháng 6 xuất khẩu sang Malaysia bất ngờ tăng vọt lên khoảng 1,1 tỷ USD, tăng 231% tháng trước, phần lớn tăng trưởng từ nguồn Samsung Electronics. Điều này biến Malaysia từ “dữ liệu phụ” thành biến số cần theo dõi liên tục.
Bernstein liên kết dòng chảy này với đường đóng gói tiên tiến của Intel, xét về logic là hoàn toàn có thể: HBM không nhất thiết chỉ di chuyển trong một hệ sinh thái bộ gia tốc và đóng gói, việc lan tỏa khách hàng kéo theo địa điểm đóng gói mới.Tuy nhiên, chính báo cáo cũng đặt câu hỏi then chốt – nếu khách hàng liên quan phải 1-2 năm nữa mới triển khai quy mô lớn, tại sao xuất khẩu đã tăng rõ rệt từ trước?
Đây chính là nghịch lý cần giữ lại trong nghiên cứu.Có thể do dự trữ sớm, xác nhận kỹ thuật, đóng gói lô nhỏ, lô tập trung cuối quý, hoặc điểm đến chỉ là điểm trung chuyển logistics chứ không phải khách hàng cuối cùng. Để “bước nhảy của Malaysia” được coi là “tuyến sản xuất số lượng lớn thứ hai”, cần ít nhất 2-3 tháng tới duy trì ở mức cao, năng lực đóng gói tiên tiến tại địa phương tăng lên và tiến độ mua hàng đầu cuối xác nhận ít nhất hai yếu tố trên ba.
Mô hình này còn bỏ sót gì
Xuất khẩu đại lý ít nhất có hai điểm mù tự nhiên.Thứ nhất, nếu HBM hoàn tất đóng gói cuối ở ngoài Hàn Quốc, dữ liệu xuất xứ sản phẩm của hải quan Hàn có thể không ánh xạ đầy đủ doanh thu của nhà cung cấp. Thứ hai, nếu HBM lắp thẳng vào sản phẩm cấp cao hơn rồi xuất khẩu khỏi Hàn Quốc, giá trị bộ nhớ đa chip ghi sổ riêng biệt có thể bị bỏ sót. Sứ mệnh nâng cấp đóng gói tiên tiến trong nước càng lớn, điểm sai lệch loại 2 càng đáng chú ý.
Ngoài ra, báo cáo cho thấy giá DRAM và NAND truyền thống tăng rõ, còn giá trị HBM trên đơn vị trọng lượng của SK Hynix vẫn gần như không đổi.Điều này chứng tỏ chu kỳ giá ở hai phân khúc không đồng bộ: bộ nhớ truyền thống chịu ảnh hưởng mạnh bởi cung-cầu thời điểm và vòng quay tồn kho, HBM lại phụ thuộc vào hợp đồng năm, xác nhận khách hàng và tiến trình thế hệ hóa sản phẩm. Với lợi nhuận năm 2027, biến số cần chú ý không phải bộ nhớ truyền thống đã tăng giá bao nhiêu, mà là HBM có đàm phán lại được giá trị để chuyển sự thiếu hụt và nâng hiệu năng thành giá hợp đồng cao hơn hay không.
70% chương tiếp theo có thể xem khi tham gia Nhóm tri thức, toàn bộ bản gốc và báo cáo tham khảo đã được đăng tại Nhóm tri thức, hoan nghênh tham gia
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
JPMorgan: Thị phần chip tùy chỉnh sẽ vượt GPU vào năm 2027, việc Broadcom TPU "ẩn mình trong chuỗi cung ứng" không có nghĩa là đơn đặt hàng bị nghi ngờ
JPMorgan dự báo rằng vào năm 2027, tỷ trọng xuất xưởng của ASIC/XPU sẽ đạt 54%, vượt qua GPU, các chip tùy chỉnh sẽ trở thành động lực tăng trưởng quan trọng cho năng lực tính toán AI. Thỏa thuận TPU 5 năm giữa Broadcom và Google bao gồm giai đoạn từ 2026 đến 2031, mặc dù thông tin chuỗi cung ứng không minh bạch, nhưng điều đó không đồng nghĩa với nghi ngờ về đơn hàng, mức độ chắc chắn về doanh thu vẫn cao. Trong cùng thời kỳ, nhu cầu về thiết bị wafer và bộ nhớ cũng tăng trưởng đồng bộ, hỗ trợ chu kỳ phát triển của ngành bán dẫn tiếp tục.
Chỉ số chứng khoán Mỹ vẫn chưa kết thúc đà giảm vào tháng 9? Chiến lược gia của Citadel cảnh báo: vẫn còn áp lực giảm cho đến cuối tháng, tháng 10 có thể đón nhận cơ hội chuyển biến.
Nhà chiến lược của Citadel Securities, Rubner, cho biết vào ngày "Ba phù thủy" thứ Sáu tuần này, trên thị trường chứng khoán Mỹ sẽ có 7 nghìn tỷ đô la quyền chọn đáo hạn, các chiến lược định lượng vẫn còn khả năng bán tháo, việc các công ty tạm dừng mua lại cổ phiếu kết hợp với quá trình cân bằng lại cuối quý của quỹ lương hưu khiến lực lượng phe bán vẫn chiếm ưu thế cho đến cuối tháng. Tuy nhiên, sự suy giảm mạnh của nhiệt tình giao dịch AI quá mức, cùng với nhiều yếu tố như thuận lợi mùa vụ quý IV, mùa báo cáo tài chính và việc tái khởi động mua lại cổ phiếu, khiến triển vọng thị trường quý IV được đánh giá tích cực.
Giá tiền điện tử
Thêm


