
Ringgit: đồng tiền hàng đầu Đông Nam Á

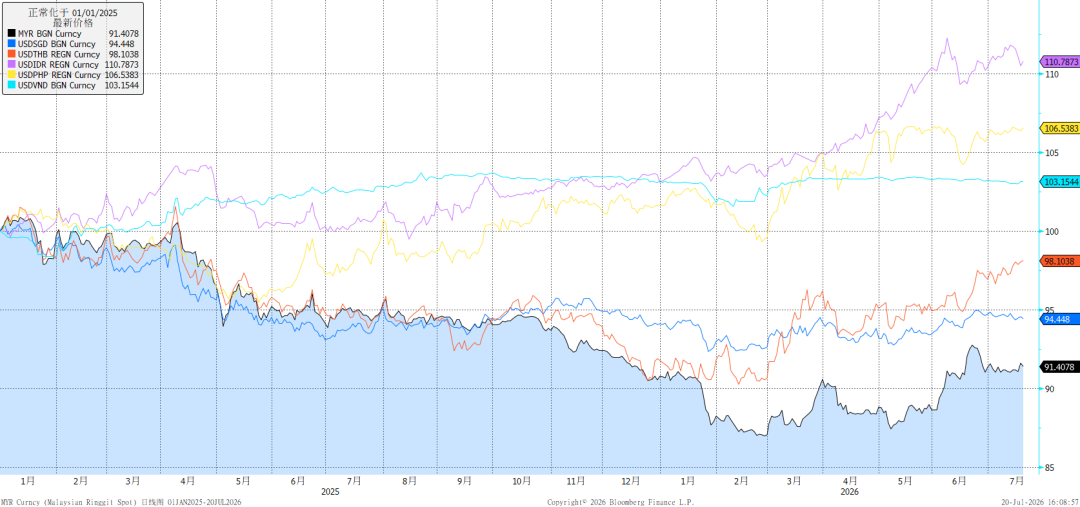
Kể từ quý 4 năm ngoái, Ringgit Malaysia đã thể hiện xuất sắc trong nhóm các đồng tiền Đông Nam Á, phần lớn thời gian giữ vị trí dẫn đầu so với USD. Malaysia duy trì thặng dư thương mại liên tục, tận hưởng lợi ích kép từ xuất khẩu công nghệ và năng lượng, chính sách tiền tệ ổn định, vốn quốc tế tiếp tục đổ vào, tạo thành nền tảng cơ bản giúp Ringgit vượt trội trong khu vực.
Hiệu suất của Ringgit so với các đồng tiền Đông Nam Á khác kể từ năm 2025
Trước hết, xét về mặt lãi suất:
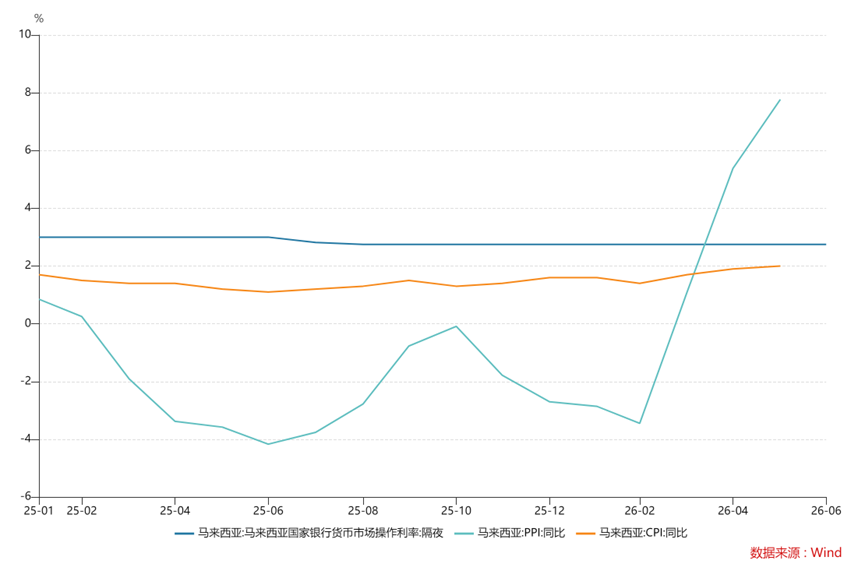
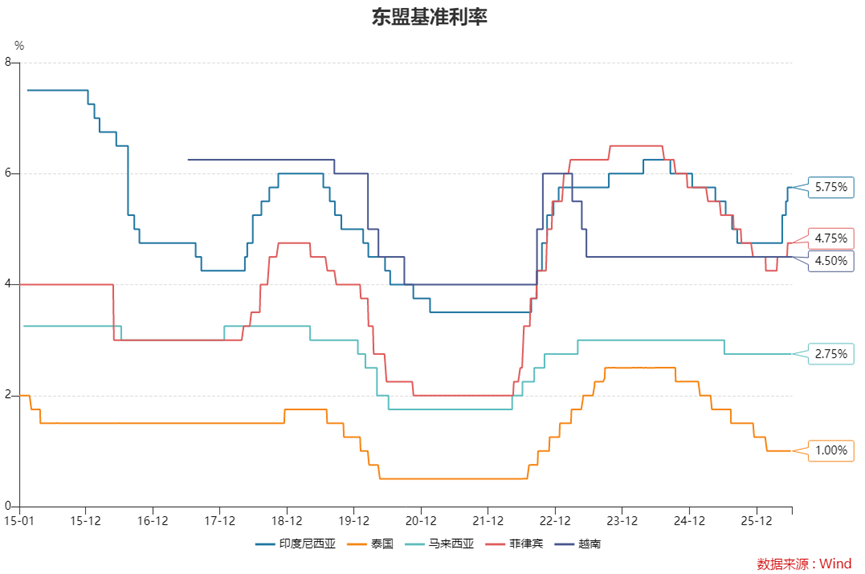
Lãi suất chính sách của Ringgit (2,75%) không phải cao nhất Đông Nam Á, nhưng lại rất ổn định. Ngân hàng Trung ương Malaysia trong cuộc họp lãi suất gần nhất tháng 7 đã giữ nguyên lãi suất qua đêm ở mức 2,75% lần thứ sáu liên tiếp. Các khoản trợ cấp nhiên liệu và thực phẩm trong nước giúp kiềm chế lạm phát nhập khẩu, CPI của Malaysia năm 2026 dao động trong khoảng 1,4%–2,0%, thấp hơn nhiều so với các nước như Philippines, Indonesia, do đó Ngân hàng Trung ương Malaysia không cần thiết phải tăng hoặc giảm lãi suất mạnh một cách thụ động.
Chỉ số CPI Malaysia tương đối ổn định
Trong các đồng tiền khu vực, Malaysia có sự ổn định vượt trội hơn Indonesia, Philippines và có lợi thế chênh lệch dương so với Thái Lan. Kinh tế Thái Lan tăng trưởng trì trệ cộng với lãi suất cực thấp khiến vốn tiếp tục rút ra, đồng nội tệ mất giá mạnh hơn nhiều so với Singapore, Malaysia và Việt Nam. Indonesia (5,75%) và Philippines (4,75%) duy trì lãi suất cao chủ yếu để cứu thị trường ngoại hối một cách thụ động, nhưng các vấn đề cấu trúc tài khóa và thương mại không thể sửa chữa, dẫn đến đồng nội tệ vẫn mất giá quanh năm. Singapore (đi theo lợi suất trái phiếu Mỹ) và Việt Nam (4,5%) có lãi suất trung tính cùng quản lý ngoại hối nghiêm ngặt, biến động cực thấp và chỉ yếu đi nhẹ.
Xét về cán cân thanh toán quốc tế:
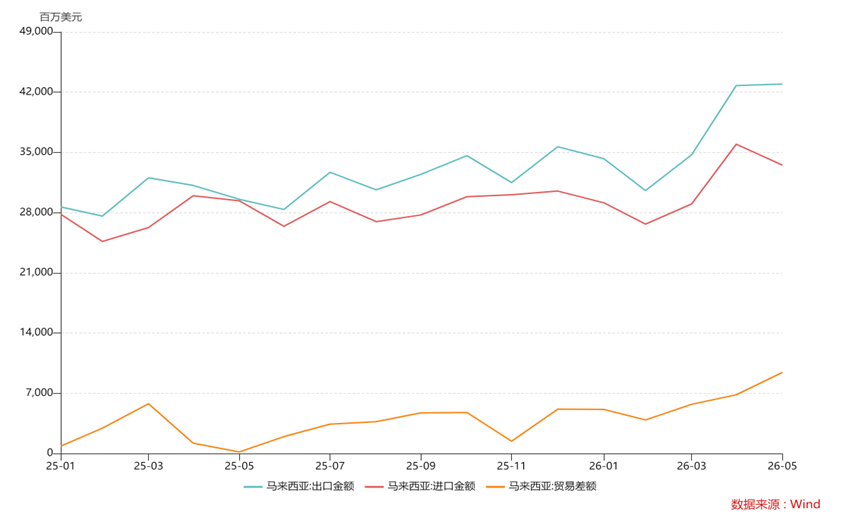
Thứ nhất, xuất nhập khẩu và cán cân thương mại của Malaysia liên tục mở rộng. Malaysia là nước ASEAN duy nhất cùng lúc có thặng dư về chất bán dẫn và năng lượng, đây là chỗ dựa cơ bản cho tỷ giá Ringgit. 5 tháng đầu năm 2026, thặng dư thương mại đạt 1.328 tỷ Ringgit, trong khi Thái Lan, Philippines v.v… năm nào cũng thâm hụt.
Xét theo từng hạng mục, xuất khẩu điện-điện tử chiếm 44% tổng xuất khẩu, đơn hàng chip AI/đóng gói & kiểm định tăng kéo dòng vốn USD vào nhiều hơn; là nước xuất khẩu ròng dầu thô và khí đốt tự nhiên, Ringgit có quan hệ thuận với giá dầu, khi giá Brent >85 USD/thùng, doanh thu xuất khẩu năng lượng tăng rõ rệt.
Xuất nhập khẩu và cán cân thương mại Malaysia
Thứ hai, tài khoản vốn của Malaysia liên tục thu hút vốn ngoại: Quý I năm nay, FDI ròng vào đạt 22,8 tỷ Ringgit, vốn ngoại liên tục đổ vào hỗ trợ thị trường trái phiếu và chứng khoán; lợi suất trái phiếu chính phủ kỳ hạn 10 năm đạt 3,12%, rõ ràng vượt trội nhờ lạm phát thấp trong khu vực. Dự trữ ngoại hối cuối tháng 6 là 132,6 tỷ USD, đủ chi trả nợ ngắn hạn, không có nguy cơ bị hạ xếp hạng chủ quyền.
Xét về mặt chính sách:
1. Chính sách tài khóa tăng cường ổn định, giảm thiểu rủi ro chủ quyền: Thâm hụt ngân sách giảm từ 4,1% GDP năm 2024 xuống còn 3,5% năm 2025, mục tiêu năm 2026 tiếp tục thu hẹp, ban hành Đạo luật trách nhiệm tài khóa để giới hạn vay nợ công, thâm hụt liên tục giảm, nợ công kiểm soát dưới 60%. Cơ cấu chi tiêu tài khóa được tối ưu hóa: cắt giảm trợ cấp kém hiệu quả, hỗ trợ có định hướng các ngành như bán dẫn, năng lượng mới, trung tâm dữ liệu, nhằm nâng cao năng lực xuất khẩu dài hạn.
2. Chính sách quản lý ngoại hối: Điều tiết ngược chu kỳ, hạn chế biến động mạnh của tỷ giá Ringgit. Malaysia thực hiện chế độ thả nổi tỷ giá có quản lý, chính sách bắt buộc hồi hương thu nhập ngoại tệ (tái thực hiện từ 2026), doanh nghiệp không được giữ USD lâu ở tài khoản nước ngoài, tăng cung USD trên thị trường, tạo chỗ dựa cung cho Ringgit. Khi kỳ vọng Fed tăng lãi suất, USD/MYR tăng nhanh, Ngân hàng Trung ương Malaysia có thể can thiệp trực tiếp, bán dự trữ USD để mua Ringgit, hạn chế đầu cơ bán khống lớn kỳ hạn Ringgit, làm dịu biến động; khi Ringgit tăng giá mạnh, không chủ động kìm để tránh ảnh hưởng xuất khẩu.
Tổng thể, Ringgit nổi bật trong các đồng tiền Đông Nam Á chủ yếu nhờ lãi suất chính sách ổn định, hấp dẫn; duy trì thặng dư thương mại và tài khoản vốn liên tục; chính sách tài khóa và quản lý ngoại hối vững chắc.
Triển vọng nửa cuối năm, dù Fed dự kiến sẽ giữ lãi suất cao gây áp lực cho Ringgit, tuy nhiên nhờ cán cân thương mại và tài khoản vốn duy trì thặng dư kép liên tục, xuất khẩu dầu mỏ và bán dẫn duy trì mức cao sẽ giúp cân đối phần nào. Động lực tăng hay giảm giá đều không lớn, dự kiến Ringgit sẽ tiếp tục giữ ổn định chính sách tiền tệ, tỷ giá dao động chủ yếu quanh vùng, với biên độ USD/Ringgit trong khoảng 3,9-4,2.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Ngân hàng Trung ương Anh giữ nguyên lãi suất, đẩy mạnh thu hẹp bảng cân đối với mức độ vượt kỳ vọng
Ngân hàng trung ương Anh vào thứ Năm đã thông báo giữ nguyên lãi suất cơ bản ở mức 3,75%, phù hợp với dự đoán chung của thị trường.
Tầm quan trọng vượt qua quyết định lãi suất! Các nhà đầu tư trái phiếu chú ý tới kế hoạch QT của Ngân hàng Trung ương Anh
Đối với các nhà đầu tư trái phiếu, họ quan tâm nhiều hơn đến kế hoạch thắt chặt định lượng (QT) của Ngân hàng Trung ương Anh trong năm tới, thay vì quyết định về lãi suất vào thứ Năm.
Giá tiền điện tử
Thêm


