
Điểm nổi bật báo cáo tài chính Q2/2026 của Intel: doanh thu tăng 25% so với cùng kỳ năm trước, đạt mức tăng trưởng mạnh nhất trong 15 năm, mảng trung tâm dữ liệu và AI tăng vọt 59%, dự báo Q3 vượt kỳ vọng
 2026/07/24 03:48
Quan điểm cốt lõi
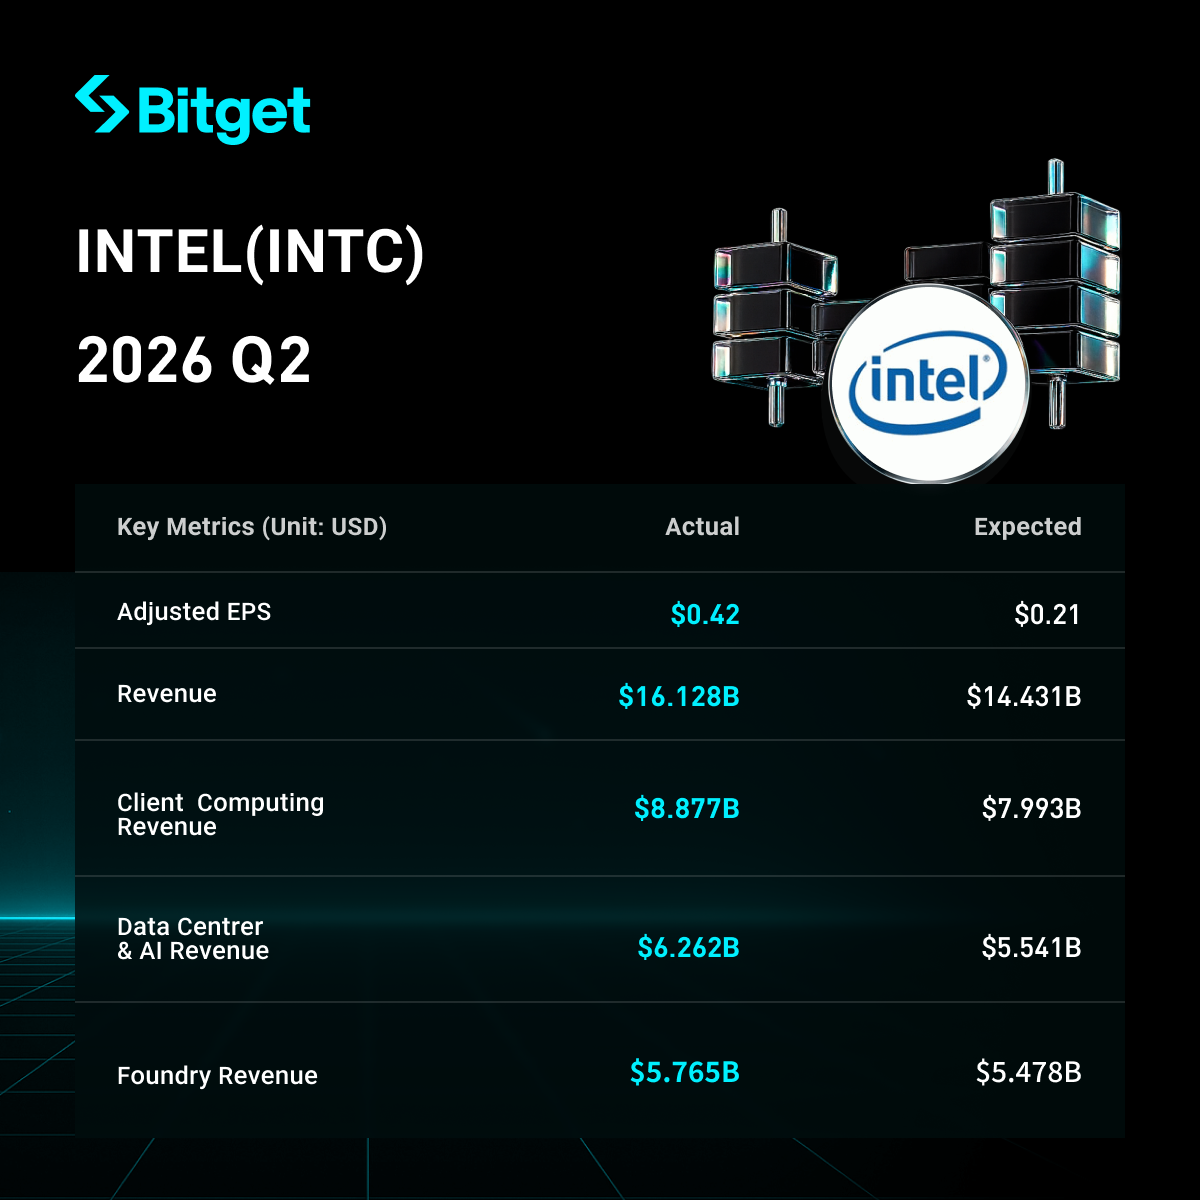
Intel (INTC) đã công bố kết quả kinh doanh quý 2 năm 2026 vượt xa kỳ vọng của thị trường. Doanh thu đạt 16,1 tỷ USD, tăng trưởng 25% so với cùng kỳ năm trước, ghi nhận tốc độ tăng trưởng quý mạnh mẽ nhất kể từ quý 3 năm 2011, vượt dự báo của các nhà phân tích gần 12%. Khối kinh doanh trung tâm dữ liệu và AI là động lực tăng trưởng then chốt, doanh thu tăng mạnh 59% so với năm trước. Lãi cơ bản không theo chuẩn GAAP đạt 0,42 USD/cổ phiếu, cao vượt xa dự báo. Dự phóng doanh thu quý 3 của công ty nằm trong khoảng 15,8 tỷ – 16,8 tỷ USD, mức trung bình khoảng 16,3 tỷ USD, toàn bộ dải dự báo đều cao hơn kỳ vọng của thị trường. CEO Chen Liwu cho biết AI đang thúc đẩy nhu cầu điện toán ở mức “chưa từng có”. Sau khi báo cáo tài chính được công bố, giá cổ phiếu tăng hơn 13% trong phiên giao dịch ngoài giờ, sau đó mức tăng thu hẹp lại. Kết quả tổng thể cho thấy nhu cầu ngắn hạn và khả năng thực thi đã được cải thiện rõ rệt, nhưng mảng kinh doanh gia công vẫn trong giai đoạn thua lỗ và quá trình chuyển đổi vẫn đang ở giai đoạn “hồi phục”, chưa hoàn toàn đảo chiều.
Phân tích chi tiết
- Hiệu quả tổng thể về doanh thu và lợi nhuận
- Doanh thu quý: 16,1 tỷ USD, tăng 25% so với cùng kỳ năm trước (~12,9 tỷ USD), cao hơn gần 12% so với dự báo thị trường (~14,4 tỷ USD).
- Lợi nhuận ròng non-GAAP: 2,2 tỷ USD, lợi nhuận trên mỗi cổ phiếu pha loãng theo non-GAAP là 0,42 USD (cùng kỳ năm ngoái là lỗ).
- Lỗ ròng GAAP: 11 tỷ USD, hoặc lỗ 2,16 USD/cổ phiếu pha loãng, chủ yếu do khoản lỗ thay đổi giá trị thị trường khoảng 12,529 tỷ USD từ cổ phần giữ liên quan “Đạo luật Chip và Khoa học”.
- Biên lợi nhuận gộp: 40,4% theo GAAP (tăng 12,9 điểm phần trăm so với 27,5% cùng kỳ năm trước); 41,8% theo non-GAAP (năm trước là 29,7%).
- Thu nhập vận hành: khoản hợp nhất khoảng 1,8 tỷ USD, chuyển từ mức lỗ vận hành khoảng 3,2 tỷ USD cùng kỳ năm ngoái sang có lãi đáng kể.
- Dòng tiền từ hoạt động kinh doanh: 7 tỷ USD; dòng tiền tự do đã điều chỉnh là âm 8,419 tỷ USD.
- Yếu tố thúc đẩy: Nhu cầu thị trường mạnh mẽ kết hợp hiệu suất thực thi cải thiện (tỷ lệ sản phẩm đạt chuẩn tại nhà máy tăng, chu kỳ sản xuất rút ngắn giúp sản lượng giao hàng tăng), nhu cầu điện toán thúc đẩy bởi AI tiếp tục tăng cao.
- Diễn biến của mảng trung tâm dữ liệu và AI (DCAI)
- Doanh thu: 6,3 tỷ USD, tăng 59% so với cùng kỳ (tốc độ tăng quý 1 là khoảng 22%, tăng nhanh thêm gần 2,7 lần).
- Lợi nhuận vận hành: tăng mạnh từ khoảng 600 triệu USD cùng kỳ năm trước lên 2,5 tỷ USD.
- Yếu tố then chốt: Các khách hàng đám mây và doanh nghiệp ngày càng đánh giá cao vai trò quan trọng của CPU trong hạ tầng AI; Dòng sản phẩm Xeon 6 trở thành một trong những sản phẩm tăng trưởng nhanh nhất trong lịch sử công ty; Các mảng liên quan server ghi nhận mức tăng trưởng mạnh kỷ lục.
- Lãnh đạo nhấn mạnh: AI đang thúc đẩy nhu cầu điện toán ở mức chưa từng có, vai trò của CPU x86 trong các khối lượng công việc AI ngày càng được củng cố.
- Hiệu quả của các mảng kinh doanh khác
- Kinh doanh điện toán khách hàng và AI vật lý (Client Computing and Physical AI): doanh thu 8,9 tỷ USD, tăng 13% cùng kỳ (quý 1 chỉ khoảng 1%).
- Gia công của Intel (Intel Foundry): doanh thu 5,8 tỷ USD, tăng 31% cùng kỳ trước (quý 1 khoảng 16%). Dù vậy, mảng này vẫn ghi nhận khoản lỗ khoảng 2 tỷ USD.
- Tổng doanh thu sản phẩm (Intel Products): 15,1 tỷ USD, tăng 28% cùng kỳ năm trước.
- Các mảng kinh doanh khác: Khoảng 700 triệu USD, giảm 33% so với cùng kỳ.
- Cơ cấu tổng thể: Mảng sản phẩm và mảng gia công đều tăng trưởng hai con số, nhưng thua lỗ gia công vẫn là gánh nặng đối với lợi nhuận hợp nhất.
- Chi đầu tư vốn và kế hoạch tương lai
- Kế hoạch đầu tư vốn năm 2026 tăng lên 20 tỷ USD, thể hiện sự tự tin của ban lãnh đạo với nhu cầu khách hàng toàn bộ lĩnh vực.
- Tài sản cố định tăng thêm khoảng 2,652 tỷ USD trong quý 2.
- Định hướng đầu tư chính: quy trình công nghệ tiên tiến, xây dựng nhà máy bán dẫn, mua thiết bị và kiểm định khách hàng; thúc đẩy các nút quy trình như Intel 18A; mở rộng năng lực đóng gói tiên tiến và mạng lưới gia công wafer.
- Chi phí và rủi ro bổ sung: Mảng gia công vẫn đang trong thời kỳ đầu tư lớn, xác nhận khách hàng ngoài, tỷ lệ sử dụng công suất và lịch trình sinh lợi vẫn cần thời gian kiểm chứng; ngắn hạn có thể tiếp tục làm giảm biên lợi nhuận và dòng tiền tự do.
- Dự phóng cho quý tiếp theo (quý 3 năm 2026)
- Dự báo doanh thu: 15,8 tỷ – 16,8 tỷ USD (trung bình khoảng 16,3 tỷ USD).
- So với cùng kỳ: Tăng trưởng khoảng 15% đến gần 23% so với năm trước.
- So với dự báo thị trường: Toàn bộ dải dự báo đều vượt ước tính của các nhà phân tích (khoảng 15,06 – 15,1 tỷ USD), mức thấp vượt gần 5%, mức cao vượt hơn 10%.
- So với quý 2: Mức thấp giảm khoảng 2,0% so với quý trước, mức trung bình tăng khoảng 1,1%, mức cao tăng khoảng 4,2%.
- Dự báo khác: Biên lợi nhuận gộp GAAP khoảng 41,0%, non-GAAP khoảng 42,0%; EPS non-GAAP khoảng 0,38 USD.
- Tín hiệu từ lãnh đạo: Nhu cầu vẫn ở mức mạnh mẽ, không chỉ là sự vượt kỳ vọng một lần.
- Bối cảnh thị trường và những lo ngại của nhà đầu tư
- Vấn đề then chốt: Doanh thu ngắn hạn và dự báo vượt xa kỳ vọng, chứng minh nhu cầu, thực hiện đơn hàng và giao hàng đều tốt hơn giá thị trường trước đó; tuy nhiên nhà đầu tư vẫn theo dõi sát khả năng duy trì biên lợi nhuận gộp, dòng tiền tự do, sức cạnh tranh lâu dài của trung tâm dữ liệu, chiều sâu triển khai AI và tỷ suất đầu tư mảng gia công.
- Thách thức thị trường: Trong làn sóng AI, so với Nvidia và AMD, Intel ít nổi bật về câu chuyện gia tốc; chi phí bắt kịp quy trình tiên tiến rất lớn; gia công chưa có lượng khách hàng ngoài quy mô lớn; sự phục hồi PC vẫn còn nhiều tranh cãi.
- Phản ứng của nhà đầu tư: Giá cổ phiếu giảm hơn 2% trong phiên giao dịch thường trước báo cáo, phản ánh tâm lý thận trọng; sau báo cáo tài chính giá cổ phiếu có lúc tăng hơn 13% (sau đó thu hẹp), logic giao dịch chính là “điều chỉnh kỳ vọng bi quan”, chưa phải xác nhận chuyển đổi dài hạn hoàn toàn. Trọng tâm hiện tại vẫn là “hồi phục” chứ chưa phải “đảo chiều toàn diện”.
Chương trình khuyến mãi cổ phiếu có thời hạn:Quà tặng cho người dùng mới tháng 7: Mua cổ phiếu Mỹ nhận ngay cổ phiếu Nvidia Bây giờ giao dịch còn lợi hơn!
Lưu ý miễn trừ trách nhiệm: Nội dung bài viết chỉ mang tính chất tham khảo, không phải lời khuyên đầu tư.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Tầm quan trọng vượt qua quyết định lãi suất! Các nhà đầu tư trái phiếu chú ý tới kế hoạch QT của Ngân hàng Trung ương Anh
Đối với các nhà đầu tư trái phiếu, họ quan tâm nhiều hơn đến kế hoạch thắt chặt định lượng (QT) của Ngân hàng Trung ương Anh trong năm tới, thay vì quyết định về lãi suất vào thứ Năm.
Tại sao cổ phiếu ngân hàng Mỹ giảm mạnh trong tuần này? Cảnh báo của Bank of America chỉ là nguyên nhân trực tiếp, lạm phát mới là “kẻ giết người vô hình”
Chỉ số cổ phiếu ngân hàng KBW giảm 2,9% vào thứ Tư, đây là mức giảm lớn nhất trong một ngày kể từ tháng 2; tổng mức giảm trong tuần đã mở rộng lên 5%.
Giá tiền điện tử
Thêm


