
Cập nhật sâu về linh kiện điện tử Nhật Bản: Đơn hàng AI chuyển sang hiện thực hóa lợi nhuận, Ibiden mở rộng sản xuất, giá MLCC và sự phục hồi của bán dẫn công suất

Quá dài không đọc
1.Nhận định ngành chuyển từ “xác nhận nhu cầu” sang “chốt lợi nhuận”. Goldman Sachs dự báo tổng lợi nhuận hoạt động của các công ty được bao phủ là 27,031 nghìn tỷ yên cho năm tài khóa kết thúc tháng 3/2027 (FY3/27), tăng 36% so với cùng kỳ, cao hơn 9% so với đồng thuận Bloomberg; FY3/28 dự kiến đạt 33,604 nghìn tỷ yên, tăng 24%, cao hơn đồng thuận 13%. Kết quả kinh doanh quý 4-6 nhìn chung sẽ khá ổn, nhưng điều thực sự quyết định hướng đi của giá cổ phiếu là liệu ban lãnh đạo có thể đưa ra bằng chứng về đơn hàng, năng lực sản xuất và giá cả để hỗ trợ lợi nhuận cho nửa cuối 2026, FY3/28 và xa hơn nữa hay không.
2.Ibiden vẫn là công ty có hệ số lợi nhuận dốc nhất, yêu cầu xác thực cũng cao nhất. Hiệu suất vận hành dây chuyền mới tại nhà máy Ōno, sản xuất hàng loạt bo mạch Rubin, nhu cầu về CPU và chip chuyển mạch có thể thúc đẩy lợi nhuận hoạt động FY3/27 tăng lên 102,5 tỷ yên; tuy nhiên thị trường cần xác nhận liệu sau mức đầu tư vốn 500 tỷ yên hiện tại có tiếp tục mở rộng sản xuất hay không, và mục tiêu lợi nhuận hoạt động 300 tỷ yên cho FY3/31 có dư địa điều chỉnh tăng hay không.
3.Trọng tâm của MLCC là ai có thể biến thắt chặt cung cầu thành biên lợi nhuận cao, chưa có bằng chứng về tăng giá diện rộng. Murata và Taiyo Yuden đều phải trả lời các câu hỏi về tỷ lệ đặt hàng/đơn xuất, thời gian giao hàng, hợp đồng dài hạn đến 2027 và tốc độ tăng trưởng doanh số tại trung tâm dữ liệu AI. Nhà sản xuất ngoài Nhật Bản đã bắt đầu tăng giá, nhưng hai công ty kể trên trước đó đều không có kế hoạch tăng giá, do đó vòng này yếu tố then chốt là kết cấu sản phẩm, tỷ lệ hàng đạt chuẩn và công suất sử dụng, không thể giả định sẽ tăng giá toàn diện.
4.Sự phục hồi của bán dẫn analog và bán dẫn công suất bắt đầu phản ánh vào lợi nhuận. Renesas phải xác nhận các nút thắt về thiết bị thử nghiệm, gia công theo hợp đồng và năng suất nội bộ có được giải quyết kịp thời, còn Rohm cần xác minh cải thiện giá analog/công suất, giảm lỗ mảng SiC và xem hội nhập mảng Toshiba có bị pha loãng bởi chi phí giao dịch và phân bổ lợi thế thương mại hay không.
5.Định giá hiện tại buộc các công ty phải đưa ra bằng chứng cho dài hạn. Dựa trên giá đóng cửa ngày 23/7/2026, Goldman Sachs đưa ra tiềm năng tăng giá mục tiêu cho Taiyo Yuden, Murata, Ibiden, Rohm và Renesas lần lượt là 74%, 48%, 41%, 34% và 29%. Những con số này nên xem như một danh sách kiểm tra xác thực, không phải vùng an toàn: Nếu chất lượng đơn hàng, tỷ lệ đạt chuẩn, tăng công suất hoặc khả năng định giá có yếu tố nào kém đi, định giá dài hạn có thể giảm trước cả lợi nhuận ngắn hạn.
Mục lụcTham gia Cầu Tri Thức để xem đầy đủ báo cáo gốc và báo cáo tham khảo
- I. Bản cập nhật này bổ sung gì mới?
- II. Dự báo lợi nhuận mạnh nhưng không đồng đều giữa các công ty
- III. Ibiden: Nhu cầu mạnh nhất, rào cản thực thi cao nhất
- IV. MLCC: Murata chú trọng danh mục sản phẩm, Taiyo Yuden chú trọng tỷ lệ đạt chuẩn
- V. Renesas và Rohm: Sự phục hồi bán dẫn phải vượt qua rào cản công suất và hội nhập
- VI. Các chương còn lại
Lõi xác thực của mùa báo cáo kết quả kinh doanh này là liệu đơn hàng có thể vượt qua các yếu tố về công suất, tỷ lệ đạt chuẩn, giá cả và chi phí, cuối cùng chuyển hóa thành lợi nhuận bền vững hay không.
I. Bản cập nhật này bổ sung gì mới?
Mùa báo cáo kết quả trước của các linh kiện điện tử Nhật Bản đã xác nhận rằng máy chủ AI đang thúc đẩy tụ gốm đa lớp (MLCC), bo mạch đóng gói ABF, đầu từ ổ cứng và đầu nối cao cấp bước vào giai đoạn mở rộng lợi nhuận.Trọng tâm thảo luận vòng đó là lợi nhuận quý 4-6 có thể vượt hướng dẫn ban đầu của công ty hay không; báo cáo Goldman Sachs ngày 24/7/2026 đã tiến lên một bước:Lợi nhuận ngắn hạn mạnh đã dần thành đồng thuận, bất đồng mới ở việc lợi nhuận này có thể kéo dài đến 2027 và sau đó hay không.
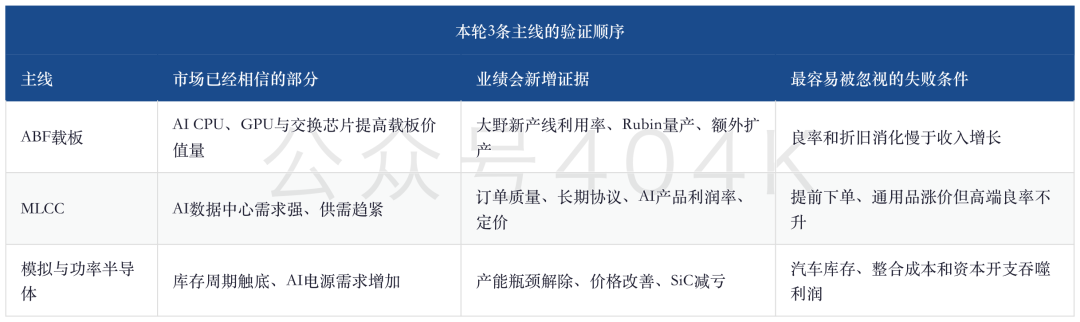
Goldman Sachs tập trung đầu mối tăng trưởng vào 3 chuỗi.Chuỗi đầu tiên là ABF substrate, nhìn vào tỷ lệ sử dụng công suất và đầu tư vốn mới; chuỗi thứ hai là MLCC, theo dõi chất lượng đơn hàng, hợp đồng dài hạn và chính sách giá; chuỗi thứ ba là bán dẫn analog và công suất, theo dõi giải quyết nút thắt sản xuất, cải thiện giá bán và hội nhập kinh doanh. Tất cả tập trung vào cùng một câu hỏi: Nhu cầu AI đã được nhìn thấy, nhưng lợi nhuận doanh nghiệp giữ lại được bao nhiêu phụ thuộc vào thực thi nội bộ.
Điều này lý giải vì sao lần này không thể chỉ nhìn vào “vượt kỳ vọng”.Nếu đơn hàng xuất phát từ việc khách hàng đặt trước để giữ công suất, doanh số xuất sẽ cao nhưng sau đó có thể giảm; nếu tăng trưởng doanh thu dựa vào sản phẩm biên lợi nhuận thấp thì công suất sử dụng tăng cũng chưa chắc giúp lợi nhuận tăng tương ứng; nếu tăng giá chỉ bù vào chi phí kim loại quý, năng lượng hay gia công ngoài thì biên lợi nhuận sẽ không nới rộng rõ rệt. Ngược lại, nếu tỷ lệ đặt hàng/đơn xuất liên tục trên 1, thời gian giao hàng tăng nhưng tỷ lệ hủy đơn ổn định, tỷ trọng sản phẩm cao cấp tăng lên, tỷ lệ đạt chuẩn cải thiện và công suất mới nâng đúng kế hoạch, thì lợi nhuận có cơ hội vượt qua sự thuận lợi ngắn hạn để trở thành chu kỳ lợi nhuận dài hơn.
II. Dự báo lợi nhuận mạnh nhưng không đồng đều giữa các công ty
Goldman Sachs dự báo tổng lợi nhuận hoạt động của các công ty được bao phủ là 27,031 nghìn tỷ yên cho FY3/27, tăng 36% so với cùng kỳ, cao hơn 9% so với đồng thuận Bloomberg; FY3/28 tiếp tục tăng lên 33,604 nghìn tỷ yên, tăng 24%, cao hơn đồng thuận 13%.Điều này cho thấy mô hình của bên bán đã không còn xem ngành này chỉ là phục hồi quý ngắn mà đã tính đến tăng trưởng dài của trung tâm dữ liệu AI, cung – cầu thắt chặt và cải thiện danh mục sản phẩm.
Nhưng xét riêng từng công ty, độ co giãn lợi nhuận không giống nhau.Murata có lợi thế về quy mô và dải sản phẩm MLCC cao cấp, Taiyo Yuden mạnh về tính co giãn chu kỳ, Ibiden nổi bật ở giá trị bo mạch đóng gói AI, Renesas quan trọng ở việc gỡ nút thắt công suất, còn Rohm vừa hưởng lợi từ phục hồi ngành vừa có biến động tái cấu trúc kinh doanh.
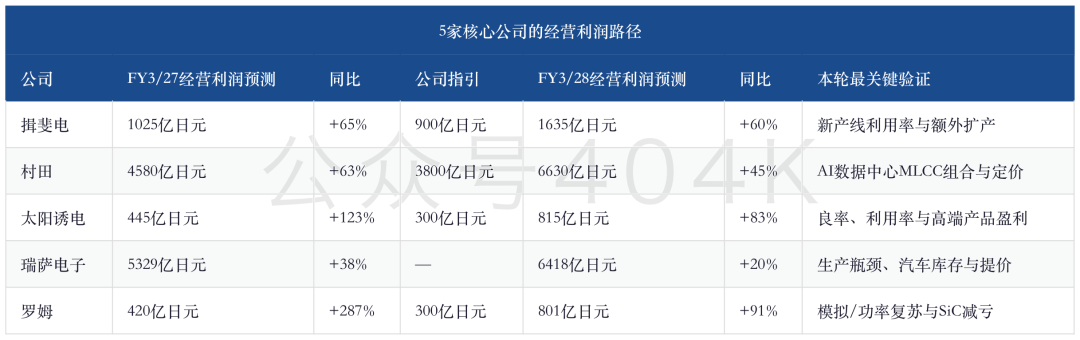
Renesas sử dụng năm tài khóa kết thúc tháng 12, bảng trên là FY12/26 và FY12/27; Goldman Sachs sử dụng lợi nhuận hoạt động theo chuẩn non-GAAP, còn đồng thuận Bloomberg chủ yếu theo GAAP, hai tiêu chuẩn này không thể so sánh % khác biệt trực tiếp để đánh giá “vượt kỳ vọng”.Khác biệt về chuẩn kế toán đặc biệt quan trọng: phần thay đổi của mô hình có thể đến từ cách định nghĩa, không hẳn là thay đổi vận hành.
Vận động quý cũng rất đáng theo dõi.Goldman Sachs dự báo lợi nhuận hoạt động của Ibiden quý 4-6 là 20,7 tỷ yên, sau đó tăng dần lên 24,3; 26,8 và 30,7 tỷ yên. Murata dự báo: 99,5 tỷ, 117,5 tỷ, 126 tỷ và 115 tỷ yên; Taiyo Yuden dự báo: 6,6 tỷ, 12,4 tỷ, 13,4 tỷ và 12,1 tỷ yên. Thị trường đang giao dịch dựa trên mức lợi nhuận tăng tiếp quý 7-12, không chỉ xem con số đẹp của quý 4-6. Nếu công ty chỉ đưa được một quý vượt trội nhưng không giải thích được các đơn hàng và công suất kế tiếp, giá cổ phiếu có thể phản ứng yếu dù lợi nhuận trên bảng đẹp.
III. Ibiden: Nhu cầu mạnh nhất, rào cản thực thi cao nhất
Ibiden là ví dụ rõ nhất cho “công suất quyết định lợi nhuận” trong báo cáo này.Goldman Sachs cho rằng dây chuyền mới tại nhà máy Ōno nửa sau FY3/27 có thể đạt hiệu suất cao hơn dự báo thận trọng của công ty, AI CPU, nền tảng Rubin, chip switch và khách hàng ASIC mới sẽ cùng hỗ trợ nhu cầu bo mạch ABF. Nếu hiệu suất vận hành tăng nhanh hơn dự kiến, các doanh nghiệp có chi phí cố định cao sẽ có biên lợi nhuận rất lớn; đó là lý do Goldman Sachs kỳ vọng lợi nhuận hoạt động năm FY3/27 tăng 65% yoy, FY3/28 tăng tiếp 60%.
Thông tin mới không chỉ ở đơn hàng mà cả đầu tư vốn.Công ty đã quyết định đầu tư 500 tỷ yên, bước tiếp theo là: Đầu tư này đã đủ đáp ứng lộ trình khách hàng hay cần mở rộng thêm; nếu mở rộng thêm, chi phí khấu hao và quá trình nâng cao tỷ lệ đạt chuẩn tăng có kéo lợi nhuận về sau hay không? Thị trường sẽ đồng thời đặt câu hỏi, mục tiêu lợi nhuận hoạt động 300 tỷ yên cho FY3/31 liệu còn là đỉnh hay sẽ còn được điều chỉnh tăng.
Có 4 điểm cần quan sát ở mặt sản phẩm.Thứ nhất, bo mạch Rubin có sản xuất đại trà đúng kế hoạch không; thứ hai, Agentic AI có thúc đẩy mạnh nhu cầu CPU; thứ ba, các hướng đóng gói cao cấp như EMIB-T có làm tăng giá trị Ibiden/cỗ máy không; thứ tư, khách mạng và hai khách hàng ASIC có giảm được sự phụ thuộc vào một nền tảng hay không. Chỉ có một điều đúng là chưa đủ, lý tưởng nhất là vừa tăng số khách, vừa tăng giá trị mỗi đơn, hiệu suất nâng lên, tỷ lệ đạt chuẩn cải thiện.
Tính theo giá ngày 23/7 là 18.075 yên, giá mục tiêu của Goldman Sachs là 25.500 yên, tương ứng mức tăng 41%; nhưng định giá mục tiêu tương đương P/E FY3/29 khoảng 40,2 lần, giá hiện tại là 28,5 lần.Định giá này không hề rẻ, đòi hỏi lợi nhuận hoạt động FY3/29 phải đạt 230 tỷ yên, vẫn tăng 41% yoy. Vấn đề phía Ibiden là rủi ro thay đổi lộ trình khách hàng, dây chuyền mới tăng công suất chậm, tỷ lệ đạt chuẩn thấp hoặc khấu hao cao hơn dự kiến; chưa cần đến khi nhu cầu AI giảm, tăng trưởng lợi nhuận có thể không đuổi kịp tiến độ hấp thụ định giá.
IV. MLCC: Murata chú trọng danh mục sản phẩm, Taiyo Yuden chú trọng tỷ lệ đạt chuẩn
Murata và Taiyo Yuden đều vào pha tăng trưởng MLCC, nhưng hai bên phải trả lời các bài toán khác nhau.Murata phải chứng minh sản phẩm cao cấp tiếp tục gia tăng ưu thế, Taiyo Yuden phải chứng minh vừa hưởng được phục hồi chu kỳ, vừa biến đơn hàng data center AI thành biên lợi nhuận cao hơn.
Murata có bốn điểm cốt lõi.Thứ nhất, tỷ lệ đặt hàng/đơn xuất, thời gian giao và tình trạng hủy đơn có xác thực nhu cầu thật hay chỉ do khách hàng đặt lặp lại; thứ hai, khách hàng có yêu cầu ký hợp đồng cung cấp dài tới 2027 hay không, đây là thước đo độ khan hiếm; thứ ba, tăng trưởng doanh số và biên lợi nhuận MLCC tại trung tâm dữ liệu AI trong quý 4-6, 7-9 và nửa sau năm có tiếp tục khả quan không; thứ tư, ngoài Nhật đã có nhà cung cấp tăng giá MLCC phổ thông, Murata trước đây chưa dự định tăng, nếu công suất cao cấp vẫn thiếu liệu có thay đổi chính sách giá hoặc quản lý đơn hàng không.
Động lực tăng của Murata không chỉ đến từ MLCC.Các sản phẩm như bộ chuyển đổi bus trung gian (IBC) trong nguồn máy chủ AI, cell pin dự phòng (BBU) cũng có thể tăng giá trị mỗi thiết bị. Hạn chế thực chất lại là cách phân phối tài nguyên nội bộ: thiết bị cao cấp, vật tư, nhân lực kỹ thuật và không gian dây chuyền nên ưu tiên cho ô tô, điện tử tiêu dùng hay data center AI. Nhu cầu lớn không có nghĩa là nhận hết các đơn, việc phân bổ tài nguyên khan hiếm cho sản phẩm biên cao mới quyết định trần lợi nhuận hoạt động.
Hướng cầu Taiyo Yuden giống Murata, nhưng ngưỡng xác thực lệch về khâu sản xuất.Goldman Sachs dự đoán lợi nhuận hoạt động FY3/27 là 44,5 tỷ yên, cao hơn hướng dẫn công ty 14,5 tỷ; thị trường cần xác thực phần chênh này là nhờ danh mục sản phẩm AI data center và cải thiện tỷ lệ đạt chuẩn, hay chủ yếu do nâng được hiệu suất. Kế hoạch công ty là tăng công suất khoảng 10% mỗi năm, nhưng nếu tỷ lệ đạt chuẩn MLCC cao cấp và biên lợi nhuận đơn vị không tăng tương ứng thì sản lượng tăng chỉ kéo thêm khấu hao, không đem lại lợi nhuận ngang bằng.
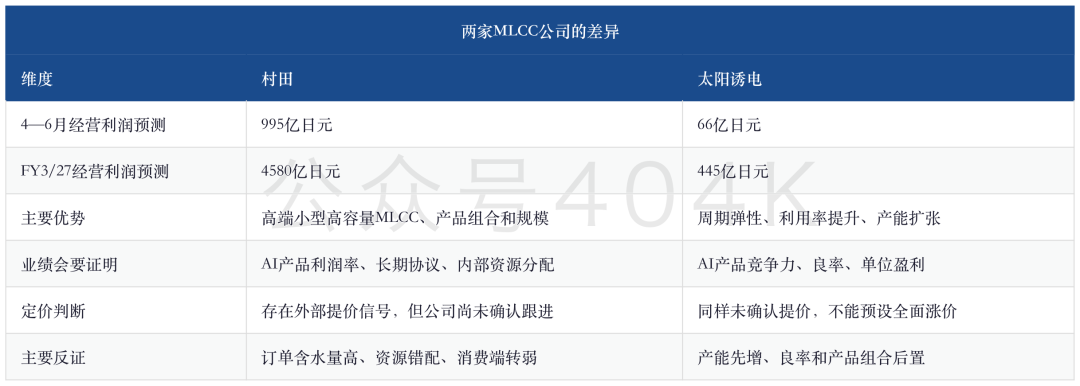
Định giá đã đặt kỳ vọng lớn vào độ co giãn của Taiyo Yuden.Goldman Sachs đặt giá mục tiêu 21.200 yên, cao hơn giá ngày 23/7 là 12.155 yên đến 74%; giá mục tiêu tương ứng P/E FY3/29 khoảng 30,8 lần, giá hiện tại là 17,7 lần. Giá mục tiêu Murata là 12.600 yên, cao hơn giá hiện tại 8.538 yên là 48%, P/E mục tiêu FY3/29 là xấp xỉ 30. Hai bên có định giá dài hạn khá tương đồng, nhưng nền lợi nhuận của Taiyo Yuden thấp hơn, độ dốc tăng cao hơn nên bất kỳ sai số nào về tỷ lệ đạt chuẩn hay nhu cầu cũng sẽ đem đến điều chỉnh dự báo lớn hơn.
V. Renesas và Rohm: Sự phục hồi bán dẫn phải vượt qua rào cản công suất và hội nhập
Cơ hội của Renesas nằm ở việc nhu cầu AI data center và ô tô hồi phục trùng với lộ trình tháo dần các nút thắt nguồn cung.Kế hoạch công ty là quý 7-9 tăng thiết bị thử nghiệm, sau đó nâng mua gia công wafer, tháng 1/2027 tăng công suất nội bộ. Nếu ba bước này diễn ra đúng lộ trình, thu nhập và biên lợi nhuận chip quản lý nguồn (PMIC), giao diện bộ nhớ và sản phẩm ô tô đều sẽ tiếp tục tăng.
Nhưng Renesas có nguy cơ dễ xuất hiện “tăng trưởng doanh thu nhưng không lý giải được lợi nhuận”.Ngành bộ định thời đã bán xong ngày 1/7/2026, cần tách ảnh hưởng chuyển nhượng và hoạt động liên tục; ngành ô tô phải kiểm tồn kho từng khu vực; đề cập tăng giá quý 7-12 của Goldman Sachs hiện mới là phương án tiềm năng, chưa thể tính trước là đã thực hiện. Bằng chứng hiệu quả là sau khi tăng công suất, thời gian giao hàng bình thường, biên lợi nhuận tăng, tồn kho ô tô không xấu đi, và tăng giá đủ bù cho chi phí gia công và nguyên vật liệu.
Rohm vừa đặt cược vào phục hồi ngành vừa vào tái cấu trúc nội bộ.Đơn hàng bán dẫn analog và công suất cải thiện từ đầu năm, nếu cung – cầu thắt chặt giúp giá tăng trở lại thì hành trình lợi nhuận hoạt động FY3/27 là 42 tỷ yên, FY3/28 là 80,1 tỷ yên sẽ có đường đi vững. Nhu cầu trung tâm dữ liệu AI còn có thể hỗ trợ mảng silicon carbide (SiC) hết lỗ trước FY3/28, sớm hơn kỳ vọng thị trường.
Vấn đề là bảng lợi nhuận của Rohm phải gánh thêm biến số M&A.Công ty đang DD (đánh giá kỹ lưỡng) mảng bán dẫn analog và công suất của Toshiba, chi phí giao dịch, phân bổ lợi thế thương mại, cấu trúc hội nhập và hiện thực hóa synergry đều ảnh hưởng tới lợi nhuận ròng cổ đông phổ thông; hợp tác mảng bán dẫn công suất với Mitsubishi Electric cũng cần rõ ranh giới. Goldman Sachs định giá mục tiêu 6.500 yên, cao hơn giá ngày 23/7 là 4.863 yên tới 34%, nhưng P/E target FY3/29 là 24,6 lần. Nếu SiC hết lỗ và sản phẩm analog truyền thống phục hồi được, mức định giá này hấp thụ được; nếu chi phí hội nhập đến trước, đồng bộ synergry đến sau thì cải thiện lợi nhuận hoạt động chưa chắc truyền sang lợi nhuận ròng một cách tương xứng.
30% nội dung còn lại có thể xem trên Cầu Tri Thức, báo cáo gốc và báo cáo tham khảo đã đăng trên Cầu Tri Thức, chào mừng tham gia
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Vé vào cửa 8 GW của lưới điện Texas đã hết! Bernstein: Trong bối cảnh điện khan hiếm, các công ty khai thác như IREN(IREN.US) sẽ trở thành chủ nhà cơ sở hạ tầng AI, cho thuê để thu lợi
Danh sách nền tảng cơ sở đầu tiên của ERCOT đã được công bố, với 8 gigawatt điện năng được xác nhận; Bernstein dự đoán sự khan hiếm sẽ đẩy giá thuê tăng lên, đánh giá cao sáu cổ phiếu như IREN, CIFR.

Cổ điển không bao giờ lỗi thời! Berkshire dự định tăng tỷ lệ sở hữu tại năm tập đoàn thương mại lớn của Nhật Bản, “dòng tiền mạnh + chia cổ tức + mua lại cổ phiếu” giữ chặt vốn dài hạn
Theo ông Okafuji Masahiro, Chủ tịch Hiệp hội Thương mại Đối ngoại Nhật Bản, Berkshire Hathaway đang xem xét việc tăng tỷ lệ sở hữu cổ phần tại các công ty thương mại Nhật Bản. Berkshire Hathaway hiện đang nắm giữ hơn 10% cổ phần của Mitsubishi Corporation, Sumitomo Corporation, Mitsui & Co., Ltd., Marubeni Corporation và Itochu Corporation, và có thể sẽ tiếp tục tăng tỷ lệ sở hữu tại những công ty này.

Fed tăng lãi suất, thị trường chứng khoán châu Á - Thái Bình Dương khởi sắc, chỉ số chứng khoán Tokyo tăng 1%, thị trường trái phiếu chịu áp lực, giá vàng và bạc phục hồi
Sau khi thị trường tiêu hóa tác động của việc tăng lãi suất, hợp đồng tương lai chứng khoán Mỹ đã ổn định trước tiên sau giờ giao dịch, tạo động lực tâm lý cho thị trường châu Á - Thái Bình Dương. Chỉ số Nikkei 225 từng mở cửa tăng 0,9%, sau đó mức tăng giảm xuống còn 0,18%. Các chỉ số chứng khoán chính của Hàn Quốc mở cửa tăng nhưng sau đó giảm nhẹ. Lợi suất trái phiếu chính phủ Úc kỳ hạn 10 năm giảm nhẹ 2 điểm cơ bản. Giá vàng phục hồi tăng 0,3%, tiến sát mốc 4.300 USD.
Giá tiền điện tử
Thêm


