
Corning đã công bố một báo cáo tài chính "hoàn hảo", nhưng thị trường lại muốn cho điểm âm

Corning đã công bố kết quả kinh doanh trước giờ mở cửa vào thứ Ba mà đủ để hầu hết CEO tự tin bước vào cuộc họp cổ đông. Doanh thu cốt lõi quý 2 đạt 4,74 tỷ USD, tăng 17% so với cùng kỳ năm trước, vượt dự báo đồng thuận của các nhà phân tích là 4,61 tỷ USD. Lợi nhuận cốt lõi trên mỗi cổ phiếu đạt 0,78 USD, tăng 30% so với cùng kỳ, cũng vượt dự báo là 0,76 USD.
Phần mạnh nhất của báo cáo tài chính này đến từ mảng truyền thông quang học: bộ phận này đạt doanh thu quý 2 là 2,07 tỷ USD, tăng 32% so với cùng kỳ. Riêng mảng mạng doanh nghiệp tăng tới 65% — còn tốc độ tăng trưởng sản phẩm liên quan đến AI tạo sinh, theo chính lời Corning, là "nhanh hơn đáng kể". Dù không công bố con số cụ thể, nhưng bạn có thể hình dung được đó là một đường cong tăng trưởng như thế nào.
Trong quý này, Corning cũng đã chốt được hai hợp đồng lớn đủ để giúp hãng giữ vững vị trí trong câu chuyện AI.
Amazon đã ký một thỏa thuận kéo dài nhiều năm với giá trị hàng tỷ USD, nơi Corning sẽ cung cấp cáp quang, dây cáp quang và giải pháp kết nối toàn diện cho quá trình mở rộng trung tâm dữ liệu khắp nước Mỹ của Amazon. Nvidia cũng thiết lập quan hệ hợp tác lâu dài với Corning, công ty cam kết sẽ mở rộng năng lực sản xuất kết nối quang tại Mỹ lên gấp mười lần và tăng công suất sản xuất sợi quang hơn 50%, nhằm đáp ứng tốc độ xây dựng các nhà máy AI.
Khi hai thỏa thuận này được kết hợp, điều đó có nghĩa là mối quan hệ giữa Corning và hạ tầng AI đã không còn chỉ dừng ở mức "nhà cung cấp" — mà đang phát triển thành dạng hợp tác cộng sinh chiến lược. Chính tính chất khan hiếm này là cơ sở khiến thị trường sẵn sàng điều chỉnh định giá từ ngành sản xuất truyền thống sang nhóm cổ phiếu công nghệ cho Corning.
Vấn đề là, khi bạn đã thu hút được câu chuyện đến mức này, thị trường sẽ không còn xem xét bạn đã đạt được những gì, mà sẽ cân đo xem bạn có vượt qua những gì mà mọi người đã tính toán cho bạn hay không.
Corning đưa ra dự báo quý 3: doanh thu cốt lõi từ 4,9 đến 5 tỷ USD, lợi nhuận cốt lõi trên mỗi cổ phiếu từ 0,85 đến 0,89 USD. EPS thì không có gì phải chê — giá trị trung bình là 0,87 USD tương đương tăng trưởng 28% so với cùng kỳ, cao hơn hẳn dự báo của giới phân tích là 0,83 USD.
Nhưng xét về doanh thu thì lại khá nhạy cảm. Dự báo đồng thuận của các nhà phân tích cho quý 3 ở mức khoảng 5 tỷ USD, và giới hạn trên của Corning vừa khít con số này, giá trị trung bình là 4,95 tỷ USD thực tế còn thấp hơn mức kỳ vọng tâm lý của thị trường.
Với khuôn khổ định giá khi dự báo EPS cả năm đã lên tới 3,18 USD, P/E forward vượt 44 lần, thì giá trị trung bình thấp hơn kỳ vọng đã là một vấn đề. Không phải kết quả tệ — mà là định giá quá cao.
Sự mở rộng định giá của Corning có lý do riêng của nó.
Tại Ngày nhà đầu tư tháng 5, ban lãnh đạo đã điều chỉnh mạnh kế hoạch Springboard: doanh thu thường niên dự kiến đạt 20 tỷ USD vào cuối năm nay, đạt 30 tỷ USD cuối 2028, và 40 tỷ USD cuối 2030; từ quý 4/2026 đến quý 4/2030, mục tiêu tăng trưởng kép hàng năm về doanh thu là 19%, còn lợi nhuận tăng trưởng nhanh hơn doanh thu. Kết hợp các thỏa thuận liên tiếp với Amazon và Nvidia, thị trường nhanh chóng tái định giá Corning từ "nhà sản xuất kính đặc biệt" thành "nhà cung cấp cốt lõi cho hạ tầng AI".
Mức độ tái định giá này thể hiện rất rõ qua diễn biến giá cổ phiếu. Từ khoảng 87 USD lúc đầu năm, tăng vọt lên đỉnh lịch sử 271,78 USD vào cuối tháng 6. Dù hơn một tháng trở lại đây giá giảm gần một nửa, đóng cửa ở 143 USD vào thứ Hai, nhưng từ đầu năm đến nay vẫn tăng hơn 60%.
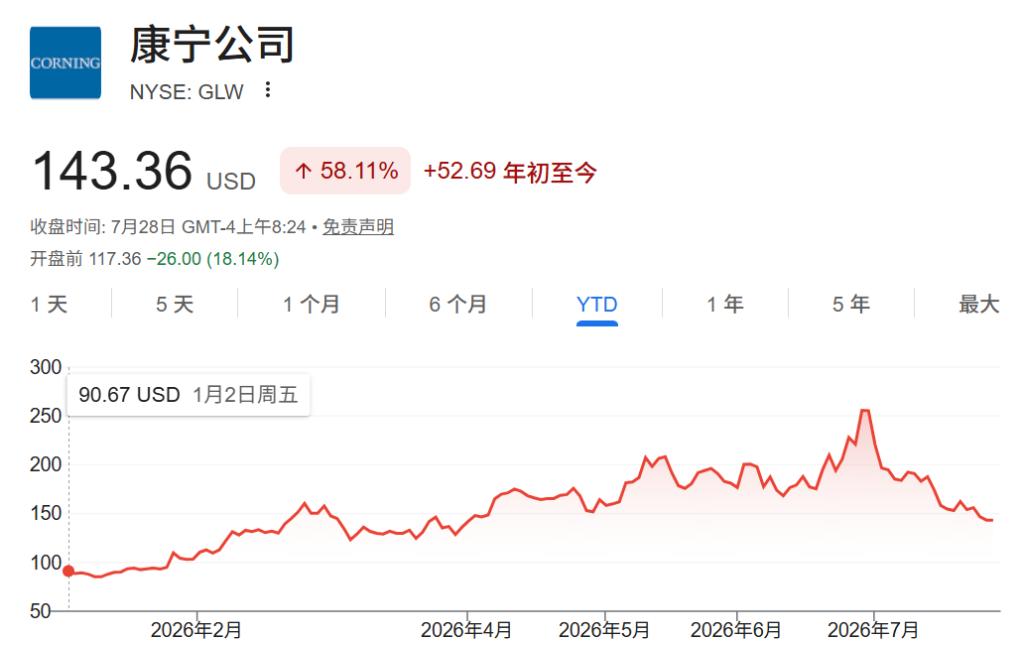
Điều này có nghĩa là gì? Nghĩa là báo cáo tài chính của Corning không còn chỉ cạnh tranh với "chính mình của cùng kỳ năm trước", mà đang cạnh tranh với một khuôn định giá đã phản ánh đầy đủ siêu chu kỳ Capex AI.
Tăng trưởng truyền thông quang học 32% đã đủ chưa? Đối với một công ty sản xuất vật liệu truyền thống P/E 40 thì thật xa xỉ. Nhưng với một doanh nghiệp đã được định giá như một cổ phiếu tăng trưởng AI, giá mục tiêu đồng thuận còn trên 215 USD, thì báo cáo này rốt cuộc cũng chỉ là "đúng như kỳ vọng".
Đây chính là điều khiến thị trường hiện rất phân vân. Hiện có 16 nhà phân tích ở Phố Wall theo dõi Corning, 9 khuyến nghị mua vào, 7 giữ, giá mục tiêu đồng thuận khoảng 220 USD. Dù có vẻ còn hơn 50% tiềm năng tăng giá lý thuyết từ mức hiện tại, nhưng rõ ràng thị trường không mua câu chuyện này — các tổ chức bán ròng liên tục kể từ khi cổ phiếu đạt đỉnh tháng 6, tỷ lệ khuyến nghị mua cũng giảm từ 76% đầu năm xuống còn 70%.
Sự khác biệt thực sự của thị trường nằm ở câu hỏi không thể né tránh: Corning rốt cuộc nên được nhìn nhận như một công ty nguyên vật liệu có tính chu kỳ, hay một công ty tăng trưởng cấu trúc AI?
Nếu là vế trước, P/E 44 lần là bong bóng. Nếu là vế sau, trong bối cảnh Capex AI vẫn tăng tốc, thì vẫn có thể trụ được. Nhưng mức định giá hiện tại của thị trường lại đang nói với mọi người một điều — chúng tôi vẫn chưa bị hoàn toàn thuyết phục.
Báo cáo tài chính không thiếu những yếu tố làm yên tâm. Các chỉ số biên lợi nhuận thực tế khá tốt. Biên lợi nhuận gộp cốt lõi đạt 39,6%, tăng 120 điểm cơ bản so với cùng kỳ. Biên lợi nhuận hoạt động cốt lõi đạt 20,9%, tăng 190 điểm cơ bản, đây là hiệu suất đòn bẩy hoạt động tốt nhất qua chín quý của Corning. Tỷ suất sinh lời trên vốn đầu tư cốt lõi đạt 14,9%, tăng 180 điểm cơ bản. Dòng tiền tự do điều chỉnh đạt 1,42 tỷ USD. Chín quý liên tiếp tăng trưởng tốt so với cùng kỳ, chính sự ổn định này đã phần nào trả lời câu hỏi về "cổ phiếu chu kỳ hay cổ phiếu tăng trưởng".
Mảng năng lượng mặt trời lại giống như một tấm phiếu hứa hẹn đang được in dở.
Doanh thu quý 2 tăng 90% so với cùng kỳ, nhưng do trong quý này nhà máy tấm wafer silicon phải bảo trì kéo dài và nâng cấp thiết bị — bao gồm chuyển sang hệ thống cung cấp điện lâu dài — nên mảng lợi nhuận chịu ảnh hưởng tiêu cực. Ban lãnh đạo cam kết lợi nhuận mảng năng lượng mặt trời sẽ cải thiện trong quý 3, và mục tiêu cuối cùng là đạt doanh thu trên 3 tỷ USD/năm, "với biên lợi nhuận và dòng tiền mạnh mẽ". Nhưng cho đến khi thực sự thấy cải thiện biên lợi nhuận, thì mảng này trong mô hình định giá chỉ như một quyền chọn mua, chưa phải giá trị đã hiện thực hóa.
Trở lại với mấu chốt. Câu chuyện AI của Corning là thật, cấu trúc khách hàng và chất lượng đơn hàng trong mảng truyền thông quang học đều vững chắc, tốc độ cải thiện biên lợi nhuận chứng minh sức mạnh đòn bẩy hoạt động. Tuy nhiên, cuộc chơi thị trường hiện tại không còn nằm ở "câu chuyện có thật không".
Khi một cổ phiếu tăng gấp ba lần chỉ sau sáu tháng, bất kỳ báo cáo tài chính nào không vượt xa kỳ vọng về số liệu — dù bản thân kết quả rất đẹp — đều có thể bị định giá điều chỉnh lại trong ngắn hạn. Bản thành tích Corning công bố vào thứ Ba cuối cùng chưa làm được điều đó. Nó không phải là báo cáo xấu, chỉ là chưa đẹp đến mức khiến mọi người quên mất nó đắt đến thế nào.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Ngân hàng Trung ương Anh giữ nguyên lãi suất, đẩy mạnh thu hẹp bảng cân đối với mức độ vượt kỳ vọng
Ngân hàng trung ương Anh vào thứ Năm đã thông báo giữ nguyên lãi suất cơ bản ở mức 3,75%, phù hợp với dự đoán chung của thị trường.
Tầm quan trọng vượt qua quyết định lãi suất! Các nhà đầu tư trái phiếu chú ý tới kế hoạch QT của Ngân hàng Trung ương Anh
Đối với các nhà đầu tư trái phiếu, họ quan tâm nhiều hơn đến kế hoạch thắt chặt định lượng (QT) của Ngân hàng Trung ương Anh trong năm tới, thay vì quyết định về lãi suất vào thứ Năm.
Giá tiền điện tử
Thêm


