
Bàn giao dịch của JPMorgan “chính xác nhất năm 2026” lại thay đổi: Kết thúc quan điểm lạc quan từ tháng 6, chuyển sang thận trọng chiến thuật đối với thị trường chứng khoán Mỹ

Bàn giao dịch tình báo thị trường của JPMorgan đã thu hút sự chú ý rộng rãi trong năm nay nhờ chuỗi phán đoán chính xác các điểm xoay của thị trường, hiện nay lại tiếp tục điều chỉnh quan điểm — từ lạc quan chuyển sang “thận trọng/ trung lập về mặt chiến thuật”, lý do là sự gia tăng bất định trong lộ trình chính sách của Fed, định vị thị trường đang quá chật chội, áp lực mùa vụ và yếu tố động lượng điều chỉnh mạnh.
Đội ngũ này trong bản tin buổi sáng mới nhất cho biết, nền tảng cơ bản của thị trường chứng khoán nhìn chung vẫn ổn định, nhưng trong 2-3 tuần tới sẽ có nhiều biến số ngắn hạn tác động, thị trường khả năng cao sẽ đi vào trạng thái đi ngang và dao động. Dù chỉ số tổng thể chưa chắc sẽ điều chỉnh mạnh, nhưng “diễn biến rung lắc ở các chỉ số thành phần nhỏ và cổ phiếu đơn lẻ sẽ không phải điều bất ngờ”.
Bàn giao dịch Market Intel của JPMorgan do Andrew Tyler dẫn dắt, tập trung phục vụ khách hàng tổ chức, có cách tiếp cận khác biệt so với bộ phận phân tích bán hàng truyền thống. Theo ZeroHedge, đội này có thành tích dự đoán thị trường năm 2026 rất ấn tượng: đầu năm kiên định lạc quan, sau đó kịp thời chuyển sang “thận trọng chiến thuật” rồi thậm chí là bi quan khi giá hàng hóa tăng vọt do xung đột Mỹ-Iran; vài tuần sau đóng vị thế bán, chuyển về trung lập trước đáy tháng 3; khi thị trường tăng tốc trong giai đoạn tháng 4-6 lại quay lại góc nhìn tích cực, và chuyển trung lập gần đỉnh; sau lần điều chỉnh nhỏ giữa tháng 6 tiếp tục chuyển sang tích cực chiến thuật.
Lần này là một sự thay đổi quan trọng nữa của đội trong năm, cũng là lần hạ cấp quan điểm đầu tiên kể từ khi chuyển sang lạc quan giữa tháng 6.
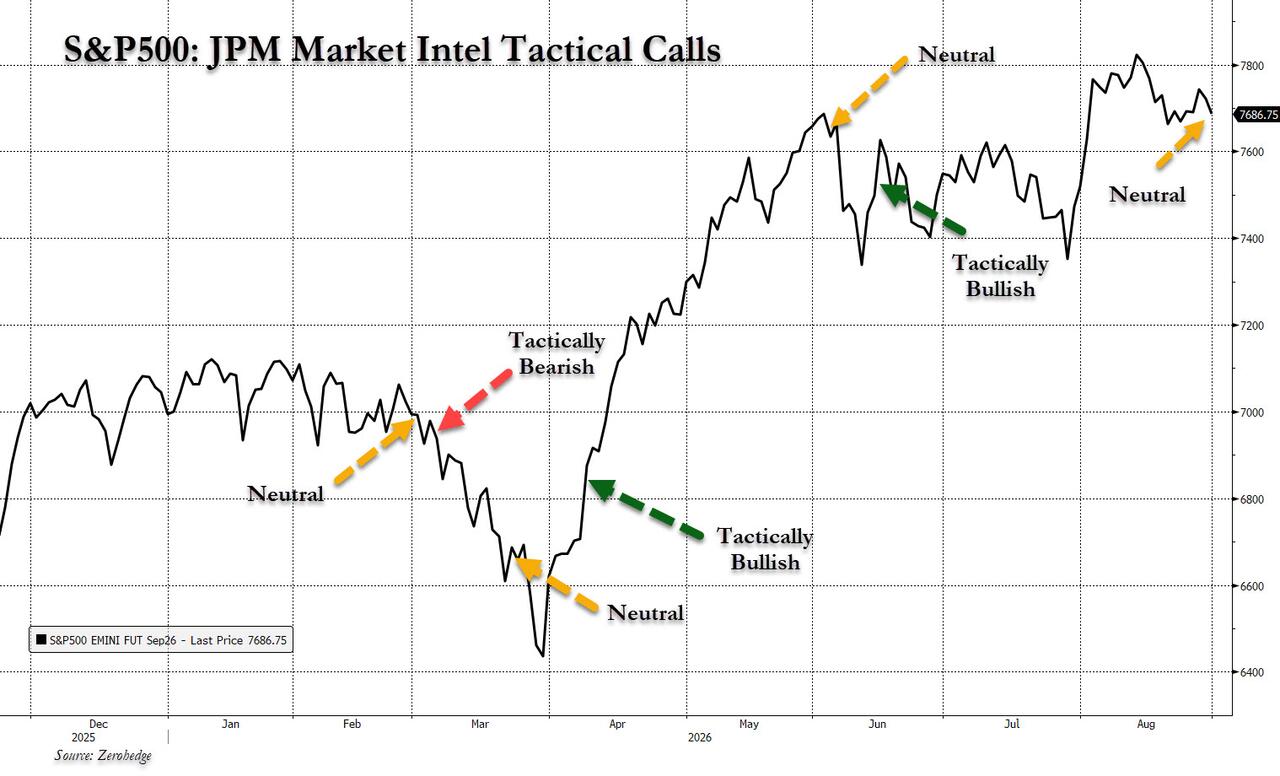
Chính sách của Fed trở thành biến số lớn nhất
Yếu tố chính dẫn đến sự chuyển đổi quan điểm của đội là việc tái định giá kỳ vọng chính sách của Fed. Theo phân tích bài phát biểu của Chủ tịch Fed Walsh tại Jackson Hole, những tín hiệu then chốt gồm: Thị trường lao động đã đạt mức đầy đủ việc làm, lạm phát vẫn cao, Fed sẽ sử dụng PCE làm tiêu chí đo lạm phát, công cụ đối phó là lãi suất quỹ liên bang chứ không phải thu hẹp bảng cân đối, và điều kiện tài chính hiện tại chưa thật sự là thắt chặt.
Các phát biểu trên khiến cuộc họp lãi suất tháng 9 trở thành “cuộc họp nóng”. Xác suất tăng lãi suất ngày 9 tháng 9 ngụ ý bởi thị trường trái phiếu đã tăng từ khoảng 35% lên gần 58%. Đội ngũ này nhấn mạnh, dữ liệu việc làm phi nông nghiệp (NFP) tuần này và CPI ngày 11 tháng 9 tới sẽ là những đầu vào then chốt, trong đó CPI là quan trọng hơn cả.
Sáu lý do củng cố chuyển hướng chiến thuật
Ngoài yếu tố Fed, đội thị trường này liệt kê thêm năm lý do bổ sung dẫn tới việc điều chỉnh quan điểm.
Về thị trường định vị, nhóm tình báo định vị của JPMorgan cảnh báo tín hiệu hiện chưa rõ ràng, kinh nghiệm lịch sử chỉ ra 3-4 tuần tới thị trường sẽ rung lắc, không thể kỳ vọng một cú bật mạnh của yếu tố động lượng.
Về chênh lệch tín dụng, hai tuần sau dịp Lễ Lao động thường là cao điểm phát hành trái phiếu tín dụng, kéo giãn chênh lệch lãi suất, tạo áp lực lên thị trường cổ phiếu. Giao dịch liên quan AI thời gian gần đây cũng bị ảnh hưởng bởi CDS gia tăng, nguy cơ này cần quan tâm sát sao.
Về mùa vụ, lịch sử tháng 9 là tháng kém hiệu quả nhất với S&P 500, còn trong các năm bầu cử giữa nhiệm kỳ thường là yếu trước bầu cử, hồi phục mạnh sau bầu cử — kể từ 1990, sau ngày bầu cử giữa nhiệm kỳ, S&P 500 trung bình tăng trưởng lần lượt 5,4%, 11,4%, 12,5% và 14,7% sau 3 tháng, 6 tháng, 9 tháng và 12 tháng, tỷ lệ chiến thắng dao động 78%-100%.
Về yếu tố động lượng điều chỉnh, chỉ số động lượng JPMPURE của JPMorgan đã giảm hơn 21% so với đỉnh lịch sử tháng 6, chỉ số động lượng “cổ điển” JPPQMO giảm gần 34%, đều vượt ngưỡng điều chỉnh điển hình 10%-15%.
Về báo cáo tài chính AVGO, đội nhận xét rằng dù kết quả có ấn tượng, cũng khó thúc đẩy giá cổ phiếu của các nhóm AI, lưu trữ và bán dẫn tăng đáng kể.
Mua NDX, bán RTY, chú ý cổ phiếu ngân hàng lớn
Về chiến lược cụ thể, đội khuyến nghị bắt đầu bằng mua Nasdaq 100 (NDX), bán Russell 2000 (RTY). Trong ngành công nghệ, xét tới việc cổ phiếu AI, lưu trữ hay bán dẫn khó duy trì hấp lực mua, “bộ 7 quyền lực” (Mag7) là sự lựa chọn hàng đầu gần đây; nhóm phần mềm vẫn hấp dẫn, đặc biệt nếu bán dẫn tiếp tục giảm. Cổ phiếu vốn hóa vừa và nhỏ (SMID-caps) nhiều khả năng sẽ bị tụt lại trong đợt điều chỉnh chiến thuật này.
Về cổ phiếu chu kỳ, nếu dữ liệu ISM tuần này vượt kỳ vọng, một số nhóm chu kỳ vẫn có thể thể hiện, trong đó ngân hàng lớn hưởng lợi nhờ kịch bản tăng trưởng kinh tế và điều kiện tài chính nới lỏng, còn nhóm tiêu dùng không thiết yếu hấp dẫn khi giá năng lượng hạ nhiệt. Nhóm phòng thủ y tế lịch sử ghi nhận hiệu quả tốt nhất trước bầu cử giữa nhiệm kỳ.
Về công cụ phòng vệ, đội này lạc quan với việc bán khống ETF tín dụng và mua sản phẩm VIX. Trước khi kết thúc cuộc họp Fed ngày 16 tháng 9, giao dịch “USD suy yếu” sẽ gặp nhiều lực cản, khuyến nghị chuyển vị thế tiền mặt thành phái sinh. Ngoài ra, hai rủi ro ngoại vi cần theo sát: một là quan hệ Mỹ-Iran có đạt thỏa thuận hay có diễn biến mới gây tăng giá dầu hay không; hai là tranh chấp thương mại Mỹ-Canada liệu có bị đẩy lên căng thẳng hơn không.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Tối nay, "tăng lãi suất nhưng giữ thái độ ôn hòa"?
Cục Dự trữ Liên bang gần như chắc chắn sẽ tăng lãi suất đêm nay, nhưng điều quan trọng là “sau khi tăng sẽ nói gì”. Citi mô tả lần này là một “điều chỉnh nhẹ”, ám chỉ rằng không nhất thiết phải tiếp tục tăng lãi suất trong tương lai, nhưng cảnh báo nếu Chủ tịch Walsh không đưa ra định hướng rõ ràng thì thị trường sẽ biến động mạnh; Goldman Sachs cho rằng đợt tăng lãi suất này thiếu cơ sở kinh tế vững chắc, lạm phát chỉ là yếu tố tạm thời và dự đoán đây sẽ là một “đợt tăng lãi suất không có tín hiệu”.
JPMorgan: "Tác động của mã nguồn mở" và "an ninh AI" không phải là vấn đề, chi tiêu vốn vẫn còn dư địa trong hai năm tới, thiết bị bán dẫn sẽ trở thành "nút thắt cổ chai" mới
JPMorgan cho rằng mô hình mã nguồn mở không phải là mối đe dọa, những tác động từ quy định chỉ mang tính ngắn hạn và đòn bẩy của các nhà cung cấp dịch vụ đám mây vẫn còn thấp—các yếu tố cơ bản trong đầu tư vào sức mạnh tính toán không thay đổi. Dự báo chi tiêu vốn của bảy ông lớn công nghệ sẽ tăng từ 443 tỷ USD vào năm 2025 lên 1.577 nghìn tỷ USD vào năm 2027. Thiết bị bán dẫn sẽ trở thành nút thắt cốt lõi trong chuỗi cung ứng, trong khi ngành gia công chip và đóng gói tiên tiến sẽ bước vào một chu kỳ tăng giá mới.
Giám đốc Micron: Lưu trữ quyết định giới hạn AI, công suất sản xuất tăng đáng kể sẽ đến sau năm 2028
Giám đốc cấp cao của Micron, Sumit Sadana, cho biết băng thông và dung lượng bộ nhớ đã trở thành yếu tố cốt lõi quyết định giới hạn hiệu suất của hệ thống AI. Trước sự mất cân đối giữa cung và cầu, Micron dự kiến sẽ nâng chi tiêu vốn lên hơn 45 tỷ USD cho năm tài chính 2027, tuy nhiên do độ phức tạp của quy trình sản xuất, năng lực sản xuất mới thực sự sẽ được giải phóng vào năm 2028. Ngoài ra, các thỏa thuận cung cấp dài hạn đang tái cấu trúc mô hình kinh doanh của ngành, và robot hình người sẽ kích hoạt một làn sóng nhu cầu khổng lồ tiếp theo.
Goldman Sachs cảnh báo khách hàng hàng đầu: Giao dịch theo động lực AI xuất hiện vết nứt chưa từng có, khuyến nghị phòng ngừa rủi ro
Goldman Sachs đã đưa ra cảnh báo hiếm hoi tới các khách hàng hàng đầu: Cấu trúc động lượng liên quan đến AI đang xuất hiện những vết nứt sâu—rổ chủ đề AI đã giảm gần 45% kể từ mức đỉnh, khoảng cách hiệu suất trong ngày giữa động lượng ngắn hạn và dài hạn đạt mức cao nhất trong 5 năm, dòng tiền đang rút nhanh khỏi lĩnh vực bán dẫn để chuyển sang phần mềm. Goldman Sachs khuyến nghị rõ ràng các nhà đầu tư đang nắm giữ vị thế liên quan đến AI nên bắt đầu các biện pháp phòng ngừa rủi ro.
Giá tiền điện tử
Thêm


