
Xác suất tăng lãi suất lên đến 66,4%, giá vàng vượt mức, thị trường bắt đầu thiếu tiền

Huitong News ngày 1 tháng 9—— Phát biểu diều hâu của Fed kết hợp với sự suy giảm mua trái phiếu Mỹ đã thúc đẩy lãi suất tăng và kìm hãm giá vàng, khiến giá vàng trong ngắn hạn giảm mạnh hơn.
Trong phiên giao dịch châu Á - Âu ngày thứ Ba (1 tháng 9), giá vàng tiếp tục giảm, hiện đã giảm hơn 1,7% và đang giao dịch quanh mức 4373.
Fed phát ra tín hiệu diều hâu tạo ra kỳ vọng thắt chặt thanh khoản, vàng là tài sản không sinh lãi, cộng với việc nhà đầu tư nước ngoài giảm sở hữu trái phiếu Mỹ làm tăng mặt bằng lãi suất, hai động lực này cùng nâng cao chi phí cơ hội nắm giữ vàng, tăng rủi ro điều chỉnh giá vàng, đồng thời ETF vàng cũng chịu áp lực.
Jackson Hole phát ra tín hiệu diều hâu: Kỳ vọng thắt chặt chính sách tiền tệ kìm hãm giá vàng
Chủ tịch Fed, Kevin Walsh, với bài phát biểu có xu hướng diều hâu tại hội nghị Jackson Hole đã trở thành nguyên nhân trực tiếp đè nén giá vàng gần đây.
Ông Walsh cho biết, lạm phát tại Mỹ vẫn chưa có dấu hiệu giảm đáng tin cậy, mức lạm phát PCE và CPI vẫn cao hơn mục tiêu chính sách 2%, điều kiện tài chính hiện tại vẫn chưa đủ thắt chặt để chống lại lạm phát cao, Fed không loại trừ khả năng tiếp tục tăng lãi suất, chính sách sẽ ưu tiên ổn định giá cả thay vì hỗ trợ tăng trưởng kinh tế.
Quan điểm này đã mạnh mẽ thúc đẩy kỳ vọng thị trường rằng Fed sẽ tiếp tục tăng lãi suất vào tháng 9 và tháng 12.
Kỳ vọng tăng lãi suất mạnh lên sẽ có lợi cho đồng USD, trong khi vàng vốn không sinh ra lợi suất lãi, khi lợi suất từ trái phiếu Mỹ tăng lên thì sức hút tương đối của vàng giảm, kỳ vọng thắt chặt thanh khoản do chính sách tiền tệ sẽ trực tiếp đè nặng lên giá vàng.
Cơ cấu nhà đầu tư trái phiếu Mỹ thay đổi mạnh: Dòng vốn ngoại rút lui đẩy mặt bằng lãi suất lên cao
Bên cạnh chính sách từ Fed, thị trường trái phiếu Mỹ đang có sự thay đổi cơ cấu, cộng hưởng cùng kỳ vọng tăng lãi suất, tiếp tục đẩy tăng mặt bằng lãi suất toàn thị trường.
Tỷ trọng trái phiếu chính phủ Mỹ có thể giao dịch do nhà đầu tư nước ngoài nắm giữ đã giảm xuống 40%, thấp hơn đỉnh 50% trước khủng hoảng năm 2008.
Trước kia, lực mua chủ yếu trái phiếu Mỹ là từ các ngân hàng trung ương nước ngoài như Trung Quốc, Nhật Bản; hiện tại quy mô nắm giữ của nhà đầu tư cá nhân nước ngoài gần gấp đôi các chủ nợ chính thức.
Vốn tư nhân nhạy cảm hơn với các cú sốc vĩ mô, tâm lý rủi ro nên sẽ khuếch đại biến động giá và lợi suất trái phiếu Mỹ.
Trong 12 tháng qua, Trung Quốc tiếp tục giảm dự trữ trái phiếu Mỹ thêm 13%, Nhật Bản giữ ở mức ổn định; các trung tâm tài chính châu Âu như Anh, Bỉ, Luxembourg, Ireland ghi nhận mức tăng ròng nắm giữ, nguồn tăng chủ yếu từ nhà đầu tư tư nhân toàn cầu.
Thâm hụt ngân sách Mỹ lên tới 6% GDP, cộng với các nhân tố chính sách đối ngoại, không ít tổ chức nhận thấy cấu trúc tài sản USD của mình đã quá lớn và bắt đầu chủ động giảm tiếp xúc với trái phiếu Mỹ.
Dòng vốn nước ngoài không rút khỏi thị trường trái phiếu Mỹ một cách hoảng loạn, mà là quá trình rút vị thế từ từ.
Tuy nhiên, lực mua từ khối ngoại suy yếu sẽ làm tăng premium kỳ hạn của trái phiếu Mỹ, nâng mặt bằng lãi suất chung.
Dù Fed không tăng lãi suất tiếp, lợi suất trái phiếu Mỹ tăng vẫn sẽ làm chi phí cơ hội của vàng (không sinh lãi) tăng lên, gây áp lực lên giá vàng.
Thị trường cũng có các yếu tố phòng ngừa rủi ro: thanh khoản trái phiếu của các nền kinh tế phát triển khác khó có thể thay thế trái phiếu Mỹ, các tổ chức nợ dài hạn toàn cầu vẫn phụ thuộc cao vào trái phiếu Mỹ là công cụ cân đối kỳ hạn;
Hoạt động mua lại trái phiếu của Bộ Tài chính Mỹ cũng có thể giúp giảm bớt áp lực tăng lợi suất dài hạn, nhưng trong ngắn hạn khó có thể bù đắp hoàn toàn đà tăng lãi suất do nhà đầu tư tư nhân giảm nắm giữ gây ra.
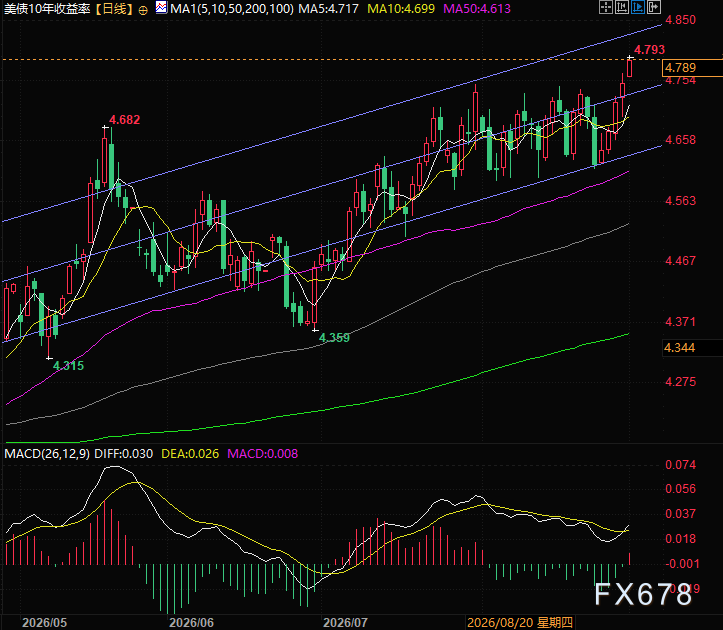
(Biểu đồ lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm, nguồn: Yihuitong)
Khối lượng giao dịch tăng mạnh Giá vàng vào giai đoạn biến động mạnh
Bart Melek, Trưởng bộ phận nghiên cứu hàng hóa của TD Securities, dự báo đến cuối năm nay, giá vàng sẽ dao động trở lại trong khoảng 4200-4700 USD.
Theo thống kê của các tổ chức nghiên cứu, trong ba tháng qua, 5 trong số 13 tổ chức đầu tư tăng vị thế ETF vàng trong khi 8 tổ chức giảm vị thế, cho thấy giới đầu tư chuyên nghiệp vẫn có cái nhìn thận trọng và phân hóa về triển vọng vàng.
Báo cáo vị thế vàng của COT cho thấy các tổ chức và nhà đầu tư cá nhân liên tục gia tăng vị thế vàng gần đây, cả vị thế mua và bán đều ở mức cao nhất gần đây, phản ánh sau khi giá vàng tăng mạnh thì bất đồng ngày càng lớn, dễ dẫn đến các phiên tăng giảm mạnh, tức là biến động có thể khuếch đại cả hai chiều.
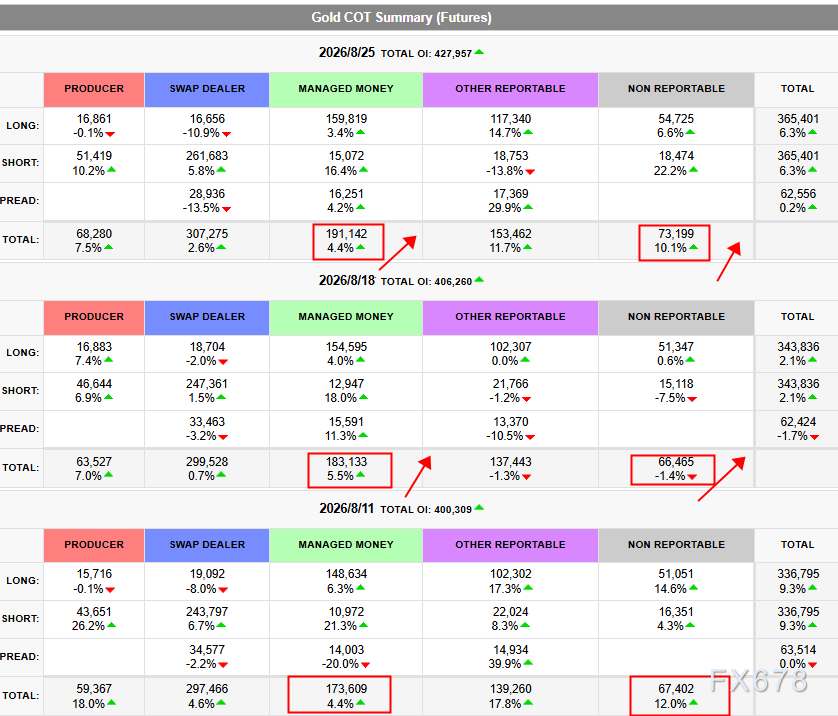
(Bảng vị thế vàng CFTC, nguồn: CME)
Tóm tắt logic: Lãi suất ngắn hạn chiếm ưu thế, câu chuyện tín dụng USD nhường chỗ cho chi phí cơ hội thực tế
Fed phát biểu diều hâu, tạo kỳ vọng về thắt chặt thanh khoản chính sách tiền tệ;
Dòng tiền mua trái phiếu Mỹ từ nước ngoài suy giảm, thúc đẩy mặt bằng lãi suất đi lên, lãi suất thực tế tăng mạnh.
Cả hai yếu tố cùng nâng chi phí cơ hội nắm giữ vàng (không sinh lãi), tuy nhiên lãi suất quá cao sẽ kìm hãm hoạt động tài khóa toàn cầu cũng như các hoạt động kinh tế bình thường, vì vậy lãi suất sẽ không thể tăng mãi, cú sốc tăng lãi suất ngắn hạn thực chất lại giúp vàng sớm chạm đáy giai đoạn.
Về dài hạn, việc nước ngoài liên tục giảm sở hữu trái phiếu Mỹ làm suy yếu tín dụng USD vốn là câu chuyện có lợi cho vàng, nhưng do ảnh hưởng từ chi tiêu vốn vào AI, thị trường liên tục thiếu thanh khoản, mặt bằng tiền tệ không dồi dào cũng kìm hãm giá vàng.
Về kỹ thuật, vàng giao ngay gần đây điều chỉnh mạnh, phá vỡ đáy hộp giá, khả năng cao đã điều chỉnh quá đà trong ngắn hạn, vùng giá trung tâm mới nên quanh 4428, hiện tại theo dõi sát vùng 4428, đây là ngưỡng phân định xu thế tăng/giảm ngắn hạn.
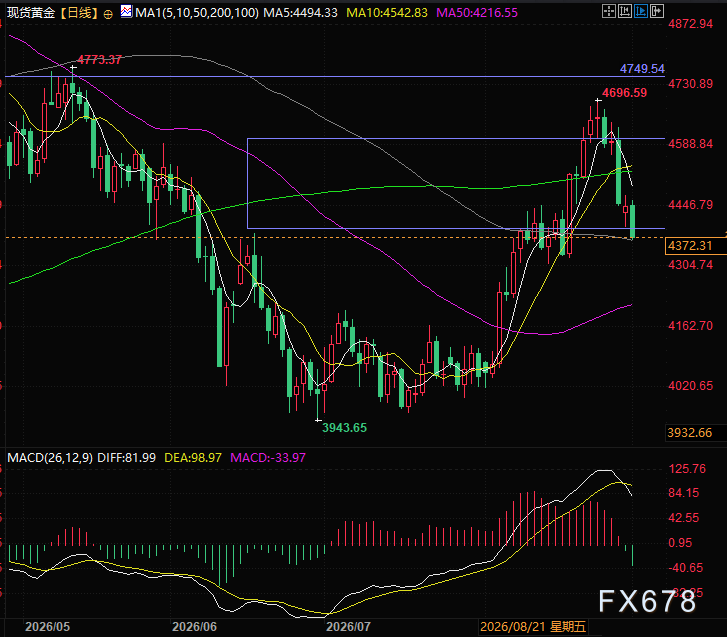
(Biểu đồ ngày vàng giao ngay, nguồn: Yihuitong)
Vào lúc 17:51 giờ Bắc Kinh, giá vàng giao ngay đang ở mức 4369 USD/ounce.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích

Bão lợi suất trái phiếu Mỹ 5% đang tới! Bom tái cấp vốn đếm ngược bắt đầu, ai sẽ là nạn nhân đầu tiên?
Lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm vượt mốc 5%, đạt mức cao nhất kể từ năm 2007. Lãi suất cao duy trì càng lâu, các doanh nghiệp bất động sản, bất động sản thương mại và các công ty có mức nợ cao sẽ càng đối mặt với áp lực tái tài trợ, nguy cơ rủi ro hệ thống có thể sẽ tăng tốc trong vòng 12 đến 18 tháng tới.

Đừng chống lại chu kỳ lợi nhuận! Chứng khoán Mỹ năm nay sẽ vượt 8000 điểm?
Jefferies dự đoán rằng, với động lực kép từ làn sóng đầu tư AI và lợi nhuận doanh nghiệp vượt kỳ vọng, chỉ số S&P 500 dự kiến sẽ tăng vọt lên 8.000 điểm vào cuối năm 2026 và tiếp tục chạm mốc 9.000 điểm vào năm 2027. Sự mở rộng lợi nhuận từ AI đã lan tỏa từ “bảy ông lớn” sang toàn thị trường, EPS của S&P 500 năm nay dự kiến sẽ tăng mạnh 35%, vượt xa dự báo chung của thị trường – đây là chu kỳ siêu lợi nhuận mạnh nhất kể từ năm 1995! Mối đe dọa thực sự duy nhất: Nếu lợi suất trái phiếu Mỹ tiếp tục tăng mạnh, rủi ro bị thu hẹp định giá là không thể xem nhẹ.
AI “liên tục học hỏi” sẽ kéo dài tình trạng “cung không đủ cầu” bộ nhớ đến năm 2031?
Citibank cho rằng, khi AI chuyển từ giai đoạn đào tạo và suy luận đơn thuần sang thời kỳ "học liên tục", nhu cầu về HBM, DDR5 server và ổ cứng eSSD doanh nghiệp sẽ tăng trưởng bùng nổ đồng loạt từ năm 2027. Khi nhu cầu tăng mạnh, nguồn cung lại bị hạn chế bởi việc chiếm dụng năng lực sản xuất HBM và tốc độ chuyển giao công nghệ chậm, tốc độ mở rộng sản xuất không theo kịp nhu cầu, trạng thái mất cân bằng cung cầu dự kiến sẽ tiếp tục kéo dài đến năm 2031.
Giá tiền điện tử
Thêm


