
BTC數據顯示九月為最艱難的交易月份

- 九月的回報率最低,僅有39%的收盤為正。
- Coinglass數據顯示,第四季度在夏季較弱月份後通常帶來更強勁的漲幅。
- 分析師確認九月仍然是Bitcoin最艱難的月份。
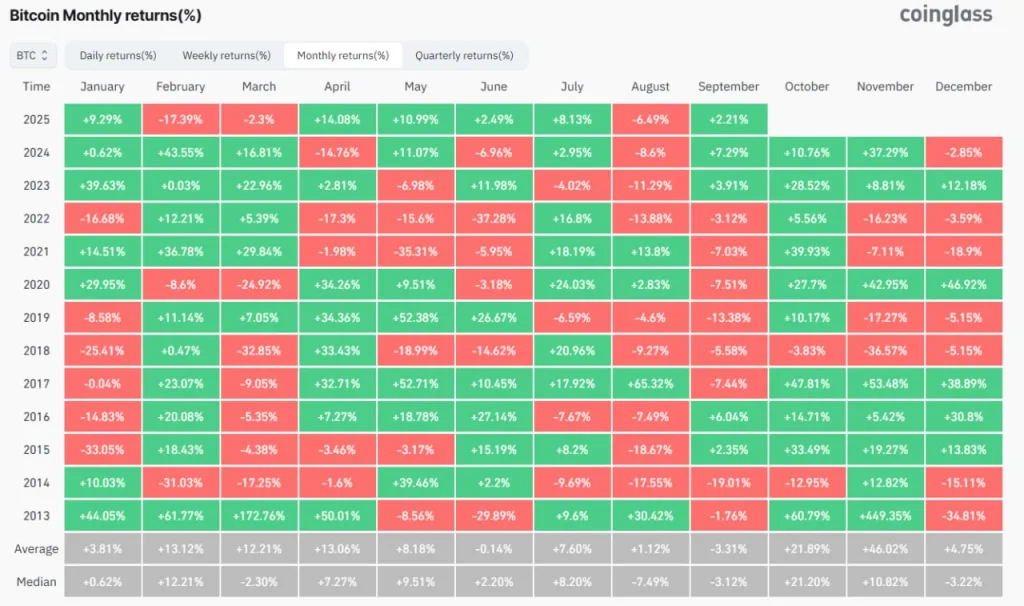
來自Coinglass的Bitcoin九月表現數據顯示出劇烈的波動,不同年份間的結果在強勁上漲與大幅下跌之間交替。這個月份反覆出現不均衡的結果,持續吸引投資者關注。
2024年,Bitcoin在九月上漲了7.29%,此前八月曾下跌8.6%。前一年僅上漲3.91%,而2022年則下跌3.12%,此前跌幅更深。
這一模式可追溯至2021年,當時九月收盤下跌7.03%,儘管前幾個月有大幅上漲。2020年九月收盤為-7.51%,但十月和十一月出現了反彈。
來源:Coinglass
歷史表現模式
數據同時揭示了極端的情況。2017年九月暴漲65.32%,創下該時期單月最高回報。相比之下,2019年以-13.38%收尾,而2014年跌幅更大,達-19.01%。Coinglass記錄顯示九月的平均回報為-3.31%,中位數為-3.12%,顯示該月波動性歷史悠久。
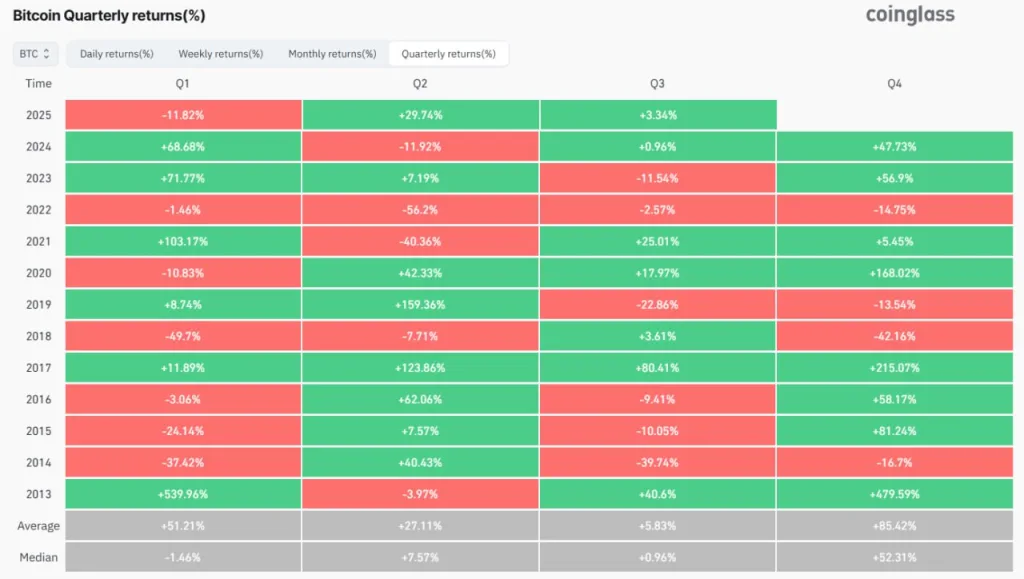
季度回報進一步提供了洞見。2025年,Bitcoin在第一季度下跌11.82%,隨後第二季度反彈29.74%,第三季度上漲3.34%。2024年開局較為積極,第一季度上漲68.68%,但第二季度轉為下跌11.92%,第三季度幾乎持平,上漲0.96%,然後在第四季度大漲47.73%。
關鍵年份的季度表現
2023年的表現呈現出大幅上漲後的修正。第一季度上漲71.77%,第二季度上漲7.19%,但第三季度下跌11.54%,第四季度再度上漲56.9%。整體來看,2022年四個季度均為負回報,分別為-1.46%、-56.2%、-2.57%及-14.75%。
來源:Coinglass
更早的紀錄描繪了極端情形。2013年BTC在第一季度暴漲539.96%,第四季度再漲479.59%。另一方面,2018年則呈現另一面,第一季度下跌49.79%,第四季度收於-42.16%。其他高點包括2017年第四季度的+215.07%及2020年第四季度的+168.02%。
長期平均值支持季節性趨勢。多年來,第一季度平均+51.21%,第二季度+27.11%,第三季度+5.83%,而第四季度領先,達+85.42%。中位數結果進一步強化了第四季度的強勢,達+52.31%,顯示年末時期通常表現較佳。
相關閱讀:企業Bitcoin儲備突破100萬枚BTC,Strategy領銜
分析師對季節性的觀點
Crypto Patel在X平台上的獨立分析提供了更多見解。Patel將九月描述為Bitcoin的「最弱月份」,指出過去十年平均回報為-2.8%,且僅有39%的九月收盤為正。
來自Coinglass與Crypto Patel的綜合數據顯示,Bitcoin的九月仍是統計上最具挑戰性的時期。投資者心中的疑問是,這種反覆出現的疲弱是否會再次預示年底的反彈。
本文首發於Cryptotale。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
Bitget UEX 日報|美聯儲加息25基點;美股三連跌;Generac獲亞馬遜訂單,盤後漲33.05%(2026年9月17日)
馬斯克睡進工地!為AI基建拼了

AI投資狂潮蓄勢再攻?美聯儲加息靴子落地,美債「最痛時刻」迎來逆向買盤
摩根大通資產管理部門的鮑勃·米歇爾表示,他的團隊已經開始購買美國、日本和澳洲的長期債券,並稱目前的價格「實在太便宜了」。米歇爾認為,一系列央行行動以及中東局勢潛在的穩定趨勢,是支撐債務市場的關鍵驅動因素。

「新債王」:清算時刻必將到來,未來6到9月應全面進入防禦姿態
Gundlach認為,市場已進入「艱難階段」。過度擴張的AI資本支出與不斷膨脹的私人信貸市場交織,勢必將迎來清算時刻;AI相關信貸利差已明顯擴大,私人信貸與保險業之間盤根錯節的風險曝險,將在下一輪下行週期中引發嚴重後果。他已將投資組合中的AI曝險清零,轉向等權重股票、高品質債券、本幣新興市場債及黃金商品。
加密貨幣價格
更多


