
BTC「利好落地反跌」並非失敗:市場正走向一場宏大的資金輪動

美國政府停擺持續逾 40 天,市場在長時間的不確定性中幾乎凍結。
當停擺終於結束,許多交易者期待 BTC 立即拉升突破 —— 但價格卻快速回落至 95 區間,引發恐慌。
然而,這並不是信號的失敗,而是一個極為典型、在歷史中反覆出現過的市場結構前奏。
一、停擺結束後為何不漲反跌?市場的第一反應永遠是「安全」
長時間的不確定性消退後,市場通常會經歷一個心理階段:
不急於追漲
先兌現利潤
再觀察趨勢是否真正成立
因此,停擺結束後 BTC 的第一步不是拉升,而是「重置情緒」。
這類下行更多反映風險偏好變化,而不是基本面崩塌。
二、事件被提前定價:利好落地 → 賣事實,是常規行為
重大事件的預期往往早已體現在走勢圖裡。
停擺結束之前,樂觀已經進入價格結構。當利好真正落地:
資金選擇獲利了結,而不是繼續往上衝。
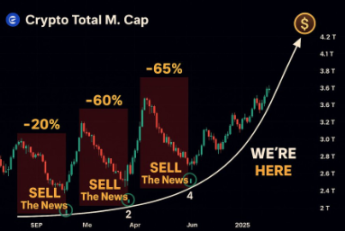
這是典型的 “Sell the News” 結構。
歷史在 2018–2019 年也出現過完全一致的情況:
短線下探 → 區間震盪 → 之後 BTC 先漲 50% → 再開啟 300% 的主升浪。
如今的結構,與當時極度相似。

三、此次下跌不是基本面惡化:市場沒有出現任何結構性問題
關鍵點是:
流動性沒有消失
機構沒有撤退
風險溢價沒有擴大
網絡與鏈上指標保持穩定
這次回調屬於 純情緒反應,不是趨勢反轉。
「看起來驚險,但實質很健康」,這是許多大週期反轉前的典型信號。
四、真正的大事正在發生:領導權正在從 BTC 向其他資產遷移
當比特幣趨勢減速、進入整理區間後,市場通常會出現一個劇烈變化:
資金開始尋找更高回報的標的。
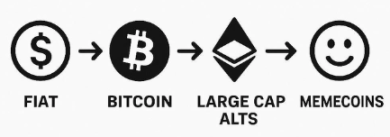
這不是資金離場,而是資金遷移。
BTC 冷卻
交易者再平衡倉位
資本加速流向高彈性資產
這類輪動結構,往往是 每一輪 Altseason 的起點。
五、資金輪動的證據已經出現:DeFi、L2、真實需求開始恢復
多個關鍵指標已開始轉向:
主流 DeFi 平台 TVL 再度上升
L2 交易量呈現穩定恢復
敘事驅動轉向實際產品與應用價值
中小市值項目開始迎來增量關注
這些都是典型的 前置信號:
Altseason 不會在 BTC 暴漲時開啟,而是在 BTC 進入橫盤 時被點燃。
六、比特幣的整理區間不是利空,而是「資金再分配階段」
BTC 進入較深區間震盪,往往帶來兩件事:
風險偏好重新上升
資金追逐更高 ARR(年化回報)
這正是 altcoins 醒來的時機。
歷史多次證明:
當 BTC 停下來,Altcoins 才會啟動下一輪大行情。
七、如何提前布局?等待確認信號的人永遠來不及
如果你想在這輪潛在的資金輪動中佔據優勢,需要關注三個方向:
流動性流向(Liquidity Flows)
L2 與 DeFi 的活躍度指標
資金從 BTC → ETH/L2 → 中小市值的結構性遷移
資金輪動從來不會等大眾確認之後才啟動。
真正的機會屬於提前布局、研究結構並敢於在調整期入場的人。
結論:
比特幣在停擺結束後出現的回調不是失敗,而是市場結構中反覆出現的正常階段性行為。
歷史經驗與鏈上指標皆顯示:這是一輪 資金從 BTC 向高回報資產輪動的開端。
流動性沒有下降、基本面沒有惡化,而 BTC 的整理區間反而為 Altseason 提供了理想的啟動窗口。
DeFi 與 L2 的活躍恢復已經給出早期信號。
當前環境不是恐慌,而是機會。
懂得分析流動性結構、並在回調期提前布局的人,將掌握下一輪大級別資金遷移的主導權。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
摩根大通:定制晶片2027年出貨占比將超過GPU,博通TPU「供應鏈隱身」不代表訂單存疑
摩根大通預計,2027年ASIC/XPU出貨占比將達54%,超過GPU,客製化晶片成為AI算力重要增量。博通與Google五年TPU協議涵蓋2026至2031年,雖然供應鏈資訊不透明,但並不代表訂單有疑慮,收入可見度依然強勁。同時期晶圓設備與儲存需求同步增強,支撐半導體週期延續。
美股9月跌勢還沒結束?Citadel策略師警告:月底前仍有下行壓力,10月或迎來轉機
Citadel Securities策略師Rubner表示,美股週五「三巫日」有7萬億美元期權到期,量化策略仍有拋售空間,股票回購靜默期加上養老金季末再平衡,月底前空頭力量仍占上風。然而,AI交易過度熱情已大幅消退,第四季度的季節性順風、財報季催化以及回購重啟等多重因素疊加,對第四季度行情持樂觀看法。
黃金卡在4400關口下方:美聯儲加息落地後,誰在給折現率重新定價
下週熱點前瞻:多國央行官員密集發聲
加密貨幣價格
更多


