
美元拐點降至?2024年vs2026年

Morning FX
上週五公布的7月非農數據大幅不如預期,觸發美元及美債殖利率下行。本次引發點與盤面走勢令人不禁聯想到2024年夏季,兩者在基本面、日圓匯率干預的外部環境及技術面皆有諸多相似之處。
相似點1:勞動力市場走弱
兩波行情的導火索皆來自7月非農就業數據不如預期。
2024年8月2日公布的7月非農新增就業僅11.4萬人,遠低於市場預期的17.5萬人;失業率由4.1%攀升至4.3%,直接觸發“薩姆規則”,市場對美國經濟衰退的擔憂迅速升溫。加上勞工統計局後續下修過去一年非農就業人數81.8萬人,為聯準會(Fed)啟動降息掃清障礙。
2026年8月7日發布的7月非農,就業人數意外減少2.3萬人,遠不及市場預期的8萬人;5‑6月就業數據合計再下修10.3萬人,就業三個月均值僅2萬人,就業基本面已明顯轉涼。但家庭調查失業率連續兩月回落至4.1%,顯示勞動力市場並未出現嚴重裁員潮。
相似點2:聯準會利率預期轉向
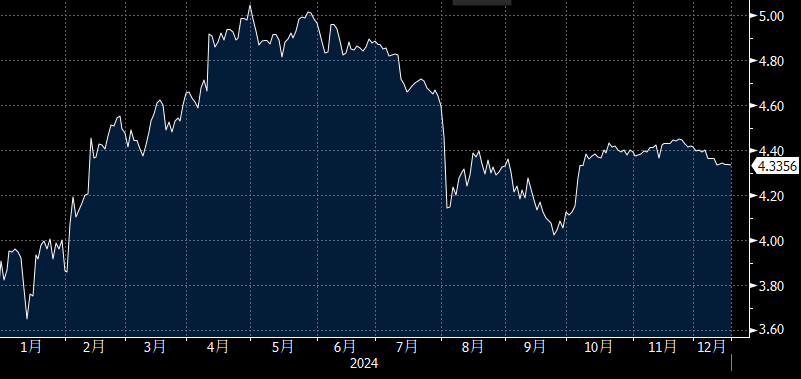
2024年降息預期:7次→1次→5次,實際全年累計降息100bp(9 月50bp、11月25bp、12月25bp)
過度鴿派定價:2024年初,市場定價2024年底累計降息最高達170bp
鷹派重估:但因通脹超預期上行、勞動力市場韌性高,降息預期被不斷延後,至2024年6月市場僅定價年內降息1次
再次鴿派轉向:2024年7-9月,勞動力走弱、通脹下降疊加鮑威爾於Jackson Hole年會透露明確信號,聯準會於9月超預期降息50bp
圖1:利率期貨市場於2024年,對24年底的利率預期
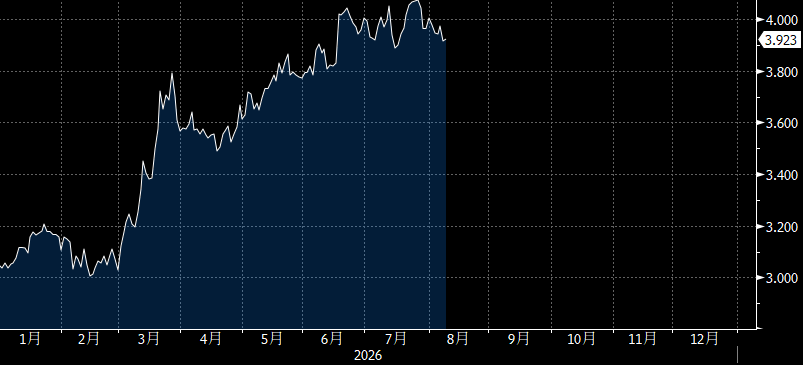
2026年降/升息預期:降息2次→升息2次
升息預期不斷升高:受美伊地緣衝突推高油價、AI算力基礎建設拉動工業品需求等因素,美國通脹上行,市場由年初的降息預期轉為升息預期。
但本次負成長非農公布後升息預期未顯著回落,主因在於通脹擔憂:2024年通脹持續回落,為聯準會降息提供充足信心;但目前通脹指標仍高企,7月核心PCE同比達3.3%,與就業轉弱形成滯脹態勢,令聯準會轉鴿困難重重。
圖2:利率期貨市場於2026年,對26年底的利率預期
相似點3:日圓匯率干預
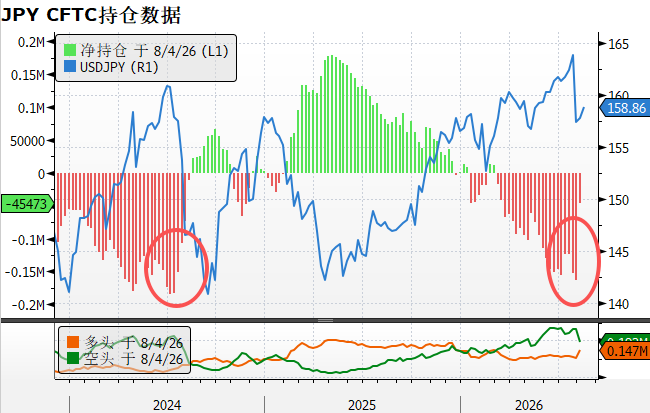
2024年7月,美國公布6月CPI不及預期後,日本央行(BOJ)趁著數據後美元轉弱的時機介入日圓匯市,打壓美日多頭倉位,令美元階段性下行。
2026年7月FOMC會議結束後,美日啟動聯合匯市干預,引發日圓carry trade平倉,也成為壓制美元指數的短線推手。
圖3:日圓CFTC持倉顯示日圓空單大幅回補
相似點4:美元多頭持倉回落
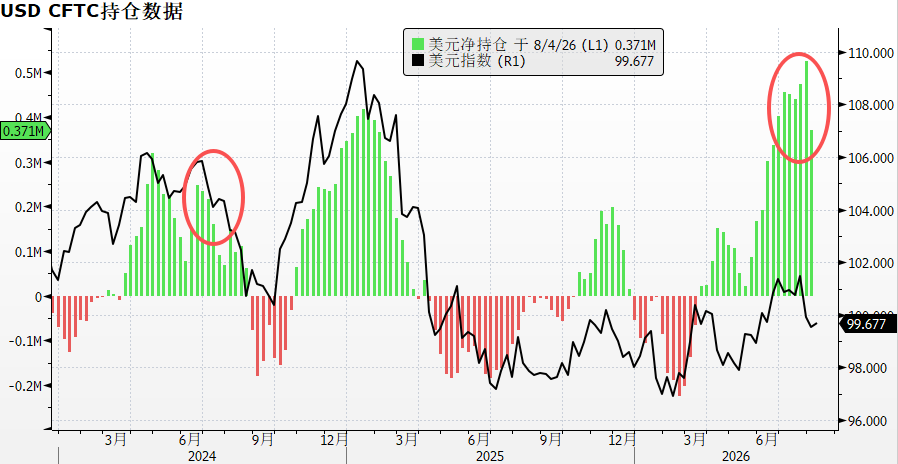
觀察CFTC非商業持倉,2024及2026年夏季美元淨多頭皆從高點下滑,但不同之處在於2026年多頭倉位更擁擠。
圖4:美元多頭自高位回落
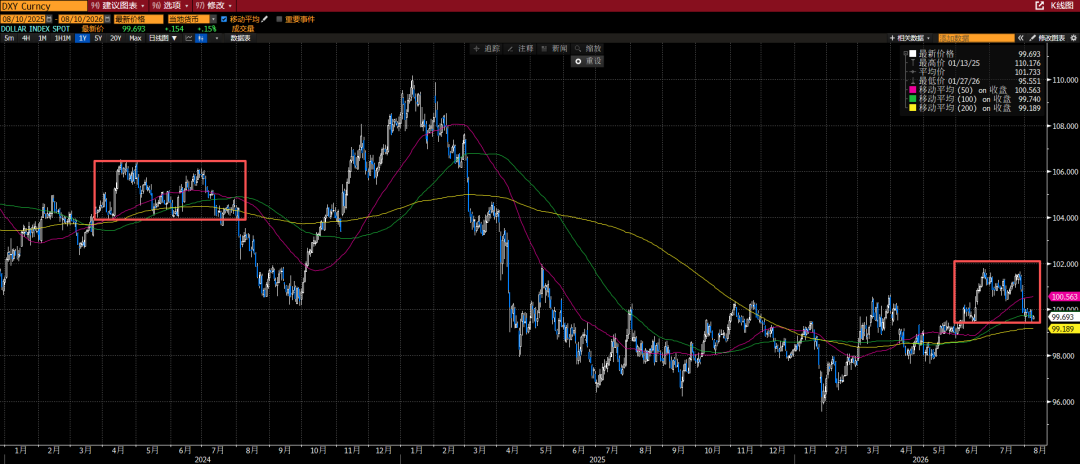
相似點5:技術型態上美元指數呈現雙頂結構
2024年美元指數於106關口構成雙頂型態,8月跌破104頸線後續走弱,7月高點至9月底累計跌幅達6%。
2026年美元指數於101.8構成雙頂,目前在99.5一線支撐震盪反覆,若跌破該支撐區仍有進一步下行空間。
圖6:美元指數走勢:2024vs2026
總結:
2024年及2026年皆出現就業轉弱訊號,但差異在於通脹。
2024年屬於標準的經濟降溫周期,通脹穩步朝2%目標回落,勞動力市場轉弱正是聯準會開啟寬鬆的絕佳時機;
但2026年雖然經濟數據轉冷,通脹水準依然偏高,疊加FOMC內部鷹派分歧,使聯準會無法順利轉向鴿派寬鬆。這也解釋了本次非農轉負後,美元反應幅度有限的原因。
接下來8月12日公布的7月CPI數據將成為市場分水嶺。若通脹數據顯著回落,則美元指數跌穿雙頂支撐線及200日均線99.2的關鍵水平後,或可見一波順暢的下跌行情。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
能源衝擊下全球央行緊縮潮再啟
數據中心軍備競賽延伸至電力基礎設施,亞馬遜80億美元與Generac簽署七年戰略大單
亞馬遜與Generac簽署最高80億美元、為期7年的發電機供貨協議,首批24億美元訂單將於2027年至2028年交付,並通過認股權證進一步綁定長期採購。分析師預計,該協議將提升Generac未來盈利的確定性,也顯示AI數據中心擴張正將需求從晶片、伺服器進一步傳導至發電設備等電力基礎設施。
彼得·希夫:美聯儲決議只是象徵性舉措,「不會產生任何實際效果!」
加密貨幣價格
更多


