
美聯儲公信力的暫時修復

Morning FX
第一,承諾將2%PCE作為固定通脹目標。(解讀:打消了市場對美聯儲調整政策目標的疑慮,有效穩定了市場預期。)
第二,過去幾個月的核心PCE與CPI數據雖然好於預期,但並未顯示潛在趨勢已出現實質性改善,目前的金融狀況未達到限制性。(解讀:保留九月加息的選項,但因未給出前瞻性指引,因此是否加息仍取決於8月非農與CPI數據)
但筆者認為,沃什“放鷹”是為了維護美聯儲公信力,修復7月會議中的溝通失誤,不能將本次發言解讀為九月加息的信號。
7月FOMC會議後,市場一度解讀為美聯儲開始關注其他通脹指標,擔憂通脹失控的風險,導致7月FOMC後長端收益率大幅上行。近期先有貝森特宣布的財政部回購美債計畫,沃什再透過口頭手段穩住市場配合,一同協力平抑長債收益率上升。
從JH後的市場表現來看,短端利率大幅上揚,而長端利率維持相對穩定,30Y-2Y利差下跌10bp,回到7月FOMC會議前的水平。美債收益率曲線趨平、美元指數上漲、黃金大跌,實質上是在交易美元信用的修復。
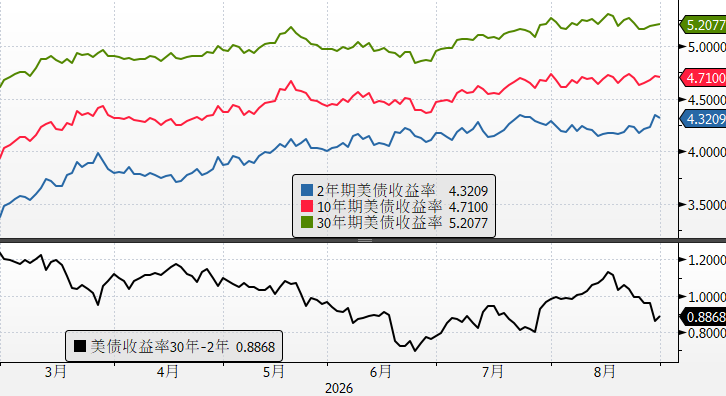
至於九月是否加息,仍取決於數據,如果不是非農與CPI雙強,九月能不加息就不加。主要原因是當前美國債務問題已經非常嚴重,中期選舉前壓力更大。
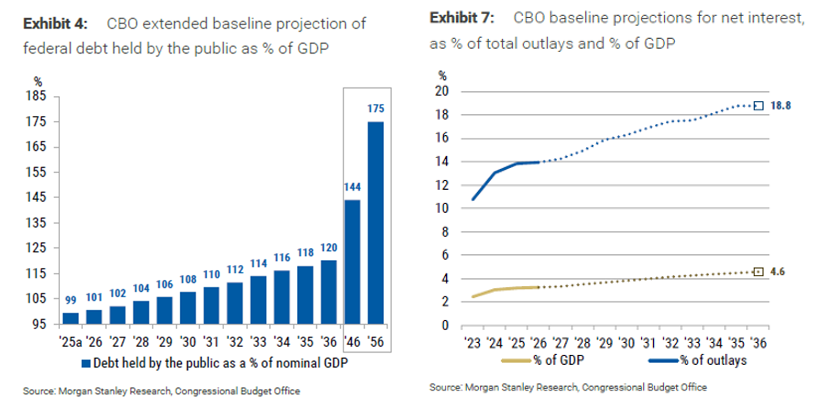
當前美國公共債務已達40萬億美元,國會預算辦公室CBO預測,10年後美國聯邦公眾債務佔GDP比重將達175%。淨利息支出佔GDP的比重將由2026財年的3.3%升至2036年4.6%,且這是在利率不變的基準情境下,若加息將導致利息負擔進一步加重。
展望後市,本週五的非農數據將成為關鍵。
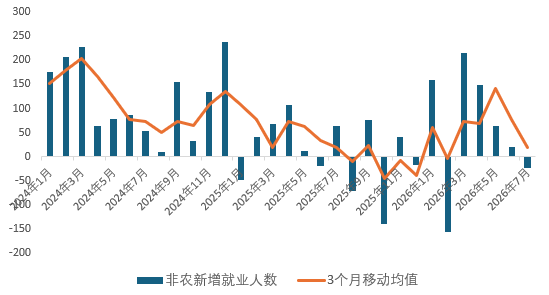
美國勞工統計局上週五發布了非農就業年度初步基準修訂結果:截至2026年3月的非農就業合計下修7.9萬人;對比2025年下修86.2萬、2024年下修59.8萬,本次修訂幅度較小。
從整體趨勢來看,近期勞動力市場降溫明顯:7月非農-2.3萬人,近三個月均值接近零增長。目前市場預期非農新增人數5.5萬人,失業率4.2%。
1)8月以來勞動力市場各項數據持續向好:初請失業金人數維持在後疫情時代的低點;ADP周度就業數據企穩;各類調查也顯示企業雇員人數增長,標普服務業PMI就業指數升至2025年1月以來高點。
2)下行風險來自州和地方政府招聘,受財政預算壓力、聯邦轉移支付縮減影響,教育行業等可能會延續7月的疲弱。
3)臨時保護身份(TPS)政策取消帶來的影響:約30萬移民的臨時工作許可到期被取消,預計將導致8月非農統計口徑減少約2.5萬個就業崗位。這是政策帶來的一次性負面衝擊。
如果數據符合一致預期(5.5‑6萬),基本符合沃什對勞動力市場「保持穩健」的描述,9月加息預期可能會維持在40%-60%之間,機率五五波。
如果新增就業低於3萬,市場會延後加息預期,美元指數可能會跌破99。
如果大幅超預期達8萬以上,市場可能會將九月加息定價推升至80%以上,年內加息2次,美元指數重返100以上。
交易方面:
1)預計本週在非農數據公佈前市場都會偏向謹慎,匯市美元以區間震盪為主,等待非農數據明確方向。
2)目前短端利率定價的加息預期已相當充分,市場預期未來一年內加息57bps,若9月真的落實加息,可能只是將加息預期前置,短端美元利率rec的性價比正在提升。
3)亞洲貨幣週一出現獨立行情,表現非常強勢。USDCNY和USDJPY基本回到週五講話前水平,韓圜KRW更是突破1370關口,創去年7月以來新高。預計人民幣到年底仍以升值行情為主,若有美元短線衝高的機會,將是逢高結匯的好時點。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
能源衝擊下全球央行緊縮潮再啟
數據中心軍備競賽延伸至電力基礎設施,亞馬遜80億美元與Generac簽署七年戰略大單
亞馬遜與Generac簽署最高80億美元、為期7年的發電機供貨協議,首批24億美元訂單將於2027年至2028年交付,並通過認股權證進一步綁定長期採購。分析師預計,該協議將提升Generac未來盈利的確定性,也顯示AI數據中心擴張正將需求從晶片、伺服器進一步傳導至發電設備等電力基礎設施。
彼得·希夫:美聯儲決議只是象徵性舉措,「不會產生任何實際效果!」
加密貨幣價格
更多


