
【突發】OpenAI搞崩了全部AI股,到底發生了什麼?

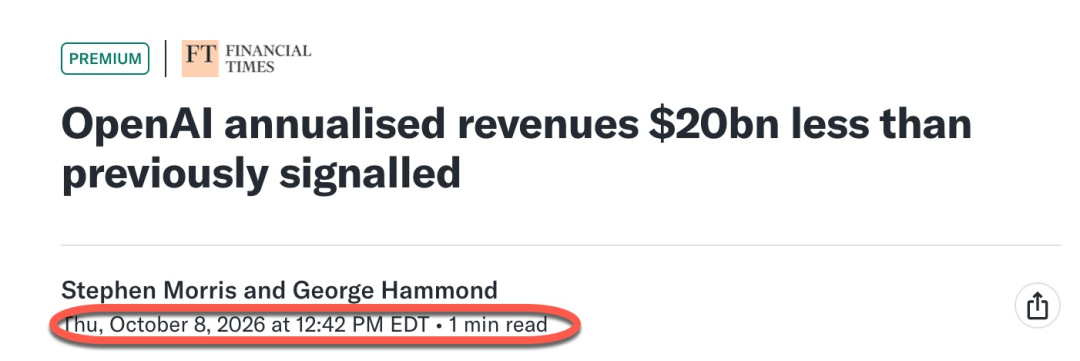
美東時間週四中午12點42分,一則關於OpenAI收入的報導,引發市場對AI產業鏈增長預期的重新評估。
OpenAI截至9月底的年化收入接近500億美元,比先前廣泛流傳的約700億美元低了近30%。
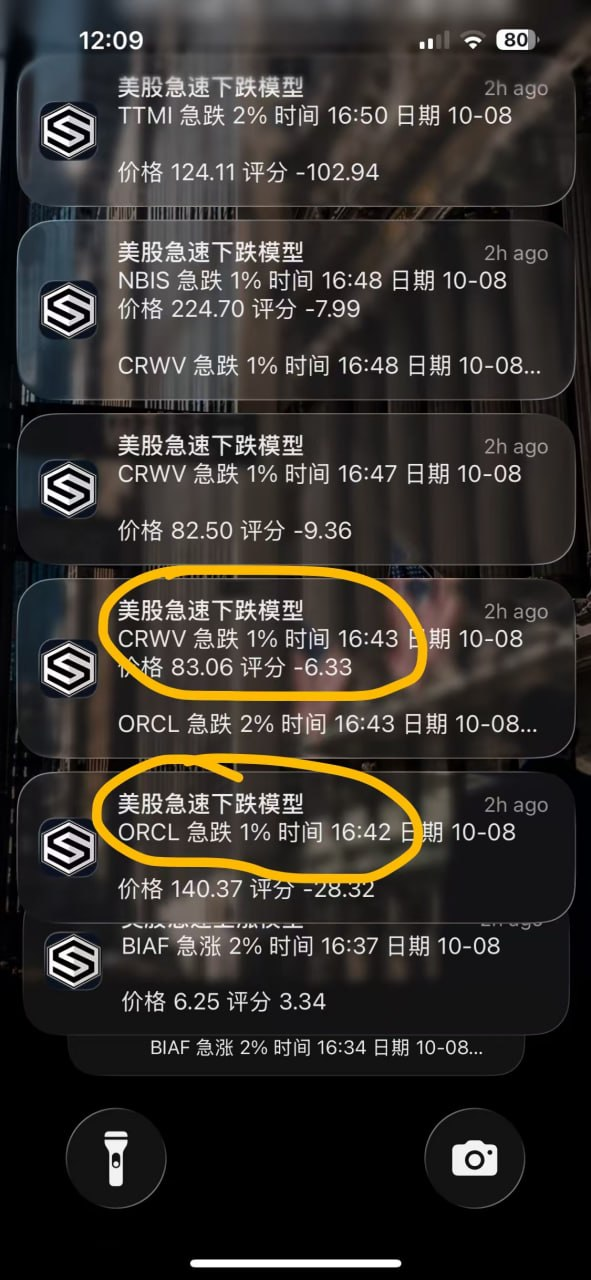
美股大數據APP的「美股急速下跌模型」快速捕捉到相關公司異動,並直接將突發提醒推送到我手機上。
12:42(美西16:42)美西16:42,ORCL觸發急跌1%的提醒,當時價格為140.37美元;
12:43(美西16:43),僅一分鐘後,CRWV觸發急跌1%的提醒,當時價格為83.06美元;ORCL也進一步觸發急跌2%的提醒。
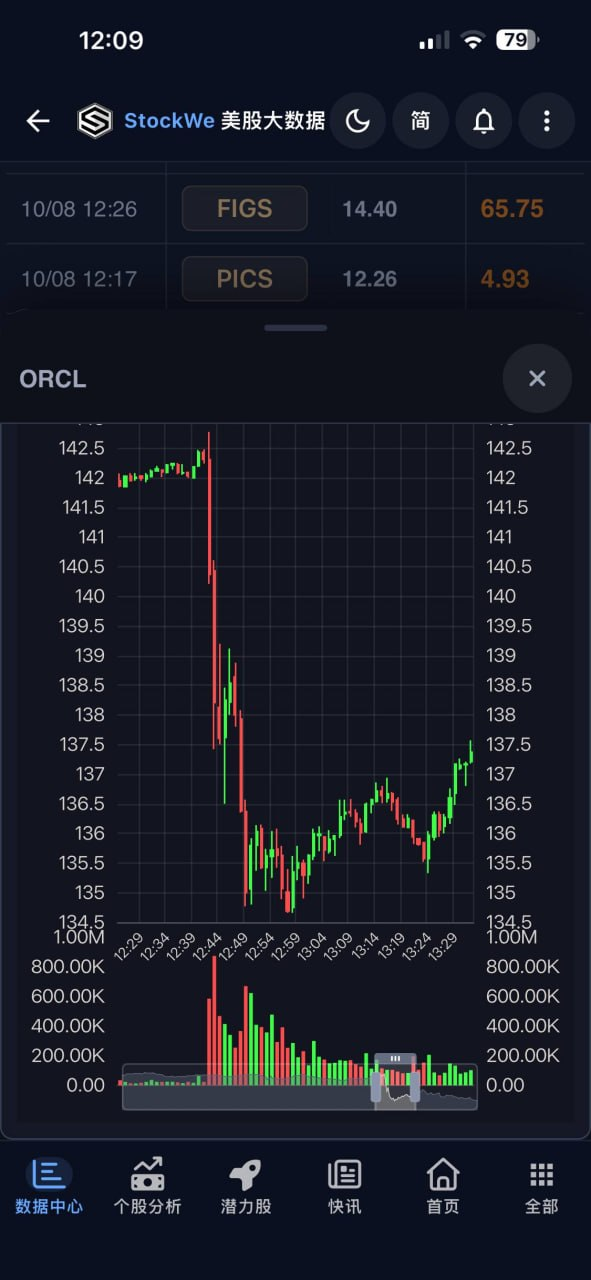
把這些提醒和分時圖放在一起看,時間點就非常直觀:
ORCL在12:42(UTC+8)前後開始快速跳水,隨後從142美元上方跌向135美元附近,跌幅接近5%,僅花了5分鐘。
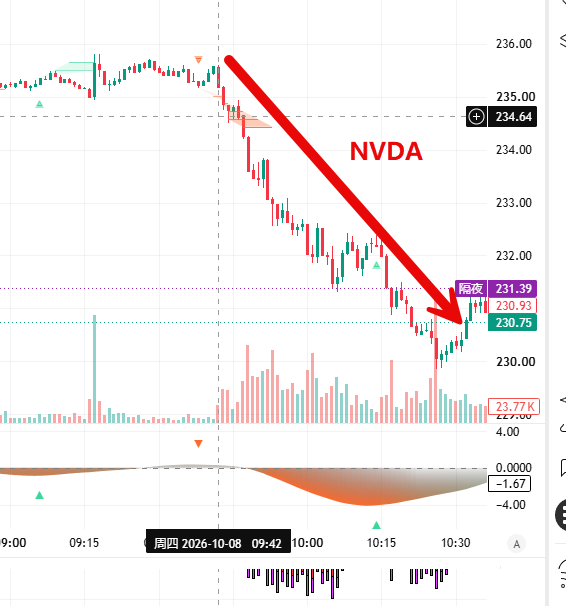
這種千載難逢的機會為我們VIP會員提供了很好的做空NVIDIA NVDA和AMD等AI股的機會,
StockWe美股大數據App的作用,就是替你持續監測行情。觸發急跌信號後,公司代碼、異動幅度和價格會直接推送到手機,讓你能及時查看走勢、檢查持倉,決定下一步怎麼做。
收入口徑:年化收入到底代表什麼?
但收到提醒之後,我們還要弄清楚:這次下跌,到底改變了公司的什麼?
200億美元的差距看起來很大,卻不能直接理解成OpenAI失去200億美元訂單。這次主要涉及收入統計範圍,而市場之前根據更大的數字,對整個AI產業鏈建立了更高預期。
美股投資網認為,這才是我們需要繼續深究的地方:數字可以解釋清楚,但支撐股價的假設,是否仍然成立?
先把「年化收入」說清楚,後面的討論才不會偏離主題。
假設一家公司某個月收入達到10億美元,乘以12,就能得到120億美元的年化收入。它反映的是當前收入速度,不能說明公司過去一年已經確認了120億美元收入,也不能保證未來每個月都能維持這個水平。
對於高速增長的公司,這個指標有意義,因為年初規模較小的月份會拉低全年收入,無法充分體現最近的業務進展。但我們看這個數字時,也要記得:它展現的是速度,全年收入還需要逐月兌現。
OpenAI此次爭議,又多了一層合作夥伴渠道的統計差異。
公開報導顯示,Anthropic的年化收入統計包括透過AWS、Google雲等合作夥伴渠道產生的銷售,而OpenAI披露的數據則未包含同樣範圍的渠道收入。此前較高的數字,涉及投資者為了方便比較而作出的口徑調整。
你可以把它拆成三筆錢來看:
- 客戶為AI服務支付了多少錢;
- 模型公司和雲平台各自確認多少收入;
- 扣除算力、渠道和其他成本後,公司留下多少錢。
同一筆客戶付款,會涉及產業鏈上的多家公司,但不能在不同公司的數據中重複累加,再拿來證明終端需求有多大。
所以,這次收入差距不能直接證明訂單減少,更不能據此認定財務造假。我們要首先確認,兩組數字統計的範圍是否相同。
估值調整:口徑能解釋,股價為什麼還跌?
因為投資人之前已經依據更大的數字,計算過未來預期。
買AI產業鏈股票,背後通常有這樣的邏輯:模型公司收入增長越快,就越有能力持續採購晶片、租用算力,供應商的收入和利潤也會隨之增加。
現在,收入規模需要重新理解,後續的採購能力自然也要重新評估。
做一個簡單計算:公司估值不變,收入從700億美元換成500億美元,估值相對於收入的倍數就會提高40%。
這不代表股價應該機械式下調多少,但它提醒我們,同樣的價格,現在需要公司用更強的未來成長來支撐。
AI產業鏈對此尤其敏感,因為採購設備、擴建產能和融資,往往早於收入兌現。供應商今天投入多少錢,依賴的還是客戶未來能買多少、付多少。
不過,我們也不能只看收入差距。OpenAI仍展示了第三季度整體收入運行率增長77%、企業業務運行率增長107%的數據。
所以我的判斷是,此次消息首先衝擊了市場預期,目前還不足以證明AI需求已經反轉。
如果後續出現客戶削減採購、項目延遲,或是供應商下調收入和交付指引,才是更直接的經營變化。股價先跌,並不代表這些變化已經發生,但我們需要開始認真追蹤。
現金流壓力:甲骨文的帳本更值得看
說到這裡,可能有人會問:模型公司的收入,為什麼讓甲骨文這麼敏感?
看一下它的財報,就容易理解了。
甲骨文2027財年第一季度披露:
- 尚未確認為收入的合約義務達到6640億美元;
- 經營現金流約231億美元;
- 資本開支約285億美元;
- 公司披露的自由現金流約為負50億美元。
經營現金流中,還包含約113.6億美元具有重大融資成分的客戶預付款。客戶提前付款當然是好事,能減輕甲骨文墊資購買設備、建機房的壓力。但收到錢之後,公司仍然要投入建設、交付服務,預付款不能直接當成已賺到的利潤。
6640億美元的合同義務也是如此。它代表未來需要履行的業務,不能當成銀行賬戶裡的現金。最終能貢獻多少利潤,還要看交付時間、成本以及客戶履約能力。
時間拉長一點,資金需求就更清楚。甲骨文2026財年經營現金流約為320億美元,自由現金流約為負237億美元;同期籌集了430億美元債務資金和50億美元股權資金。
這是一門需要先投入、再逐步收回資金的生意。設備和建設先付款,收入以後確認,投資回報還要更晚。
只要客戶履約付款、項目順利交付,這種投入可以推動增長。但如果客戶收入不及預期,或者融資變得困難,供應商也可能承受壓力。
所以,市場關注OpenAI收入,也是在判斷與它相關的長期採購,能不能穩定兌現。
商業化品質
我們再往前追一步:模型收入的成長,最終來自用戶付費。但使用量增加,與賺錢能力提升,並不是一回事。
模型調用價格下降,能吸引更多用戶,收入能否增長,還要看使用量增加多少。
假設每次調用價格下降一半,調用量增長50%,總收入反而減少25%;調用量翻倍,也只是維持原來的收入。
即使收入增長了,公司還要支付算力、訓練、研發和銷售費用。如果成本下降更快,獲利能力可能改善;但如果競爭導致不斷降價,則可能出現用戶增加、現金缺口也更大的情況。
因此,看模型公司的商業化,我會把幾項數據放在一起看:
- 付費客戶是否持續增加;
- 使用量成長有沒有帶來收入增長;
- 提供服務的成本是否下降;
- 經營虧損和現金消耗有沒有改善。
Anthropic的財報數據,也需要這樣分開看。公開報導中的2025年收入約為46億美元,經營虧損約為80.6億美元;約420億美元的淨虧損受重大會計費用影響,不能直接理解為一年燒掉420億美元現金。
美股投資網認為,模型公司接下來要證明,客戶付費成長能改善經營結果。如果收入越來越大,現金缺口也越來越大,融資壓力就沒有解除。
回到自己持有的公司
講到最後,我們還是要回到自己的持股:這次消息,對你買的公司影響有多大?
晶片供應商、雲平台、數據中心營運商與模型公司,賺的是不同的錢,不能因為都跟AI有關,就用相同結論判斷。
對芯片和光通訊供應商,我會先看客戶採購、交付安排和產品競爭力。模型公司的收入爭議會影響估值,但不代表供應商當天就失去訂單。
對數據中心和算力營運商,我會更重視客戶集中度、融資成本與現金回收。如果擴張需要持續借錢,主要客戶又仰賴融資付款,就不能只看合同金額來判斷價值。
具備成熟主要業務和穩定現金流的公司,更有能力承擔AI投入,但同樣需要證明,新增支出能帶來收入、利潤或效率改善。
接下來,我會重點跟蹤四件事:
- 大型合約是否如期轉化為收入;
- 客戶付款是否穩定,應收帳款是否正常回收;
- 資本開支增加後,自由現金流是否改善;
- 收入增長是否帶來毛利和經營結果改善。
我更傾向研究能將訂單轉成收入、再把收入轉成現金的公司。對於持續仰賴融資、獲利改善始終難以兌現的公司,需要更低的買進價格,給判斷錯誤留餘地。
OpenAI這次爭議,還不能證明AI需求見頂。但它讓我們看清一個問題:收入數字可以推高股價,長期回報最終還是要靠公司真正賺到錢。
下一輪財報,我會更關注這些投入已經帶來多少現金回報。這個答案,比再簽下一份多大合約,更能幫助我們判斷手上公司值多少錢。
美股大數據
上線「我的關注」功能
輸入你關注的美股代碼,就可以建立自己的股票監控池。我們的量化AI系統會持續追蹤:
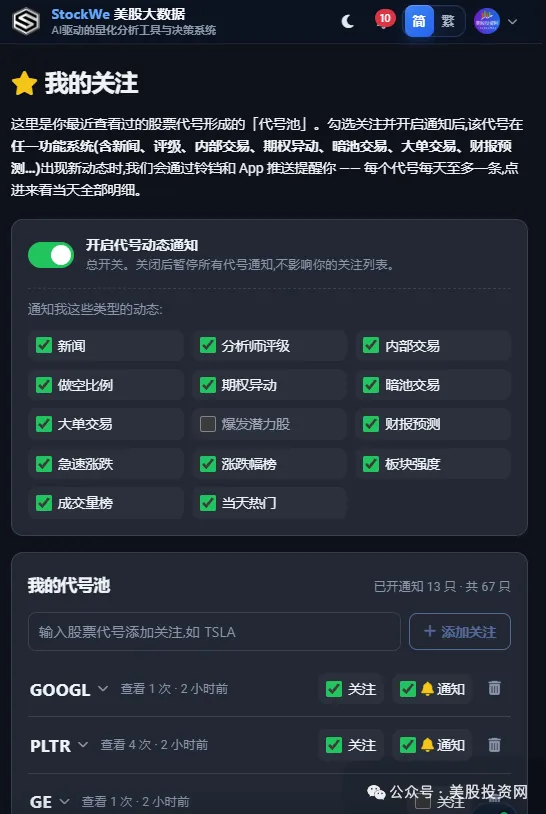
新聞、分析師評級、內部交易、做空比例、期權異動、暗池交易、大單交易、財報預測、急速漲跌等重要動態。
比如你關注 NVDA,今天出了多少條新聞、有沒有期權異動、暗池和大單有沒有變化,點開就能直接看。
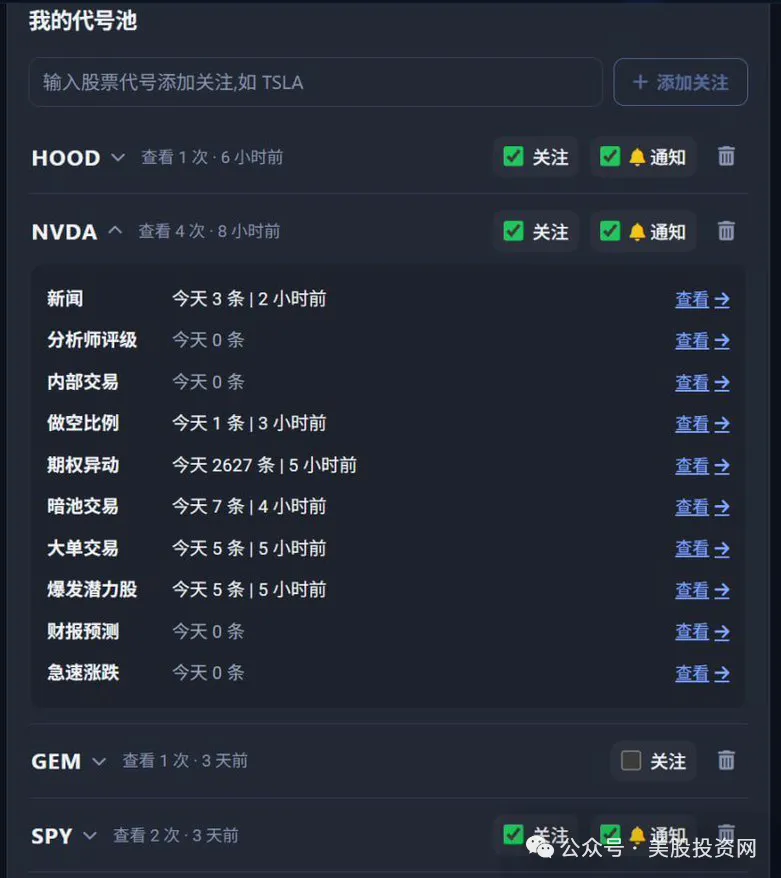
更重要的是,開啟APP通知後,只要你關注的股票有新動態,就能直接推送提醒。
以前你需要自己到處找資訊,現在可以把想跟蹤的股票交給系統,7×24小時幫你盯著。
對長期持股的用戶來說,這是一個個股預警系統;
對做波段和期權交易的人來說,這是一個實時異動雷達。
輸入代碼,重要變化別再錯過。
點原文鏈接跳轉APP下載
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
中東原油供應逐步恢復,但油價為何居高不下?

下週美國CPI的決定性意義:聯邦儲備局十月不加息?
巴克萊、大摩均預計9月核心CPI環比漲幅從8月的0.29%放緩至0.24%,主要原因是無線通信服務價格漲幅回落。能源推高整體通脹,但核心壓力邊際緩和,為美聯儲10月按兵不動提供依據。

319輛 Cybercab 成多空新戰場:特斯拉(TSLA.US)估值博弈換賽道,無人駕駛車隊數據成華爾街新標尺
特斯拉德州 Cybercab 註冊量單日增 150 輛至 319 輛創紀錄,Tigress 維持買入評級,以五大成長驅動給出 550 美元目標價。
股價六週連跌後迎轉機?高盛押注百事可樂(PEP.US)「十年增長」,看好通脹逆風下的消費龍頭韌性
百事公司近期面臨成本上升和飲料挑戰帶來的利潤率壓力,但高盛仍維持「買入」評級。
加密貨幣價格
更多


