
特斯拉2026年Q3財報:儲能拖累營收不理想,但自由現金流轉正、EPS超預期、毛利率回升!
 2026/10/22 04:33
顯示原文
作者:
🔥 美股熱門雷達已上線! 3 大美股主線 + 6 只精選個股 + 7 大事件日曆,本週美股機會在哪? 點擊連結一圖看完 22 個交易方向→
核心觀點:
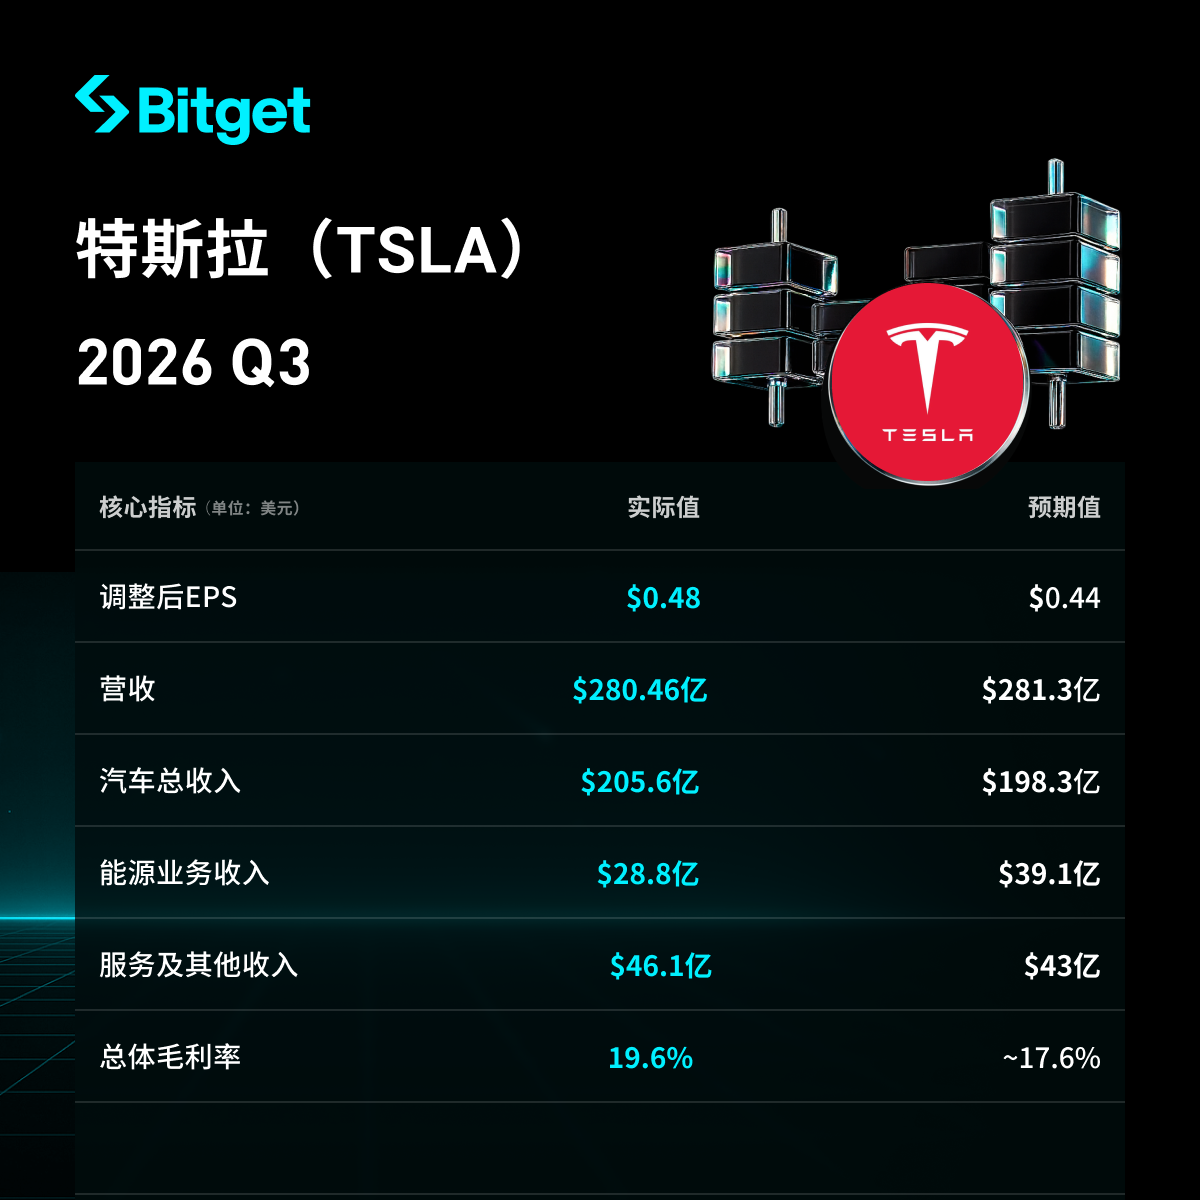
特斯拉2026年第三季總營收280.46億美元,與去年同期基本零成長,略低於分析師預期的281.3億美元,較第二季的282.36億美元小幅下滑約0.7%;汽車與服務業務優於預期,但能源發電與儲能業務同比下降16%、顯著低於預期,成為營收未達預期的主因。調整後EPS為0.48美元,高於預期的0.44美元(約高9%),同比下降4%;GAAP EPS為0.22美元,同比下降44%。GAAP淨利7.87億美元,同比下降43%。總毛利率回升至19.6%,超預期且環比改善。自由現金流15.31億美元轉正,遠好於預期的負值,經營現金流62.63億美元。交付量48.65萬輛,同比下降2%,儲能部署量13.7GWh同比增長10%,FSD活躍訂閱174萬高於預期。股價盤後先漲超2%後轉跌,市場關注毛利率修復、現金流轉正與FSD/Robotaxi進度,同時擔憂營收miss、GAAP利潤下滑、汽車交付走弱及儲能疲弱。
- 總體營收和利潤表現
- 總營收280.46億美元,與去年同期基本零成長,略低於預期281.3億美元,較第二季282.36億美元下滑近0.7%。
- 調整後EPS 0.48美元,高於預期0.44美元(約高9%),同比下降4%;GAAP EPS 0.22美元,同比下降44%。
- GAAP淨利7.87億美元,同比下降43%;調整後淨利16.97億美元。
- 總毛利率19.6%,超預期(高近2個百分點),環比由第二季16.8%回升,同比增長約160個基點(去年同期約18.0%)。
- 自由現金流15.31億美元,轉正且遠好於預期的負49.9億美元(較第二季的負10.92億美元回正);經營現金流62.63億美元。
- 期末現金、現金等價物及短期投資454.47億美元,環比增加19億美元。
- 資本支出47.32億美元,低於預期77.7億美元。
- 汽車業務表現
- 汽車業務收入205.6億美元,同比下降3%,但高於市場預期的198.3億美元。
- 交付量48.65萬輛,同比下降2%;產量46.44萬輛,同比增長4%。Model 3/Y交付47.82萬輛,同比下降1%;其他車型交付8295輛,同比下降48%。
- 全球車輛庫存11天,低於第二季的15天。
- 汽車業務GAAP毛利率18.5%;扣除監管積分後的汽車毛利率18.1%,高於第二季的16.3%及去年同期的15.4%。
- 監管積分收入1.13億美元,同比下降73%(去年同期4.17億美元)。
- 其他業務部門表現
- 服務及其他收入46.1億美元,同比增長33%,高於預期的43億美元。
- 能源發電與儲能收入28.8億美元,同比下降16%,顯著低於預期的39.1億美元(部分受關稅相關客戶退款影響),是營收未達預期的主因。
- 儲能部署量13.7GWh,同比增長10%(略高於第二季13.5GWh),訂單率與訂單積壓創歷史新高;能源業務毛利率約33%(較第二季約20%顯著改善)。
- FSD活躍訂閱數174萬,高於預期的157萬(高近11%),同比增長67%;北美新車FSD選裝率超過75%(較第二季提升近20個百分點)。
- Robotaxi累計無監督行駛里程接近200萬英里,環比增長8倍。Optimus已於加州高產線開始生產首批達量產品質標準的機器人。
- 資本支出與未來計劃
- 本季度資本支出47.32億美元,低於預期77.7億美元。
- 公司將全年CapEx指引由250億美元下調至約200億美元,強調透過更高效資本部署管理支出,並計畫主要靠經營現金流資助。
- 主要投資領域包括Optimus生產線、AI運算、Cybercab爬坡及與SpaceX相關的Terafab晶片廠等。計畫年底實現400MW超級智慧訓練算力。
- 德州Megafactory已開始生產,規劃產能50GWh。
- 下一季度指引與全年展望
- 文章未提供明確的Q4具體營收或利潤指引細節。
- 全年CapEx目標已調整為約200億美元(原250億美元),若此前目標不變則Q4需約120億美元,但實際已下調。
- 公司強調需求顯著超越生產,儲能訂單與積壓創高,FSD與Robotaxi進展持續推進。
- 市場背景與投資人擔憂
- 核心矛盾在於營收受儲能業務大幅低於預期而miss,汽車交付同比下降,監管積分大幅下降,以及GAAP利潤受高投入拖累而大幅下滑;同時毛利率修復、調整後EPS超預期、自由現金流轉正(主因“少花錢”)及FSD訂閱/Robotaxi進展提供支撐。
- 投資人擔憂營收低於預期、GAAP利潤下滑、汽車交付走弱、儲能業務疲弱及未來CapEx壓力(儘管本季低於預期且全年下調),同時關注AI、機器人與自動駕駛長期投入回報。股價盤後先漲超2%後轉跌,全年至今跌幅約14%。
免責聲明:本文內容僅作為參考,不構成任何投資建議。
0
0
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
PoolX: 鎖倉獲得新代幣空投
不要錯過熱門新幣,且APR 高達 10%+
立即參與
您也可能喜歡
全球富豪正把黃金搬進新加坡,私人持金量十年增長約16倍
金十数据•2026/10/22 04:19
高盛看好聯合大陸航空(UAL.US)再漲50%:增長勢頭料持續 燃油成本施壓但盈利能力仍是行業領先
高盛給予聯合大陸航空「買入」評級,將目標股價調整為152美元,較當前股價仍有50%的潛在上漲空間。
智通财经•2026/10/22 03:52

禮來狂飆!GLP-1帶飛ISRG、DXCM、TMO,美股醫藥從避風港變成長金礦
•2026/10/22 03:22
加密貨幣價格
更多
Bitcoin
BTC
$82,752.69
-0.05%

Ethereum
ETH
$2,442.5
-0.21%

Tether USDt
USDT
$0.9991
+0.02%

BNB
BNB
$739.76
-0.19%

XRP
XRP
$1.35
+1.05%

USDC
USDC
$0.9999
+0.01%

Solana
SOL
$105.4
-0.56%

TRON
TRX
$0.3303
-0.17%

Zcash
ZEC
$1,286.43
+1.87%

Hyperliquid
HYPE
$78.85
-2.29%
如何出售 PI
Bitget 上架 PI:在 Bitget 上快速購買或出售 PI!
立即交易
還不是 Bitget 用戶嗎?新用戶可獲得價值 6,200 USDT 的迎新大禮包
立即註冊