
تقرير أرباح تسلا للربع الثالث من عام 2026: التخزين يؤثر سلبًا على الإيرادات، لكن التدفق النقدي الحر تحول إلى إيجابي، وربحية السهم (EPS) تجاوزت التوقعات، وهامش الربح عاد للارتفاع!
 2026/10/22 04:33
🔥 رادار الأسهم الأمريكية الساخنة أصبح متاحاً الآن! 3 مسارات رئيسية لأسهم أمريكا + 6 أسهم مختارة بعناية + 7 ترويسة أحداث كبرى، أين فرص الأسهم الأمريكية هذا الأسبوع؟ انقر على الرابط للاطلاع على 22 اتجاه تداول في صورة واحدة→
وجهات النظر الأساسية:
Tesla بلغت إجمالي الإيرادات في الربع الثالث من عام 2026 مبلغ 28.046 مليار دولار أمريكي، بنمو سنوي يقارب الصفر، أي أقل بقليل من توقعات المحللين عند 28.13 مليار دولار أمريكي، ومنخفضة بنسبة 0.7% تقريباً عن الربع الثاني الذي سجل 28.236 مليار دولار أمريكي؛ كانت أعمال السيارات والخدمات أقوى من المتوقع، لكن إيرادات توليد الطاقة وتخزينها انخفضت بنسبة 16% على أساس سنوي وكانت أقل بكثير من التوقعات، مما شكل عبئًا رئيسيًا على الإيرادات. كانت الأرباح المعدلة للسهم 0.48 دولار أمريكي، أعلى من المتوقع البالغ 0.44 دولار أمريكي (زيادة بنحو 9%)، ومنخفضة بنسبة 4% سنويًا؛ بلغت أرباح GAAP للسهم 0.22 دولار أمريكي، بانخفاض 44% سنويًا. الأرباح الصافية وفقاً لمبادئ المحاسبة العامة بلغت 787 مليون دولار، بانخفاض 43% سنوياً. انتعشت هامش الربح الإجمالي إلى 19.6%، متجاوزة التوقعات وتحسن مقارنة بالربع السابق. التدفق النقدي الحر بلغ 1.531 مليار دولار وأصبح إيجابيًا، متجاوزًا التوقعات التي كانت سالبة بفارق كبير، والتدفق النقدي التشغيلي 6.263 مليار دولار. انخفضت الكميات المسلمة بنسبة 2% إلى 486,500 مركبة، وارتفع حجم نشر التخزين إلى 13.7 جيجاوات ساعة بزيادة 10% سنويًا، وعدد الاشتراكات النشطة في FSD بلغ 1.74 مليون وهو أعلى من التوقعات. ارتفع سعر السهم بأكثر من 2% بعد جلسة التداول ثم عاد للانخفاض، حيث يتركز اهتمام السوق على استعادة هامش الربح، وتحول التدفق النقدي إلى إيجابي، وتطورات FSD/Robotaxi، مع القلق من انخفاض الإيرادات، تراجع أرباح GAAP، ضعف تسليم السيارات وضعف أعمال الطاقة والتخزين.
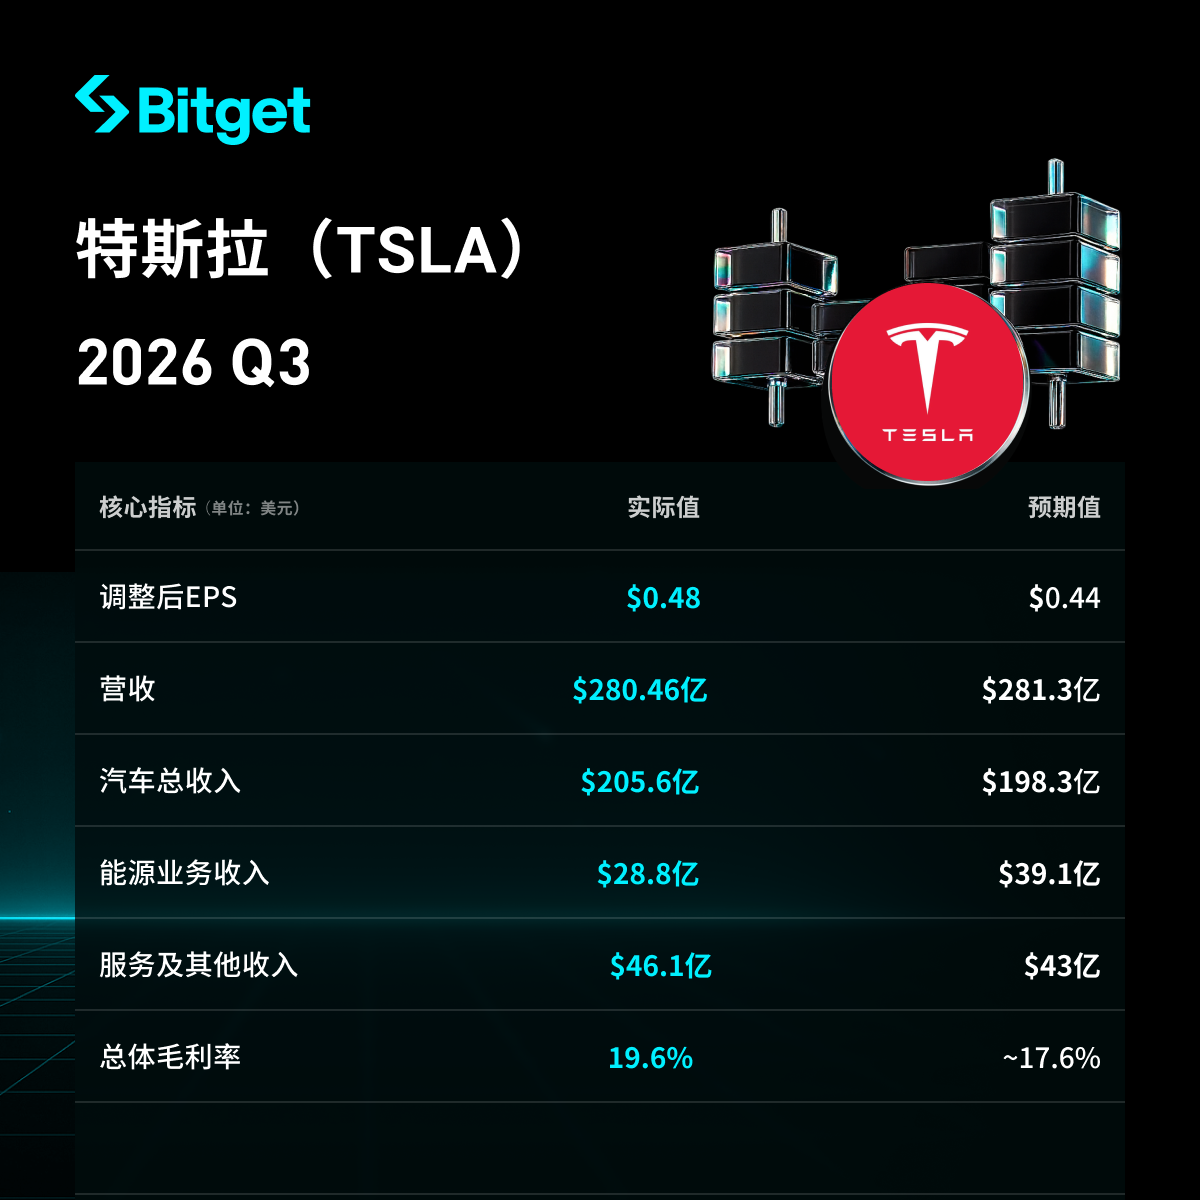
- إجمالي الأداء المالي والإيرادات
- الإيرادات الكلية 28.046 مليار دولار أمريكي مع نمو سنوي يقارب الصفر وأقل قليلاً من التوقعات البالغة 28.13 مليار دولار أمريكي، ومنخفضة بنسبة 0.7% تقريباً مقارنة بالربع الثاني (28.236 مليار دولار أمريكي).
- ربحية السهم المعدلة 0.48 دولار أمريكي، أعلى من المتوقع 0.44 دولار أمريكي (بنسبة زيادة 9%)، ومنخفضة 4% على أساس سنوي؛ ربحية السهم وفق GAAP 0.22 دولار، منخفضة 44% سنويًا.
- صافي الربح وفق GAAP بلغ 787 مليون دولار، بانخفاض 43% سنويًا؛ وصافي الربح المعدل 1.697 مليار دولار.
- هامش الربح الإجمالي 19.6%، متجاوز التوقعات (أعلى بنقطتين مئويتين تقريباً)، مرتفع عن ربع السنة السابق 16.8% وبنمو سنوي حوالي 160 نقطة أساس (كان 18.0% في نفس الربع من العام الماضي).
- التدفق النقدي الحر 1.531 مليار دولار، إيجابي وأفضل بكثير من المتوقع الذي كان سالب 4.99 مليار دولار (تحول إيجابي مقارنة بسالب 1.092 مليار دولار في الربع الثاني)؛ التدفق النقدي التشغيلي 6.263 مليار دولار.
- النقد، وما يعادله، والاستثمارات قصيرة الأجل في نهاية الفترة 45.447 مليار دولار، بزيادة 1.9 مليار دولار عن الربع السابق.
- النفقات الرأسمالية بلغت 4.732 مليار دولار، أقل من المتوقع الذي كان 7.77 مليار دولار.
- أداء قطاع السيارات
- إيرادات قطاع السيارات 20.56 مليار دولار، بانخفاض 3% سنويًا، لكنها أعلى من توقعات السوق البالغة 19.83 مليار دولار.
- عدد السيارات المسلمة بلغ 486,500، بانخفاض 2% سنويًا؛ الإنتاج 464,400 سيارة، بنمو 4% سنويًا. تسليم طرازي Model 3/Y بلغ 478,200 مركبة، بانخفاض 1% سنويًا؛ بينما تسليم النماذج الأخرى بلغ 8,295 مركبة، بانخفاض 48% سنويًا.
- مخزون المركبات عالمياً 11 يومًا، وهو أقل من 15 يومًا في الربع الثاني.
- هامش الربح الإجمالي للسيارات وفق GAAP بلغ 18.5%؛ هامش الربح بعد استبعاد النقاط التنظيمية 18.1%، أعلى من الربع الثاني (16.3%) والعام الماضي (15.4%).
- إيرادات النقاط التنظيمية 113 مليون دولار، بانخفاض 73% سنويًا (كانت 417 مليون دولار في نفس الفترة الماضية).
- أداء القطاعات الأخرى
- إيرادات الخدمات والقطاعات الأخرى 4.61 مليار دولار أمريكي، بنمو 33% سنويًا، وأعلى من التوقعات البالغة 4.3 مليار دولار أمريكي.
- إيرادات توليد الطاقة وتخزينها 2.88 مليار دولار، بانخفاض 16% سنويًا، وأقل بكثير من التوقعات البالغة 3.91 مليار دولار (تأثرت جزئيًا برد قيم العملاء المرتبطة بالجمارك)، وهي العامل الرئيسي لتراجع الإيرادات دون التوقعات.
- بلغ حجم نشر التخزين 13.7 جيجاوات ساعة، بزيادة 10% سنويًا (أعلى بقليل من 13.5 جيجاوات ساعة في الربع الثاني)، وبلغ معدل الطلبات ومخزون الطلبات مستويات قياسية؛ هامش الربح لأعمال الطاقة بلغ حوالي 33% (تحسن ملحوظ عن 20% تقريباً في الربع الثاني).
- عدد اشتراكات FSD النشطة بلغ 1.74 مليون، أعلى من المتوقع (1.57 مليون، بزيادة 11%)، وبنمو سنوي 67%؛ بلغ معدل اختيار FSD في السيارات الجديدة بأمريكا الشمالية أكثر من 75% (بزيادة 20 نقطة مئوية تقريباً عن الربع الثاني).
- وصل إجمالي أميال القيادة الذاتية بدون إشراف لسيارات Robotaxi إلى حوالي مليوني ميل، بزيادة ثمانية أضعاف عن الربع السابق. بدأ إنتاج أول دفعة من الروبوتات بمواصفات جودة التصنيع العالية في خط الإنتاج بولاية كاليفورنيا.
- الإنفاق الرأسمالي والخطط المستقبلية
- بلغ الإنفاق الرأسمالي في هذا الربع 4.732 مليار دولار، أدنى من المتوقع البالغ 7.77 مليار دولار.
- خفضت الشركة التوجيه السنوي للإنفاق الرأسمالي من 25 مليار دولار إلى حوالي 20 مليار دولار، مع التشديد على إدارة الإنفاق من خلال توزيع رأس المال بصورة فعالة أكثر، وتخطط لأن يأتي التمويل بشكل رئيسي من التدفق النقدي التشغيلي.
- تشمل مجالات الاستثمار الرئيسية خطوط إنتاج Optimus، الحوسبة الذكية، مشروع Cybercab، وخطط مصنع الرقائق Terafab المرتبط بـSpaceX. تخطط الشركة لتحقيق قدرة حوسبة كبيرة لتدريب الذكاء الاصطناعي تصل إلى 400 ميغاواط بنهاية السنة.
- بدأ الإنتاج في مصنع Megafactory الواقع في تكساس، حيث التخطيط لقدرة إنتاج 50 جيجاوات ساعة.
- التوقعات للربع القادم ولمجمل السنة
- لم تقدم المقالة تفاصيل محددة حول توقعات الإيرادات أو الأرباح في الربع الرابع.
- عدل هدف النفقات الرأسمالية السنوي ليصبح حوالي 20 مليار دولار (بعد أن كان 25 مليار دولار)، ولو بقي الهدف القديم لاحتاج الربع الرابع إلى نحو 12 مليار دولار، لكن تم تعديله فعليًا.
- أكّدت الشركة على أن الطلب يفوق الإنتاج بفارق واضح، وأن الطلب والمخزون في أعمال التخزين وصلا لمستويات قياسية، مع تقدم مستمر في FSD وRobotaxi.
- خلفية السوق ومخاوف المستثمرين
- يكمن التناقض في جوهره بأن الإيرادات تدنت عن التوقعات بسبب أداء أعمال تخزين الطاقة، وتراجعت تسليمات السيارات، وانخفضت نقاط التنظيم بشكل حاد، وكذلك أرباح GAAP تراجعت بصورة كبيرة لتأثرها بالإنفاق المرتفع؛ في حين أن استعادة هامش الربح، وربحية السهم المعدلة التي فاقت التوقعات، وتحول التدفق النقدي لرقم إيجابي (بشكل رئيسي بسبب "تقليل الإنفاق")، وتقدم FSD وRobotaxi كلها عناصر داعمة.
- المستثمرون قلقون بشأن تدني الإيرادات عن التوقعات، تراجع أرباح GAAP، ضعف تسليم السيارات، ضعف أداء الطاقة وتخزينها، وضغط الإنفاق الرأسمالي المستقبلي (رغم انخفاضه هذا الربع وعلى مستوى السنة)، ويركزون أيضاً على العائد طويل الأجل لاستثمارات الذكاء الاصطناعي، والروبوتات، والقيادة الذاتية. ارتفع السهم بأكثر من 2% بعد الجلسة ليتحول للانخفاض، مع هبوط سنوي بحوالي 14% حتى الآن.
إخلاء مسؤولية:محتوى هذا المقال هو للمرجعية فقط ولا يمثل أي نصيحة استثمارية.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
جولدمان ساكس يبقي على تصنيف "شراء" لـ Lam Research (LRCX.US): نتائج الربع الثالث مطابقة للتوقعات، وتوقعات WFE لعام 2027 تتجاوز 200 مليار دولار
حافظت جولدمان ساكس على تصنيف "شراء" لشركة Lam Research Group، مع هدف سعري يبلغ 380 دولاراً.
تتوقع جولد مان ساكس ارتفاع أسهم United Airlines (UAL.US) بنسبة 50% أخرى: من المتوقع استمرار زخم النمو، وتبقى تكلفة الوقود ضغطًا، لكن الربحية لا تزال رائدة في القطاع
قامت غولدمان ساكس بمنح شركة United Airlines تصنيف "شراء"، وقامت بتعديل السعر المستهدف للسهم إلى 152 دولارًا، مما يشير إلى إمكانية ارتفاع بنسبة 50% عن السعر الحالي.

أسعار العملات المشفرة
المزيد


