
التقرير المالي للربع الثالث لعام 2026 لشركة Meta: الإيرادات تتجاوز التوقعات بزيادة بنسبة 26% لتصل إلى 64.6 مليار دولار، وصول Muse AI إلى أكثر من عشرة ملايين مستخدم يشعل سردية جديدة لنمو الذكاء الاصطناعي!
 2026/10/22 04:58
🔥 رادار الأسهم الأمريكية الساخنة تم تفعيله! 3 محاور رئيسية للأسهم الأمريكية + 6 أسهم مختارة بعناية + 7 تقويم لأهم الأحداث، أين تكمن الفرص في سوق الأسهم الأمريكية هذا الأسبوع؟ انقر على الرابط للحصول على نظرة شاملة 22 اتجاه تداول→
وجهة النظر الأساسية:
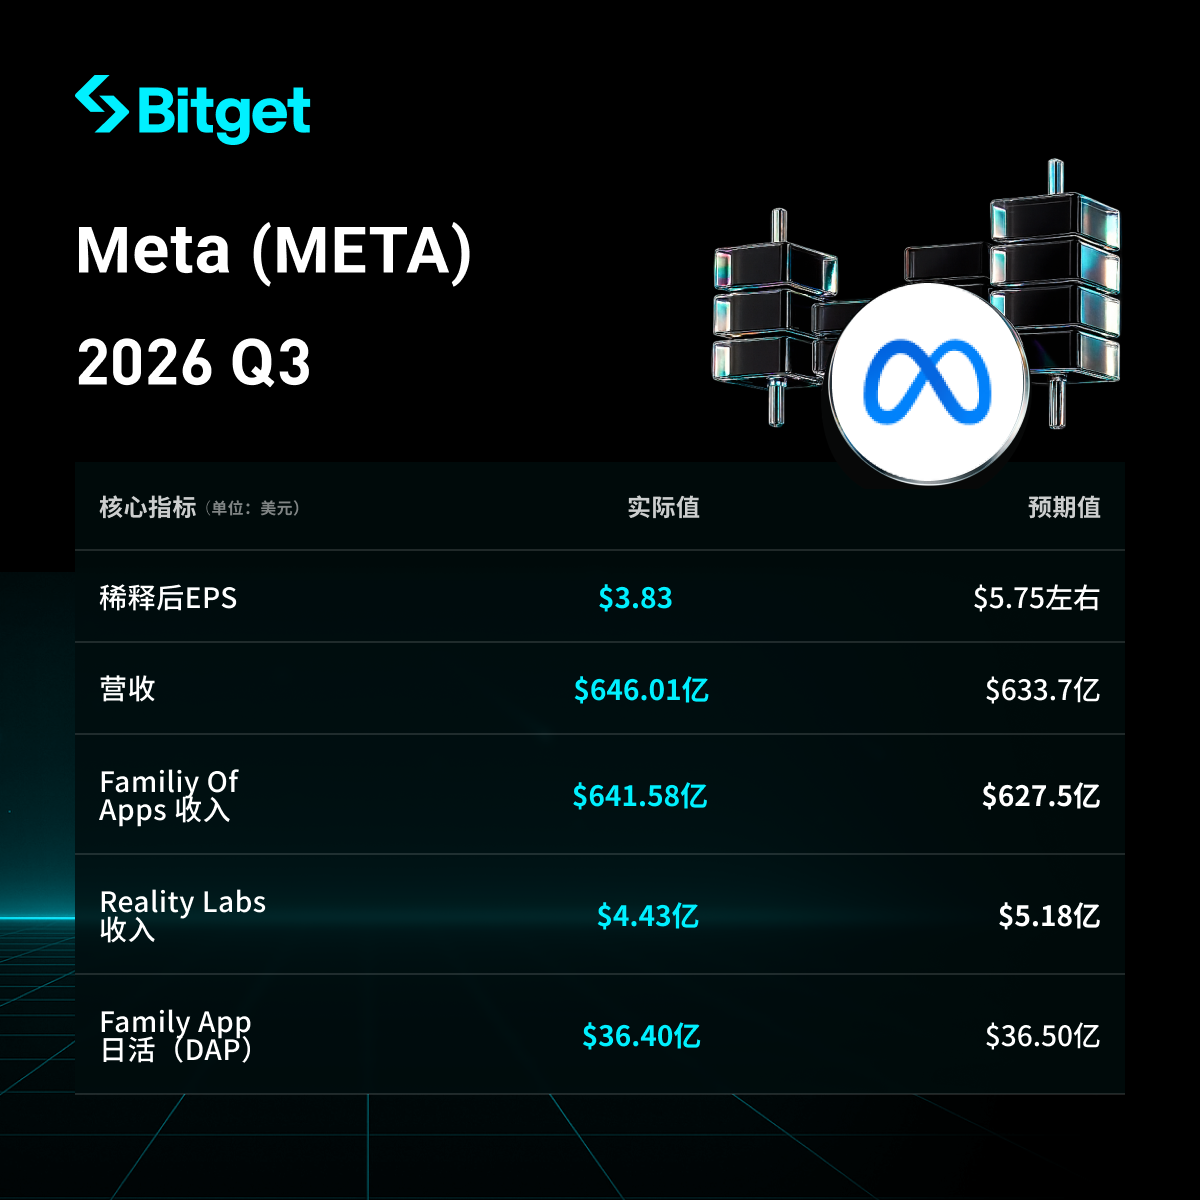
بلغت إيرادات Meta في الربع الثالث 64.6 مليار دولار، بزيادة سنوية قدرها 26%، متجاوزة توقعات السوق، ويرجع ذلك أساسًا إلى قوة نشاط الإعلانات. بفعل تكاليف الدعاوى القانونية التي بلغت حوالي 9.9 مليار دولار والاستثمارات الكبيرة في البنية التحتية للذكاء الاصطناعي، انخفض هامش الربح التشغيلي إلى 20% وأصبح التدفق النقدي الحر سلبيًا. أطلق الوكيل الشخصي الجديد للذكاء الاصطناعي Muse في الولايات المتحدة وكندا، وتجاوز عدد المستخدمين العشرة ملايين بسرعة، وتفوقت في مشهد التسوق، وقامت الإدارة بتحديده كمحرك نمو طويل المدى بأرباح أعلى لكل مستخدم (ARPU)، وأعلنت عن فئة جديدة من الأسهم من دون حق التصويت لدعم التوسع في الذكاء الاصطناعي. ارتفع السهم في التداولات بعد الإغلاق بنسبة حوالي 2-5%، حيث يتركز اهتمام السوق أكثر على التوجيهات المتعلقة بالإيرادات ورواية Muse، وليس على ضغوط الأرباح قصيرة الأجل.
تفاصيل التحليل
1. الأداء الإجمالي للإيرادات والأرباح
- إيرادات ربع سنوية بقيمة 64.601 مليار دولار، زيادة سنوية بنسبة 26% (وفقًا للتقارير وبالعملة الثابتة)، ومتجاوزة توقعات السوق مثل LSEG التي كانت حوالي 63.37 مليار دولار.
- الأرباح المعدلة وفق مبادئ المحاسبة المقبولة عامة (GAAP) للسهم الواحد 3.83 دولار (تشمل 9.89 مليار دولار مصاريف قضايا مع المدعي العام لعدة ولايات)؛ وبعد استبعاد تلك النفقات والتأثيرات الضريبية ذات الصلة، يصبح ربح السهم المخفف المعدل 7.40 دولار.
- دخل تشغيلي قدره 12.988 مليار دولار، انخفاض سنوي بنسبة 37%؛ هامش الربح التشغيلي 20% (كان 40% السنة الماضية). بعد استبعاد الرسوم القانونية، يصبح الدخل التشغيلي حوالي 22.88 مليار دولار ومعدل الربحية حوالي 35%.
- صافي ربح 9.86 مليار دولار، بزيادة سنوية قدرها 264% (السنوات السابقة تأثرت بضرائب عالية بشكل استثنائي).
- تدفق نقدي تشغيلي 32.786 مليار دولار؛ والتدفق النقدي الحر سلبي بلغ 2.12 مليار دولار (كان إيجابيًا بمقدار 10.63 مليار دولار السنة الماضية)، ويرجع ذلك أساسًا إلى زيادة كبيرة في النفقات الرأسمالية.
- حجم عرض الإعلانات زاد بنسبة 10% سنويًا، ومتوسط سعر الإعلان الواحد ارتفع بنسبة 14% سنويًا، مما يدل على أن الطلب على الإعلانات وتحسين كفاءة التوصية بالذكاء الاصطناعي دفعا النمو معًا.
- إجمالي عدد الموظفين 66,775 بانخفاض سنوي قدره 15%.
2. أداء وكيل الذكاء الاصطناعي Muse
- منذ إطلاقه في أوائل سبتمبر، قام أكثر من 10 ملايين مستخدم في الولايات المتحدة وكندا بإعداد وكيل شخصي Muse (خلال حوالي 6 أسابيع)، ويستخدم حوالي 25% من المستخدمين المسجلين الخدمة يوميًا، مما يزيد من نسبة الاحتفاظ بالمستخدمين.
- التسوق هو المشهد الأكثر شيوعًا: أكثر من 25% من المستخدمين المشاركين يشترون عبر وكيل الذكاء الاصطناعي، ومتوسط قيمة الشراء يتجاوز 200 دولار؛ نشاط موصل Plaid تجاوز توقعات القطاع.
- أوضحت الإدارة أن Muse قد حقق ملاءمة بين المنتج والسوق، وهو الآن في طور التشغيل على نطاق واسع ويستهدف خدمة مليارات المستخدمين؛ وخطط لبناء القدرة الحسابية لدعم أكثر من مليار مستخدم.
- حاليًا "تكاليف الحوسبة مرتفعة للغاية" وبالتالي الخدمة تحقق خسائر؛ ومن المتوقع أن يتحسن كفاءة التكاليف بأكثر من عشرة أضعاف خلال عام، ويُتوقع تحقيق أرباح بعد التشغيل على نطاق واسع.
- مسارات تحقيق الأرباح: مجانية لمعظم المستخدمين، تحصيل رسوم من خلال عمولات العمليات، اشتراكات النماذج المتقدمة/الرموز، وخدمات المؤسسات وواجهة برمجة التطبيقات (API)؛ من المتوقع أن يتجاوز دخل المستخدم الفردي (ARPU) على المدى الطويل دخل تطبيقات العائلة الحالية (حيث يبلغ متوسط ARPU السنوي لمستخدمي الولايات المتحدة بضع مئات من الدولارات).
- تم أيضًا إطلاق Muse Wonder (أول نموذج متقدم) وتوسعة المهارات للشركات الصغيرة (لربط Shopify وQuickBooks وغيرها، ودعم تحسين الإعلانات والتشغيل)؛ التخطيط للدمج مع نظارات Meta، وإضافة وظائف الخصوصية مثل VM الآمنة.
3. أداء الأقسام التجارية الأخرى
- تطبيقات العائلة (Family of Apps): إيرادات تقريبية 64.2 مليار دولار (شاملة إيرادات الإعلانات حوالى 63.1 مليار دولار بزيادة سنوية 26%)؛ عدد المستخدمين النشطين اليوميين (DAP) بلغ 3.64 مليار بزيادة 3%. التوصية بواسطة الذكاء الاصطناعي عززت التفاعل (مثل زيادة مدة مشاهدة Reels)، كما استخدم ما يقارب 10 ملايين معلن أداة الإعلانات التوليدية بالذكاء الاصطناعي.
- إيرادات أخرى: حوالي 1.1 مليار دولار، بزيادة سنوية 59% (تتضمن رسائل WhatsApp المدفوعة والاشتراكات وغيرها).
- مختبرات الواقع (Reality Labs): إيرادات 443 مليون دولار، انخفاض سنوي 6% (تراجع مبيعات Quest، عوضت جزئيًا بنمو نظارات الذكاء الاصطناعي)؛ خسائر تشغيلية حوالى 4.13 مليار دولار في هذا الربع. يتوقع أن تصل الخسائر السنوية إلى 18-19 مليار دولار، وتنخفض إلى حوالي 15 مليار دولار في 2027، وأن تتركز الاستراتيجية على الذكاء الاصطناعي والنظارات.
4. النفقات الرأسمالية وخطة الاستثمار في الذكاء الاصطناعي
- النفقات الرأسمالية للربع الثالث (بما في ذلك دفعات الإيجار التمويلية) بلغت 34.9 مليار دولار، غالبًا للخوادم ومراكز البيانات والبنية التحتية للشبكة.
- توجيهات النفقات الرأسمالية السنوية ضاقت إلى نطاق 135-145 مليار دولار (كان الحد الأدنى سابقًا 130 مليار دولار).
- المجالات الاستثمارية الأساسية: قوة الحوسبة بالذكاء الاصطناعي (لدعم توسع Muse وأعمال التوصيات الأساسية)، بناء مراكز البيانات؛ كما تم الإعلان عن فئة جديدة من الأسهم العادية من النوع C دون حق التصويت (تسري ابتداءً من يناير 2027، بما يعادل تقسيم السهم بنسبة 2:1) لدعم التمويل ومكافآت الموظفين والاستحواذات مع الحفاظ على سيطرة Zuckerberg.
- تتوقع الإدارة استمرار استثمارات الذكاء الاصطناعي بدفع نمو الأعمال الأساسية بقوة حتى 2027 وفتح فرص إيرادات جديدة.
5. التوجيهات للربع القادم (الربع الرابع 2026)
- توجيهات الإيرادات عند 73-76 مليار دولار، بمتوسط حوالي 74.5 مليار دولار، وهو أعلى من توقعات السوق (نحو 73.7 مليار دولار)؛ مع افتراض عكس للعملة الأجنبية بنسبة حوالي 1% سنويًا.
- توجيهات المصروفات السنوية 175-179 مليار دولار (شامل النفقات القانونية)؛ وباستبعاد تكاليف الدعاوى في الربع الثالث، من المتوقع أن يتجاوز الدخل التشغيلي السنوي مستوى عام 2025.
- التوجيهات الضريبية للربع الرابع بين 15% و17%.
- توجيهات خسائر Reality Labs السنوية بين 18-19 مليار دولار، وإلى حوالي 15 مليار دولار في 2027.
| الإيرادات | 64.6 مليار دولار (+26%) | 73-76 مليار دولار | - |
| النفقات الرأسمالية | 34.9 مليار دولار | - | 135-145 مليار دولار |
| المصروفات | 51.6 مليار دولار | - | 175-179 مليار دولار |
| خسائر Reality Labs | ~4.1 مليار دولار | - | 18-19 مليار دولار (2027 حوالي 15 مليار) |
6. خلفية السوق ومخاوف المستثمرين
- التناقض الأساسي: أعمال الإعلانات وتوصيات الذكاء الاصطناعي تواصل تحقيق النمو، لكن الاستثمارات في قوة الذكاء الاصطناعي تدفع التدفقات النقدية الحرة للسالب وتقلل هامش الربح؛ يقدم Muse في بدايته معطيات ورواية جديدة خاصة بالتسوق، لكن التكاليف الحسابية مرتفعة جدًا وتحقق الأرباح ما زالت مبكرة.
- تحديات السوق: ضربة لمرة واحدة على الأرباح بسبب المصروفات القانونية؛ Muse يقتصر على الولايات المتحدة وكندا، وتحتاج الكفاءة التشغيلية إلى التحسن مع التوسع؛ استمرارية خسائر Reality Labs متوقع أن تنخفض لكنها لا تزال تمثل استنزافًا نقديًا. تركيز المستثمرين يشمل ما إذا كان يمكن لـ ARPU طويل الأمد لـ Muse تجاوز التطبيقات الحالية، ومدى واقعية تحسين الكفاءة الحسابية عشرة أضعاف، واستدامة النمو حتى 2027.
- تفاعل المستثمرين: تجاوز الإيرادات للتوقعات مع توجيهات ربع رابع قوية وتسليط الضوء على Muse، أدى إلى ارتفاع السهم بعد الإغلاق بنسبة 2-5% تقريبًا، حيث قيم السوق إمكانيات النمو على الأجل البعيد أكثر من الضغوط القصيرة على التدفق النقدي.
إخلاء المسؤولية: محتوى هذا المقال هو للمرجعية فقط ولا يمثل أي نصيحة استثمارية.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
جولدمان ساكس يبقي على تصنيف "شراء" لـ Lam Research (LRCX.US): نتائج الربع الثالث مطابقة للتوقعات، وتوقعات WFE لعام 2027 تتجاوز 200 مليار دولار
حافظت جولدمان ساكس على تصنيف "شراء" لشركة Lam Research Group، مع هدف سعري يبلغ 380 دولاراً.
تتوقع جولد مان ساكس ارتفاع أسهم United Airlines (UAL.US) بنسبة 50% أخرى: من المتوقع استمرار زخم النمو، وتبقى تكلفة الوقود ضغطًا، لكن الربحية لا تزال رائدة في القطاع
قامت غولدمان ساكس بمنح شركة United Airlines تصنيف "شراء"، وقامت بتعديل السعر المستهدف للسهم إلى 152 دولارًا، مما يشير إلى إمكانية ارتفاع بنسبة 50% عن السعر الحالي.

أسعار العملات المشفرة
المزيد


