
لم ينس الذهب قواعده القديمة: وراء الانخفاض غير المعتاد، تغيرت طريقة تداول السوق

كان أداء الذهب في الأسابيع القليلة الماضية محيراً للمتداولين الماكرو. فعادةً ما تتحرك عدة عوامل تدعم أسعار الذهب في اتجاه إيجابي، لكن الذهب استمر في الهبوط.
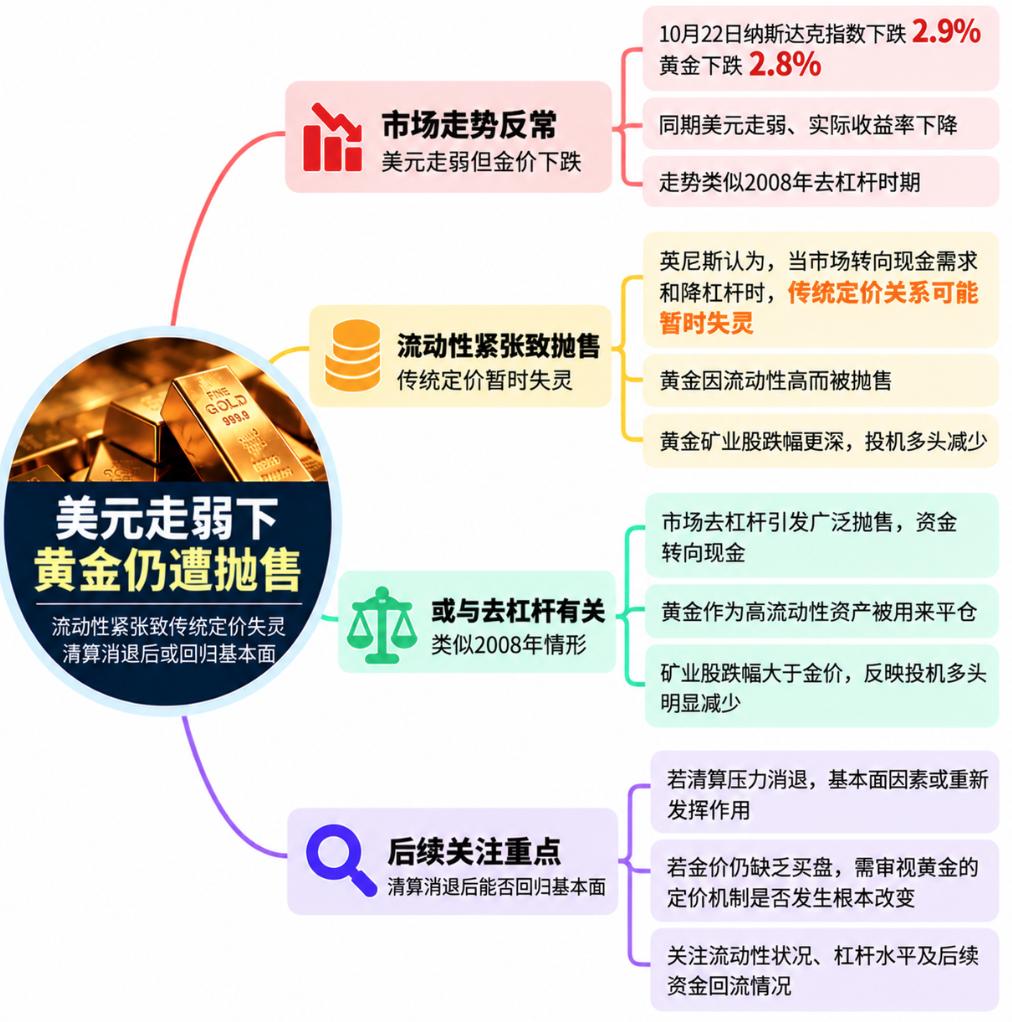
في 22 أكتوبر، كان هذا الانفصال واضحًا بشكل خاص: تراجع مؤشر Nasdaq بنسبة 2.9%، ضعف الدولار، وانخفض العائد الاسمي لسندات الخزانة الأمريكية لأجل 10 سنوات بحوالي 17 نقطة أساس، كما تراجع العائد الحقيقي بنحو 14 نقطة أساس. ومع ذلك، لم يحصل الذهب على عمليات شراء آمنة كما كان متوقعًا، بل انخفض بنسبة 2.8%.
لم يكن هذا اتجاهًا محيرًا فحسب، بل هو أيضًا نادر نسبيًا عبر التاريخ. وكان آخر سيناريو مماثل قد حدث خلال فترة إزالة الرافعة المالية حول عام 2008.
كتب ستيفن إنيس، الاستراتيجي المعروف عالميًا في الأسواق الكلية وخبير العملات الأجنبية والسلع، أن هذا لا يعني أن السوق الحالي يعيد سيناريو الأزمة المالية، بل هو تذكير للمستثمرين: عندما يتحول تركيز السوق من الأساسيات الكلية إلى الميزانيات العمومية، والرافعة المالية، واحتياجات السيولة النقدية، قد تفقد علاقات التسعير التقليدية للأصول فعاليتها مؤقتًا.
إزالة الرافعة المالية تضرب السيولة، وقد يصبح الذهب هدفًا للبيع
في ظروف الملاذ الآمن التقليدية، غالبًا ما يؤدي انخفاض العائد الحقيقي، وضعف الدولار، وضغوط أسواق الأسهم إلى دعم الذهب. لكن عندما يدخل السوق مرحلة إزالة رافعة جماعية، قد لا يكون هدف المستثمرين الأول البحث عن أفضل ملاذ آمن، بل جمع السيولة، وتقليل حجم المخاطرة الكلية، وتغطية متطلبات الهامش.
في مثل هذا الظرف، تصبح السيولة أهم من العوامل الأساسية.
يُعرف سوق الذهب بأنه ذو سيولة مرتفعة، وهذا أحد الأسباب التي تجعله مفضلًا للمستثمرين عادةً. لكن عندما يحتاج المستثمرون بشكل ملح للنقد، قد تجعل هذه الأفضلية الذهب أحد الأصول الأسهل للبيع واستخدام عائداتها لسد فجوات في أجزاء أخرى من المحفظة الاستثمارية.
لذا، ليس من الضروري أن يعني تزامن انخفاض الذهب مع الأسهم أن خاصية الملاذ الآمن قد فقدت. المخاوف التضخمية، وانخفاض العائد الحقيقي، والمخاطر الجيوسياسية، جميعها يمكن أن تدعم الذهب؛ لكن إذا كان الضغط الأساسي في السوق ناتجًا عن إزالة رافعة قسرية، فقد يضطر المستثمرون إلى بيع حتى الأصول التي يرون أنها جيدة على المدى الطويل.
خلال العشرين عاماً الماضية، تغيرت العلاقة بين الذهب وعوائد سندات الخزانة الأمريكية بشكل ملحوظ. العلاقة بين الأصول ليست ثابتة، وعندما تصبح السيولة وضغوط التصفية عوامل مهيمنة، قد تفقد القواعد السوقية التي اعتمد عليها المتداولون فعاليتها مؤقتًا.
أسهم شركات مناجم الذهب تهبط بشكل أعمق، والأموال السريعة تغادر السوق
توضح أسهم شركات تعدين الذهب بشكل أكبر أن الصدمة الحالية لا تأتي فقط من تغير أسعار الذهب.
خلال الشهر الماضي، انخفضت أسهم شركات تعدين الذهب بنحو 16.5%، بينما تراجع مؤشر Nasdaq 100 ETF (QQQ) بنسبة 5.75% تقريبًا في نفس الفترة. ومع ذلك، وخلال الثلاثة أشهر الماضية، ما زالت أسهم شركات التعدين تتفوق على نسداك بحوالي 6%.
تتأثر أسهم شركات التعدين ليس فقط بسعر الذهب، بل أيضًا بمخاطر سوق الأسهم، بالإضافة إلى ضغوط وتكاليف العمالة، والطاقة، والتمويل، وتنفيذ المشاريع. وعندما يتوافق هبوط الذهب مع قيام المستثمرين بتقليص تعرضهم للسوق، تتعرض أسهم شركات التعدين لضربة مزدوجة.
وبالمقارنة مع الذهب المادي، فإن أسهم شركات التعدين قد تكون أكثر عرضة لتقليص مقتنيات المستثمرين. فعندما يكون هدف المشاركين في السوق هو خفض الرافعة المالية أو تلبية متطلبات الهامش، غالبًا لا يقرر المستثمرون البيع بناءً على منطق الاستثمار طويل الأجل فقط.
لذا، انخفاض أسهم شركات التعدين بنسبة 20% أو حتى 30%، لا يتعارض بالضرورة مع المنطق الصعودي طويل المدى للذهب. بل يعكس على الأرجح أن الأسهم المستخدمة للتعبير عن الاتجاه الصعودي للذهب تتعرض لمزيد من الصدمات مقارنة بالذهب نفسه خلال مراحل التصفية الجماعية.
وتوفر بيانات المراكز الاستثمارية دليلًا إضافيًا. مع هبوط سعر الذهب، تقلصت المراكز الطويلة المضاربية، وهذا مؤشر على انسحاب بعض الأموال السريعة التي تراكمت سابقًا. في المقابل، لم يختفِ الطلب طويل الأمد بنفس الطريقة.
مع ذلك، لا يعني هذا أن السوق قد بلغ القاع. كتب إنيس أن عمليات التصفية القسرية قد تستمر فترة طويلة، وقد تتجاوز نسب الهبوط ما تشير إليه نماذج التقييم والعلاقات الاقتصادية الكلية. قد يؤدي الشراء لمجرد أن المنطق طويل الأجل ما زال قائمًا إلى دفع ثمن باهظ على المدى القصير.
دروس 2008: قد تتراجع أهمية المنطق الأساسي مؤقتًا لصالح الحاجة إلى السيولة
في بداية الأزمة المالية عام 2008، تعرض الذهب أيضًا لموجة بيع. في ذلك الوقت، كان المستثمرون بحاجة للسيولة، وأصبح الذهب، نظرًا لسيولته العالية، أحد الوسائل الرئيسة للتحول إلى النقد. أما التغييرات اللاحقة في السياسات النقدية ورد فعل الذهب الكبير عليها، فقد حدثت لاحقًا.
ولا يعني هذا الدرس التاريخي أن سوق 2026 سيسلك بالضرورة نفس المسار. لكن النقطة الجديرة بالانتباه، هي أنه عندما يظهر ضغط السوق، قد يكون هناك فارق زمني مزعج قبل أن تستعيد الأصول الآمنة التقليدية دورها الفعّال.
حالياً، يرسل الذهب إشارات جديرة بالانتباه: تراجع العائدين الاسمي والحقيقي، وضعف الدولار، وضغط سوق الأسهم، ومع ذلك لم يسجل الذهب صعودًا؛ تعرضت أسهم شركات التعدين لموجة بيع أعنف، كما انخفضت المراكز المضاربية.
لكن من غير الممكن الجزم حاليًا ما إذا كانت هذه الظواهر تعني تغيرًا جذريًا في أساسيات الذهب، أم أن الضغوطات قصيرة الأمد المتعلقة بالسيولة قد تغلبت بشكل مؤقت على منطق التسعير التقليدي.
إذا كان المستثمرون يغادرون الذهب لأن منطق قيمته طويلة الأمد قد فقد فعاليته، كان من المفترض أن يظهر هذا الأداء الضعيف بشكل أوسع في أنظمة الطلب الكلي. يرى إنيس أن الوضع الحالي يشبه أكثر ما يكون إلى تعديل عنيف لرأس المال المعتمد على الرافعة والمراكز المضاربية، وأن أسهم شركات التعدين تتعرض لصدمات أكبر بسبب حساسيتها المزدوجة لسعر الذهب ومخاطر سوق الأسهم.
هذا يختلف اختلافًا جوهريًا عن الفرضية القائلة بأن المنطق الاستثماري الأساسي للذهب قد تم دحضه بالكامل.
هل يمكن للذهب أن يعود إلى منطق التسعير التقليدي بعد انحسار المبيعات القسرية؟
يميل إنيس إلى الاعتقاد بأن السوق قد يعود في النهاية تدريجيًا إلى نظام التسعير الطبيعي.
فبمجرد تلاشي الرافعة، وتراجع ضغوط الهامش، وتوقف عمليات البيع القسرية من جانب المستثمرين عن الضغط المستمر على الأسعار، غالبًا ستعود العوامل الأساسية للعبة. انخفاض العائد الحقيقي، ضعف الدولار، وزيادة الغموض الاقتصادي والجيوسياسي، كلها عوامل قد تدعم الذهب من جديد.
لكن هذا الافتراض يحتاج للاختبار في السوق.
إذا اكتملت تعديلات المراكز الاستثمارية بشكل أساسي، واستمر العائد الحقيقي في الانخفاض، وبقي الدولار ضعيفًا، ومع ذلك لم يستقبل الذهب عمليات شراء، فهذا يستدعي من المستثمرين التفكير الجاد: هل هناك عوامل أكثر جوهرية تغير آليات تسعير الذهب؟
وعلى العكس، إذا بدأ الذهب في التفاعل مجددًا مع أسعار الفائدة الحقيقية، الدولار، وطلب الملاذ الآمن بعد تلاشي ضغوط البيع القسري، فإن الانخفاض الحاد الأخير يبدو أقرب إلى تأثير السيولة المؤقت على العوامل الأساسية، وليس نهاية منطق الذهب على المدى الطويل. يقول إنيس:
"على المدى القصير، لن أقف ببساطة في وجه عمليات التصفية لأن البيئة الكلية تبدو مواتية للذهب. وفي الوقت نفسه، لن أفترض أن العلاقات السوقية قد تغيرت إلى الأبد لمجرد أنها تعطلت لأسابيع قليلة".
ربما لم ينسَ الذهب القواعد القديمة، وإنما تغيرت أولويات السوق في الوقت الحالي: يحتاج المستثمرون مؤقتًا إلى السيولة وليس فقط البحث عن أصول الملاذ الآمن. فقط عند تراجع ضغوط الهامش والتصفية الجماعية، يمكن تحديد ما إذا كان الذهب سيستعيد تسعيره وفقًا للمنطق الكلي التقليدي، وبالتالي يمكن الحكم على ما إذا كان منطق الاستثمار طويل الأمد ما زال قائماً.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
الإنفاق الرأسمالي على الذكاء الاصطناعي يؤثر على شريان الاقتصاد الكوري، والبنك المركزي يحذر من أن انخفاض الصادرات قد يصل إلى مئة مليار دولار! لماذا لا تزال Goldman Sachs متفائلة بشأن الأسهم الكورية وعملاقي التخزين؟
حذر البنك المركزي الكوري الجنوبي من أنه إذا تباطأت الإنفاقات على الذكاء الاصطناعي، فقد تنخفض صادرات الرقاقات في البلاد بما يصل إلى 100 مليار دولار.

زيادة الطلب على تخزين الروبوتات البشرية بمقدار 20 ضعفًا خلال 5 سنوات؟ ماسك: هذا غير معقول، احتياجات الروبوتات للتخزين "تفوق كل شيء"، والذكاء الفائق يتجاوز ذلك بكثير
قام ماسك بتصنيف الذكاء الفائق بشكل منفصل، وذكر أن متطلبات القدرة الحسابية له تفوق بكثير تلك الخاصة بالروبوتات، وأن ما يقرب من 100% منها سيتم نشرها في الحوسبة الفضائية العميقة. في الوقت نفسه، وضعت شركة التخزين العملاقة Micron الروبوتات البشرية والقيادة الذاتية جنبًا إلى جنب كأسواق نمو أساسية لـ"الذكاء الاصطناعي الفيزيائي"، وربطت الطلبات ذات الصلة مباشرة بخط إنتاجها الحالي من وحدات التخزين ذات العرض النطاق العالي والسعة الكبيرة.

"72٪ من استهلاك الـ Token يمثل فقط 27٪ من الإنفاق" -- القضية الرئيسية في الجدل حول الذكاء الاصطناعي بين المؤيدين والمعارضين
تشير بيانات OpenRouter إلى أن الطلب على Token ارتفع 250 ضعفاً خلال عشرين شهراً، لكن 72% من الحركة تتجه نحو النماذج المفتوحة المصدر ذات أقل رسوم، وتساهم فقط بـ27% من الإنفاق؛ بينما أسعار Token تنهار بنسبة 47% كل ربع سنة، ترتفع إيجارات GPU بنسبة 160% في نفس الوقت. تتجه الأموال لحاملي GPU، وتُحمل الفواتير على المساهمين. ترى مجموعة غولدمان ساكس أن هذا، إضافة إلى عدم ظهور فوائد إنتاجية حقيقية خارج قطاع التكنولوجيا، يجعل دورة رأس المال هذه في خطر شديد، وأن منطق المتشائمين يسيطر على المشهد.

أسعار العملات المشفرة
المزيد


