
توقعات تقرير الربع الثالث لمايكروسوفت: إطلاق قدرات Azure والتحقق من تحقيق الدخل عبر الذكاء الاصطناعي
 2026/10/27 04:47
🔥 رادار الأسهم الأمريكية الساخنة أصبح متاحًا الآن! 3 مسارات رئيسية لسوق الأسهم الأمريكية + 6 أسهم مختارة بعناية + 7 تقويمات لأحداث كبرى، أين تكمن فرص الأسهم الأمريكية هذا الأسبوع؟ انقر الرابط لرؤية 22 اتجاه تداول في صورة واحدة→
1. نظرة سريعة على النقاط الاستثمارية
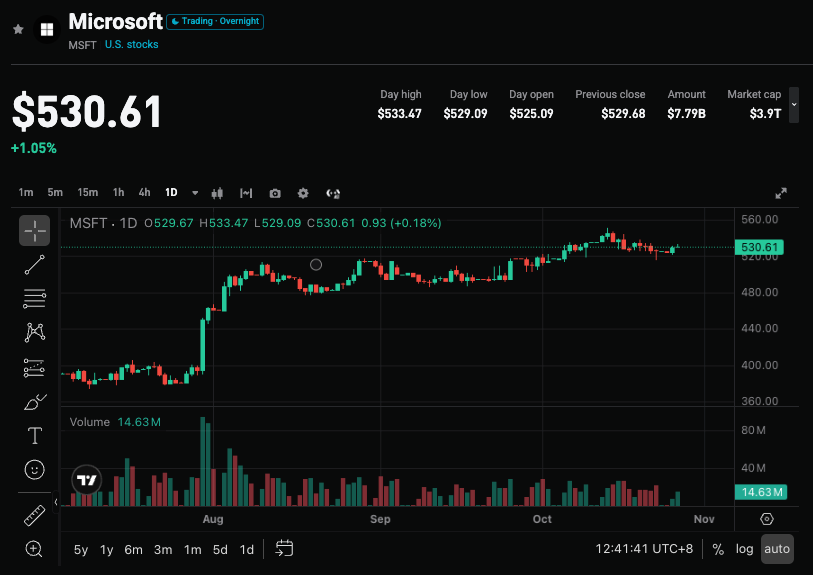
Microsoft (MSFT.US) ستعلن عن نتائج الربع الثالث للعام المالي 2026 (FY2027 Q1) بعد إغلاق سوق الأسهم الأمريكية في 28 أكتوبر 2026. يتوقع إجماع وول ستريت أن تتراوح الإيرادات بين89.9 إلى 91.2 مليار دولار (+16%~17% سنوياً)، وصافي الربح ما بين 35.2 إلى 35.8 مليار دولار (+27.5% سنوياً)، ونمو Azure بنسبة45%~46%، والنفقات الرأسمالية 50 إلى 51.5 مليار دولار. سجل سعر السهم مؤخرًا أعلى مستوى تاريخي له، مستفيدًا من تحسين التوجيه وتدفق السيولة، ويركز السوق بشكل كبير على ما إذا كان Azure سيشهد تسارعًا بعد إطلاق الطاقة الإنتاجية، وتقدم تحقيق العوائد من الذكاء الاصطناعي، بالإضافة إلى مرونة التدفق النقدي الحر وتوجيه الربع القادم في ظل النفقات المرتفعة.
2. أربع نقاط محورية للمتابعة
النقطة الأولى: هل سيساعد إطلاق الطاقة الإنتاجية في تسريع نمو Azure؟
لا يزال Azure محرك نمو رئيسي في تقنيات السحابة الذكية. كان النمو سابقًا محصورًا ضمن نطاق 38%-40% لفترات طويلة، ويرجع ذلك بشكل أساسي إلى تفضيل توزيع وحدات GPU الجديدة على Copilot والبحث والتطوير الداخلي. خلال هذا الربع، أظهرت جهة العرض مرونة ملحوظة: تمت إضافة حوالي 31 مركز بيانات جديد في الربع الواحد، أي حوالي 88 سنويًا، مع سعة إضافية بنحو 1 جيجاوات، وانخفض زمن إدخال وحدات GPU في أكبر المناطق بما يقارب 50%، ما أدى إلى تسريع تحقيق العوائد في الربع ذاته. يتمنى وول ستريت تسارع النمو حتى 47% أو حتى قريب من 50%، بينما يتوقع الكاتب حوالي 46%-47%. تحقيق ذلك سيكون تأكيدًا على قوة الطلب وتخفيف قيود العرض؛ أما تحقيق نمو فقط 45% أو أقل، فقد يعزز المخاوف المتعلقة بالتباطؤ.
النقطة الثانية: تقدم تحقيق العوائد من الذكاء الاصطناعي وإسهامات أدوات الإنتاجية
لا تزال أدوات الإنتاجية الجزء الأكبر من الإيرادات والأرباح، بنسبة هامش تشغيلي تقترب من 60%. تجاوزت المقاعد المدفوعة لـ M365 Copilot 30 مليون (حوالي 20 مليون في الربع الماضي، وزيادة مضاعفة على أساس ربع سنوي)، وزاد عدد العملاء الكبار بأكثر من سبعة أضعاف سنويًا؛ بلغ إجمالي مستخدمي GitHub 50 مليونًا، مع اشتراكات مدفوعة تتجاوز 4.7 مليون (+75% سنويًا)، وزادت الإيرادات من Copilot بأكثر من 60% على أساس ربع سنوي بعد الانتقال الكامل إلى الفوترة بحسب الحاجة، وتجاوزت الإيرادات السنوية المتكررة مليار دولار. تسارع تحقيق العوائد يخدم في تخفيف المخاوف من الاعتماد الوحيد على Azure، لكن لابد من متابعة ما إذا كان بإمكان معدل الانتشار أن يستمر في تحقيق إيرادات وأرباح عالية الجودة.
النقطة الثالثة: النفقات الرأسمالية، التدفق النقدي الحر وضغوط الاستهلاك
تتوقع وول ستريت أن تتراوح النفقات الرأسمالية لهذا الربع بين 50 إلى 51.5 مليار دولار، ولسنة 2027 المالية بالكامل حوالي 240 مليار دولار. خفضت الشركة في السابق توقعاتها للنفقات وأكدت التزامها بأن يكون التدفق النقدي الحر إيجابيًا، لكن ارتفاع النفقات مع تمديد عمر الأصول (تم تمديد عمر مباني مراكز البيانات من 15 إلى 25 سنة) قد يكون له تأثير تجميلي على البيانات المالية الحالية، مع وجود مخاطر انخفاض القيمة والالتزامات الإيجارية خارج الميزانية (التزامات لم تبدأ الإيجار بعد بحوالي 329.1 مليار دولار). وقد ينخفض التدفق النقدي الحر إلى أقل من 10 مليارات دولار أو أقل. التحول من "التوسع الشرس" إلى الاستثمار المدروس هو التوجه، لكن دورة العائد وصحة التدفق النقدي ستبقى نقاط مراقبة رئيسية.
النقطة الرابعة: التوجيه للربع التالي ونظرة عامة للسنة المالية
يتوقع السوق أن تتراوح الإيرادات في الربع القادم (26Q4/27FYQ2) بين 95.5 إلى 96 مليار دولار، ونمو Azure بين 44%~47%. يتوقع الكاتب نطاق الإيرادات ذاته تقريبًا، لكن قد يكون توجيه Azure أكثر تحفظًا. يبلغ إجمالي الطلبات غير المنجزة حوالي 720 مليار دولار بالإجماع، وإذا ارتفع أكثر سيوفر وضوحًا أكبر. إذا انحرف توجيه النفقات السنوية وAzure بشكل واضح عن التوقعات (خصوصًا مع رغبة السوق في نمو قريب من 50%)، سيؤثر ذلك بشكل مباشر على المعنويات ووتيرة تعافي التقييمات.
3. بين المخاطر والفرص
محفزات الصعود:
- تحقق نمو Azure بنسبة 47% أو أكثر، مما يؤكد تسارع الأداء بعد إطلاق الطاقة الإنتاجية.
- إيرادات وصافي أرباح تفوق التوقعات، وبيانات قوية عن تحقيق عوائد من Copilot/GitHub، مع رفع التوجيه للربع القادم أو السنة كاملة.
- زيادة ملموسة في الطلبات غير المنجزة، ودقة في توجيه النفقات الرأسمالية مع تدفق نقدي حر أفضل من أسوأ التوقعات.
مخاطر الهبوط:
- نمو Azure يقتصر على أو يقل عن 45%، أو توجيه ربع قادم متحفظ، ما يعزز المخاوف من العرض/الطلب.
- نفقات رأسمالية أعلى من التوقعات وضغوط كبيرة على التدفق النقدي الحر أو اقترابه من الصفر، مما يثير الشكوك حول دورة العائد.
- تراجع تقدم تحقيق العوائد من الذكاء الاصطناعي أو التركيز على مخاطر الاستهلاك/الإيجار، مما يضغط على التقييمات.
4. مقترحات استراتيجيات التداول
منطق الشراء: إذا تسارع Azure بشكل واضح، وتجاوزت النتائج الإجمالية التوقعات، وأبدت الإدارة تفاؤلًا بشأن تحويل الطاقة الإنتاجية إلى عائدات وتحقيق الأرباح، فهذا قد يدعم استمرار قوة السهم ويعزز مكانة الشركة كرائدة في مجال السحابة والذكاء الاصطناعي.
مخاطر البيع: إذا كانت البيانات الأساسية تطابق التوقعات فقط، أو كان توجيه Azure أقل من أعلى التوقعات في السوق، أو أثيرت مخاوف حول التدفق النقدي الحر/النفقات، فقد يؤدي ذلك إلى جني الأرباح وسط التقييمات العالية.
البيانات الرئيسية:
- إجمالي الإيرادات، صافي الربح ونسبة النمو السنوي
- نمو Azure والتوجيه للربع القادم
- مستوى النفقات الرأسمالية والتدفق النقدي الحر
- تقدم مقاعد Copilot/الإيرادات السنوية المتكررة والطلبات غير المنجزة
اقتراحات التنفيذ: عندما تتجاوز النتائج والتوجيهات التوقعات معًا، يمكن مراقبة فرص الدخول بعد التصحيح؛ وإذا كانت البيانات عادية أو التوجيه ضعيف، يُنصح بتوخي الحذر من تقلب الأسعار على المدى القصير وتجنب الشراء عند القمم. يجب تعديل حجم المركز وحدود وقف الخسارة بمرونة حسب قدرة التحمل الفردية للمخاطر.
إخلاء مسؤولية: المحتوى أعلاه هو للمراجعة فقط ولا يشكل نصيحة استثمارية.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
جولدمان ساكس (GS.US) يرفض رفع أسعار الفائدة أربع مرات: التضخم المفرط سببه عوامل مؤقتة، وإغلاق ديسمبر
أشارت دراسة Goldman Sachs إلى أن لجنة السوق المفتوحة الفيدرالية (FOMC) في أكتوبر ستتجنب رفع أسعار الفائدة، وأن ديسمبر سيكون آخر مرة يتم فيها رفعها، مع نهاية عند 3.25%-3.5%. الارتفاع في مؤشر نفقات الاستهلاك الشخصي الأساسي بنسبة 1.1% يمكن تفسيره بالعوامل المتعلقة بالتعريفات الجمركية والطاقة والذكاء الاصطناعي. تشديد الشروط المالية يعادل تقريبا رفع واحد في سعر الفائدة فقط، بينما تقييم السوق لأربع مرات يعتبر متشددًا للغاية.
الفقاعة المتعلقة بالذكاء الاصطناعي تظهر تشققات: مع موجة بيع بقيمة 20 مليار، هل ينبغي التصفية أم اقتناص الفرص؟
تعرضت أسهم التكنولوجيا لعمليات بيع صافية بقيمة 20 مليار دولار، وارتفعت تكلفة التمويل بمقدار 120 نقطة أساس. حذرت Goldman Sachs من تقلبات غير اعتيادية، وأشارت JP Morgan إلى مخاطر انتقال الائتمان لشركة Nvidia، وقد يظهر نافذة شراء في نوفمبر.
لماذا تحتاج Anthropic إلى الاكتتاب العام بسرعة؟ الاستثمارات الخاصة لا تستطيع دعم فاتورة الطاقة بقيمة 750 مليار
تحولت شركة Anthropic إلى السوق العامة بعد نفاد التمويل الخاص والتزاماتها الضخمة بالقوة الحاسوبية التي بلغت 750 مليار دولار. على الرغم من الخسائر والجدل حول الأمان، يُنظر إلى اكتتابها العام في نوفمبر على أنه نقطة تحول رئيسية في سلسلة تمويل سباق التسلح في مجال الذكاء الاصطناعي.
أسعار العملات المشفرة
المزيد


