
Qızıl niyə ani olaraq 100 dollar səviyyəsində kəskin dəyişdi? Uzunmüddətli borc repo birdən-birə iki qat artdı

汇通网8月19日讯—— 19 Avqust Çərşənbə günü, ABŞ Maliyyə Nazirliyi uzunmüddətli nominativ dövlət istiqrazlarının likvidliyini dəstəkləyən repoların miqyasını artırdığını açıqladı, 10-20 il və 20-30 il arası iki müddət intervalında bir repoya maksimum limit 2 milyard dollardan ən azı 4 milyard dollara qaldırıldı və bu planın 9 sentyabr tarixindən etibarən tətbiq ediləcəyi bildirildi. Xəbərin yayılmasından sonra uzunmüddətli dövlət istiqrazlarının gəlirliliyi sürətlə geri çəkildi, ABŞ 30 illik istiqraz gəliri təxminən 5.20%-ə, 10 illik isə 4.63% ətrafına endi. Faiz dəyişiklikləri sürətlə qiymətli metallar bazarına ötürüldü, hazırda spot qızıl 4460 ABŞ dolları/unsiya ətrafını yoxlayır.
19 Avqust Çərşənbə günü, bazar nəzərəçarpacaq aktivlərarası yenidən qiymətlənmə yaşadı. Əvvəllər uzunmüddətli dövlət istiqrazları davamlı təzyiq altında idi, 30 illik ABŞ dövlət istiqrazlarının gəlirliliyi bir vaxtlar 2007-ci ildən bəri ən yüksək səviyyəyə çatmışdı, lakin ABŞ Maliyyə Nazirliyi uzunmüddətli nominativ dövlət istiqrazlarının likvidliyini dəstəkləyən repoların miqyasını artırdığını, 10-20 il və 20-30 il arası iki müddət intervalında bir repoya maksimum limitin 2 milyard dollardan ən azı 4 milyard dollara qaldırıldığını və bu planın 9 sentyabr tarixindən etibarən tətbiq ediləcəyini açıqladı. Xəbərdən sonra uzunmüddətli dövlət istiqrazlarının gəlirliliyi sürətlə geri çəkildi, ABŞ 30 illik istiqraz gəliri təxminən 5.20%-ə, 10 illik isə 4.63% ətrafına endi. Faiz dəyişiklikləri sürətlə qiymətli metallar bazarına ötürüldü, hazırda spot qızıl 4460 ABŞ dolları/unsiya ətrafını yoxlayır.
Bu dəfə qızıl bazarında baş verənləri başa düşmək üçün əsas, sadə "Maliyyə Nazirliyi istiqraz alır, qızıl artır" xətti məntiqini qurmaqda deyil, qızılın real sahiblik maliyyətini yenidən nəzərdən keçirməkdədir.
Qızıl özü köçürülən gəlir vermir, buna görə bazar adətən qızılın saxlanılması ilə yüksək kredit reytinqli sabit gəlirli aktivləri saxlamaq arasındakı imkan maliyyətini müqayisə edir. Əvvəllər 30 illik dövlət istiqrazlarının gəliri 5.3% ətrafına yüksəlmişdi və uzunmüddətli inflyasiya gözləntiləri paralel artırmırdı, bu da real faiz mühitinin sıxlaşması demək idi. Bu, əhatəli risklər mövcud olsa da, qızılın bir müddət ənənəvi qoruyucu aktiv xüsusiyyətini göstərməməsinin vacib səbəbidir.
18 Avqustda, ABŞ 30 illik istiqrazların gəliri təxminən 5.327%-ə çatdı, 2007-ci ildən bəri ən yüksək səviyyə, 10 illik gəlir də 4.7% ətrafında idi. ABŞ Maliyyə Nazirliyi uzunmüddətli repo miqyasını artırdığını açıqladıqdan sonra bazar ilk olaraq uzunmüddətli istiqrazların likvidlik riskini və müddət əlavəsini tənzimlədi, Federal Rezervin faiz siyasətini dərhal yenidən qiymətləndirmədi.
Bu fərq çox önəmlidir. Maliyyə Nazirliyinin repoları borc idarəsi və likvidlik dəstəyi tədbirləridir, Federal Rezerv aktivlərinin alınması ilə eyni deyil, və bu, kvant yumşaltma kimi sadə izah edilə bilməz. Onun birbaşa təsiri bazarda köhnə istiqrazların likvidliyini yaxşılaşdırmaq, əlavə alıcı tələbini təmin etmək və təchizat təzyiqinin mərkəzləşdiyi dövrlərdə likvidlik riskinin kompensasiyasını azaltmaqdır.
İyulun sonuna olan məlumata görə, ABŞ Maliyyə Nazirliyinin uzunmüddətli nominativ istiqrazlar likvidliyini dəstəkləyən repo mexanizminin ümumi həcmi artıq təxminən 95 milyard ABŞ dollarına çatıb, bu da repo mexanizminin əslində yeni, müvəqqəti alət olmadığını göstərir. Bu dəyişiklikdə bazarın ciddi diqqət yetirməli olduğu əsas məqam isə uzunmüddətli müddət bir əməliyyatın miqyasının əhəmiyyətli dərəcədə artırılmasıdır.
Bu hadisə bir daha göstərdi ki, qızıl ilə nominal dövlət istiqrazlarının gəlirlilikləri arasında sabit bir-birinə uyğun əlaqə yoxdur, real faiz vəziyyəti daha vacib ara dəyişəndir.
18 Avqustda qızılın nəzərəçarpacaq dərəcədə geri çəkildiyi dövrdə, bazar uzunmüddətli dövlət istiqrazlarının gəlirliliyinin sürətlə yüksəldiyini gördü, uzunmüddətli inflyasiya gözləntiləri isə nisbətən məhdud dəyişirdi. Nominal gəlirliliyin artım tempi inflyasiya gözləntilərindən sürətli olduqda, real gəlirlilik yüksəlir və gəlirsiz aktivlərin nisbi imkan maliyyəti artır. Məlumatlar o vaxt göstərirdi ki, 10 illik inflyasiya gəlirlilik dərəcəsi təxminən 2.30% idi.
19 Avqustda isə məntiq əks istiqamətdə dəyişdi. ABŞ Maliyyə Nazirliyi repoları artırandan sonra, 30 illik gəlirlilik əvvəlki ticarət günündəki 5.284% bağlanış səviyyəsindən əhəmiyyətli dərəcədə geri çəkildi, və bazarın əvvəlki ticarət günündə topladığı müddət əlavəsi bir qədər sıxışdırıldı. Eyni zamanda, dollar indeksinin qısa müddətli zəifləməsi qızılın həm faizə, həm də hesablama valyutası kanalında yenidən qiymətlənməsinə səbəb oldu.
Ancaq bu o demək deyil ki, uzunmüddətli faiz riskləri artıq aradan qalxıb. Fiskal defisit, istiqrazların təchizatı həcmi, korporativ maliyyələşmə tələbi və enerji qiymətləri hələ də uzunmüddətli müddət əlavəsinə təsir edə bilər. ABŞ Maliyyə Nazirliyi avqust ayının əvvəlində açıqladığı rüblük maliyyə tədbirlərində hələ də böyük borc yerləşdirməsini davam etdirir və eyni zamanda repo vasitəsilə ikinci dərəcəli bazarda likvidliyi yaxşılaşdırmağa davam edir.
Buna görə də, qızıl hazırda yalnız "qoruyucu əlavə artımı" deyil, real faizlərin sürətli dəyişməsindən sonra əvvəlki ticarət günündəki qiymətləndirmənin birbaşa düzəlişini əks etdirir.
Uzunmüddətli istiqrazlar bazarında hazırda ən diqqətəlayiq paradoks likvidlik dəstəyinin artması ilə struktur təchizat təzyiqinin eyni zamanda mövcud olmasıdır.
Fiskal Nazirlik repo miqdarını artırmaqla müəyyən müddətli köhnə istiqrazların bazar dərinliyini yaxşılaşdıra bilər, lakin fiskal maliyyələşmə ümumi tələbinə birbaşa təsir edə bilmir. Əvvəlki rüblük tədbirlərdə likvidlik dəstək repolarının miqyasları uzun müddət yüz milyonlarla ABŞ dolları civarında idi, lakin ABŞ dövlət istiqrazları bazarının ümumi tutumu artıq 30 trilyon ABŞ dollarını keçib. Buna görə, bütün bazar portfelyasına nisbətən, repo bazar mikrostruktur vasitəsi kimi başa düşülməli, borcun ümumi təklifi və tələbinə fundamental təsir edən alət deyil.
Digər tərəfdən, enerji qiymətləri inflyasiya dəyişəni olaraq qalır. Son zamanlar xam neft qiymətləri yüksək səviyyədədir, Hörmüz boğazı ilə bağlı regional gərginlik daşıma və enerji tədarükündə qeyri-müəyyənliyi artırır və buna görə də istiqraz investorları daha yüksək uzunmüddətli inflyasiya riski kompensası tələb edirlər. 19 Avqustda səhər saatlarında ABŞ 30 illik istiqrazların gəliri yenə də bir müddət 5.22% ətrafında, 10 illik isə təxminən 4.625% idi, bu uzunmüddətli istiqrazlar bazarında bərpa olmuş səviyyəni göstərsə də, faizlərin mütləq səviyyəsi hələ də çox yüksəktir.
Bu qızılı olduqca mürəkkəb makro kombinasiyada saxlayır: enerji və geosiyasi risklər qoruyucu və inflyasiyanın hedclənməsi tələbinin artmasına səbəb olur, yüksək real faiz isə qızılın saxlanmasının imkan maliyyətini artırır. İkisi eyni vaxtda mövcud olduğu üçün, son günlərdə qızılda niyə nəzərəçarpacaq intraday dalğalanmalar olduğunu, makro dəyişənin birinin liderlik etmədiyini izah edir. 10 dəqiqəlik strukturda müşahidəyə görə, qızılda ən diqqətəlayiq dəyişiklik müəyyən bir qiymətin qırılması deyil, volatillik statusunun dəyişməsidir.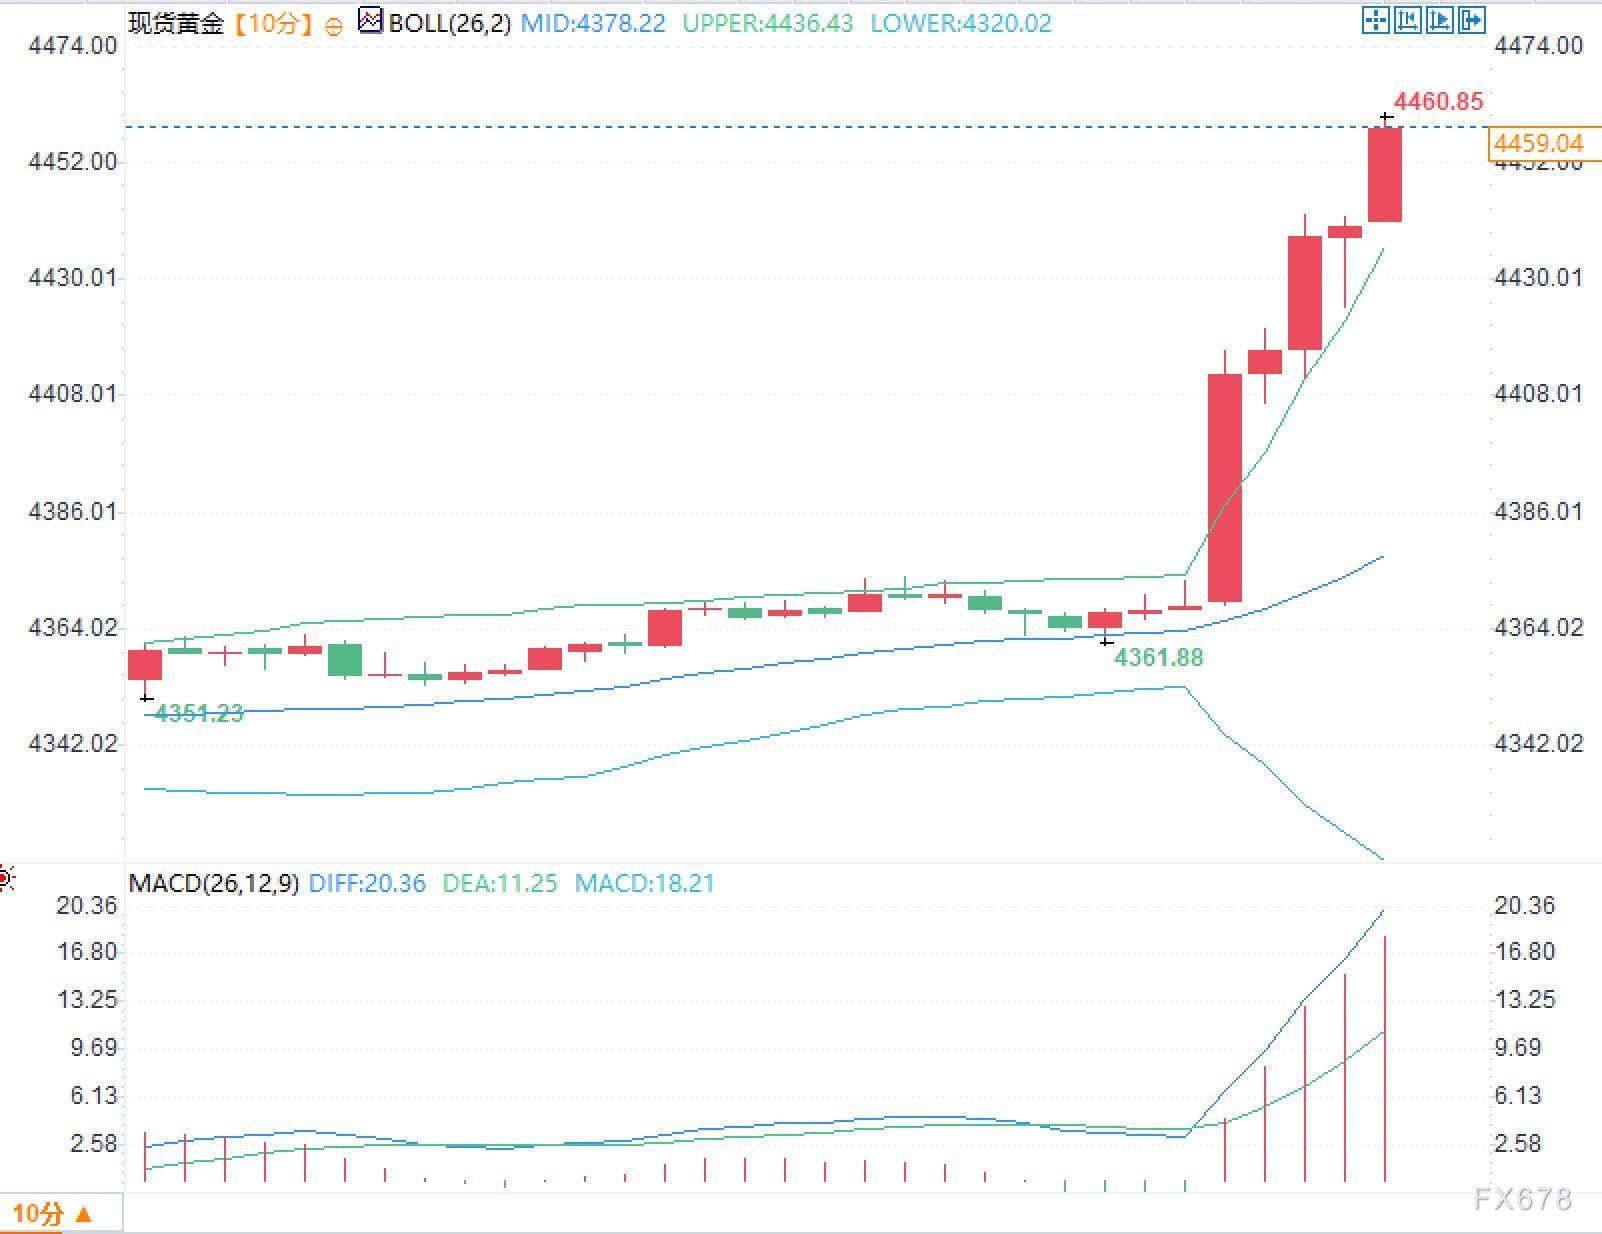
Əvvəllər qiymət uzun müddət Bollinger Band orta xəttinin yaxınlığında dar intervalda hərəkət edirdi, sonra ardıcıl olaraq K-line-lar genişlənməyə başladı, Bollinger Band üst xətti sürətlə genişləndi, orta xətt də yüksəldi. Hazırda Bollinger Band orta xətti təxminən 4378 ABŞ dolları/unsiya, üst xətti isə 4436 ABŞ dolları/unsiya səviyyəsindədir, və intraday qiymətlər bir müddət üst xəttdən kənarda hərəkət etdi. Bu vəziyyət adətən qısa dövr real volatilliyin əvvəlki statistik intervalı aşdığını göstərir, sadəcə trend gücü ilə əlaqəli deyil. MACD də qısa dövr momentumun sürətlə genişlənməsini göstərir, DIFF və DEA arasındakı fərq gözəçarpacaq dərəcədə artıb, histogram dəyəri sürətlə yüksəlir.
Hazırda qızıl, uzunmüddətli istiqrazlar və dollar Maliyyə Nazirliyinin açıqlamasından sonra eyni vaxtda yenidən qiymətləndirildi, bu da bu dalğalanmanın əsasən makro faiz faktorlarından qaynaqlandığını, qızıl bazarı daxili müstəqil dəyişənlərdən yox, makro səbəblərdən təsirləndiyini göstərir. Sonrakı müşahidə əsaslarını buna görə real gəlirlilik, müddət əlavəsi, istiqraz hərrac tələbi, enerji qiymətləri və Federal Rezervin toplantı protokolu ilə bağlı siyasət funksiyası təsvirinə diqqət yetirmək lazımdır.
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
" Daha yüksək daha uzun müddət"dən "Normallaşma daha uzun müddət": Neft qiymətləri şokunun və AI əsaslı istiqraz bumu fonunda maliyyə bazarı 5% ABŞ dövlət istiqrazı gəlirliliyi ilə "yeni normallaşmaya" qədəm qoyur
Dünyanın müxtəlif ölkələrində hökumətlərin borclanma xərcləri davamlı olaraq artır, investorlar uzunmüddətli istiqrazları saxlamaq üçün daha yüksək gəlir tələb edirlər. ABŞ-da dövlət istiqrazlarının gəlirliliyi yüksəldiyi üçün maliyyə naziri Scott Besent uzunmüddətli dövlət istiqrazlarının geri alış proqramını genişlətdiyini açıqladı – lakin bu müdaxilə, ABŞ-ın 10 illik dövlət istiqrazlarının gəlirliliyinin son 20 ilin ən yüksək səviyyəsinə, 5%-dən yuxarıya çıxmasının qarşısını ala bilmədi.
Morgan Stanley, Salesforce (CRM.US) İnvestor Günü ilə bağlı şərh verdi: Süni intellekt hekayəsi güclənib, lakin artımın sürətlənməsinə dair hələ də sübut yoxdur, "bazarla uyğun" reytinqi saxlanılır.
Morgan Stanley tədqiqat hesabatında qeyd edib ki, Salesforce-un Dreamforce İnvestor Day tədbirindən sonra şirkətin reytinqini "bazarla eyni səviyyədə" saxlayır və hədəf qiyməti 235 dollar olaraq qalır.
Neft qiymətləri və faiz dərəcələri yüksəlir, amma ABŞ səhm bazarı hələ də TACO-ya inanır
Neft qiymətləri 100-ü keçib, ABŞ Federal Ehtiyat Sistemi faiz dərəcələrini artırır, Hörmüz boğazında gərginlik hələ də davam edir — Wall Street-in "Trump həmişə geri çəkiləcək" mərcinin (TACO ticarəti) ən təhlükəli anı çatıb. ABŞ səhm bazarının gözlənilməz dayanıqlılığı isə əksinə, Trump-ın barışığa getmək motivasiyasını zəiflədir; istiqraz bazarında gəlirlilik 4.946% sərhədinə yaxınlaşır, bu isə həqiqi təzyiq mexanizmidir. Pərdəarxası danışıqların hələ də davam etdiyi bildirilir, amma bu dəfə bazarın səbrinin Trump-ın dönüşünü gözləməyə yetib-yetməyəcəyi sual altındadır.
Wall Street bir gecədə kollektiv şəkildə fikrini dəyişdi! KKR gözləyir ki, faiz dərəcələri "daha yüksək və daha uzun" 2029-cu ilə qədər davam edəcək və 10 illik ABŞ istiqrazlarının gəlirliyi ilin sonunda 5,1%-i keçir.
Federal Rezervinin bütün üzvlərin səsverməsindən sonra faiz dərəcələrini artırmasından sonra, KKR uzunmüddətli ABŞ dövlət borcunun gəlirliliyinə dair proqnozunu yüksəltdi və bildirdi ki, Federal Rezerv baz faiz dərəcəsini əvvəlki gözləntilərdən daha yüksək səviyyədə saxlayacaq.


